

In vista dei risultati del 26 agosto, l’azione Nvidia appare solida. Quasi tutti gli analisti che coprono il titolo lo consigliano come acquisto. Il titolo è cresciuto nell’ultima settimana, mese e anno, e le previsioni indicano che l’azienda è pronta quasi a raddoppiare i suoi profitti.
In superficie, non si vede nessun segnale di cautela. Tuttavia, il vero rischio non si trova affatto nel grafico dei prezzi. Si cela all’interno della domanda che tutti stanno celebrando, e Michael Burry, l’investitore che aveva previsto il crollo immobiliare del 2008, gli ha dato un valore preciso.
La configurazione di Nvidia sembra a prova di tutto
Il mercato offre agli investitori rialzisti tutto ciò che desiderano. Nvidia (NVDA) ha guadagnato quasi l’11% quest’anno, rimbalzando dal minimo primaverile di circa $164 fino a circa $208, anche se rimane sotto il record dei $236 raggiunto a maggio. La direzione, però, è ciò che conta di più.
Il titolo ora sta salendo in vista del report (che inizierà il 29 luglio) invece di scendere, un segnale che di solito indica aspettative di notizie positive da parte del mercato.
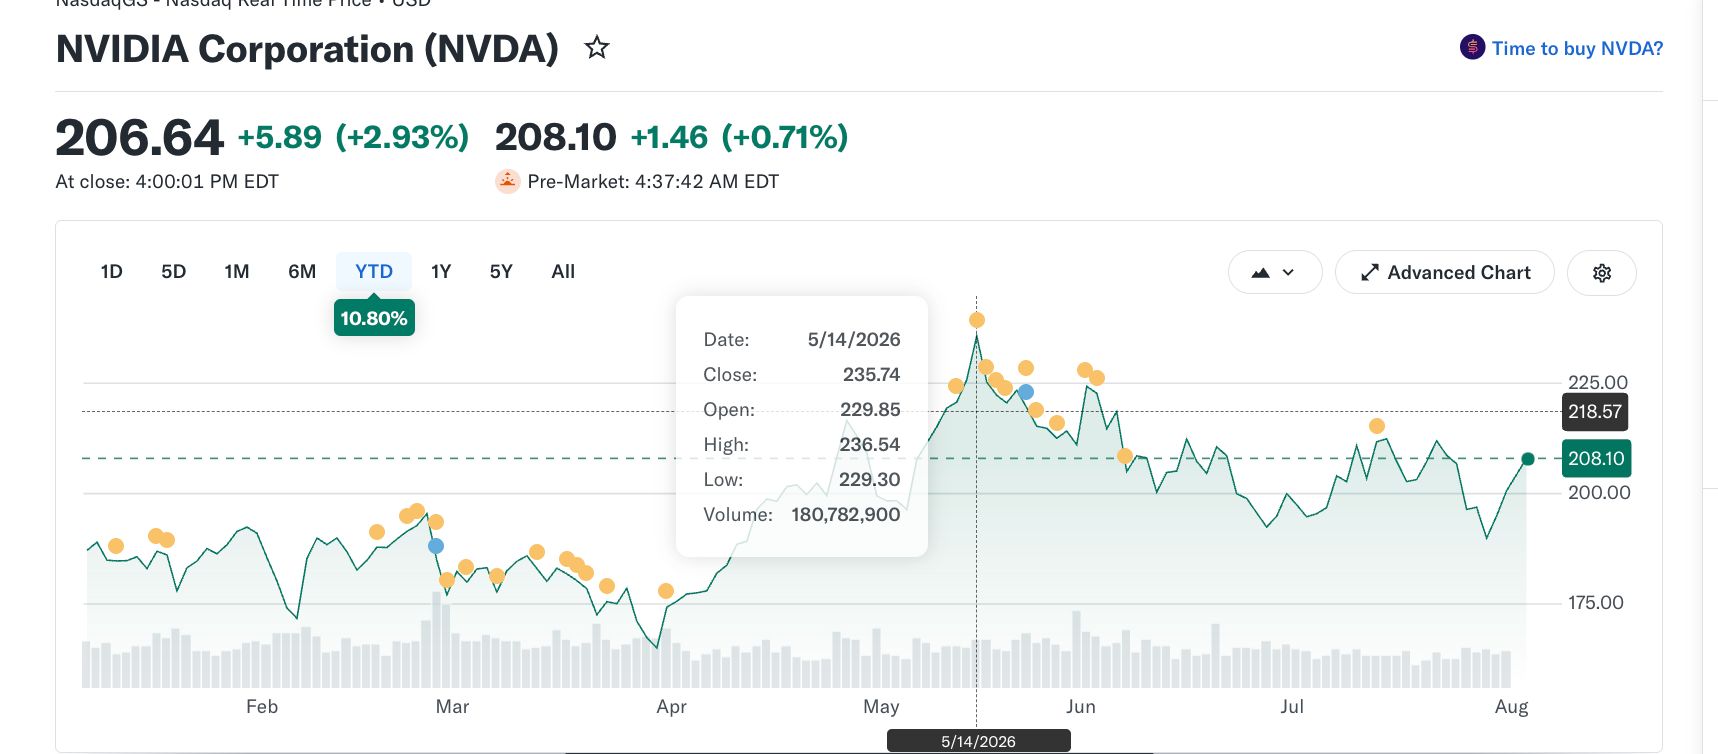 NVIDIA, performance del prezzo da inizio anno: Yahoo Finance
Anche gli analisti sono altrettanto convinti. Su 37 società che coprono Nvidia, 36 lo consigliano come acquisto, una suggerisce di mantenere e nessuna consiglia di vendere, portando il titolo ad ottenere il raro consenso di “Strong Buy”.
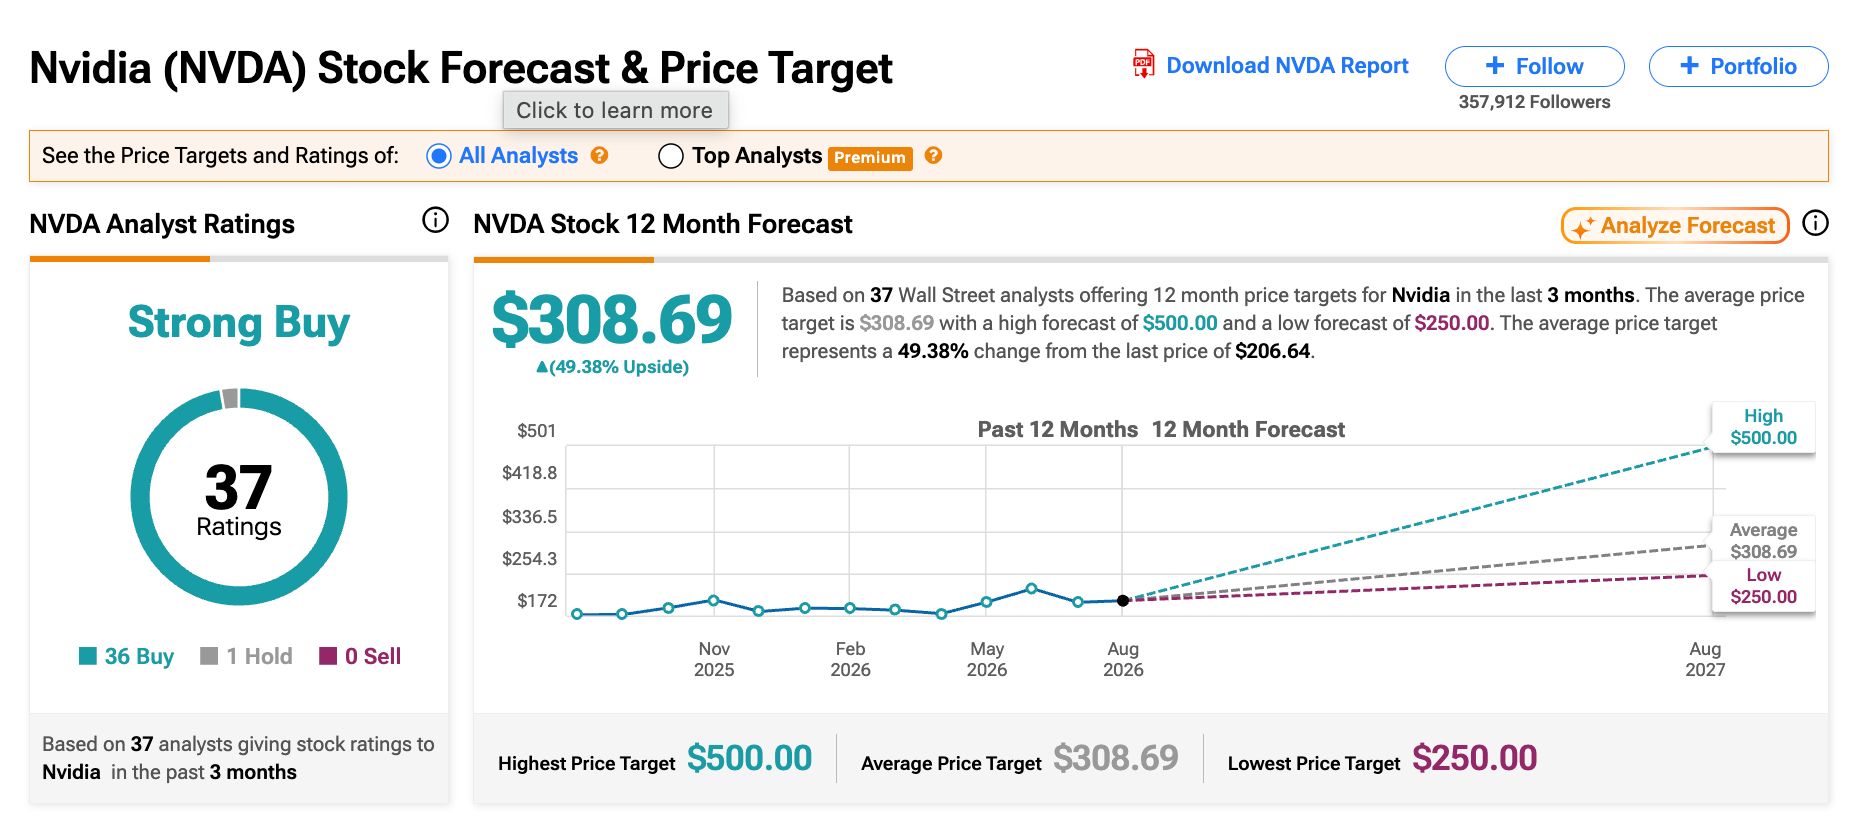 Nvidia, ripartizione delle valutazioni negli ultimi 12 mesi: TipRanks
Anche i loro target di prezzo puntano nello stesso senso. La media si attesta intorno a $309, ovvero circa il 49% sopra il prezzo attuale. Le previsioni variano da un minimo di $250 fino ad un massimo di $500. Due grandi società hanno fatto ancora di più: sia Bernstein che Wells Fargo hanno ribadito target di $315 pochi giorni prima della pubblicazione dei risultati.
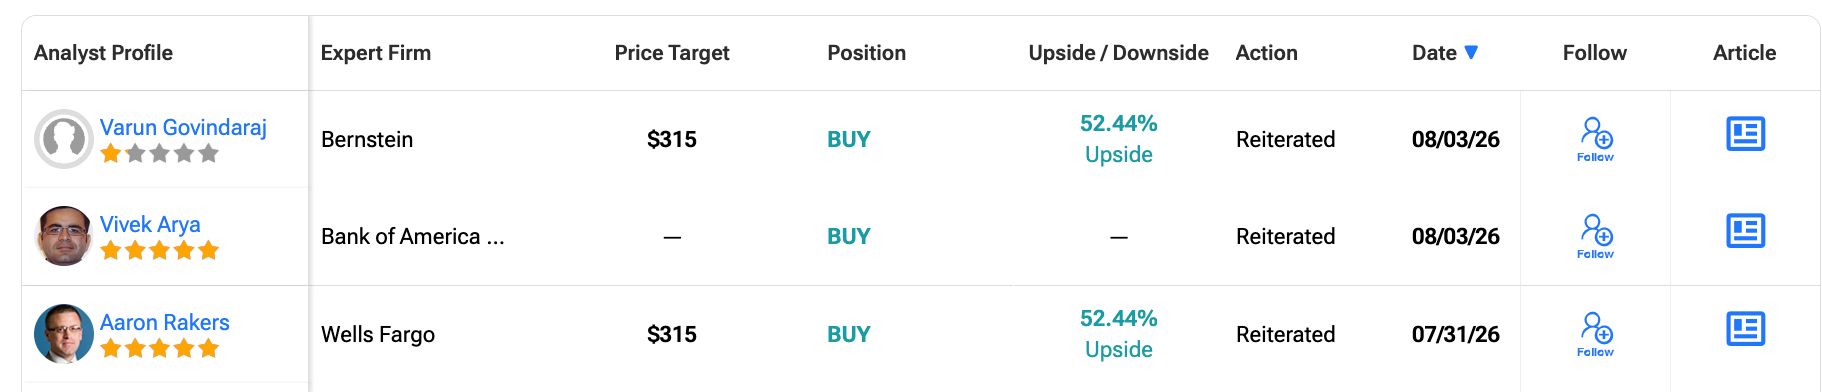 Nvidia, target di prezzo degli analisti: TipRanks
Wall Street si aspetta anche che l’azienda quasi raddoppi gli utili rispetto a un anno fa. Inoltre, le opzioni stanno prezzando un movimento atteso di circa il 6% in occasione della pubblicazione dei dati.
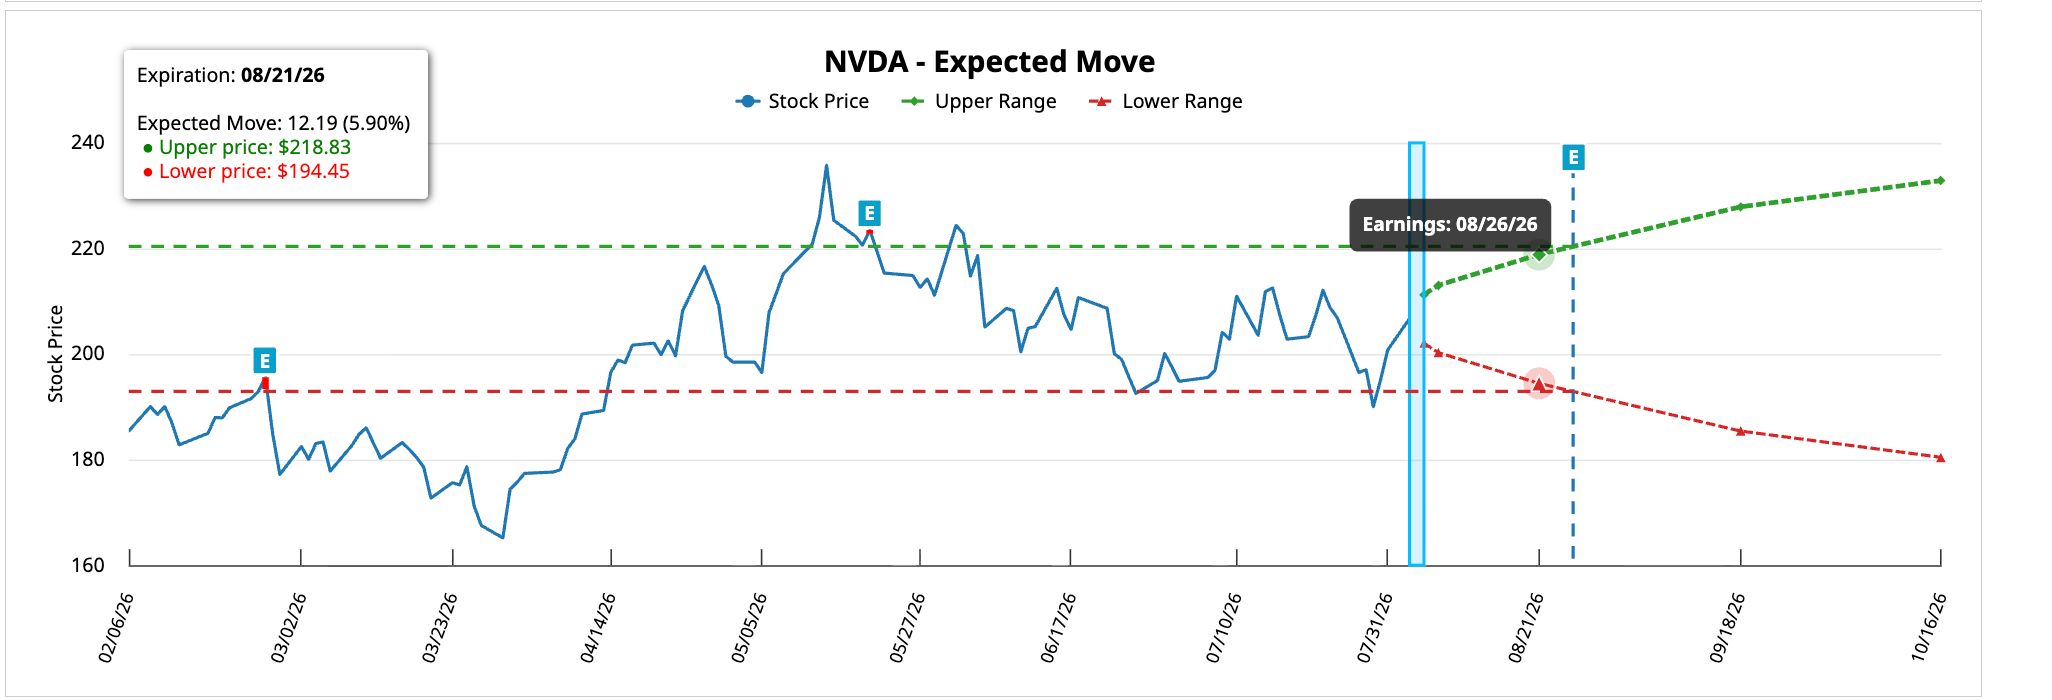 Movimento atteso per NVDA: Barchart
Anche la nostra analisi sul titolo Nvidia a luglio ha riscontrato lo stesso ottimismo. Con quasi tutti già posizionati per buone notizie, anche un trimestre solido potrebbe risultare deludente. Tutto si basa su un’unica assunzione: che la domanda sia reale. Ed è proprio su questa assunzione che Burry interviene.
Il rischio è nei risultati stessi
Burry ha analizzato da dove provenga davvero la domanda per Nvidia. L’azienda ha presumibilmente deciso di garantire circa 250 miliardi di debito legati ai data center di OpenAI, contribuendo così a finanziare proprio i clienti che acquistano i suoi chip. In parole semplici, è come se un negozio ti prestasse i soldi per comprare i propri prodotti, così la vendita viene contabilizzata come ricavo anche se il denaro in realtà proviene dal venditore stesso.
Vuoi vedere altre analisi come questa? Iscriviti alla newsletter quotidiana di Harsh Notariya, Editor, qui.
Burry ha avvertito che questo sta portando la spesa circolare a livelli biblici, in un loop in cui vendite e garanzie di Nvidia si alimentano silenziosamente a vicenda.
🚨 The man who predicted the 2008 crash is now betting everything against the AI bubble.
— Bull Theory (@BullTheoryio) July 25, 2026
Michael Burry warns the AI and semiconductor rally has further to fall, disclosing a fresh round of short positions on his latest Substack.
Burry believes much of the current and future AI… pic.twitter.com/vyeYRHAJVf
La parte scomoda è vedere chi è d’accordo.
Stacy Rasgon di Bernstein, la cui società consiglia ancora il titolo come acquisto a $315, ha segnalato la stessa preoccupazione in merito al finanziamento circolare.
Quando sia il più acceso sostenitore che il più acceso scettico descrivono la stessa macchina, il dato sul fatturato del 26 agosto diventa ancora più difficile da prendere alla lettera. La tensione richiama i problemi di finanziamento dei chip di OpenAI di inizio anno.
Sotto ci sono anche due fratture minori. La Cina detiene ancora fino a 5 miliardi di dollari in vendite che un cambiamento di politica potrebbe cancellare, e gli insider hanno venduto circa 410 milioni di dollari in azioni negli ultimi tre mesi mentre il prezzo restava elevato. Il finanziamento è solo metà del problema. L’altra metà riguarda il fatto che il vantaggio tecnologico di Nvidia sia davvero così solido come sembra.
La minaccia per il vantaggio di Nvidia?
Il fondatore di DeepSeek Liang Wenfeng ha sostenuto in alcune dichiarazioni circolate online che nuovi strumenti potrebbero abbassare le barriere di accesso a CUDA, l’ecosistema software che mantiene gli sviluppatori vincolati all’hardware Nvidia. Ha indicato l’Atlas 950 di Huawei come un modo per gestire parte dei carichi di lavoro di Nvidia, anche se lo stesso Wenfeng ammette che Huawei è indietro di circa due anni.
DeepSeek’s Liang Wenfeng laid out a strong Nvidia bear case in a leaked investor call.
— Semiconductor Insider (@SemiconductorsX) July 23, 2026
DeepSeek is partnering closely with Huawei. It aims to secure around 16,000 Huawei AI chips and is using its own compiler plus TileLang to reduce reliance on Nvidia’s CUDA ecosystem.
Even… https://t.co/FHnCyFP1Wa
Considerando anche i chip personalizzati che Google, Amazon e Meta stanno sviluppando internamente, la dominance di Nvidia subisce una pressione graduale piuttosto che una rottura improvvisa.
È lo stesso dubbio che ha recentemente pesato sulle azioni di aziende di semiconduttori in difficoltà. Tuttavia, il denaro non è ancora fuggito, e questo trasforma la situazione in una sorta di stallo piuttosto che in un verdetto definitivo.
Cosa stanno facendo ancora i grandi investitori con le azioni Nvidia
Nonostante gli avvertimenti che si accumulano, i dati sui flussi raccontano una storia più serena. Il valore Chaikin Money Flow, un indicatore che misura se i capitali istituzionali stanno entrando o uscendo da un’azione, mostra che Nvidia è ancora in fase di accumulo e non di ritiro.
Questo significa che gli acquirenti continuano a intervenire. Anche, al momento della pubblicazione, è uno dei soli due titoli di chip che attira capitali istituzionali.
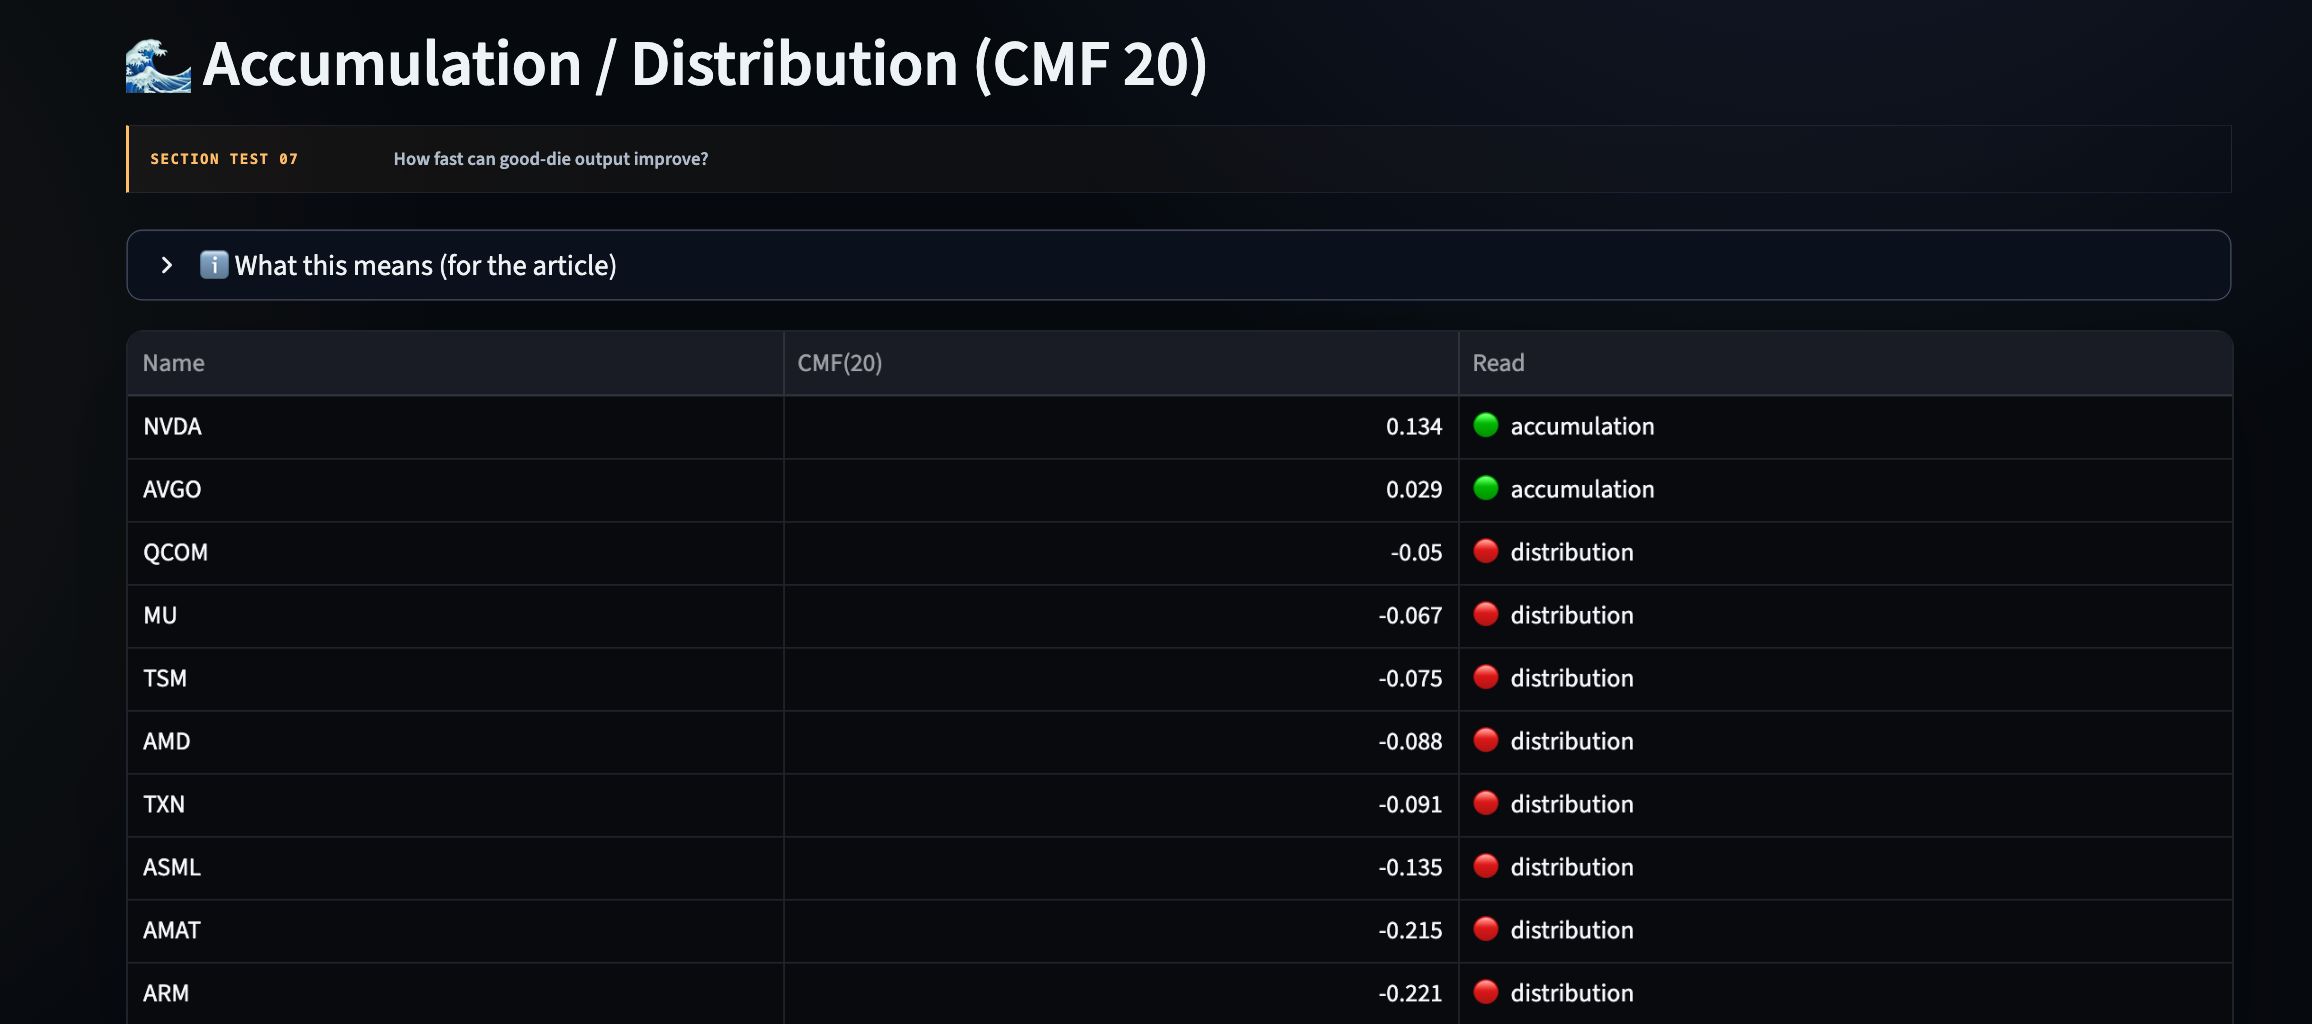 Flusso Chaikin Money Flow di Nvidia: Charlie Quant Lab
Il titolo si muove inoltre secondo una sua dinamica. Negli ultimi tempi ha sottoperformato l’indice più ampio dei semiconduttori SOXX sulla forza relativa. In parole povere, i grandi investitori continuano ad acquistare Nvidia per i suoi fondamentali anche se gli scettici mettono in dubbio i chip. Questa divisione racconta l’intera storia in vista della prossima trimestrale.
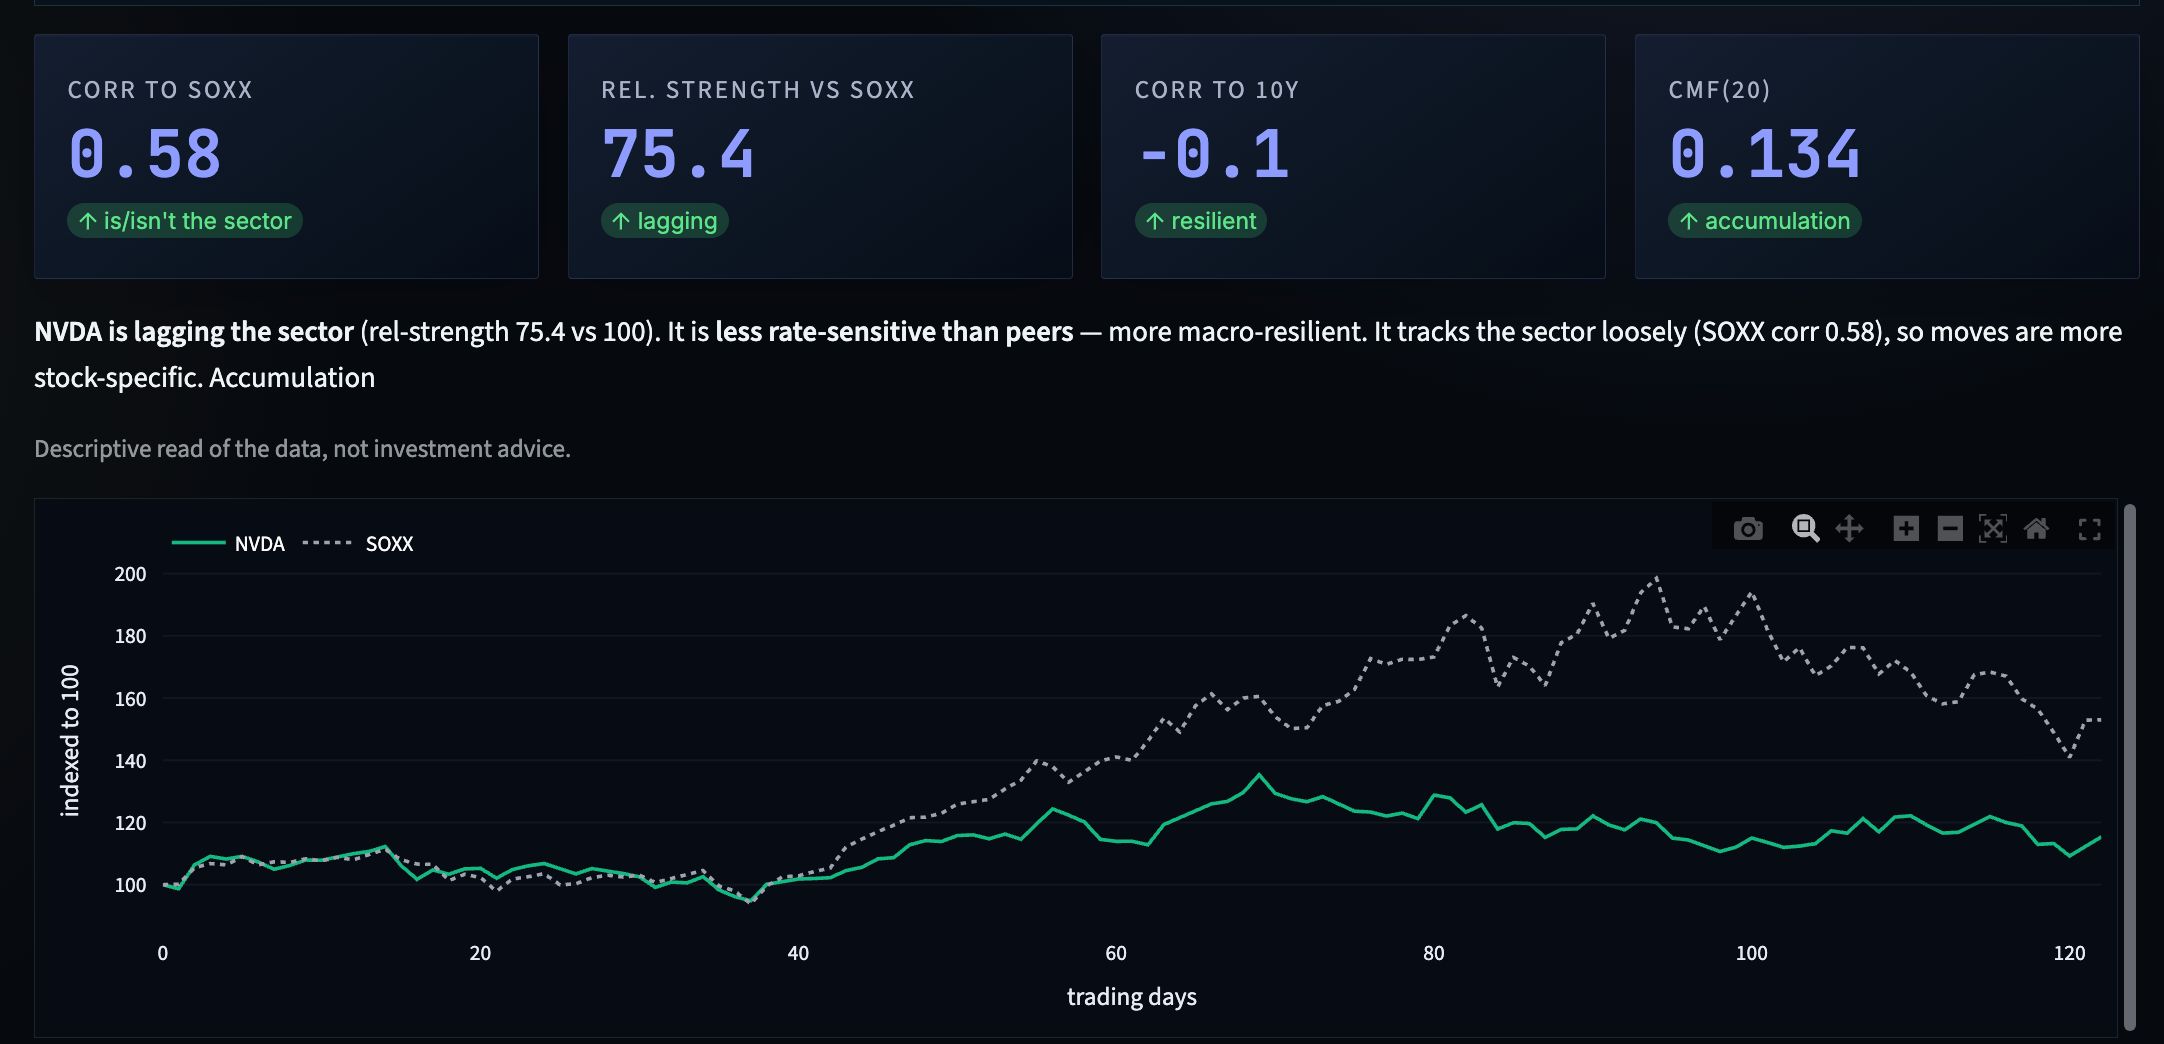 Nvidia contro la forza SOXX: Charlie Quant Lab
Nvidia supera le previsioni da anni e la domanda rimane enorme. Tuttavia, le azioni vengono scambiate a oltre 30 volte gli utili, senza margine di errore, e il titolo sta salendo verso la pubblicazione della trimestrale invece di evitarla.
È proprio in questi momenti che una piccola crepa può causare il maggior danno. Il 26 agosto, la vera domanda non sarà se Nvidia batterà le stime, ma se la domanda che sostiene questi risultati sia solida quanto lasciano intendere i 36 rating di acquisto.
Leggi la storia originale 36 analisti condividono la loro previsione sul titolo NVIDIA prima degli utili di agosto di Ananda Banerjee su it.beincrypto.com