

尽管 Mattel 第二季度营收超出华尔街预期,其股价与竞争对手 Hasbro 的差距却持续扩大。关税压力及市场营销费用激增,吞噬了Mattel的利润空间。
这一业绩结果进一步拉大了与对手 Hasbro 的差距。Hasbro 在数码游戏及授权业务的持续投入持续带来回报。
报告期内,净销售额达到 11.2 亿美元,高于市场分析师普遍预计的 11 亿美元(数据引自伦敦证券交易所集团 LSEG)。调整后每股盈利仅录得 0.01 美元,低于此前预期的 0.04 美元。
关税蚕食利润空间,Mattel 股价持续落后
业绩下滑源于成本端压力,而非市场需求疲软。调整后毛利率下滑 260 个基点,降至 48.6%。公司表示,关税、通胀、特许权费用上升以及汇率波动是主要原因。
广告及推广支出同比大幅增长 57%,导致调整后运营利润同比下降 60%。尽管财报公布后,Mattel 股价盘后小幅上涨约 1%,但年内累计跌幅已达 25%。
路透社制图显示,自 2024 年 10 月以来,Mattel 股价走势与 Hasbro 和标普 500 指数的差距不断扩大。Hasbro 当前基准点位约为 143.75,标普 500 指数为 144.93,而 Mattel 已跌至 77.8。
尽管利润不及预期,首席执行官 Ynon Kreiz 仍为公司当前战略辩护。
“我们在第二季度持续推进多元化战略,专注发展以知识产权为核心的娱乐及家庭娱乐业务,并实现了强劲的净销售增长。”
Jefferies 分析师指出,鉴于今年上半年业绩稳健,叠加终端需求稳定,公司实现全年营收指引的目标越来越有保障。与此同时,分析师也警告,关税压力及品牌营销费用的持续增加,或将影响利润释放空间。
Mattel 重申了全年指引,预计 2024 年调整后每股收益将在 1.27~1.39 美元区间,销售收入同比有望增长 3%~6%。这一预期未计入未来潜在的美国关税退税相关利好。相比之下,苹果公司近期已在其季度财报中受益于关税退税。
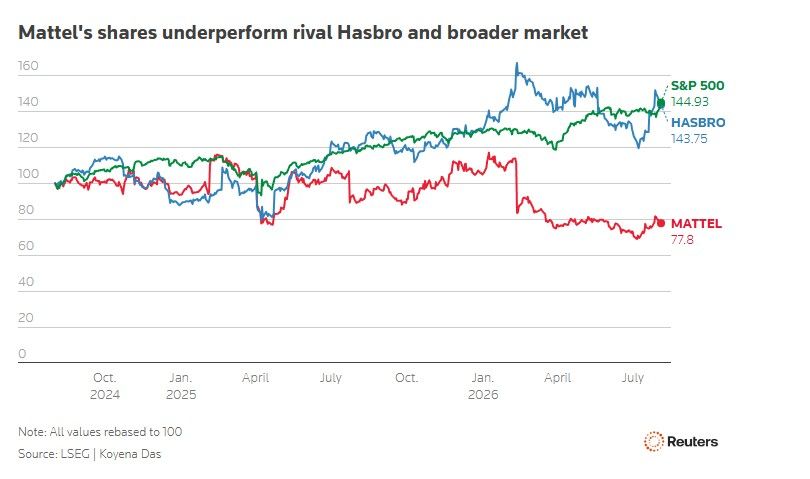 Mattel、Hasbro 及标普 500 指数股价表现对比。来源:Reuters
孩之宝数字化转型领跑行业
孩之宝(Hasbro)展现了截然不同的发展趋势。上月,这家老牌玩具制造商上调了全年营收及利润预期,理由是数字游戏需求持续强劲,以及《万智牌:聚会》(Magic: The Gathering)表现依旧坚挺。
今年以来,财报季持续出现类似现象。积极布局授权与数字化收入的企业,整体业绩普遍跑赢仍依赖传统零售销量的同行。这一趋势同样助力Magnum 冰淇淋业绩大超预期,即便面临着相似的成本压力。
与此同时,影片《蜘蛛侠:全新一天》(Spider-Man: Brand New Day)在北美首映周末斩获 3.6 亿美元票房,成功超越《复仇者联盟4:终局之战》(Avengers: Endgame)。孩之宝握有漫威(Marvel)玩具授权,其动作玩偶系列有望直接受益市场热潮。实际上,被加征关税影响的科技股中,受益于授权业务的企业,同样优于纯零售型公司。
美泰(Mattel)也在积极发力。美泰高管在财报电话会上表示,公司将自有知识产权、合作品牌以及数字游戏,作为未来增长的核心战略方向。
不过,美泰的战略升级能否缩小与孩之宝的差距,仍有赖于关税压力能否尽快缓解。
在 cn.beincrypto.com 阅读由 Phil Haunhorst 撰写的原始文章 孩之宝领跑玩具业 美泰公司落后