

Les hedge funds sont les grands investisseurs professionnels qui cherchent à surperformer le marché. Pour la première fois depuis des années, ils se montrent haussiers sur Bitcoin.
Ils ont pris cette position au travers de contrats à terme sur le Chicago Mercantile Exchange (CME), une plateforme réglementée aux États-Unis. Ce changement de cap a été signalé par CryptoQuant, une société d’analyse de données. Toutefois, deux autres graphiques laissent entendre que les véritables acheteurs ne sont pas de la partie.
Hedge funds on CME flipped net long BTC futures.
— Ki Young Ju (@ki_young_ju) August 10, 2026
This is rare. The basis trade keeps them structurally short. That's why this chart's been red for years. You can't carry trade into a net long.
The suits are betting on upside. pic.twitter.com/hG1musewVx
Ce que signifie réellement le pari des hedge funds sur Bitcoin
Les contrats à terme sur Bitcoin sont des contrats qui permettent aux traders de parier sur le prix de la pièce sans en être propriétaires. Sur le CME, la majorité de ces transactions provient de grands investisseurs professionnels.
Un régulateur américain, la Commodity Futures Trading Commission (CFTC), classe ces traders en différents groupes. Le groupe appelé « leveraged funds » est composé principalement de hedge funds.
Pendant des années, ce groupe était net vendeur. Être net vendeur signifie qu’il détenait plus de paris baissiers que de positions haussières. Cela ne signifiait pas qu’il anticipait une chute de Bitcoin. La plupart de ces ventes à découvert provenaient de la « basis trade ». Il s’agit d’une stratégie neutre au marché, c’est-à-dire qu’elle vise à générer un profit quelle que soit l’évolution du prix.
Dans une basis trade, un fonds achète du Bitcoin sur le marché spot, où les pièces sont acquises directement. Il vend ensuite un montant équivalent de contrats à terme CME contre ces pièces.
Les contrats à terme coûtent généralement un peu plus cher que le spot. Le fonds verrouille ce petit écart comme profit lorsque les deux prix se rejoignent à l’échéance. Puisque le fonds vend toujours des contrats à terme pour effectuer cette opération, il apparaît comme vendeur sur les marchés. C’est pourquoi ce groupe est resté net vendeur sur le plus grand marché à terme de Bitcoin au monde pendant des années.
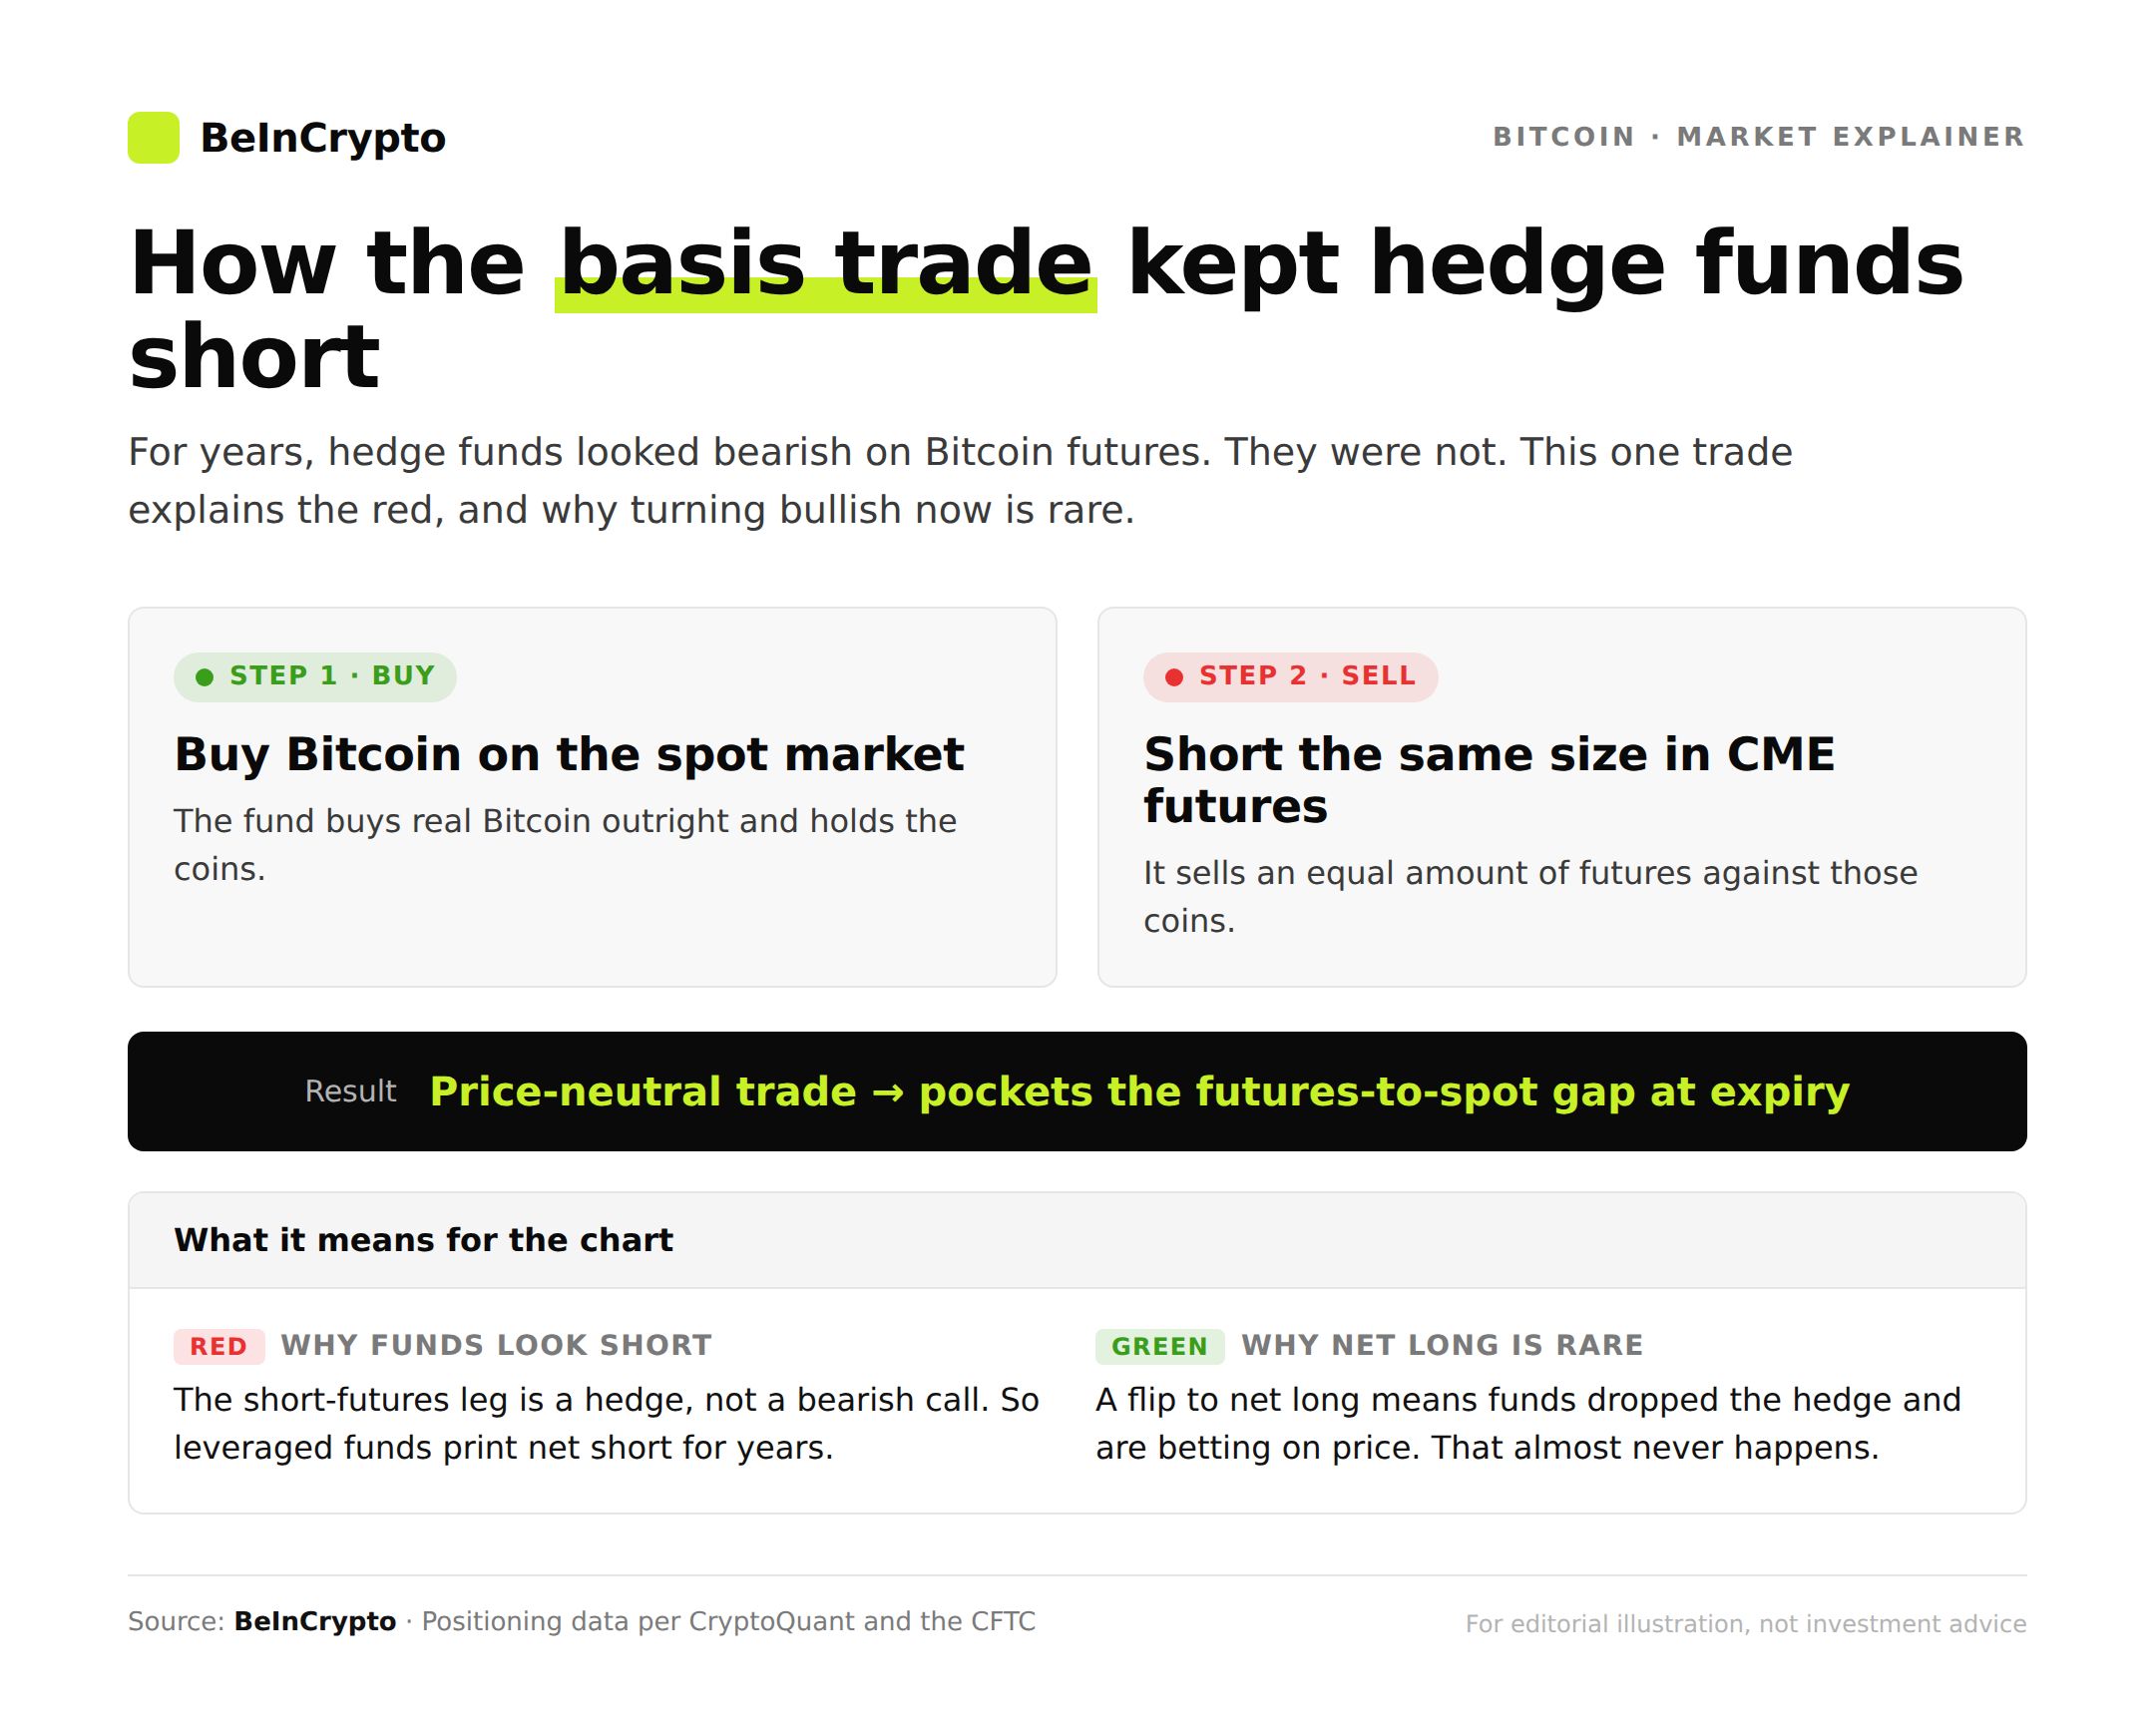 Comment la basis trade maintient les hedge funds vendeurs : BeInCrypto
Un passage en position nette acheteuse rompt avec cette habitude. Cela signifie que les fonds prennent désormais un pari haussier direct, sans se couvrir. Cette rareté explique pourquoi ce mouvement attire l'attention.
Pourquoi les acheteurs américains ne suivent pas ce mouvement
Si les grands investisseurs achetaient réellement, cela se refléterait dans la demande spot américaine. L’indicateur le plus clair pour mesurer cela est le Coinbase Premium Index.
Cet indicateur mesure si le Bitcoin s’échange plus cher sur Coinbase, un exchange américain privilégié par les institutions, que sur les plateformes étrangères. Une valeur positive signifie que les acheteurs américains sont prêts à payer plus cher. Or, actuellement, c’est l’inverse : la prime reste inférieure à zéro depuis le début du mois de mai, autour de -0,08.
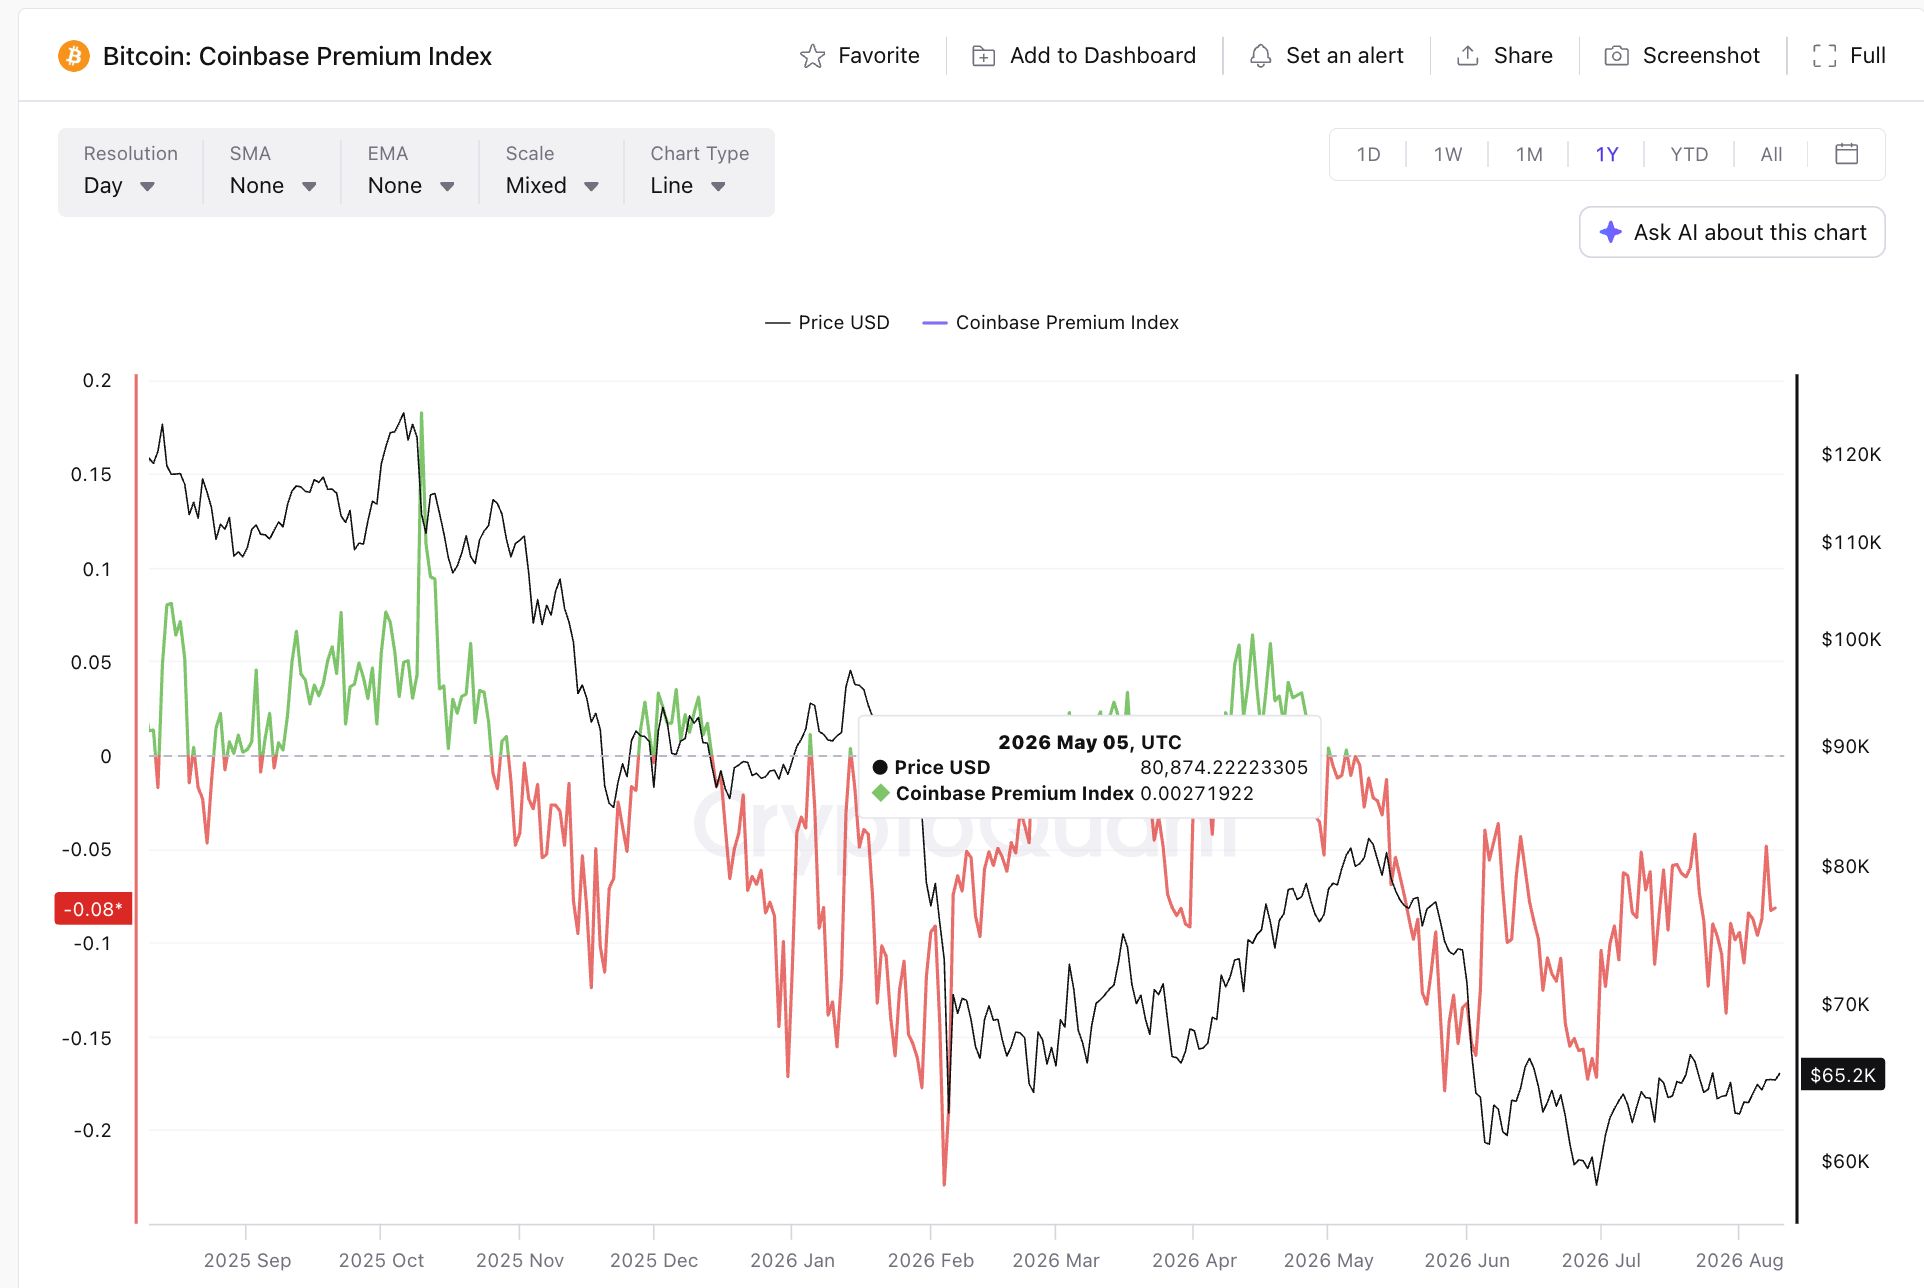 Coinbase Premium Index : CryptoQuant
La prime enregistre également des sommets et des creux de plus en plus bas depuis le 22 juillet. En d’autres termes, la demande institutionnelle américaine pour Bitcoin semble faible, et non solide.
Voilà le cœur du sujet. Les hedge funds ont pris un pari haussier sur le papier, en utilisant des contrats. Mais la prime négative montre que les grandes institutions n’achètent pas la pièce elle-même. Il y a donc une division : un groupe privilégie les positions longues sur les contrats à terme, tandis que l’autre reste en retrait.
Le marché manque de carburant pour un véritable rallye
Le dernier élément à surveiller est l’open interest. Il s’agit de la valeur totale des paris sur les contrats à terme encore ouverts sur l’ensemble du marché. Lorsque l’open interest augmente, cela signifie que de nouveaux capitaux, ou des positions à effet de levier, arrivent sur le marché. Lorsqu’il baisse, les traders se retirent.
Sur tous les exchanges, l’open interest tourne autour de 23 milliards de dollars. Cela correspond à peu près à son plus bas niveau de l’année écoulée.
Ce total a fortement chuté par rapport à environ 48 milliards en octobre dernier. Il a un peu rebondi après le creux de fin juin, autour de 20,5 milliards, mais reste faible.
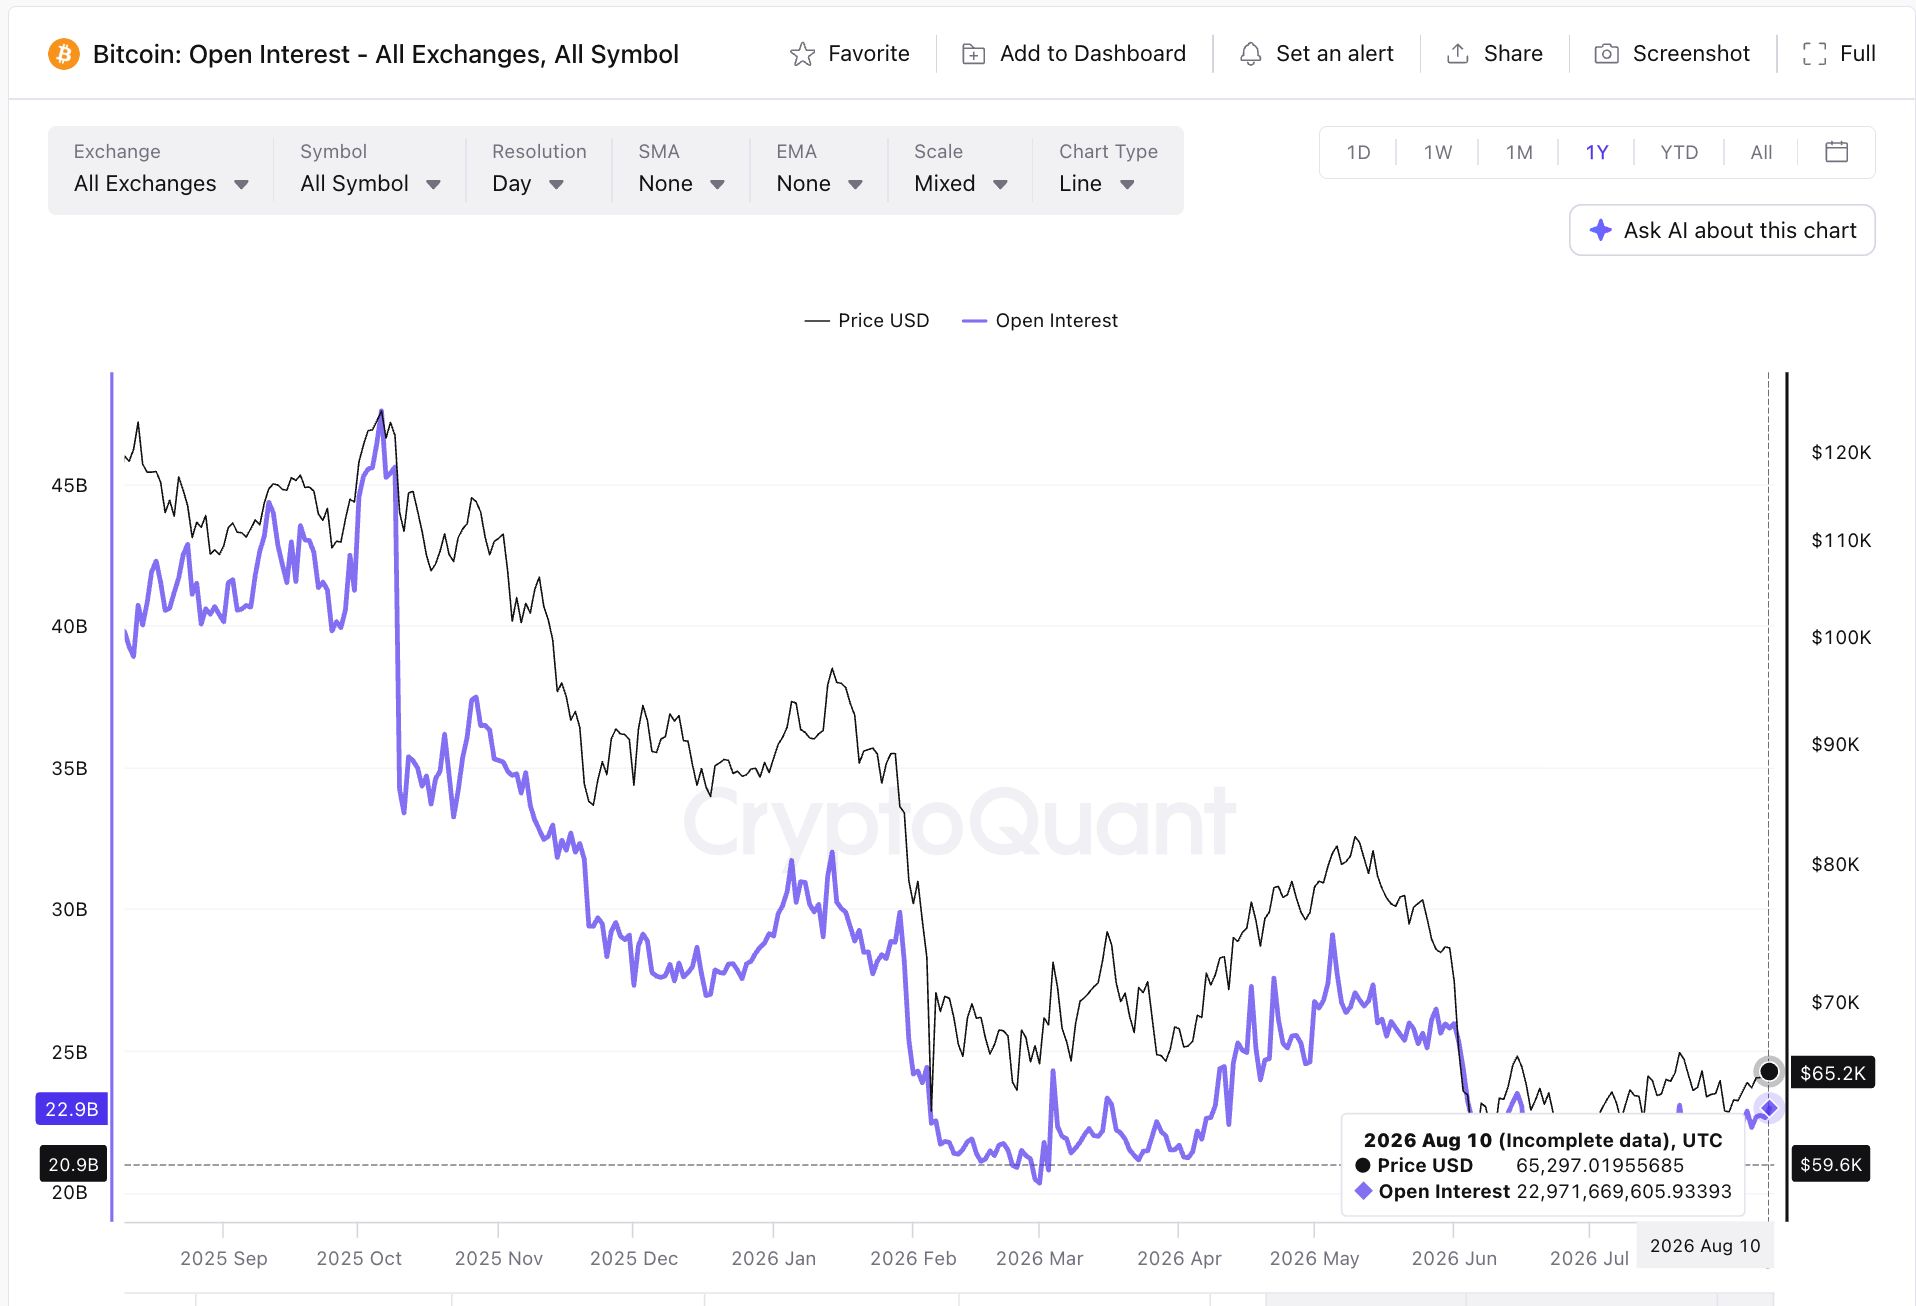 Open Interest de Bitcoin : CryptoQuant
Un open interest faible a aussi un revers : si les paris haussiers des hedge funds échouent, les ventes forcées seraient limitées. Les traders appellent cela un « long flush » ; un « flush » de petite ampleur cause peu de dégâts. Ainsi, cette valeur limitée réduit l’ampleur de la hausse possible, mais limite aussi les pertes potentielles.
Mis bout à bout, ces tendances de l’open interest expliquent la prudence actuelle. Une légère inclination haussière sans nouveaux capitaux suffit rarement à alimenter un rallye marqué.
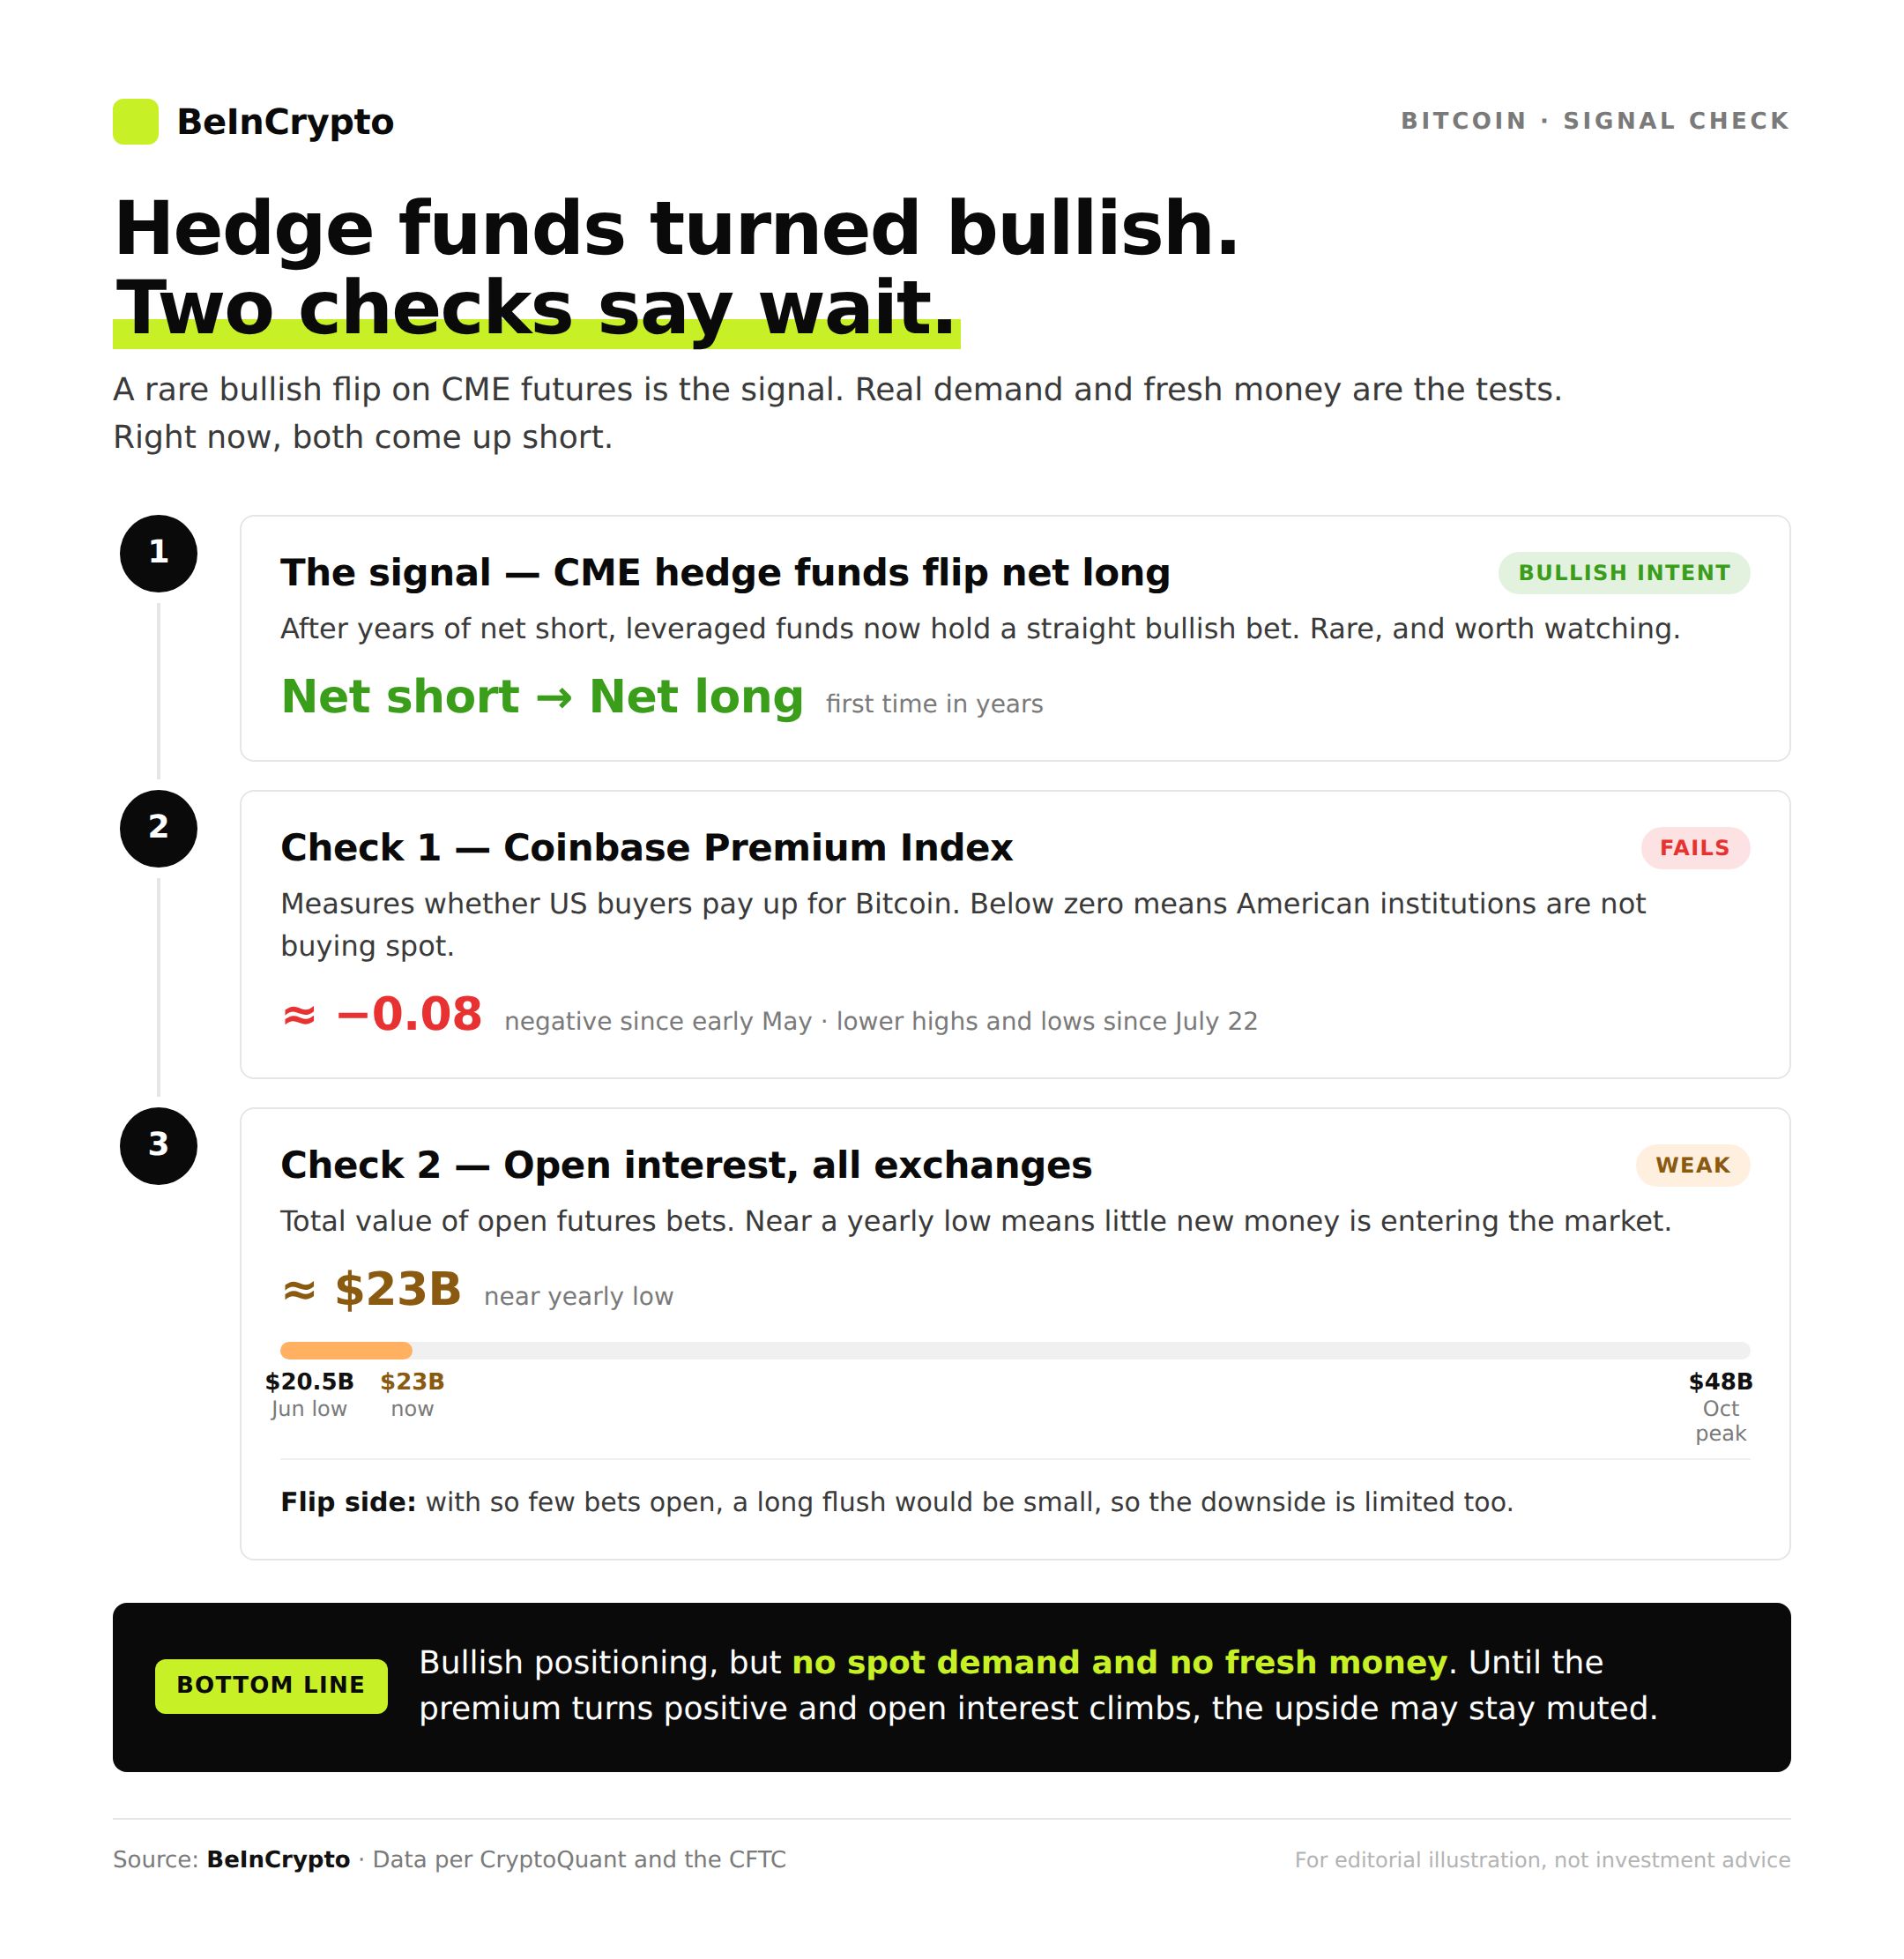 Le Signal et les deux vérifications qui échouent : BeInCrypto
Bitcoin s’échangeait autour de 65 254 $ au moment où ces données circulaient, quasiment stable sur la journée. Le revirement des hedge funds indique que les gros acteurs prennent des positions haussières. Pour l’instant, la demande américaine discrète et la faiblesse de l’open interest ne confirment pas ce pari. Un Coinbase premium positif et une remontée de l’open interest seraient le signal que le marché commence enfin à suivre les fonds.
Lisez l’article original Les hedge funds font un pari rare sur Bitcoin, mais deux graphiques invitent à patienter par Ananda Banerjee sur fr.beincrypto.com