

Şu anda herkes AI hisselerini konuşuyor. Ancak doğru hisseleri seçmek o kadar da kolay olmayabilir. Aslında 2026’nın yıldız AI hisseleri, önümüzdeki üç yıl için en iyi tercihler olmayabilir. Bu yıl chipmaker’lar öne çıktı, fakat son bir ayda paranın yönü değişmeye başladı: Artık yatırımcılar, yapılan harcamaların meyvesini verip vermeyeceğini kanıtlaması gereken şirketlere odaklanıyor.
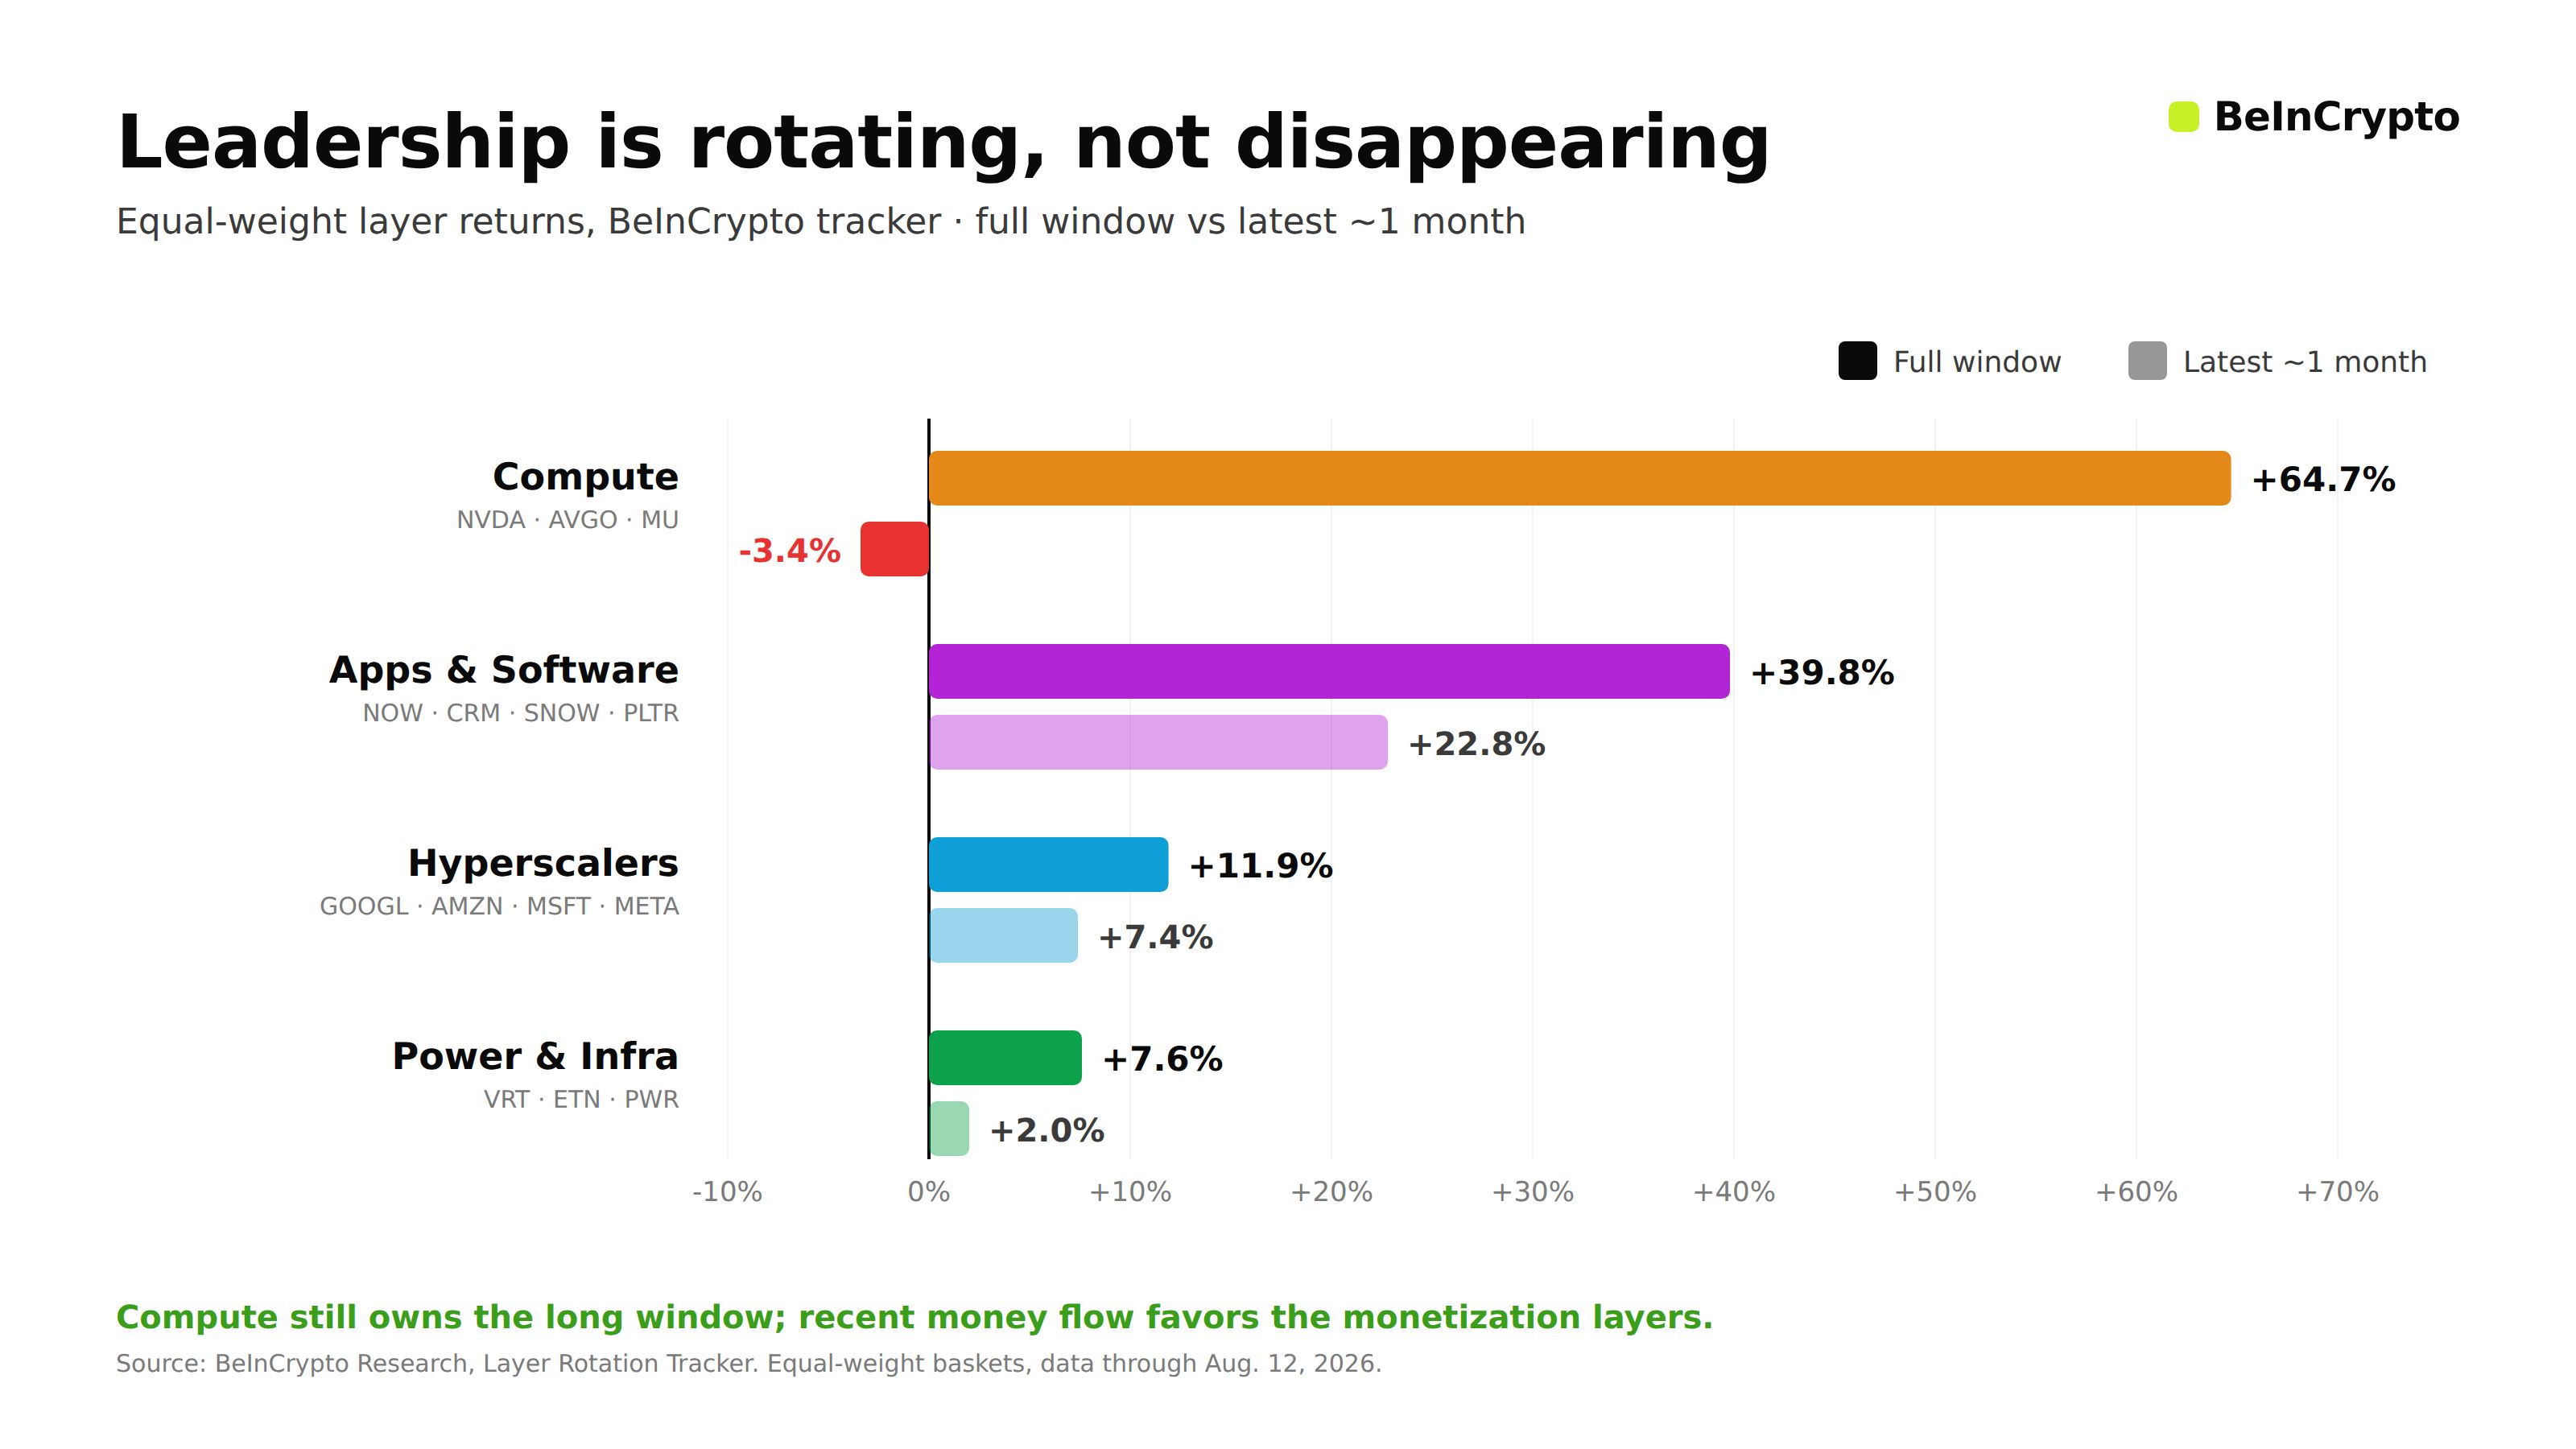
BeInCrypto’nun layer rotasyon takipçisine göre, compute hisseleri yıl genelinde %64,7 yükseldi. Fakat son bir ayda %3,4’lük gerileme yaşadı. Uygulama ve yazılım hisseleri ise %22,8 yükseldi. Asıl soru basit: Bugünün harcamalarını yarının kârına dönüştürebilecek AI hisseleri hangileri olacak?
 Layer Rotation Lider Tablosu: BeInCrypto
Grupları Anlamak: Kim, Ne Yapar?
AI yatırımları artık tek yönde hareket etmiyor. Dört ana grup oluşmuş durumda.
Compute kısmında chipmaker’lar var: Nvidia, Broadcom ve Micron. Güç ve altyapı tarafında ise veri merkezlerini besleyen ve soğutan firmalar öne çıkıyor: Vertiv, Eaton ve Quanta bunlardan bazıları.
 İki AI Hisse Grubunda Yeniden Hareketlilik: Charlie Quant Lab
Hyperscaler’lar ise bulut devlerini temsil ediyor: Alphabet, Amazon ve Microsoft. Uygulama ve yazılım tarafında, ServiceNow ve Salesforce gibi, iş dünyasına AI satan şirketler var. Her grup kendi döneminde ödüllerine kavuşuyor: İşin özü bu.
2026’da Hangi Hisseler Parladı, Neden?
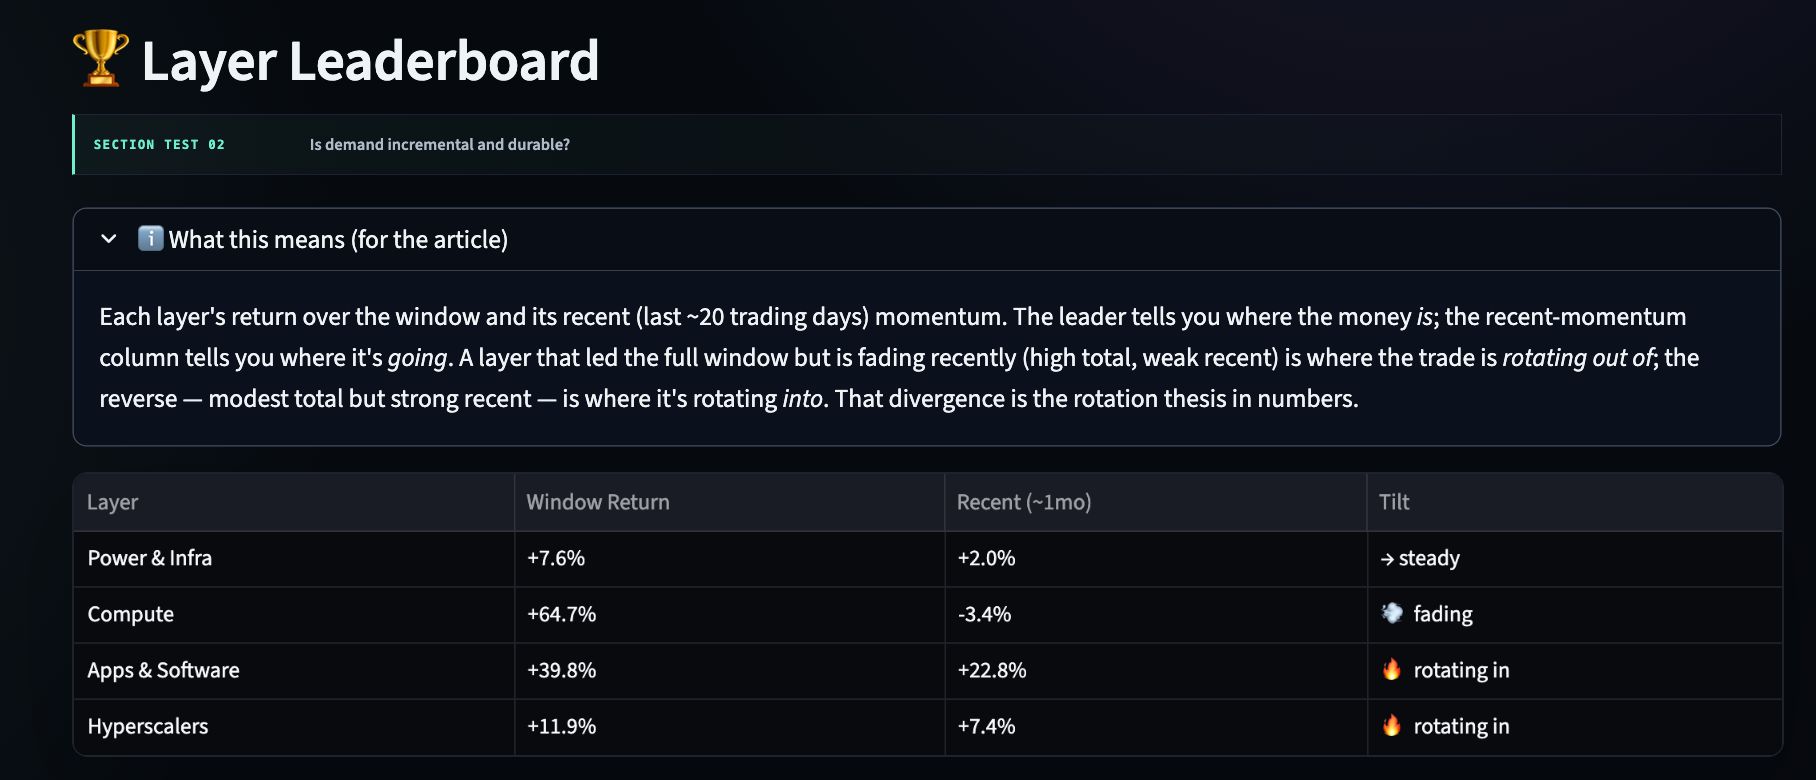
Compute grubu yani chipmaker’lar 2026’da öne çıktı, ama bu zafer genele yayılmadı. Micron (MU) en dikkat çeken kazanan oldu: 2026’da %200’ün üzerinde değer kazandı. Nedeni ise yüksek bant genişliğine sahip bellek talebi, yani AI chip’lerinin yanına dizilen hızlı belleklerin talebi, arzı çok geride bırakınca bu artış kaçınılmaz oldu. Broadcom (AVGO), büyük bulut müşterileri için hazırladığı özel AI chip’leriyle yaklaşık %20 yükseldi. Nvidia (NVDA) ise grubun en büyüğü olsa da sadece %17’lik bir artış gösterdi.
 Micron Fark Yaratıyor: BeInCrypto
Bu yüzde önemli: Nvidia tüm gruba yön veriyor. Onun veri merkezi geliri geçen çeyrekte 75,2 milyar dolara yükseldi: %92’lik artış ve Broadcom’un 10,8 milyar dolarlık AI yarı iletken gelirinin katbekat üzerinde. Satışlar hala rekor, ama hisse neredeyse yerinde sayıyor. Yani piyasa yükselişi fiyatlamış durumda. Kategorinin en büyük oyuncusu bir yerde takılırsa kolay kazançlar da o hızla söner.
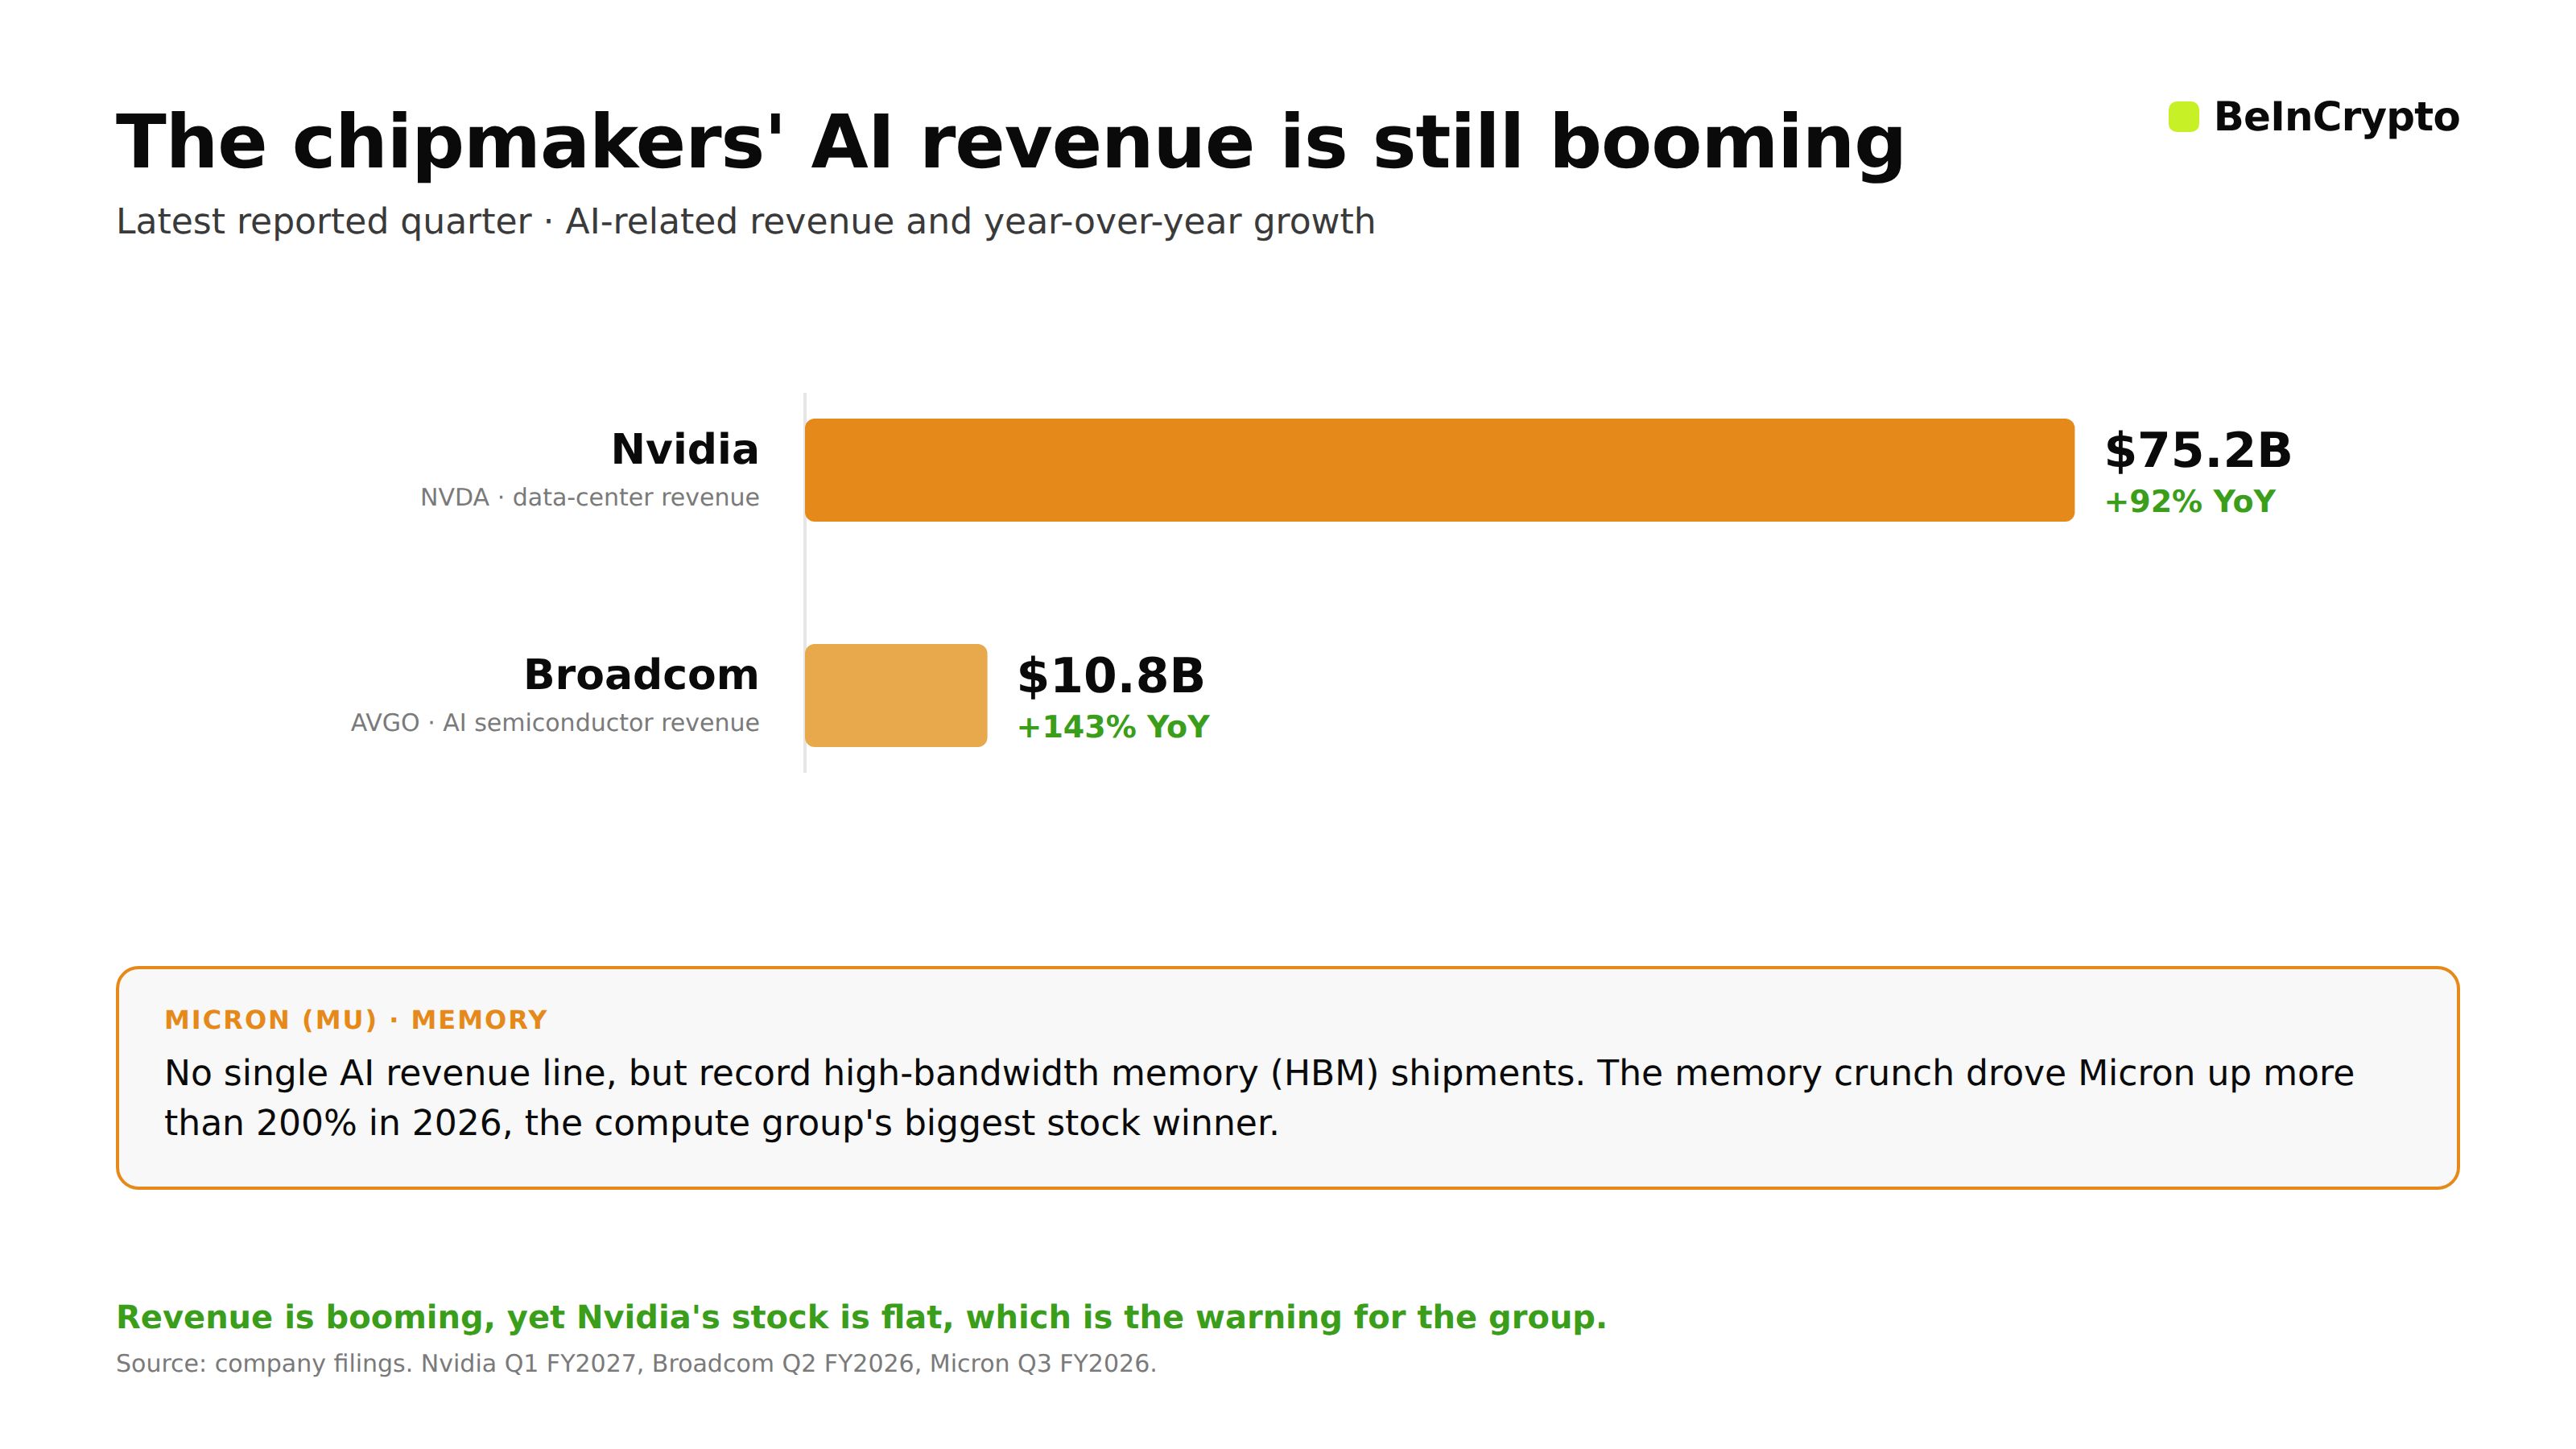 AI Yarı İletken Geliri Sıçraması: BeInCrypto
Üstelik bu liderlik çok kırılgan. Siparişlerin çoğunu birkaç büyük teknoloji şirketi veriyor, yani kategori birkaç bütçeye bağlı olarak yükselip düşüyor. Son zamanlarda bazı şirketler, Broadcom ile kendi chip’lerini tasarlıyor ve Nvidia’nın hakimiyetini zorluyor. Bellekte yaşanan %200’lük yükselişi tekrar etmek de kolay değil. Yani compute grubunu 2026’nın kazananı yapan unsurlar, harcamalar yavaşlarsa onu en savunmasız konuma yerleştiriyor.
Hangi Hisseler Kazanır: Harcamalar Neden Bu Kadar Belirleyici?
Çünkü maliyetler, gelirlerden daha hızlı artıyor. Bu şirketlerin chip’lere ve veri merkezlerine peşin harcadıkları para (capex), son dönemde şirketlerin işlerinden elde ettiği nakit akışından daha hızlı büyüyor. Bunu da varlık yönetim şirketi Apollo Global Management vurguluyor. Sonuç: elde kalan serbest nakit azalıyor. Apollo’ya göre 2025-2029 arasında toplam AI sermaye harcaması 2,7 trilyon doların üstünde gerçekleşecek. Yani yatırımcılar, bugünden ödüyor; gelir ise ileride geliyor.
Böyle analizlerden daha fazla almak ister misiniz? Editör Harsh Notariya’nın günlük bültenine buradan abone olabilirsiniz.
Hyperscaler’lar bu döngünün iki ucunda yer alıyor. Capex’i onlar harcıyor ve kendi bulut gelirleri sayesinde bunun karşılığını almak zorundalar. Eğer bulut gelirleri yavaşlarsa dert onlarda kalmıyor, çünkü chip siparişlerini de aynı şirketler geçiriyor. Sıkışıklık doğrudan Nvidia, Broadcom ve Micron’a yansıyor.
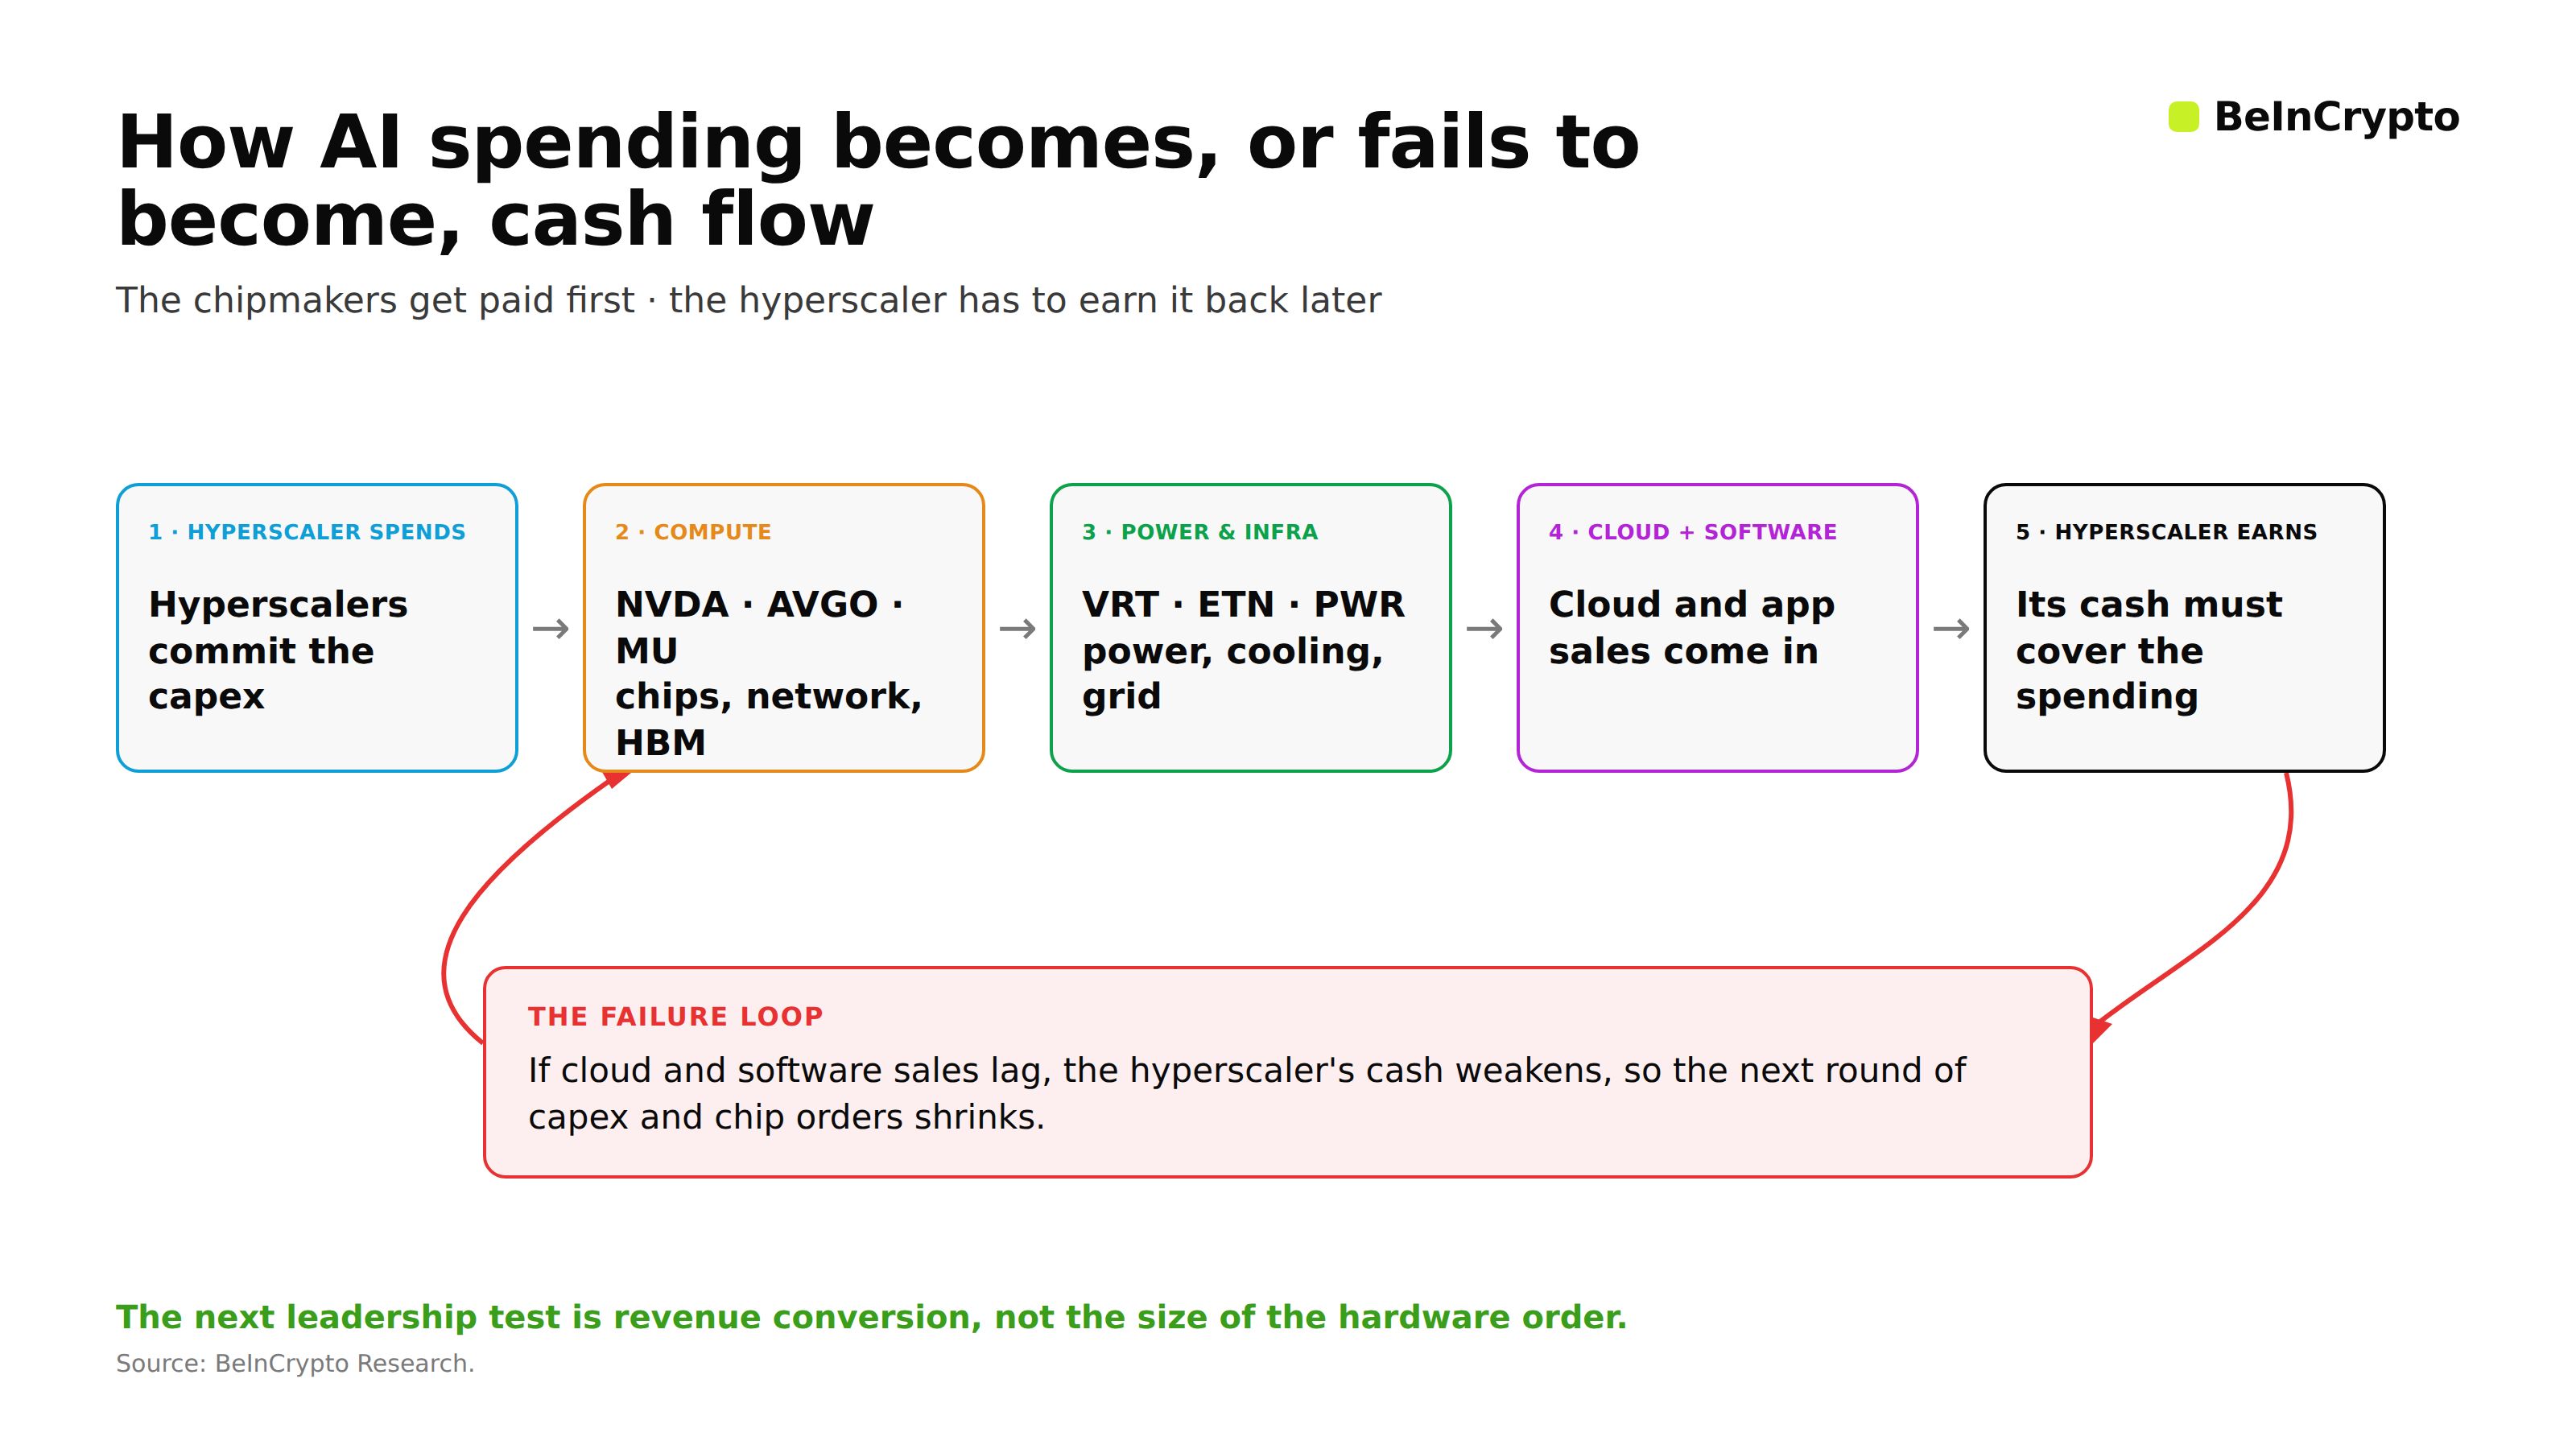 AI Harcama Döngüsü: BeInCrypto
Bu harcamalar artık sadece teknoloji sektörüyle sınırlı kalmıyor. Finans gazetecisi Frank Chaparro tarafından paylaşılan bir grafik, bu harcamanın 2019’da ABD GSYİH’sinin sadece %0,3’ü seviyesinden on yıl sonunda %3’e yaklaştığını gösteriyor. Bu oran, kripto para piyasası açısından da oldukça önemli bir büyüklüğe ulaşıyor.
Consensus expects hyperscaler capex to become a permanent feature of the economy.
— Frank Chaparro (@fintechfrank) August 6, 2026
Capex is projected to run at roughly 3% of GDP every year from 2027-2029, up from just 0.3% in 2019 and 1.4% in 2025. pic.twitter.com/wBVbqgiSL8
Elektrik ve altyapı grubu bu inşaat hamlesinden ciddi şekilde faydalanıyor. Vertiv (VRT) güç ve soğutma ekipmanı geliştiriyor ve satışlarında %24’lük büyüme sonrasında beklentilerini yukarı revize etti. Eaton (ETN) elektrik sistemlerini sağlarken siparişler %13 arttı ve biriken işler %28 büyüdü. Quanta (PWR) ise altyapıyı şebekeye bağlıyor.
Fakat bu şirketlerin hisseleri aynı anda hareket etmiyor, çünkü bu projelerin inşası yıllar sürebiliyor. Yani talep çok önce ortaya çıkıyor fakat gelir elde etmek zaman alıyor. Yazının başındaki takipçi endeksine bakıldığında grup son bir ayda yalnızca %2 yükseldi. Yani dolu sipariş defteri, hisse performansına henüz net şekilde yansımış değil.
Şu Anda En İyi AI Hisseleri Hyperscaler'lar mı?
Hyperscaler’lar öne çıkan adaylar; çünkü yapılan harcamanın asıl sahibi onlar. Bir çip bir kez satılır, fakat bulut servisi yıllar boyu fatura getirir: Yani harcanan her dolar uzun vadeli gelir üretmeye devam ediyor. Hyperscaler’lar; Alphabet (GOOGL), Amazon (AMZN) ve Microsoft (MSFT) gibi dev bulut şirketleri. Bu firmalar işlem gücünü kiralıyor ve bu yapının avantajı, bulut bölümlerinin finansal verilerinde görülüyor.
Microsoft’un Azure’u %40 büyüdü, Amazon’un AWS’i %28 büyüdü. Alphabet’in Google Cloud’u ise %48 büyüdü ve şimdiden 240 milyar dolarlık gelecek siparişi aldı. Buradan da harcamaların gelire dönmeye başladığını net şekilde görebiliyoruz.
$NVDA NVIDIA IS GOING TO DESTROY EARNINGS THIS WEEK!!! FREE COMPREHENSIVE REPORT👇
— Jose Najarro Stocks (@josenajarro) February 23, 2026
The single most important data point for Nvidia investors is this: all four hyperscalers, Meta, Alphabet, Microsoft, and Amazon, independently confirmed on their Q4 2025 earnings calls that AI… pic.twitter.com/ubwVHnWi0S
Bir diğer güçlü aday ise uygulama ve yazılım şirketleri. Çünkü bu firmalar, AI teknolojisini abonelik tabanlı servislere dönüştürüyor ve her yıl yenilenen, büyüyen gelir akışı oluşturuyor.
ServiceNow (NOW) AI ürünlerinde imzalanan kontratlarda 1 milyar doları geçti, Salesforce (CRM) ise Agentforce servislerinden 1,2 milyar dolar gelir elde etti. Ancak, burada her “büyük harcayan” şirket birbirinin aynısı sayılmaz.
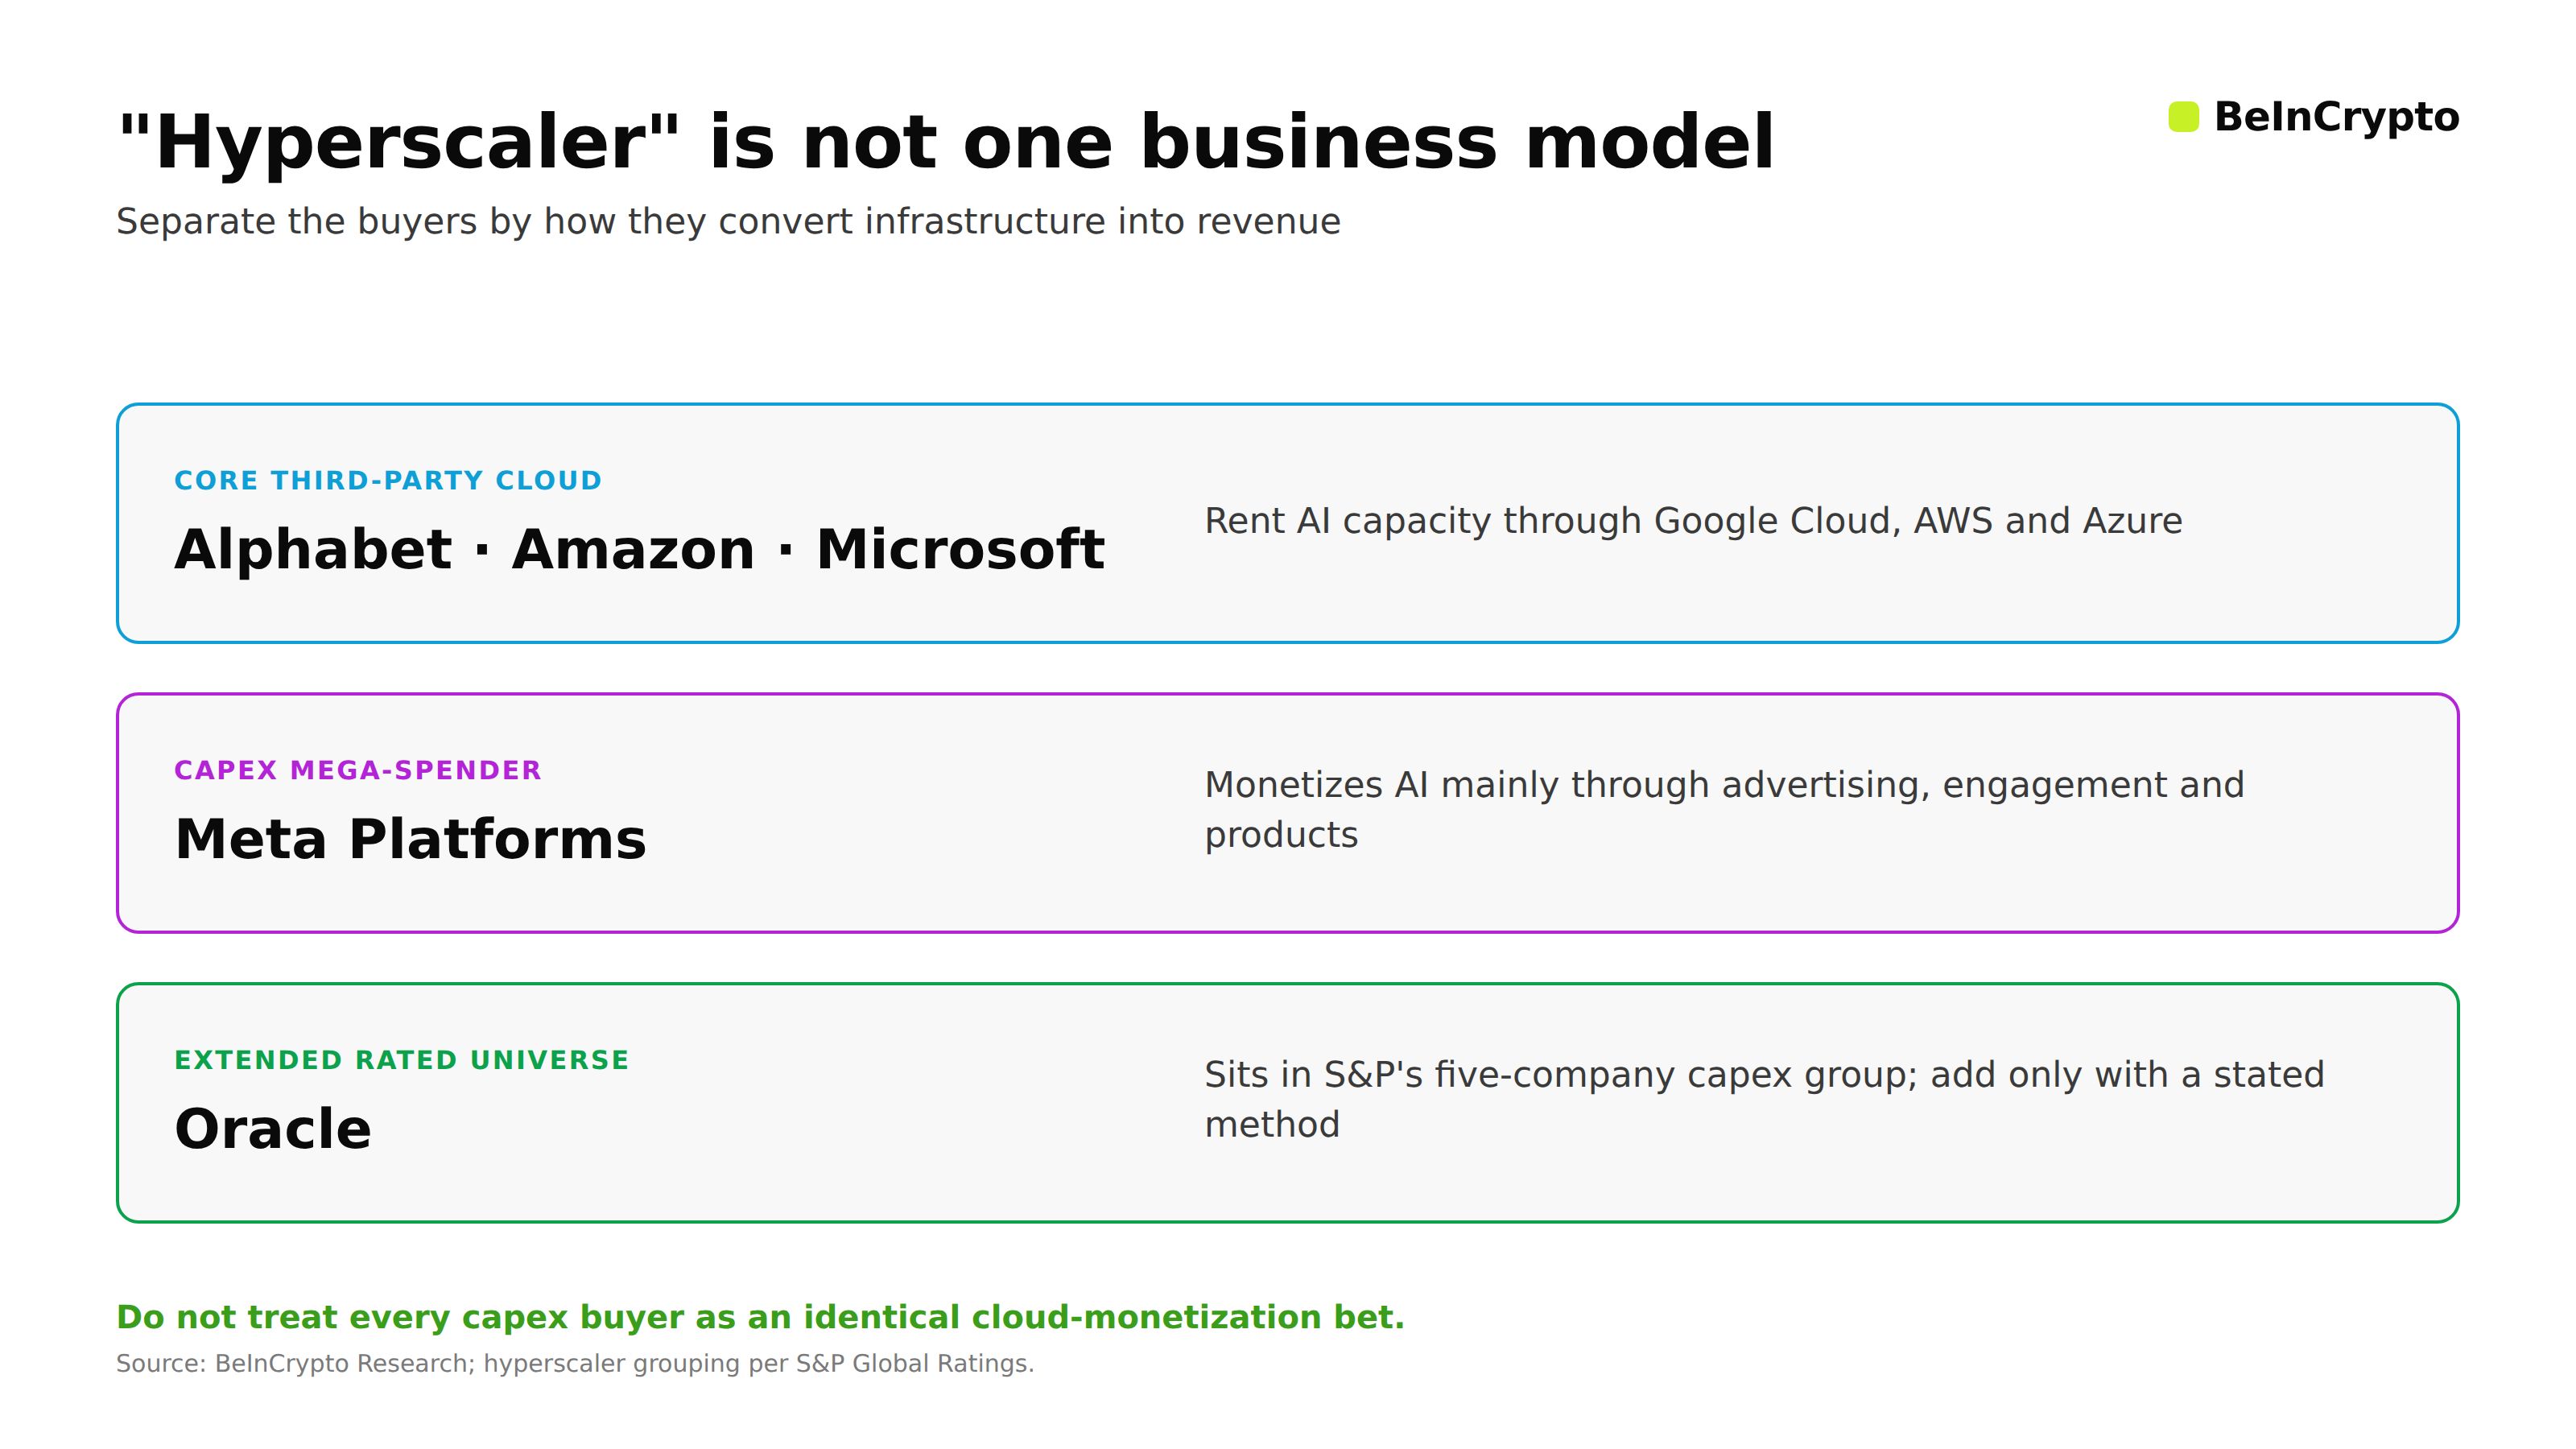 Hyperscaler İş Modellerinin Karşılaştırılması: BeInCrypto
Meta (META) da hyperscaler gibi harcama yapıyor, fakat gelirinin büyük kısmı reklamdan geliyor. Yani Meta için asıl kazanç, sunucu kiralamaktan ziyade kullanıcı etkileşimiyle ilgili. Bu nedenle biraz farklı bir “bahis” olarak görülüyor.
I don't see anything that can justify the $META valuation gap with peers.
— Oguz Erkan (@oguzerkan) June 4, 2026
It has higher revenue CAGR estimates for the next 3 years than the hyperscaler peers: $AMZN : 13.90% $MSFT : 17.20% $GOOG : 19.10% $META : 20.70%
Yet, it's trading at the lowest forward earnings multiple at… pic.twitter.com/A9iFde4NT2
2026 İçin Hangi Hisseler Uygun? 2029 İçin Kim Öne Çıkıyor?
Burada işin özeti şu: 2026 için, çip üreticileri hâlâ önde; çünkü bileşenlerdeki arz sıkıntısı sürüyor. Burada Micron ve Broadcom öne çıkıyor fakat Micron’daki önceki yükselişin tekrarı beklenmemeli ve Nvidia’daki yatay hareket, bu konuda erken bir uyarı niteliğinde. 2029’a gelindiğinde ise avantaj hyperscaler’lar ve yazılım tarafına kayıyor. Tabii, bu eğilim yalnızca AI gelirleri harcamalardan hızlı büyürse geçerli olur.
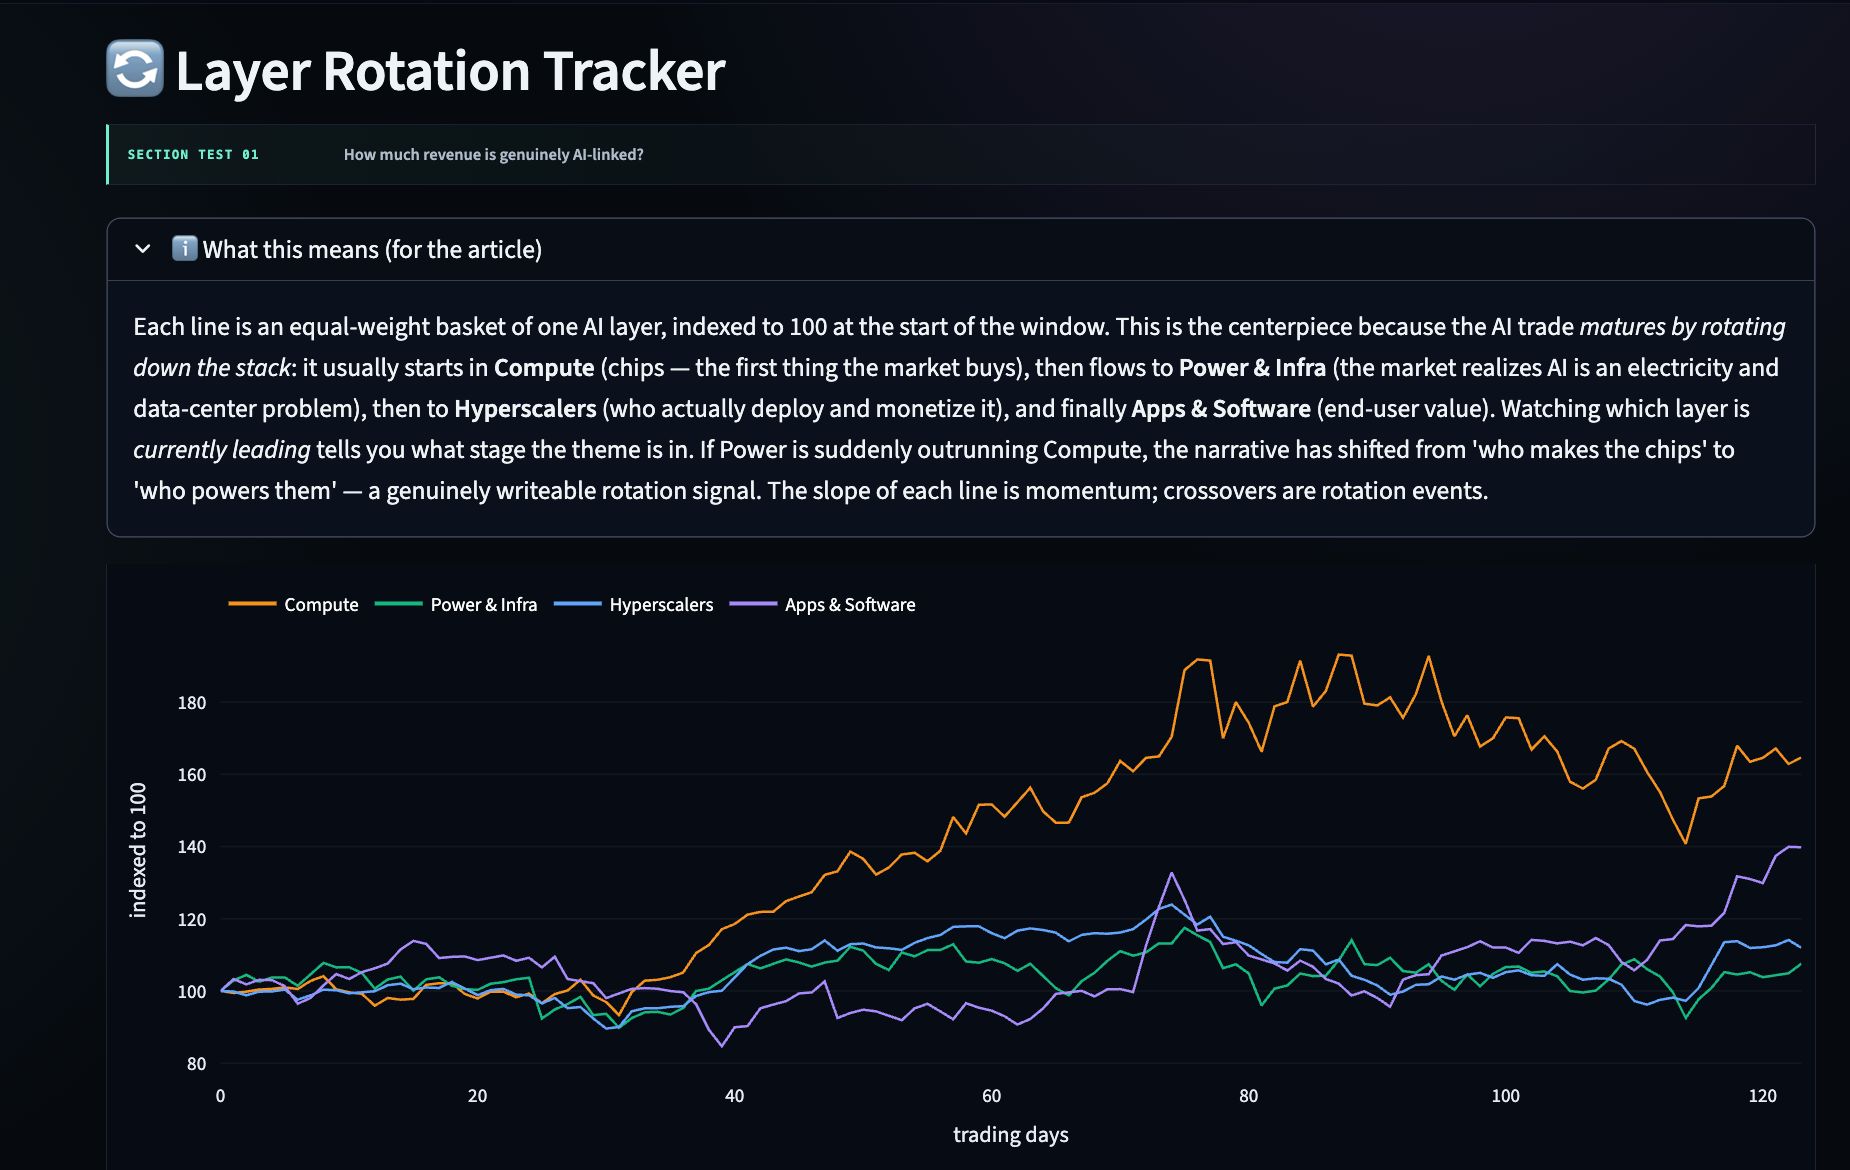 Sunucu Gücündeki Çılgın Büyüme Biraz Sakinledi: Charlie Quant Lab
Analist Görüşü: Mevcut veriler ışığında Alphabet ve Microsoft, üç yıllık bakış açısı için güçlü adaylar olarak öne çıkıyor. Çünkü bulut tarafları harcamaları hızla gelire dönüştürebiliyor. Yazılım şirketleri arasında ise Salesforce ve ServiceNow’un AI gelir sözleşmelerindeki artışa dikkat edilmeli.
Ancak bu sadece güçlü bir tahmin, garanti değil. Eğer çip talebi tekrar zirve yaparsa ve likidite sıkışırsa; 2026’daki liderlerin hâkimiyeti uzayabilir. Sonuçta kazanan, harcanan her doları en kalıcı kara dönüştürebilen şirket olacak. ‘Ayağını yorganına göre uzatmak gerekir’ diyenleri doğrular nitelikte bir tablo karşımızda!
Orijinal 2026’nın En İyi Yapay Zeka Hisseleri: Uzun Vadede Neden Riskli? hikayesini Ananda Banerjee tarafından tr.beincrypto.com ’da okuyun