

世界経済は危険な局面に入りつつあるが、世界恐慌のような崩壊は依然として起こる可能性が低い。
長期的な景気減速、さらなる株式市場の調整、主要国の一部での景気後退がより現実的なリスクとなっている。
さらに懸念されるのは、複数の問題が同時進行している点である。
ウォール街では、AIへの巨額投資が十分な利益を生むか疑問視する声がある。 中国国内経済は依然として低迷している。 中東の戦争の影響で原油価格は1バレルあたり117ドル超となった。 インフレの粘着性が高く、各国政府の財政余力も縮小しており、経済救済策に限界が生じている。これらの問題は個別ならば対応可能だが、複合すれば深刻な景気後退のリスクが増大する。
最新経済データが示すもの
金融市場の暴落と経済危機は異なる概念である。株価が30%下落しても、世界規模の恐慌には直結しない。
資産価格の下落が債務不履行や貸し渋りを引き起こし、企業が投資や雇用を削減し始めると、危険性が一段と高まる。
この初期段階の兆候は見られるが、世界規模の経済崩壊の証拠は弱い。
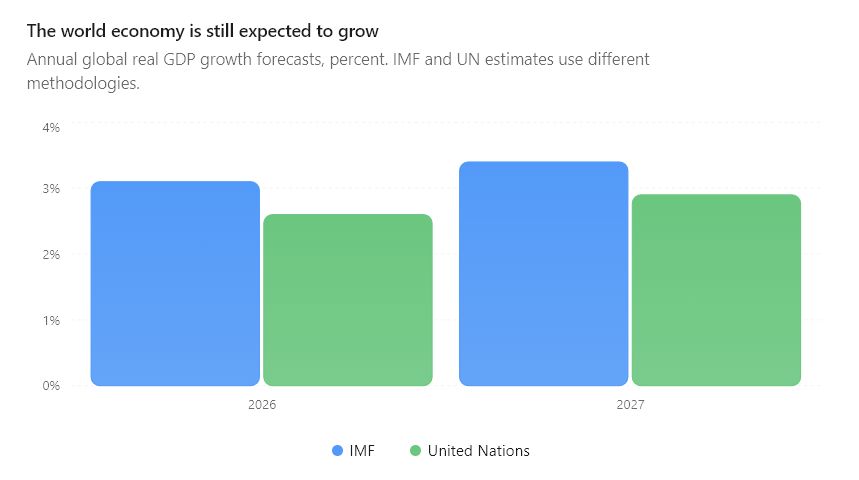
ただし、これらの予測はエネルギー供給や金融状況、投資に関する前提に依存しており、状況が悪化する可能性がある。IMFの予測は最新の市場混乱前、10月1日時点の情報を基にしている。
最大の懸念は、世界経済の成長がごく限られた分野に過度に依存し、従来の経済安全装置が圧迫されている点である。
AI経済は2027年最大のリスク
AI関連投資は米国の投資拡大に大きく寄与している。アジアの半導体メーカーの輸出、データセンター開発企業の受注も支えている。
AI関連支出が大きく減少すれば、テクノロジー株以外の幅広い産業に影響が波及する。
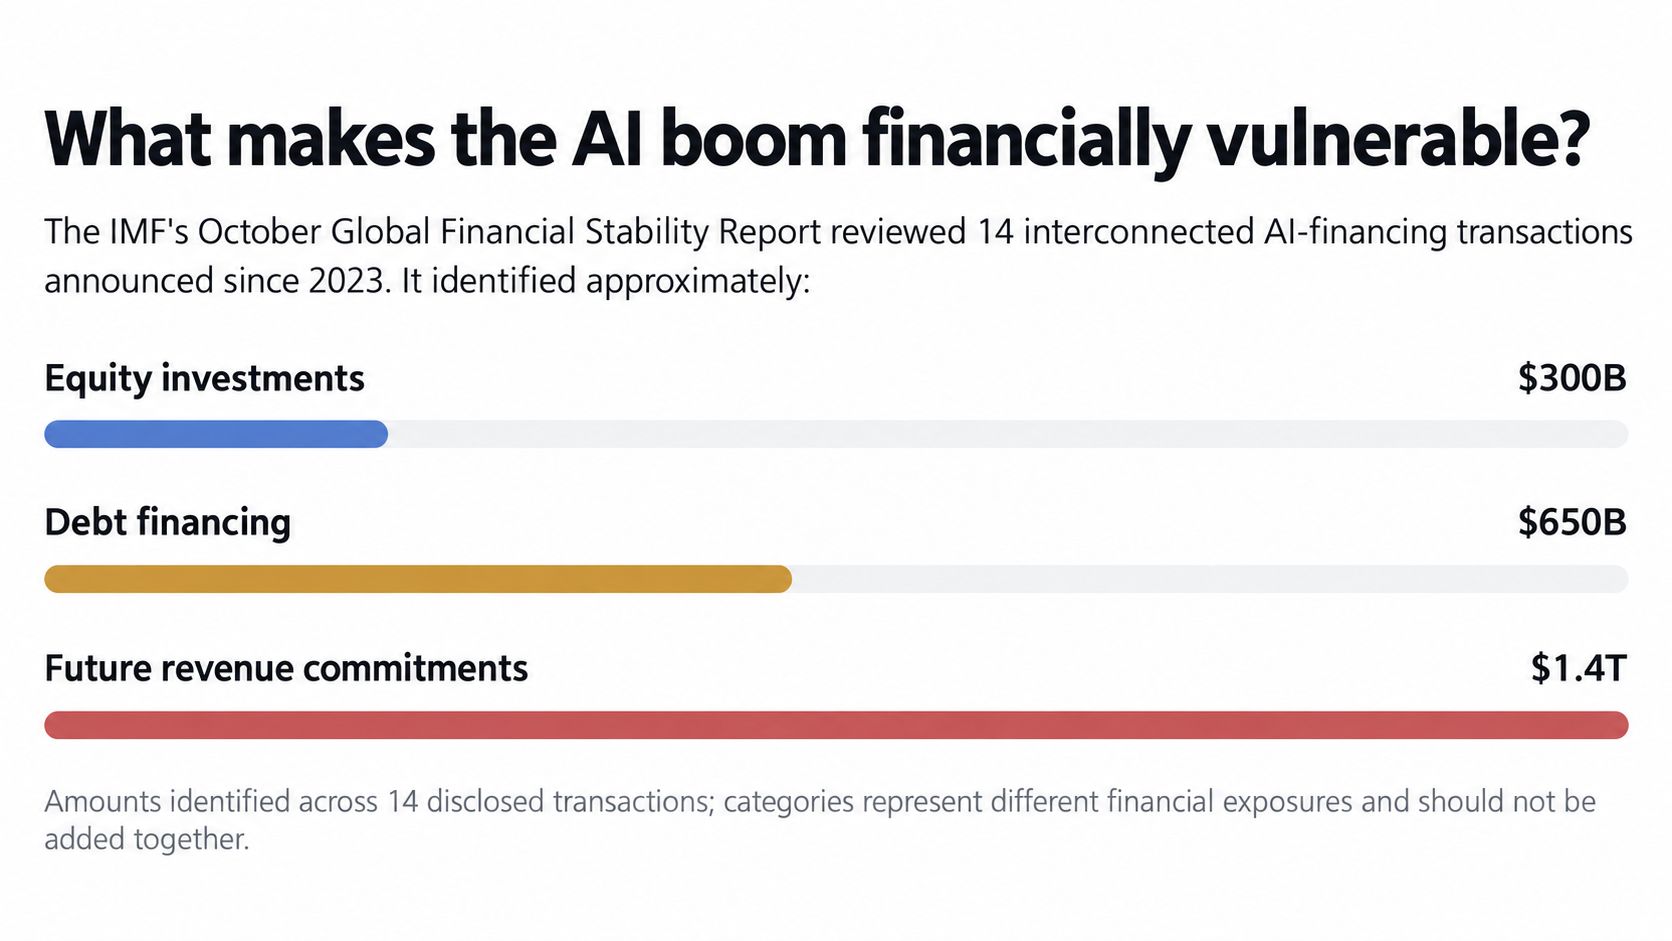
問題は資金調達の連鎖的な構造である。
AI企業は投資家から資金を調達し、その投資家から計算サービスを購入する契約を結ぶ場合がある。将来の購入が前提となり、さらなるインフラ投資や借入の正当化材料となる。
AI企業の売上が想定を下回れば、複数の企業が同時に打撃を受ける。投資家の出資価値が下がり、サービス収入も不透明となり、債権者も返済に懸念を強める。
IMFもこの資金の連鎖性が金融不安拡大の経路になると明記している。
最も警戒すべきシナリオは、AIインフラ企業の連続倒産とデータセンタープロジェクトの相次ぐ中止である。これは株価の下落を超えた経済悪化を示す。
現時点で業界全体の崩壊を示す証拠は見られない。
原油とインフレ、金融リスクの中核
第2の主要リスクは中東の紛争である。
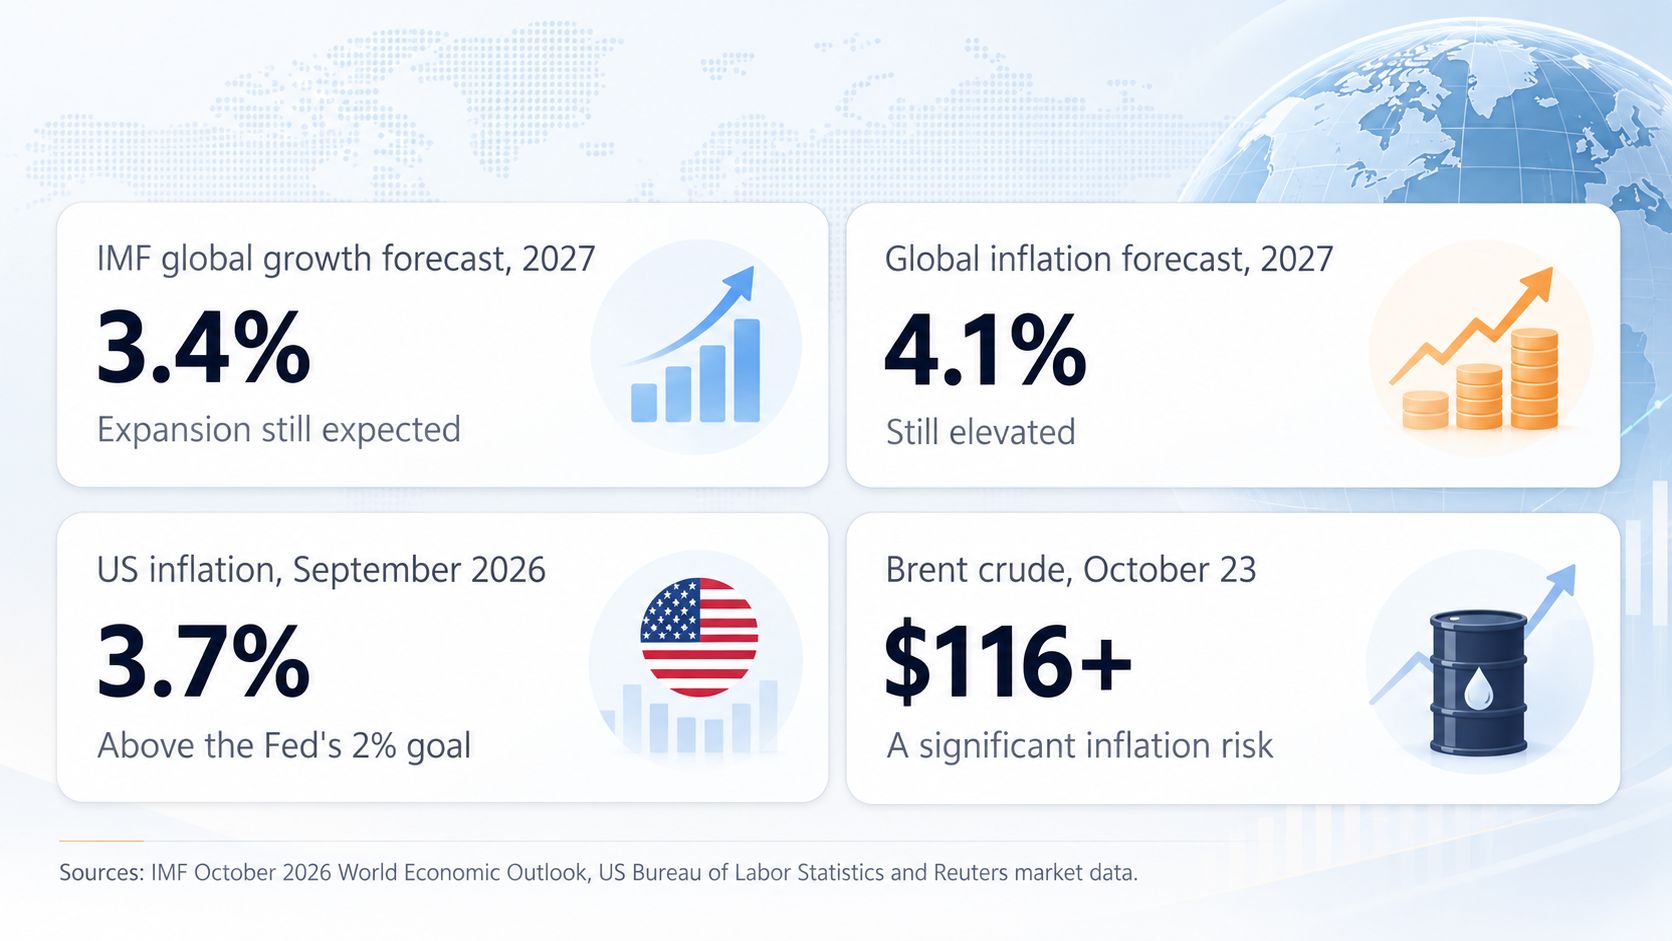
ブレント原油は10月23日時点で116〜117ドル近辺に達し、米国10年国債利回りは約5%で推移した。
この2つの指標は中央銀行にとって悩ましい状況を生む。
企業が顧客を失い、失業率が上昇し始めた場合の影響を考えてみたい。
通常であれば、中央銀行は金利を引き下げることで対応できる。資金調達コストが下がれば家計や企業の負担は軽減される。
しかし、原油高が続きインフレ率が高止まりすれば、積極的な利下げはインフレ圧力を強めかねない。
President Trump keeps boasting that the Strait of Hormuz is open and that more oil is coming out of the Strait than before the war.
— Steve Hanke (@steve_hanke) October 23, 2026
If that's true, why is the price SOARING?
SOMETHING DOESN'T ADD UP.
2+2≠5 pic.twitter.com/rjiEzEJKEY
IMFは10月時点の予測で、中東の紛争が長期化し2027年第1四半期まで原油価格が1バレル130ドルを上回れば、来年の世界成長率が0.5ポイント程度押し下げられる可能性を試算した。
中国が世界的な景気後退を引き起こすのか
中国経済の問題は、同国が世界有数の製造拠点であり、主要な原材料消費国でもあるため、特に重要である。
不動産危機によって家計の信頼感は低下。消費の弱さが企業収益の抑制要因となり、企業間の価格競争も激化している。
国際的な波及経路は2つ考えられる。
まず、中国の輸入減速である。中国の建設・製造分野の購買が減れば、他国の資源・素材供給企業や輸出業者が打撃を受ける。
次に、輸出競争の激化がある。内需が落ち込んだ中国メーカーが海外市場の開拓を強化する。
輸入国にとっては安価な製品がインフレ抑制につながる一方、自国製造業には競争圧力が高まり、貿易摩擦も増す可能性がある。
🚨 ABSOLUTE BLOODBATH IN GLOBAL MARKETS
— Bull Theory (@BullTheoryio) October 23, 2026
TRILLION has been wiped out from global stock markets from their yearly highs.
🇰🇷 South Korea: -43%, wiped out https://twitter.com/BullTheoryio/status/2113716493942956120.15T
🇮🇩 Indonesia: -42.39%, wiped out https://twitter.com/BullTheoryio/status/2113716493942956120 .40T
🇹🇷 Turkey: -29%, wiped out https://twitter.com/BullTheoryio/status/2113716493942956120 .12T
🇨🇳 China: -19%, wiped out .90T
🇭🇰 Hong… pic.twitter.com/ZKxGg5mb3e
中国経済の状況は、世界経済の成長を長期的に押し下げる要因となっている。より深刻なシナリオは、大手金融機関での無秩序な破綻や、信用供与の急速な悪化を伴う場合である。
中国は依然として銀行システムに対する国家の強い統制力と介入能力を保持している。このことが、直近の金融危機の波及を抑える役割を果たす。
ただし、経済の長期的な停滞によるコストが消えることはない。
再び世界大恐慌が発生する可能性は現時点では低い
金融システムが依然として機能していることを示す重要な指標がいくつかある。
米国の失業率は依然として低水準。 9月の失業率は4.2%。雇用の伸びは2万9000人増と弱いが、大規模な解雇はまだ発生していない。 新規失業保険申請件数も抑制。 最新の週次データでは19万4000件と、3か月ぶりの低水準となった。 広範な企業向け信用市場も機能。 米国のハイイールド社債のスプレッドは10月21日時点で3.27ポイント前後。2008年の信用危機ではほぼ20ポイントまで拡大したが、現在の水準は同様のシステム全体の信用収縮を示していない。IMFも、世界の銀行システムは全般的に耐性があると評価している。ただし、プライベートクレジットや高レバレッジ投資戦略には脆弱性があると警告している。
重要な比較対象は、むしろ2000年代初頭のITバブル崩壊に近い。現在はエネルギーやソブリン債務のリスクも加わる。
2008年型の危機は、損失が信用市場へ波及し、主要貸し手が苦境に陥り、資金調達も急速に悪化する場合に現実味を帯びる。
1930年代型の大恐慌には、経済活動のさらなる深刻かつ長期の崩壊が必要となる。
現時点の市場動向はいずれも証明していない。
September 2022. Unemployment: 5.7 million.
— Casey Donaldson (@caseyjdonaldson) October 23, 2026
September 2026. Unemployment: 7.1 million.
Up 1.4 million. Up 24%.
Inflation still high. Rates still rising. Purchasing power still falling.
Soft landing confirmed. pic.twitter.com/bp94UZBMjd
2027年に向けた4つのシナリオ
より広範な分析として、今後12~18か月を4つのシナリオに分類できる。
これらの確率推定は、現時点の証拠に基づく私見であり、予測モデルに基づくものではない。
最も現実的:市場の調整は厳しくも経済成長は継続
テクノロジー株はさらなる価格調整を受ける。生成AI関連投資の成長ペースは鈍化し、原油価格も最終的には安定。世界経済は不均一ながらも成長継続。
株式市場は引き続き変動が大きいものの、分散投資家は経済指標が明確に改善する前に回復を経験する可能性もある。
大きな下振れリスク:スタグフレーションと地域不況
高水準のエネルギー価格が持続。消費の弱含みと企業投資の縮小が続く。主要な経済圏のいずれかが景気後退入りし、世界全体の成長は弱くともプラスを維持。
株式は長期間の弱気相場入りもあり得る。中銀の景気刺激余地も限定的。
深刻な下振れ:世界同時不況と金融ストレス
生成AI投資が大幅に減少し、債務不履行が脆弱な借り手に広がる。金融機関も融資を絞る。主要経済圏で失業増と需要減が連動する。
この場合、2008年危機時のリスク資産の大幅な損失に類似した展開となる。
暗号資産市場への影響
暗号資産投資家は、グローバルな流動性変動の影響を大きく受ける可能性があるため特に注意が必要である。
ビットコインは10月23日に8万2000ドル前後で取引されていた。米国現物ビットコインETFは、10月22日に約6億3600万ドルの純流出を記録。ここ数日間の資金流入の流れが反転した。
デジタル資産プラットフォームのタロスは、ビットコインとナスダックの30日相関係数が10月22日時点で0.6程度と推計。これは直近で有意な連動性がみられるが、この関係性は時期によって変動する。
| 市場環境 | 想定される影響 |
| 生成AI主導の株価調整 | ビットコインも高い変動性が続く。損失は主に投機的なアルトコインへ集中する可能性 |
| インフレと高金利の持続 | 借入コストが高止まりし、流動性依存型の暗号資産に下押し圧力 |
| 景気後退・強制的なデレバレッジ | 投資家による現金化でビットコインやアルトコインも急落リスク |
| インフレ鎮静・流動性改善 | 暗号資産の回復には追い風となる環境が期待できる |
重要なのは、金融パニック発生時にビットコインが資産ポートフォリオを必ずしも守る存在ではないことである。
資産が希少性を根拠とする長期投資先であっても、市場全体が流動性を急ぐ状況では急落もあり得る。
2027年にかけては特にアルトコインの投資には注意が必要。流動性が弱く、主に投機需要に依存しているものが多い。中には、ビットコインが過去最高値を更新しても回復しない銘柄も出てくる。
暗号資産市場にとって今後プラスとなり得るのは、インフレが十分に収まり、金融システムの安定も維持しつつ中銀が金融緩和に踏み切れる場合である。この場合、ビットコインへの流動性環境は好転する。
ただし、金融危機時の急激な利下げは必ずしも暗号資産の即時的な上昇には結びつかない。強制的な売りが先行するケースも多い。
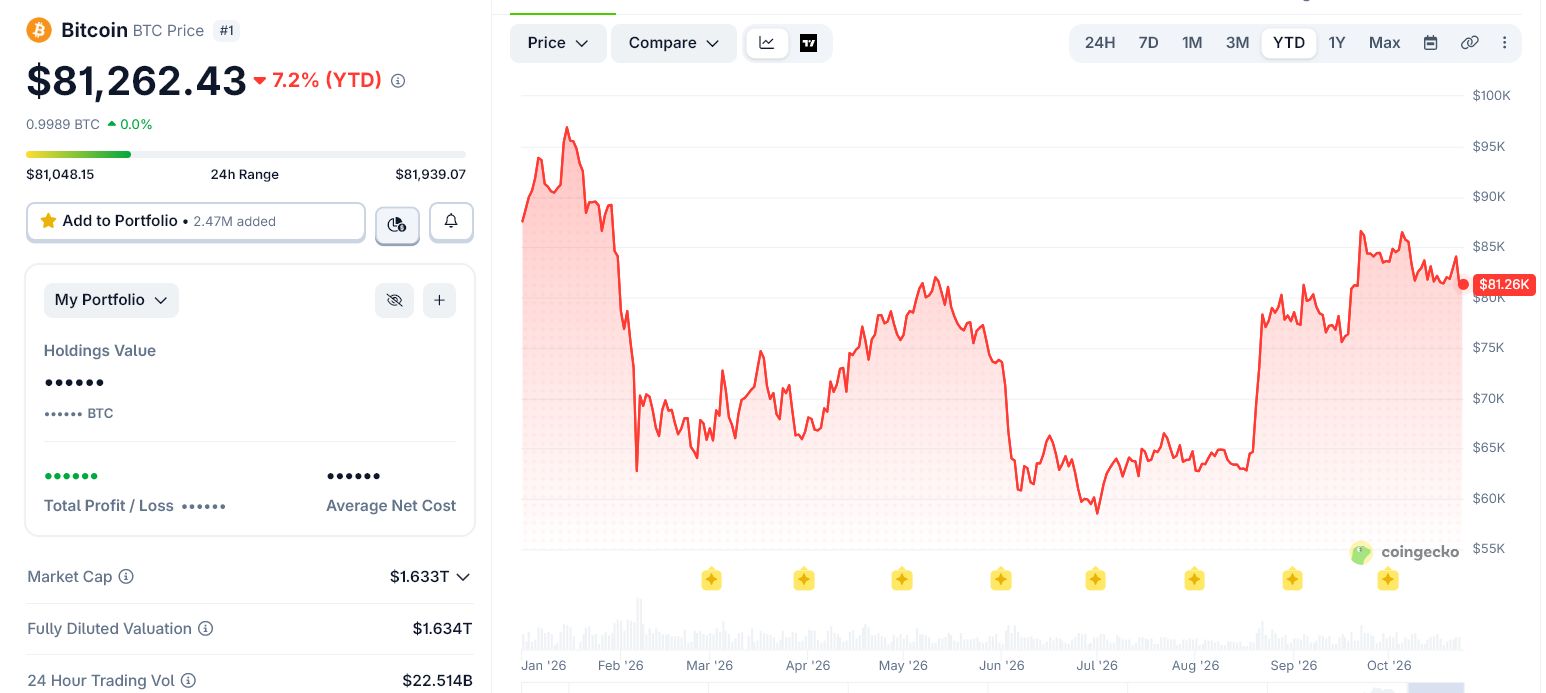 2026年のビットコイン極端な価格変動 出典: CoinGecko
2027年に注視すべき5つの警告サイン
| 指標 | 警戒感が強まる条件 |
| AI企業の収益 | 主要企業が想定利益の伸び悩みを理由にデータセンター投資を削減 |
| 原油価格 | ブレントが長期間120〜130ドルを上回る状態が継続 |
| 米国の失業率 | 4.2%から5%以上へと持続的に上昇 |
| 米社債の信用スプレッド | 米ハイイールド債のスプレッドが大幅に拡大、とくに5〜6ポイント超 |
| 銀行・プライベートクレジット | デフォルトの加速および貸し手による大幅な資金供給制限 |
これらはあくまでも監視の目安であり、明確な景気後退の引き金ではない。
原油価格の下落、与信市場の安定、企業収益の維持が揃えば、世界の経済見通しは大幅に改善する可能性がある。
jp.beincrypto.com でMohammad Shahidによるオリジナル記事 世界経済見通し2027年 金融危機再来の懸念 を読む