

SK하이닉스 주가는 화요일 종가 대비 5.67% 상승해 수요일 서울 증시 초반에 141만 7천원에 거래되었습니다. 이 반도체 업체는 분기별 사상 최대 매출인 104조 6천억 원(789억 달러)을 기록했으며, 2030년까지 메모리 부족 현상이 지속될 것이라는 전망을 내놓았습니다.
이러한 전망은 투자자들이 반도체 주식을 평가해온 방식과는 다릅니다. 골드만삭스는 한국 반도체 주식의 가치평가가 2027년 업계 이익이 65%나 감소할 것으로 가정한다고 추정했습니다.
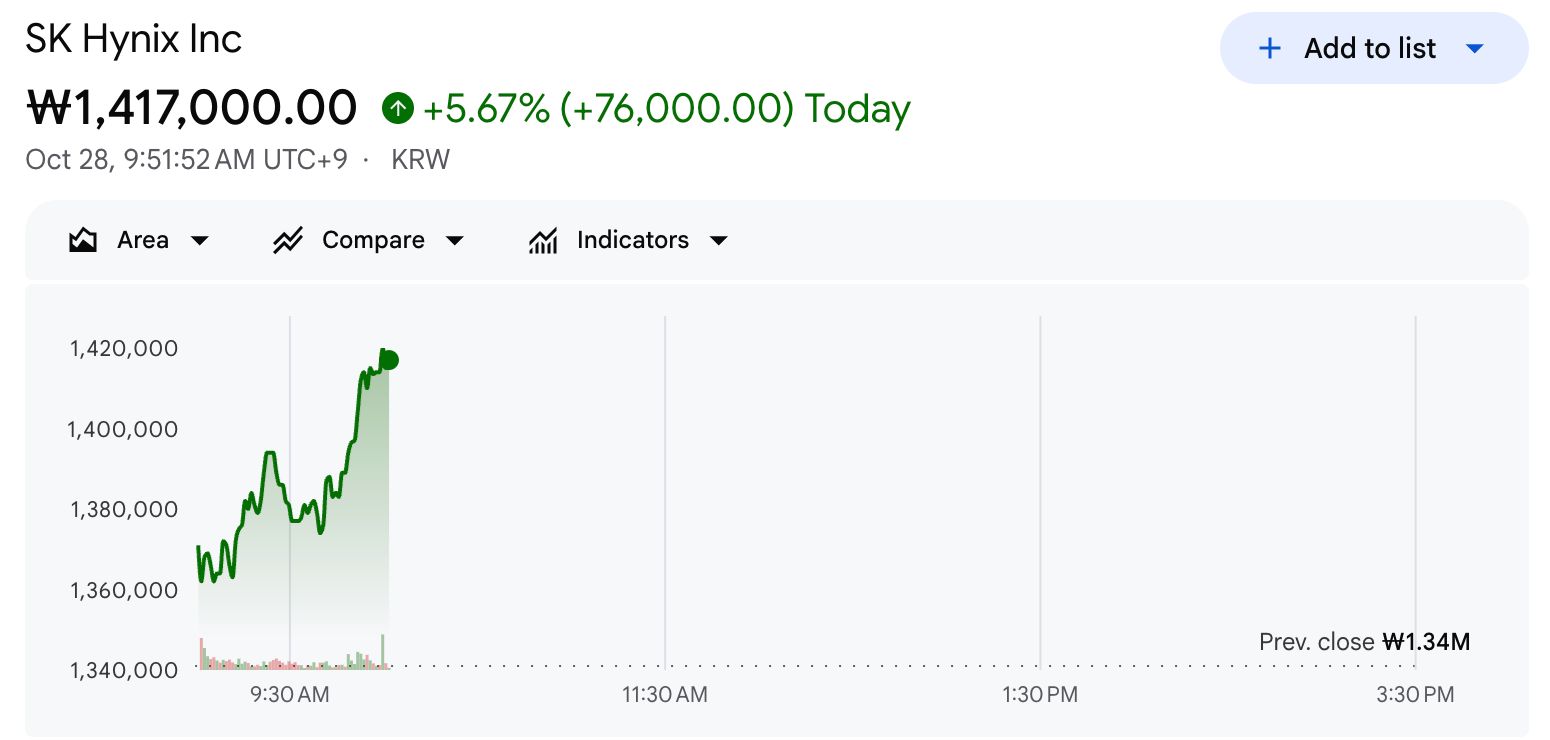 SK하이닉스 주가 일중 변동 차트, 10월 28일. 출처: Google Finance
X에서 저희를 팔로우해 최신 소식을 실시간으로 받아보십시오
SK하이닉스의 사상 최대 분기 실적은 전문가 예상과 어떻게 비교됩니까
3분기 매출은 104조 6,200억 원에 달했다고 회사가 밝혔습니다. 영업이익은 83조 3,300억 원으로 수익률이 80%에 달했습니다.
두 지표 모두 LSEG 스마트에스티메이트가 제시한 98조 3,400억 원과 76조 7,200억 원을 상회했습니다. 실적 컨퍼런스콜에서 회사는 DRAM 평균 판매가격이 2분기 대비 20%대 후반으로 상승했다고 밝혔습니다.
순이익은 부진했습니다. 직전 분기 대비 58% 감소해 39조 7,800억 원에 그쳤으며, FnGuide가 전망한 61조 2,900억 원에도 못미쳤습니다. 2분기에는 키옥시아 지분 매각에 따른 대규모 이익이 포함되어 있었습니다.
이 같은 실적은 긴 하락세 이후 발표되었습니다. SK하이닉스는 10월 23일 127만 7천원에 마감하여 52주 최고가 대비 약 57% 하락한 상태였습니다.
수요일 반등은 전반적으로 나타났습니다. 삼성전자는 화요일 종가 대비 6.98% 올랐으며, KOSPI는 4.94% 상승해 5,916.72를 기록했습니다.
이번 분기 외에도, SK하이닉스는 메모리 공급에 관한 보다 장기 전망을 실적 발표에 담았습니다.
SK하이닉스가 2030년까지 부족을 예상하는 이유
공식 보도자료에서 SK하이닉스는 2030년까지 메모리 수요가 공급을 계속 초과할 것으로 본다고 밝혔습니다. 공급 측면에서 두 가지 한계를 지적했습니다.
첨단 반도체는 기술적으로 매우 제조가 어렵습니다. 새 공장 건설에는 매우 오랜 시간이 필요합니다.수요 측면에서 회사는 인공지능에 대한 투자가 일부 대기업을 넘어 확산될 것으로 예상합니다. 일반 기업과 국가 차원의 프로젝트가 동참할 것으로 봅니다.
회사는 또한 14개 주요 고객과 장기계약(LTA)도 체결했습니다. 이 계약들은 2027년 및 2028년 생산능력의 50% 이상을 커버합니다.
계약 가격은 시장을 따라가지만, 각 고객과 합의된 범위 내에서만 결정됩니다. SK하이닉스는 이 구조가 수익성을 보호하면서도 조정의 여지를 남긴다고 말합니다.
나머지 생산능력, 즉 절반 미만은 이 계약들 외부에 있습니다. 수요 둔화가 발생하면 이 부분에서 실적에 영향을 줄 수 있습니다.
향후 전망 발표와 함께, 회사는 2026년까지 약 100조 원 규모의 주주 환원을 계획하고 있습니다. 여기에는 키옥시아 투자이익 일부로 재원 마련된 3분기 14조 원 배당이 포함됩니다.
또한 20조 원 규모의 신규 자사주 매입도 승인했습니다. 그 절반가량은 직원 보상으로 쓰일 예정이며, 100조 원 총액에는 포함되지 않습니다.
삼성전자는 목요일에 3분기 전체 실적을 발표할 예정입니다. 2027년 전망을 확인하면, SK하이닉스의 주요 경쟁사 역시 동일한 부족 현상을 예상하는지 알 수 있습니다.
YouTube 채널을 구독하셔서 리더와 기자들이 전하는 전문가 인사이트를 시청해보십시오
https://youtu.be/IcgIaeIE7LIkr.beincrypto.com 에서 Kamina Bashir의 원본 기사 SK 하이닉스, 첫 100조 분기 주가 6%↑ 읽기