

Anthropic 在第三季度录得 5.67 亿美元的运营亏损,上一季度还实现了 9.74 亿美元的运营利润。作为 Claude 的开发公司,Anthropic 在更新后的首次公开募股(IPO)招股书中披露了这一业绩转变。
尽管营收持续增长,但增速已无法抵消不断上涨的成本。以下 5 个关键数据直观展现了上市前投资者关注的核心要素。
1. 销售额达 169.6 亿美元,增速显著放缓
更新后的招股说明书显示,公司第三季度营收为 169.6 亿美元。不过,季度环比增速明显回落,仅为 46.7%,相比第二季度的 144.2% 大幅减缓。
10 月的投资者日曾显示增速放缓,随后有消息称部分投资人已将 Anthropic 的估值预期从 2 万亿美元下调至 1.5 万亿美元附近。相关报道详见此处。
模型降价以及合同折扣导致第三季度营收增量被削减约 6 亿美元。同期,运营成本增长 69.4 亿美元,远超营收增加的 54 亿美元。
关注我们的 X 账号,第一时间获取最新资讯。
2. Anthropic 计算成本高达 98.6 亿美元
在本季度 69.4 亿美元的成本增长中,计算与基础设施支出占据了 43.1 亿美元。相关费用从 55.6 亿美元上升至 98.6 亿美元,涨幅高达 77.5%。
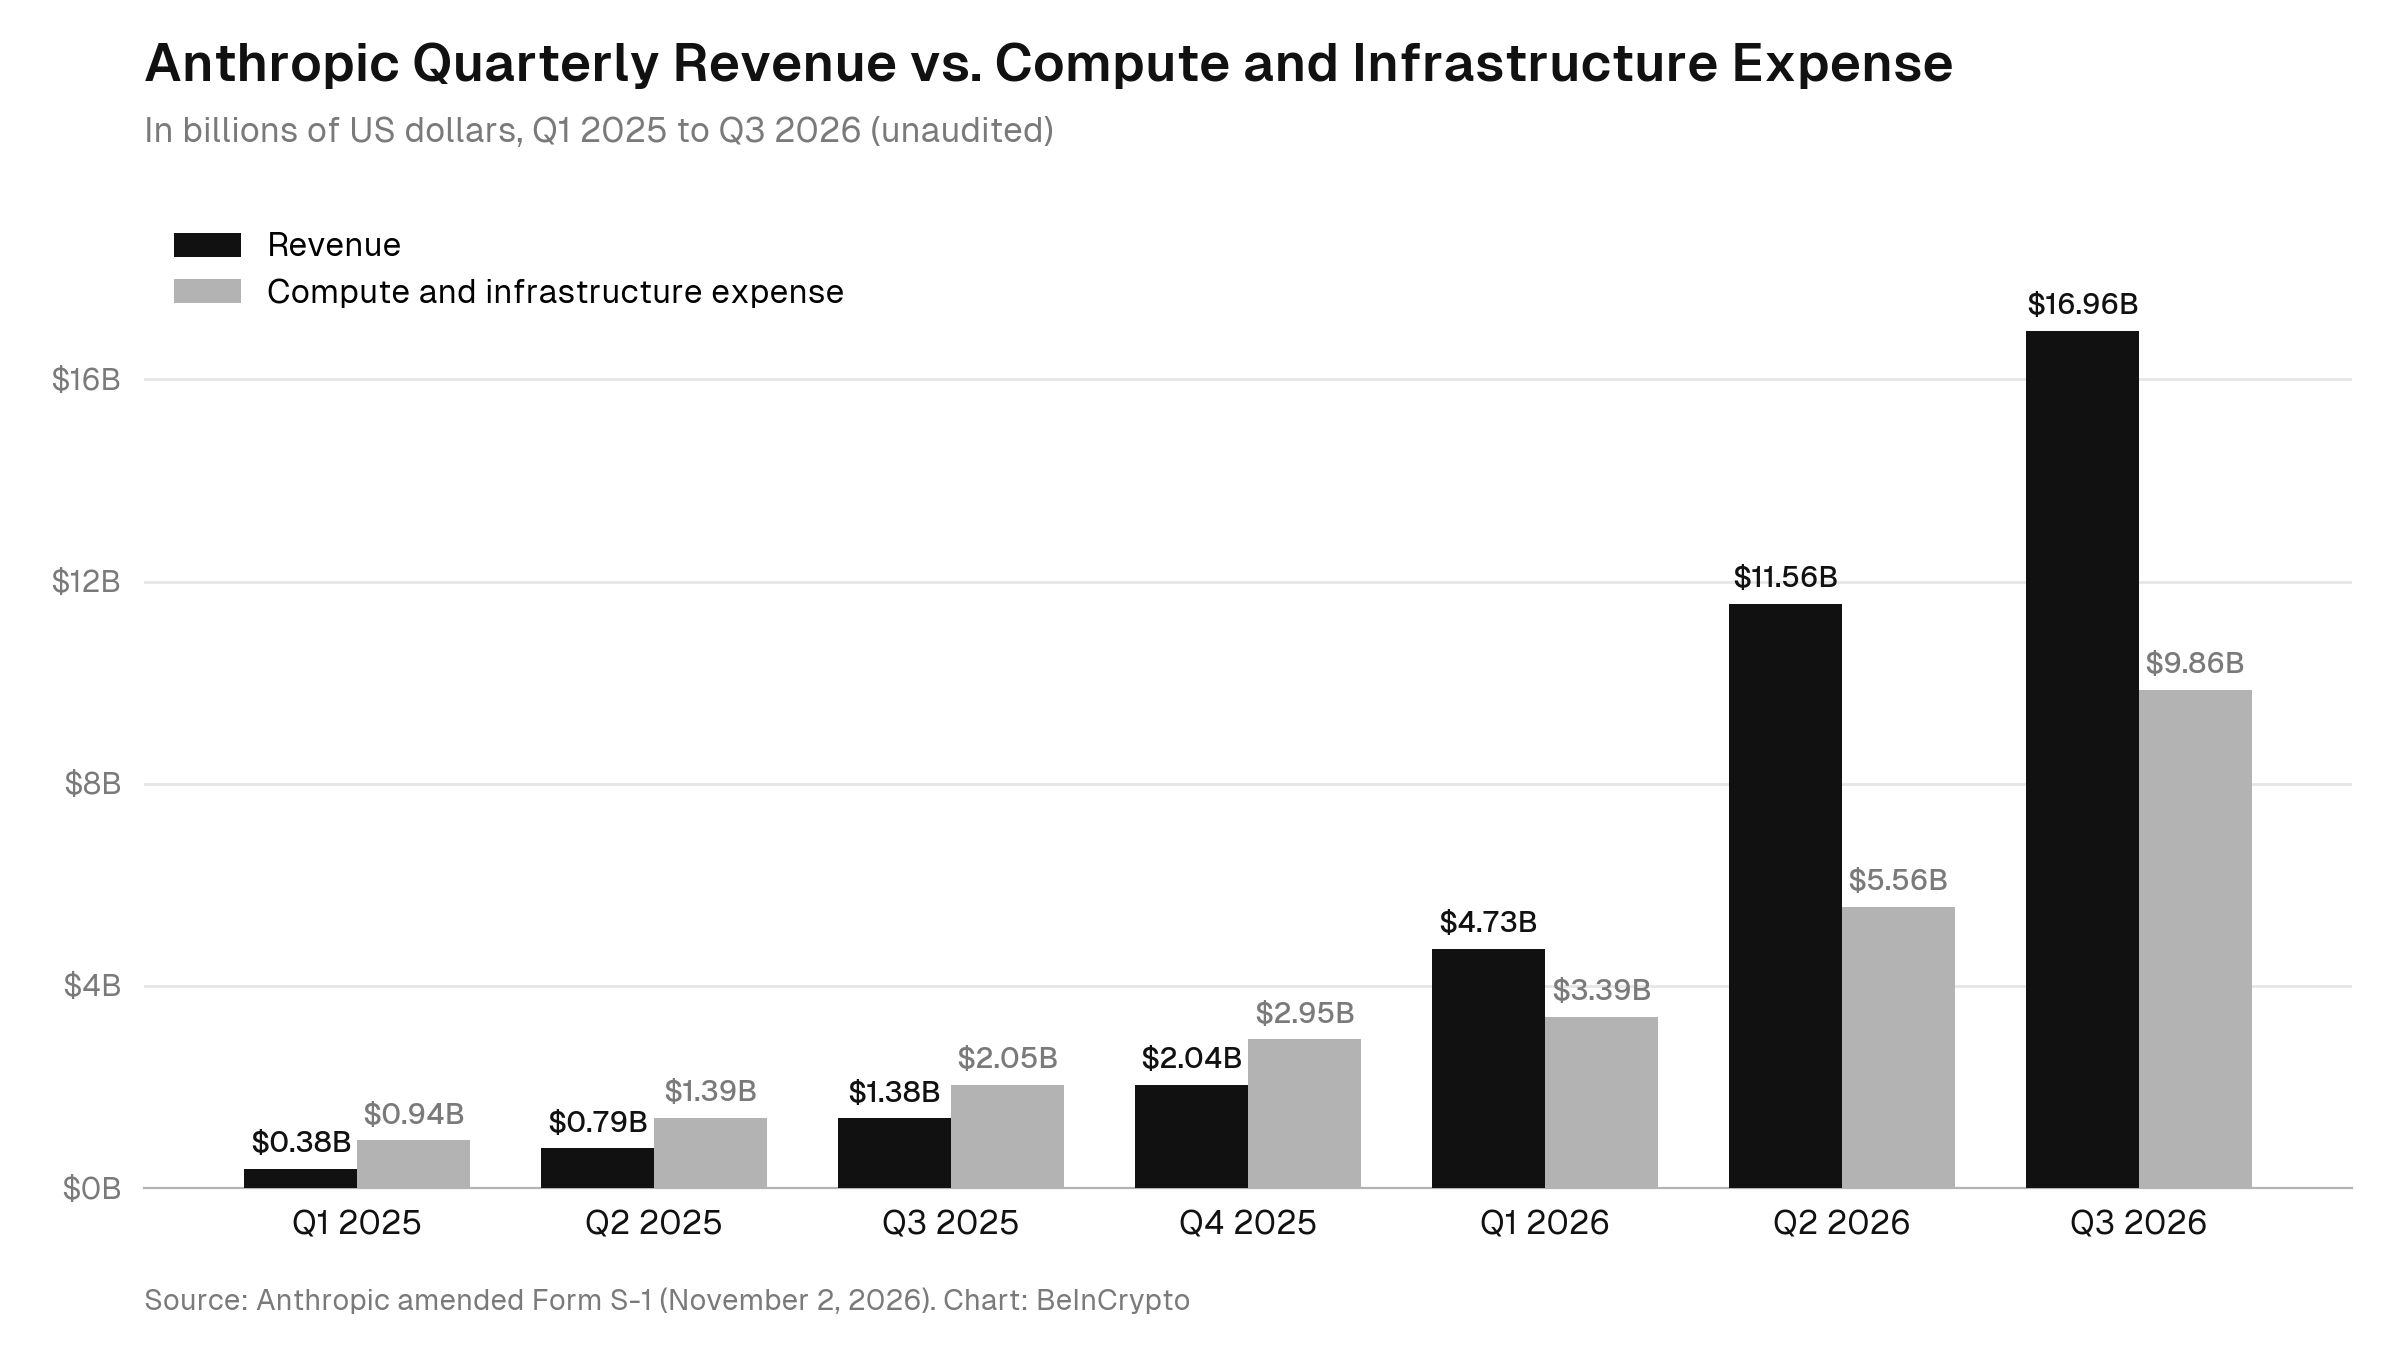 Anthropic 季度营收与计算及基础设施支出对比,2025 年第一季度至 2026 年第三季度。数据来源:Anthropic 更新 S-1,图表来源:BeInCrypto
每获得 1 美元收入,计算费用就消耗了 0.58 美元,远高于此前的 0.48 美元。招股书指出,本季度亏损主要由计算支出的某些环节所推动。
3. 第三季度亏损 5.67 亿美元的核心原因
文件显示,有两项因素是本季度亏损的主要驱动力:其一,5 亿美元的计算支出来自于短期算力采购,相较于长期协议采购价格,短期合同比例更高,成本也显著提升;其二,20 亿美元为非现金性质的捐赠匹配费用。这两项占据了亏损的大部分来源。相关报道详见此处。
剔除基于股票的薪酬及捐赠支出后,经调整的营业收入由 22.4 亿美元升至 24.6 亿美元。然而,经调整的营业利润率却由 19% 降至 15%,文件显示,这主要源于短期算力资源投入所致。
但在营业利润线以下,亏损幅度更加显著。
4. 净亏损 232.9 亿美元,环比大幅收窄
Anthropic 三季度净亏损达 232.9 亿美元,相较二季度的 663.1 亿美元大幅收窄。其中,219.4 亿美元(占比 94.2%)源于可转换债券及相关金融工具的公允价值变动。
文件指出,这一会计调整与 Anthropic 今年估值持续攀升有关。这类账面损益反映过去,而算力合同则代表未来数年持续的现金支出。
5. 高达 895.4 亿美元的算力订单管线
Anthropic 已承诺的支出几乎全部用于算力及基础设施,总规模高达 895.4 亿美元。其中,约 698 亿美元将在未来 12 个月内支付。对比同期过去四个季度收入(352.8 亿美元),这笔即将到期的支出几乎翻倍。
有报道称,若以 1.5 万亿美元的估值计,约为 Anthropic 过去 12 个月收入的 42.5 倍。而此前流传的 2 万亿美元估值,则高达 56.7 倍。
ARK Invest 分析师 Brett Winton 指出,全球用于满足 AI 需求的算力资源依然短缺。相关报道进一步印证了这一观点。
“最终,一切还得看现金流表现。但现有证据表明,只要算力供应充足,这些前沿实验室公司都能应对高额账单。”Winton 评论道。
此前在 Opus 4.5 推出后,公司增长曾在 2026 年一季度反弹至 132%,而 2025 年四季度仅为 48%。本季度录得的 46.7% 增速究竟是新趋势还是阶段性放缓,将直接影响投资者在 Anthropic IPO 定价上的预期。
欢迎订阅我们的 YouTube 频道,观看行业领袖与记者深度解读热点
https://youtu.be/IcgIaeIE7LI在 cn.beincrypto.com 阅读由 Kamina Bashir 撰写的原始文章 Anthropic 更新 IPO 文件亮点总结