

Ein Betrüger muss nicht mehr in Ihr Bankkonto einbrechen, um Ihr Geld zu stehlen. Schon eine Investitionsanzeige auf Instagram oder eine überzeugende WhatsApp-Nachricht können ausreichen, damit Sie das Geld selbst überweisen.
Diese Veränderung zeigt sich in den britischen Betrugszahlen. Investitionsbetrug kostete britische Opfer im Jahr 2025 insgesamt 221,5 Millionen Pfund, das sind 40% mehr als im Vorjahr, berichtet UK Finance. Die gesamten Betrugsverluste lagen bei fast 1,3 Milliarden Pfund.
Verluste durch Betrug, bei denen Menschen die Zahlung selbst bestätigten, stiegen um 19%, während Betrug mit nicht genehmigten Zahlungen um 5% zurückging.
Dadurch versuchen Zahlungsunternehmen, Überweisungen zu stoppen, die ihre eigenen Kunden für korrekt halten.
Chet Shah, CEO von Wirex Limited, dem regulierten Zahlungsdienstleister von Wirex im Vereinigten Königreich, sagte gegenüber BeInCrypto, dass viele Probleme außerhalb des Bankensystems beginnen.
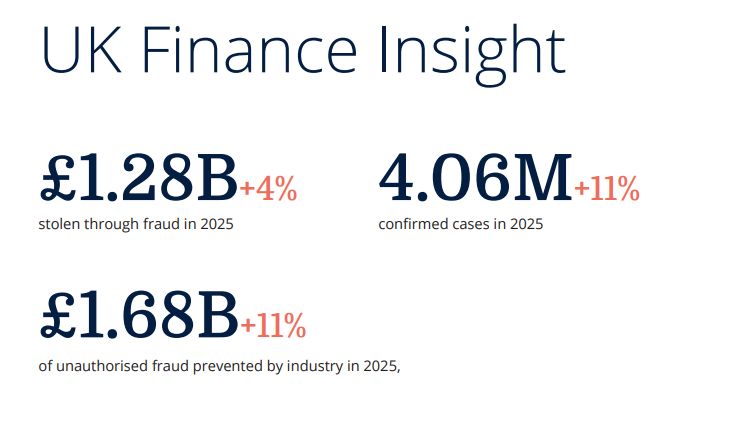 Statistiken zu Betrug in Großbritannien. Quelle: UK Finance
Der Betrug ist oft abgeschlossen, bevor das Geld bewegt wird
Laut UK Finance beginnen 66% der autorisierten Push-Payment-Betrugsfälle online. Wirex beobachtete ein ähnliches Muster in der ersten Jahreshälfte 2026, als Investmentbetrug über soziale Medien die häufigste Betrugsart war.
„Wir sehen, dass sich Betrug immer mehr von Diebstahl hin zur Täuschung entwickelt, und vieles davon kommt von Investmentbetrug, der auf sozialen Medien startet, was die häufigste Betrugsart bei uns war.“
Eine gefälschte Investitionsmöglichkeit oder eine Nachricht von einer Person, die sich als Bankmitarbeiter ausgibt, kann Vertrauen aufbauen, bevor die Geldanfrage erfolgt.
Shah sagte, manche Opfer lehnen es sogar ab, wenn Betrugsteams eingreifen wollen, weil sie überzeugt sind, dass sie nicht betrogen werden.
„Das Opfer autorisiert die Zahlung dann freiwillig und verteidigt die Entscheidung oft, wenn FinCrime-Teams sie hinterfragen.“
Zu diesem Zeitpunkt wird es deutlich schwieriger, die Zahlung zu stoppen.
„Das macht es so schwierig für ein Unternehmen wie Wirex, Zahlungen zu stoppen: Wenn die Zahlungsanweisung bei uns eintrifft, gab es die Überzeugung bereits woanders und das Opfer ist bereits gefangen.“
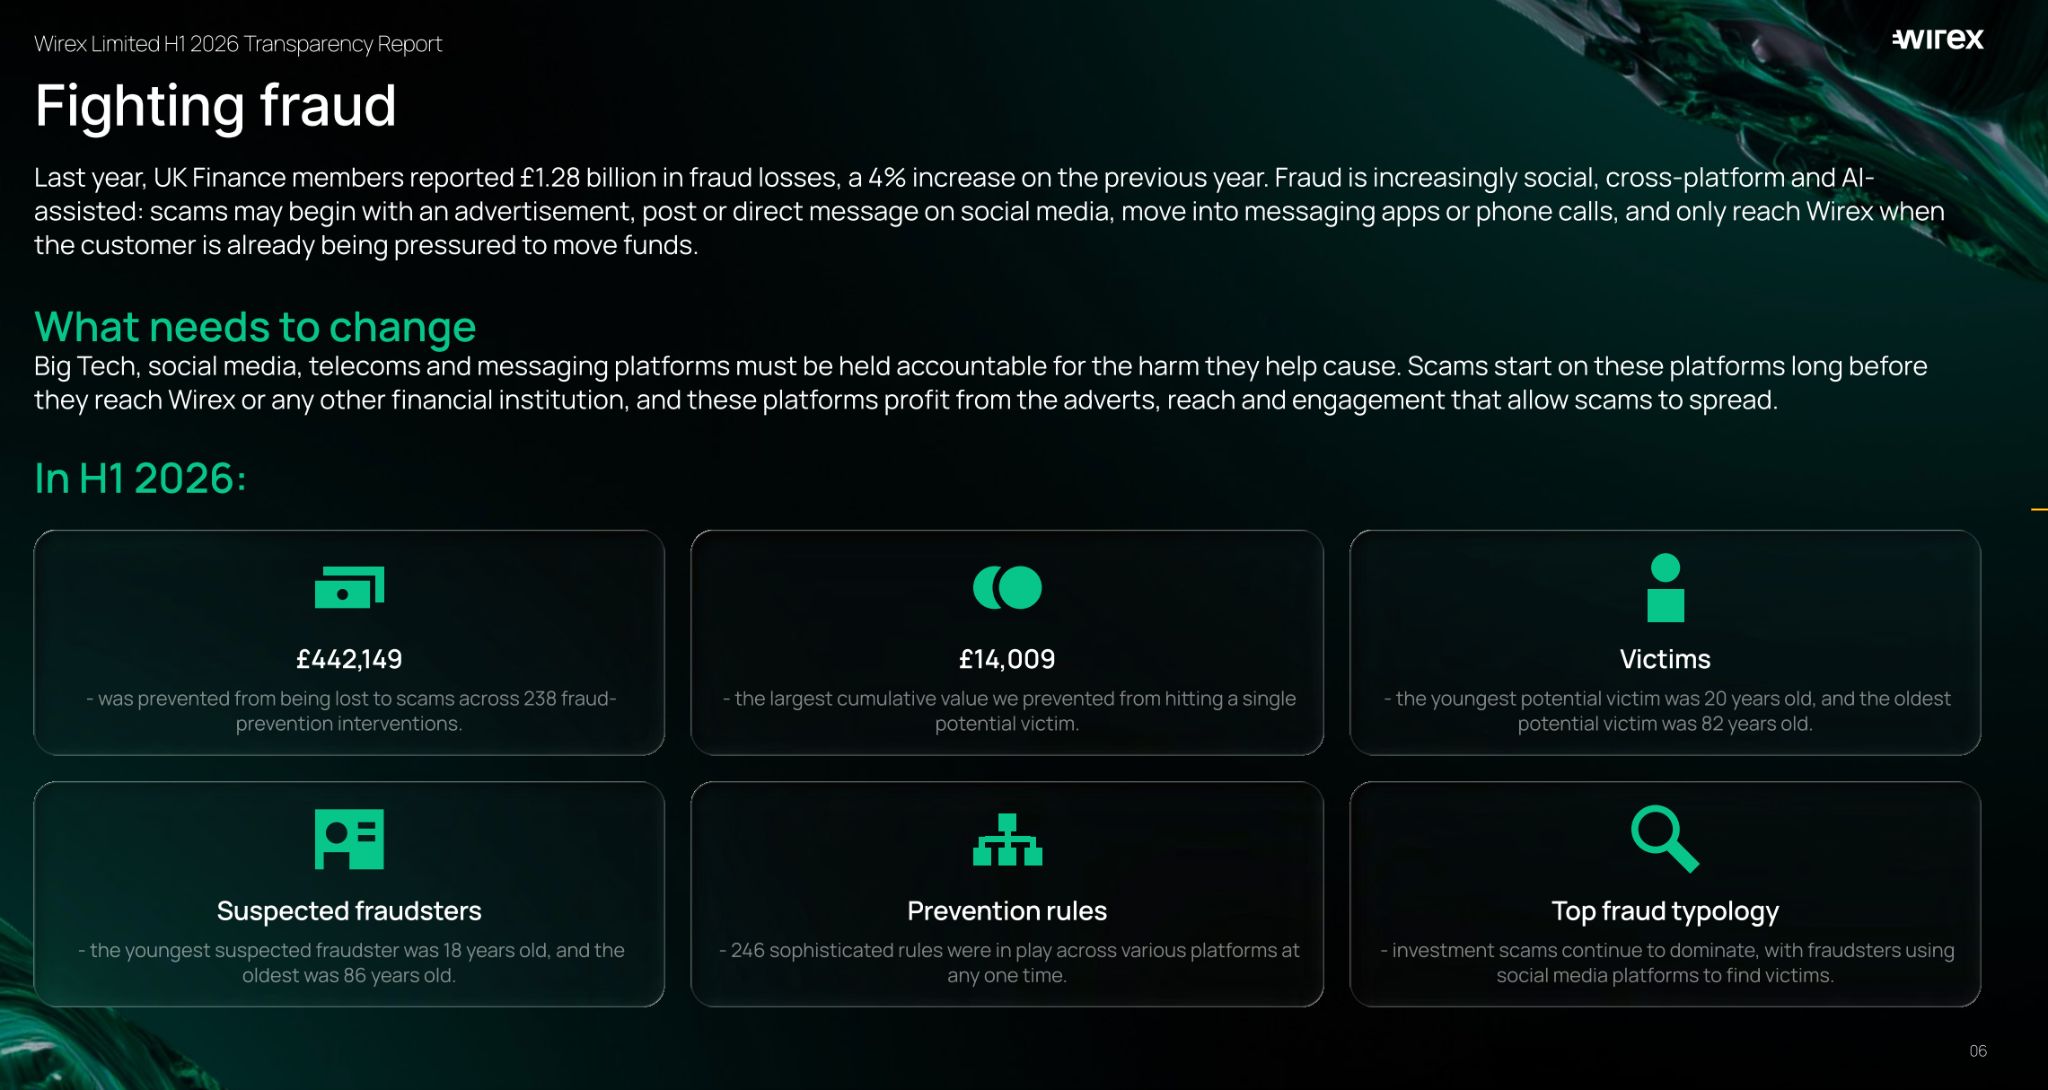 Betrugspräventions-Ergebnisse von Januar bis Juni 2026. Quelle: Wirex Limited H1 2026 Transparency Report
Die Opfer kommen aus verschiedenen Altersgruppen. Das jüngste potenzielle Wirex-Opfer war 20 Jahre alt, das älteste 82. Vermutete Betrüger waren zwischen 18 und 86 Jahren.
„Das ist kein Verbrechen nur von jungen Menschen, auch das Werben von Geldwäschern betrifft alle Generationen.“
Shah vermutet, dass KI Kriminellen dabei hilft, neue Nachrichten zu testen und erfolgreiche Botschaften schneller zu verbreiten, auch wenn Wirex dies nicht mit Sicherheit sagen kann.
The person talking to you every day might not be real.
— Wirex (@wirexapp) June 27, 2026
AI-powered romance scams are becoming a serious threat in crypto because they do not start with a wallet hack. They start by building trust.
It often begins on a dating app, social media platform, or messaging app. The… pic.twitter.com/PX0XdZeBpv
Soziale Plattformen bieten die Bühne, Banken zahlen
Shah meint, dass die Verantwortung zur Betrugsbekämpfung zu stark bei den Zahlungsdienstleistern liegt.
Nach britischen Regeln, die ab dem 7. Oktober 2024 gelten, können anspruchsberechtigte Opfer von Push-Payment-Betrug über Faster Payments und CHAPS bis zu 85.000 Pfund pro Fall zurückerhalten. Die Kosten werden in der Regel von den beteiligten Zahlungsunternehmen jeweils zur Hälfte getragen.
Der Betrug begann jedoch oft auf der Plattform eines ganz anderen Unternehmens.
„Selbst wenn wir alles Mögliche tun, um Kunden über einen Betrug zu informieren, haben große Tech- und Social-Media-Unternehmen keine Folgen zu befürchten. Sie haben daher keinen Anreiz, einen Betrug zu verhindern. Im Gegenteil, diese Plattformen profitieren von entsprechenden Werbeanzeigen, Reichweite und Interaktionen, die eine Verbreitung von Betrug begünstigen.“
Regulierungsbehörden prüfen Änderungen. Im Juli 2026 veröffentlichte Ofcom Entwürfe mit fast 40 geplanten Maßnahmen gegen betrügerische Werbung in sozialen Medien, Suchmaschinen und Videoplattformen.
Die Konsultation endete am 2. Oktober. Eine finale Entscheidung wird Mitte 2027 erwartet, eine parlamentarische Zustimmung ist anschließend erforderlich.
Sieben Millionen Zahlungen und die gestoppten Fälle bei Wirex
Der H1 2026 Transparency Report von Wirex umfasst mehr als sieben Millionen Transaktionen im Wert von etwa 600 Millionen Pfund zwischen Januar und Juni.
Laut Unternehmen verhinderte Wirex Betrugsverluste von 442.149 Pfund durch 238 Eingriffe, blockierte weitere 225.000 Pfund bei mutmaßlich kriminellen Geldern und übermittelte 183 Verdachtsmeldungen an die National Crime Agency.
Die Zahlen zeigen, was Wirex abfangen konnte. Es bleibt aber unbekannt, wie viele Betrugsversuche unentdeckt blieben, sodass sich allein anhand der Gesamtsummen der Erfolg schwer beurteilen lässt.
Wirex sagt, dass zu jeder Zeit 246 Präventionsregeln im Einsatz waren. Zudem nutzt das Unternehmen KI, um verdächtiges Muster in großen Datenmengen zu erkennen.
The “support agent” in your DMs might be the scammer who drains your wallet.
— Wirex (@wirexapp) May 21, 2026
Fake customer support scams have become one of the most common threats in crypto, especially on X, Telegram, Discord, Reddit, and community forums where people ask for help publicly.
Here’s why this… pic.twitter.com/6ZffeDqyki
Shah erklärte, wie die Technologie half, ein kriminelles Netzwerk zu finden, das anfangs wie ein lokales Problem aussah.
„Wir haben bei einem Kundensegment Aktivitäten entdeckt, die auf Geldwäscher hindeuten, was zunächst wie ein regionales Problem wirkte. Mit KI-gestützter Analyse konnten wir Konto- und Transaktionsdaten umfassend auswerten und fanden das gleiche Muster auch in anderen Ländern. Ein Analyst, der Fälle einzeln prüft, hätte diese Verbindung vielleicht nicht so schnell erkannt. Daher machten wir daraus eine dauerhafte Erkennungsregel.“
Wirex betont, dass Analysten weiterhin die endgültigen Entscheidungen treffen. Das Unternehmen plant die Einführung von Sentinel, einem KI-gestützten Tool zur Überprüfung von Geldwäsche-Verdachtsfällen, sowie Tradecraft, einem System, das Analysten mit von KI erzeugten Betrugsszenarien schult.
Wenn Ihre Bank das falsche Konto einfriert
Betrugsprüfungen bringen aber auch andere Probleme mit sich. Ein eingefrorenes Konto kann einen Kriminellen stoppen, jedoch kann es auch dazu führen, dass ein unschuldiger Kunde nicht auf sein nötiges Geld zugreifen kann.
Shah räumte ein, dass Wirex in einigen Fällen die falsche Entscheidung getroffen hat, darunter Fälle, die dem Financial Ombudsman Service vorgelegt wurden.
„Wir haben gelernt, dass ein Einfrieren nicht neutral und risikofrei ist, nur weil es vorsichtig klingt. Manchmal treffen wir die falsche Entscheidung: Wir sind zu langsam beim Einfrieren, und das Geld ist weg. Oder wir frieren das Geld eines legitimen Kunden ein und fügen wirklichen Schaden zu, selbst bei Personen, die ohnehin schon in einer schwierigen Lage waren.“
Laut Shah ist es ebenso wichtig, wie schnell ein Unternehmen solche Fälle löst, wie die ursprüngliche Entscheidung selbst.
„Ein eingefrorenes Konto ohne Erklärung ist für Betroffene besonders belastend, vor allem wenn sie auf das Geld angewiesen sind. Wir haben festgestellt, dass die Geschwindigkeit der Klärung fast genauso wichtig ist wie die Korrektheit der ersten Entscheidung. Wenn man früh transparent ist, selbst mit begrenzten Informationen, mindert das den Schaden – auch wenn das Einfrieren gerechtfertigt war.“
Wirex berichtete, dass Beschwerden um 42% und Verweisungen an den Ombudsmann im ersten Halbjahr 2026 gegenüber dem zweiten Halbjahr 2025 um 67% gesunken sind. Diese Zahlen beseitigen allerdings nicht die Fehler im Einzelfall.
Die Zahl, die Wirex senken will
Shah meint, Betrugsprävention müsse am Ergebnis für die Kunden gemessen werden. Eine reine Compliance-Prüfung könne Fehlentscheidungen oder entgangene Betrugsfälle übersehen.
„Compliance zeigt, ob Sie die Kontrollen aufgebaut haben. Sie sagt aber nicht, ob sie auch funktionieren. Man kann ein Audit aufgrund eines gut dokumentierten Rahmens bestehen und trotzdem Betrugsfälle durchlassen oder versehentlich das Geld der falschen Personen einfrieren. Daher stellen wir uns die Frage: Was ist tatsächlich mit dem Kunden passiert?“
Die Zahl der Verdachtsmeldungen bei Wirex sank im ersten Halbjahr um ein Viertel. Shah sagt, die Priorität liege darauf, die Meldungen für Ermittler nützlich zu machen, statt einfach die Menge zu erhöhen.
Außerdem möchte er die Zeit verkürzen, die zwischen dem Erkennen eines neuen Betrugsmusters und der Einführung einer passenden Erkennungsregel vergeht.
Shah hofft sogar, dass die Summe der verhinderten Schäden durch Betrug in Höhe von 442.149 GBP irgendwann sinkt.
„Ganz ehrlich, ich möchte, dass diese Zahl sinkt — nicht weil wir schlechter werden, sondern weil weniger Betrugsfälle uns überhaupt erreichen. Das hängt von besserer Prävention in vorgelagerten Bereichen ab und von spürbaren Konsequenzen für die Plattformen, auf denen Betrügereien entstehen. Mir ist wichtig, dass der Anteil der gestoppten Betrugsfälle von allem, was bei uns ankommt, steigt.“
Sein Argument ist, dass Betrugsprävention möglichst früh ansetzen sollte, damit Menschen geschützt werden, noch bevor eine Zahlung bei der Bank eingeht.
Derzeit müssen Zahlungsunternehmen jedoch oft die endgültige Entscheidung treffen, meist nachdem Betrüger das Vertrauen des Opfers bereits gewonnen haben.
Lesen Sie die Originalgeschichte Die 221-Millionen-GBP-Betrugswelle auf Social Media von Mohammad Shahid auf de.beincrypto.com