

ABD’li petrol rafinerileri şu sıralar rekor üzerine rekor kırıyor! Wall Street’in en iyi 10 analistinden biri olan Justin Jenkins, bu yükselişi en iyi değerlendirme potansiyeline sahip üç enerji hissesi açıkladı. Üstelik seçtikleri arasında herkesin bildiği büyük petrol devleri yok. Rafinerilerin ham petrolü akaryakıta dönüştürerek elde ettikleri kâr marjları şu anda tarihi zirvede.
Bahsi geçen analist, Raymond James’in %80 başarı oranına sahip Justin Jenkins.
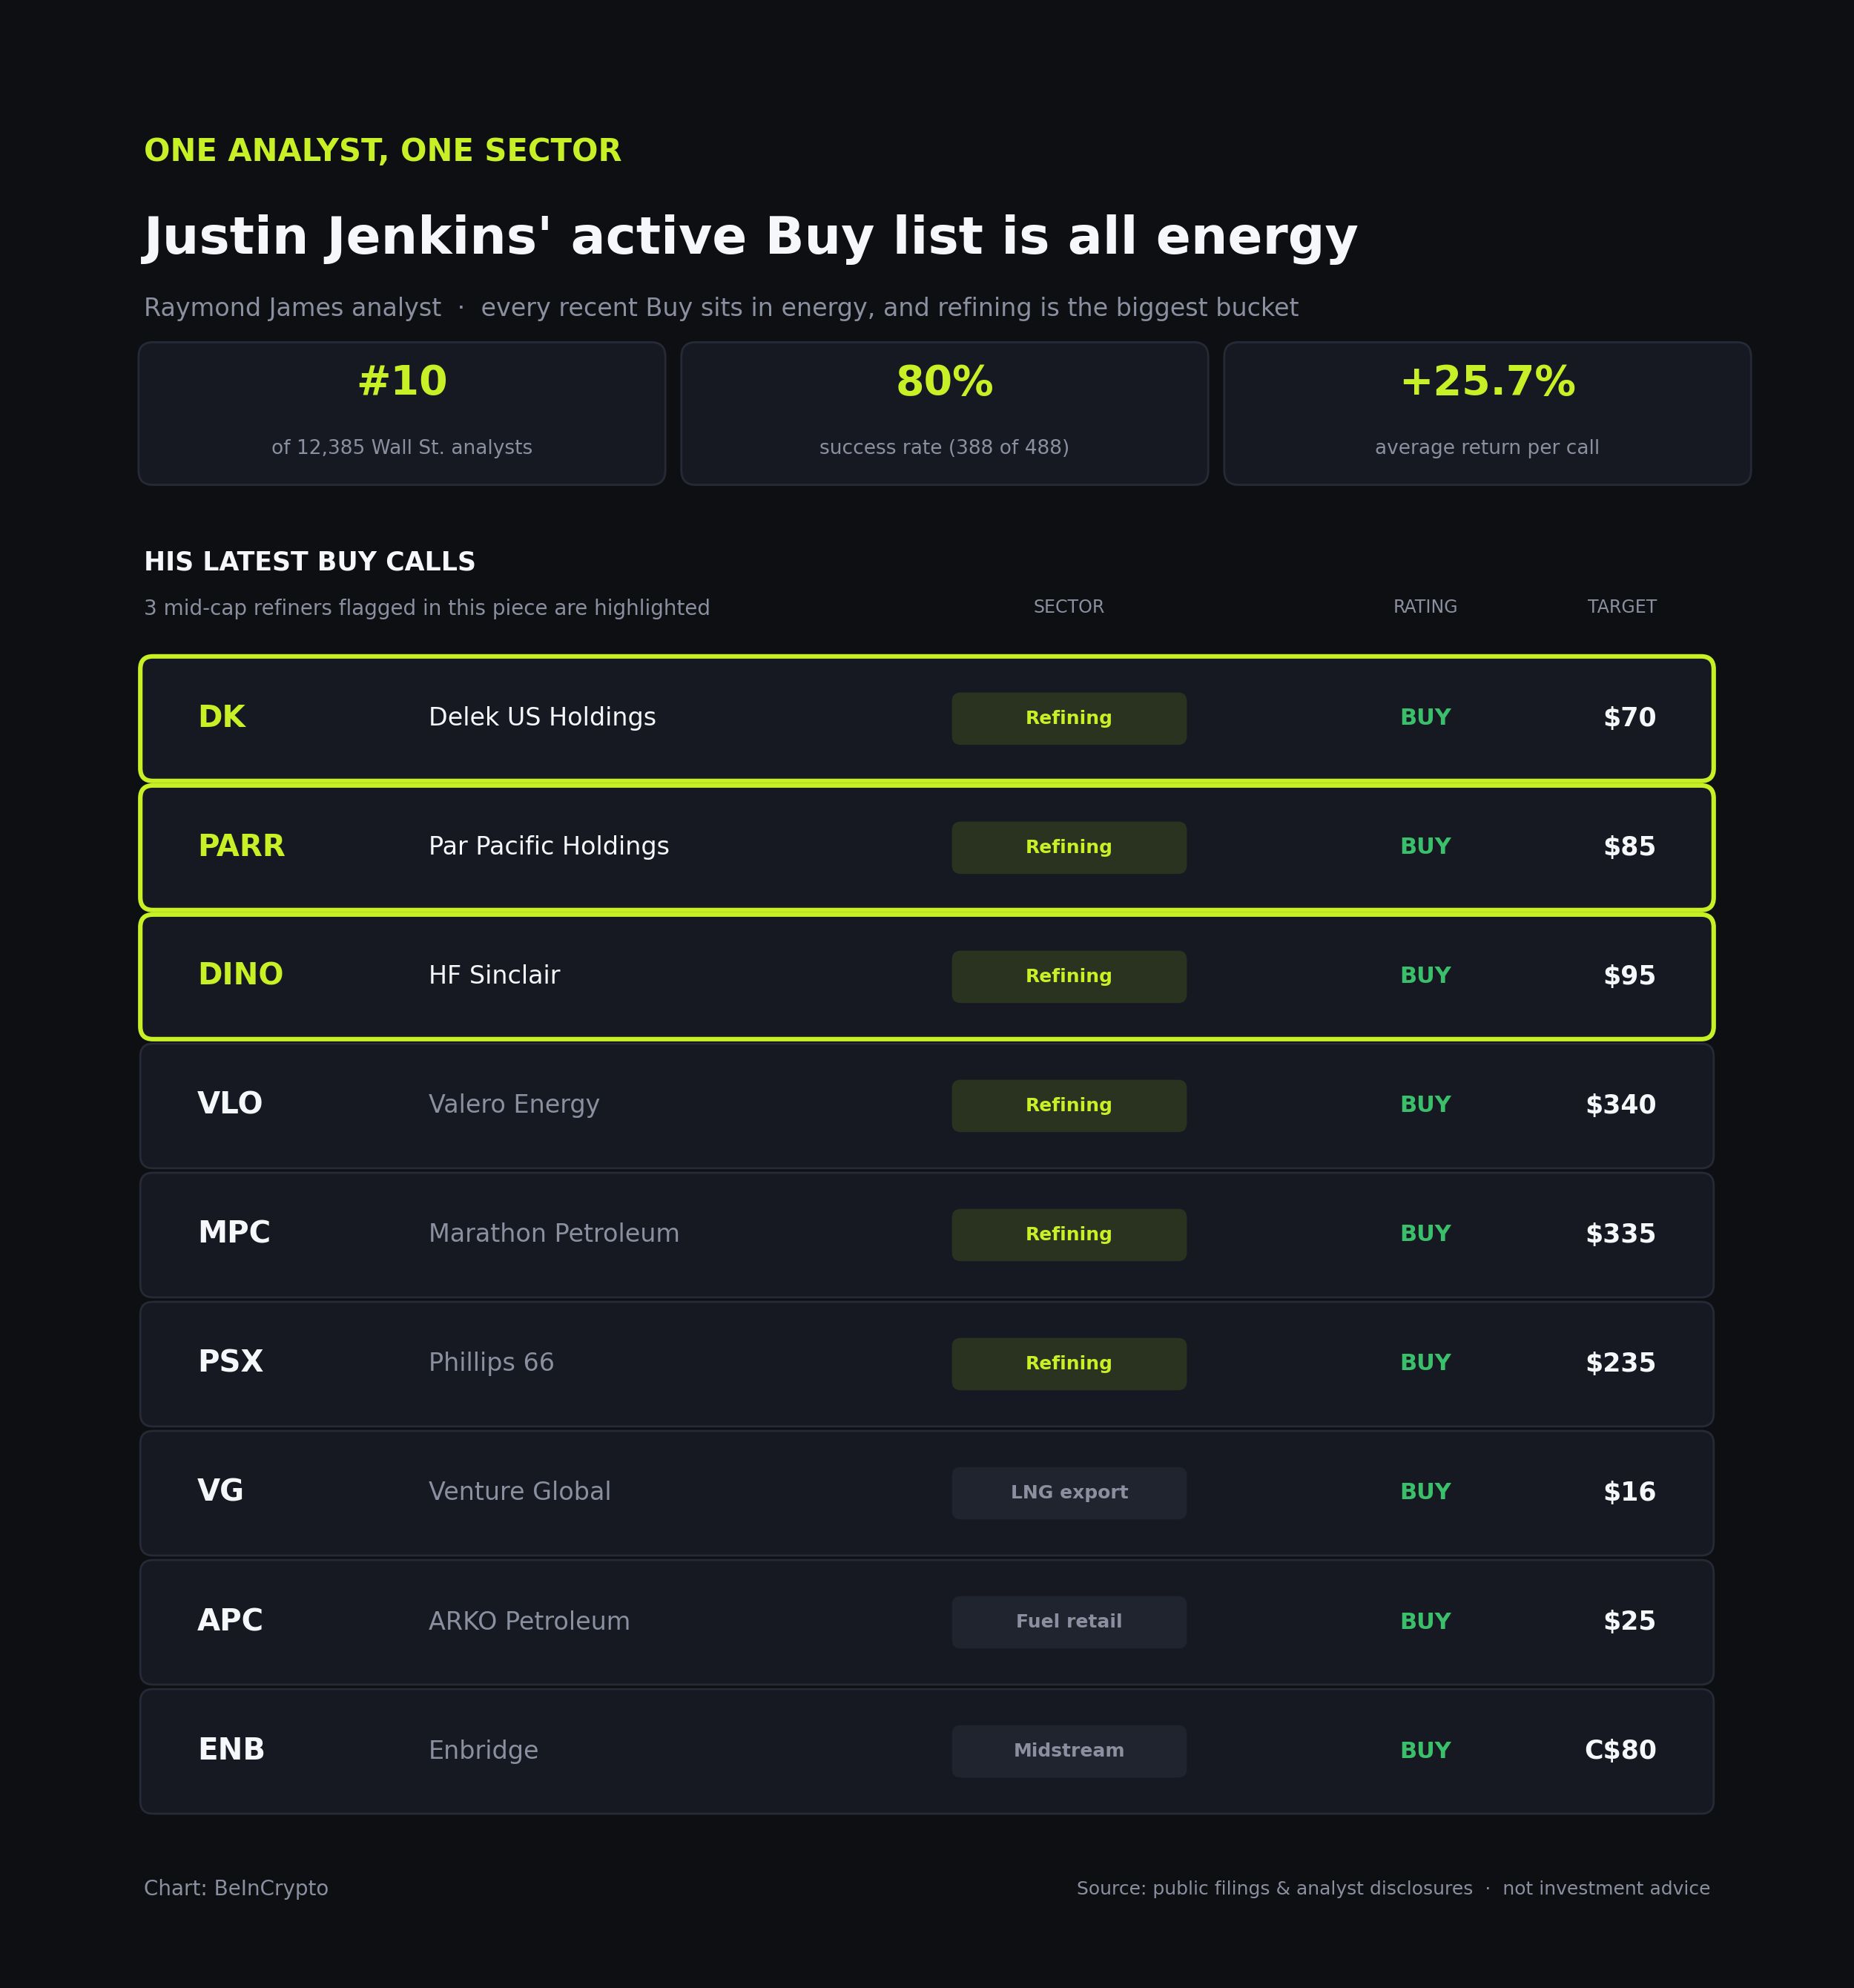 Analist Profili ve Portföyü: TipRanks Verisi
Analist üç orta ölçekli rafineri hissesi için tekrar Al önerisi verdi. Biz de BeInCrypto olarak, verilen tavsiyelerin arkasındaki para akışına baktık: Hangi hisse gerçekten öne çıkıyor?
Delek US Holdings (NYSE: DK)
Delek, listedeki üç şirket arasında en fazla rafineri odaklı olanı. Enerji sektöründeki diğer şirketler kadar farklı iş alanlarına dağılmamış durumda. Bu da, şirketi rekor kıran “crack spread”e, yani rafinerilerin ham petrol alımı ile akaryakıt ve dizel satışı arasındaki farka en doğrudan bağlı yatırım haline getiriyor.
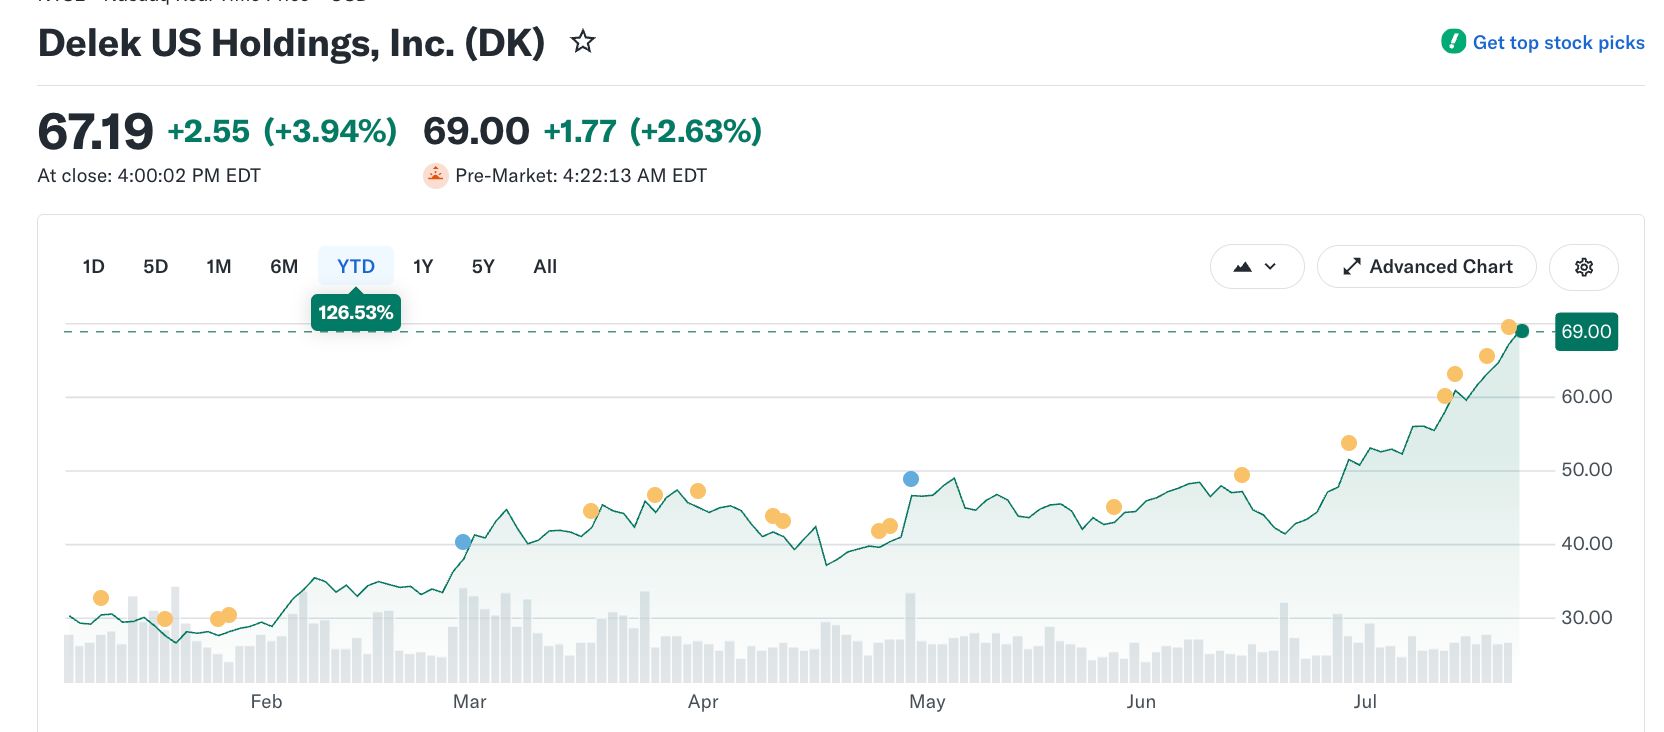 DK Fiyat Hareketi: Yahoo Finance
Bahar aylarının başında 59 dolar/varil seviyesine çıkan crack spread, yılın başında olduğunun neredeyse üç katına ulaştı. Yani Delek, ham petrol fiyatı yerinde saysa bile güçlü nakit akışı elde edebiliyor.
Oil refiners are making historic profits.
— The Kobeissi Letter (@KobeissiLetter) July 15, 2026
The 3-2-1 WTI refining margin is up to a record per barrel.
This is a key metric of how much profit refiners generate from turning crude oil into fuels like gasoline, diesel, and jet fuel.
Refining margins have nearly tripled since… pic.twitter.com/riXAo2y0dD
Jenkins, 13 Temmuz’da 70 dolar hedef fiyatla Al tavsiyesini yineledi. Piyasa da yükseliş yönlü: Goldman Sachs 17 Temmuz’da hedefini 73 dolara taşıdı.
JPMorgan ise hedefini zaten ulaşılan 62 dolara yükseltti fakat Tavsiyesini Tut’ta bıraktı. Hisse yılı başından bu yana yaklaşık %127 yükseldi.
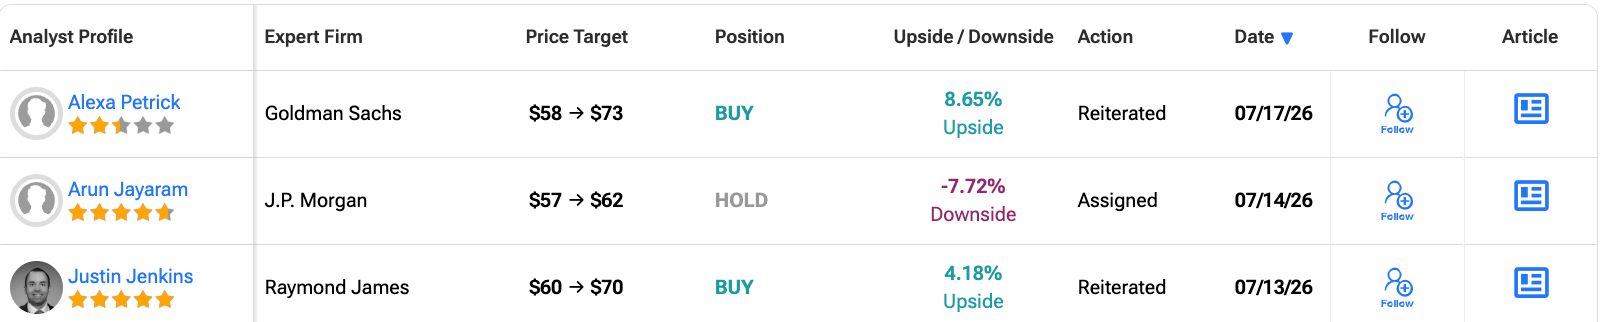 Raymond James Önerisi: TipRanks
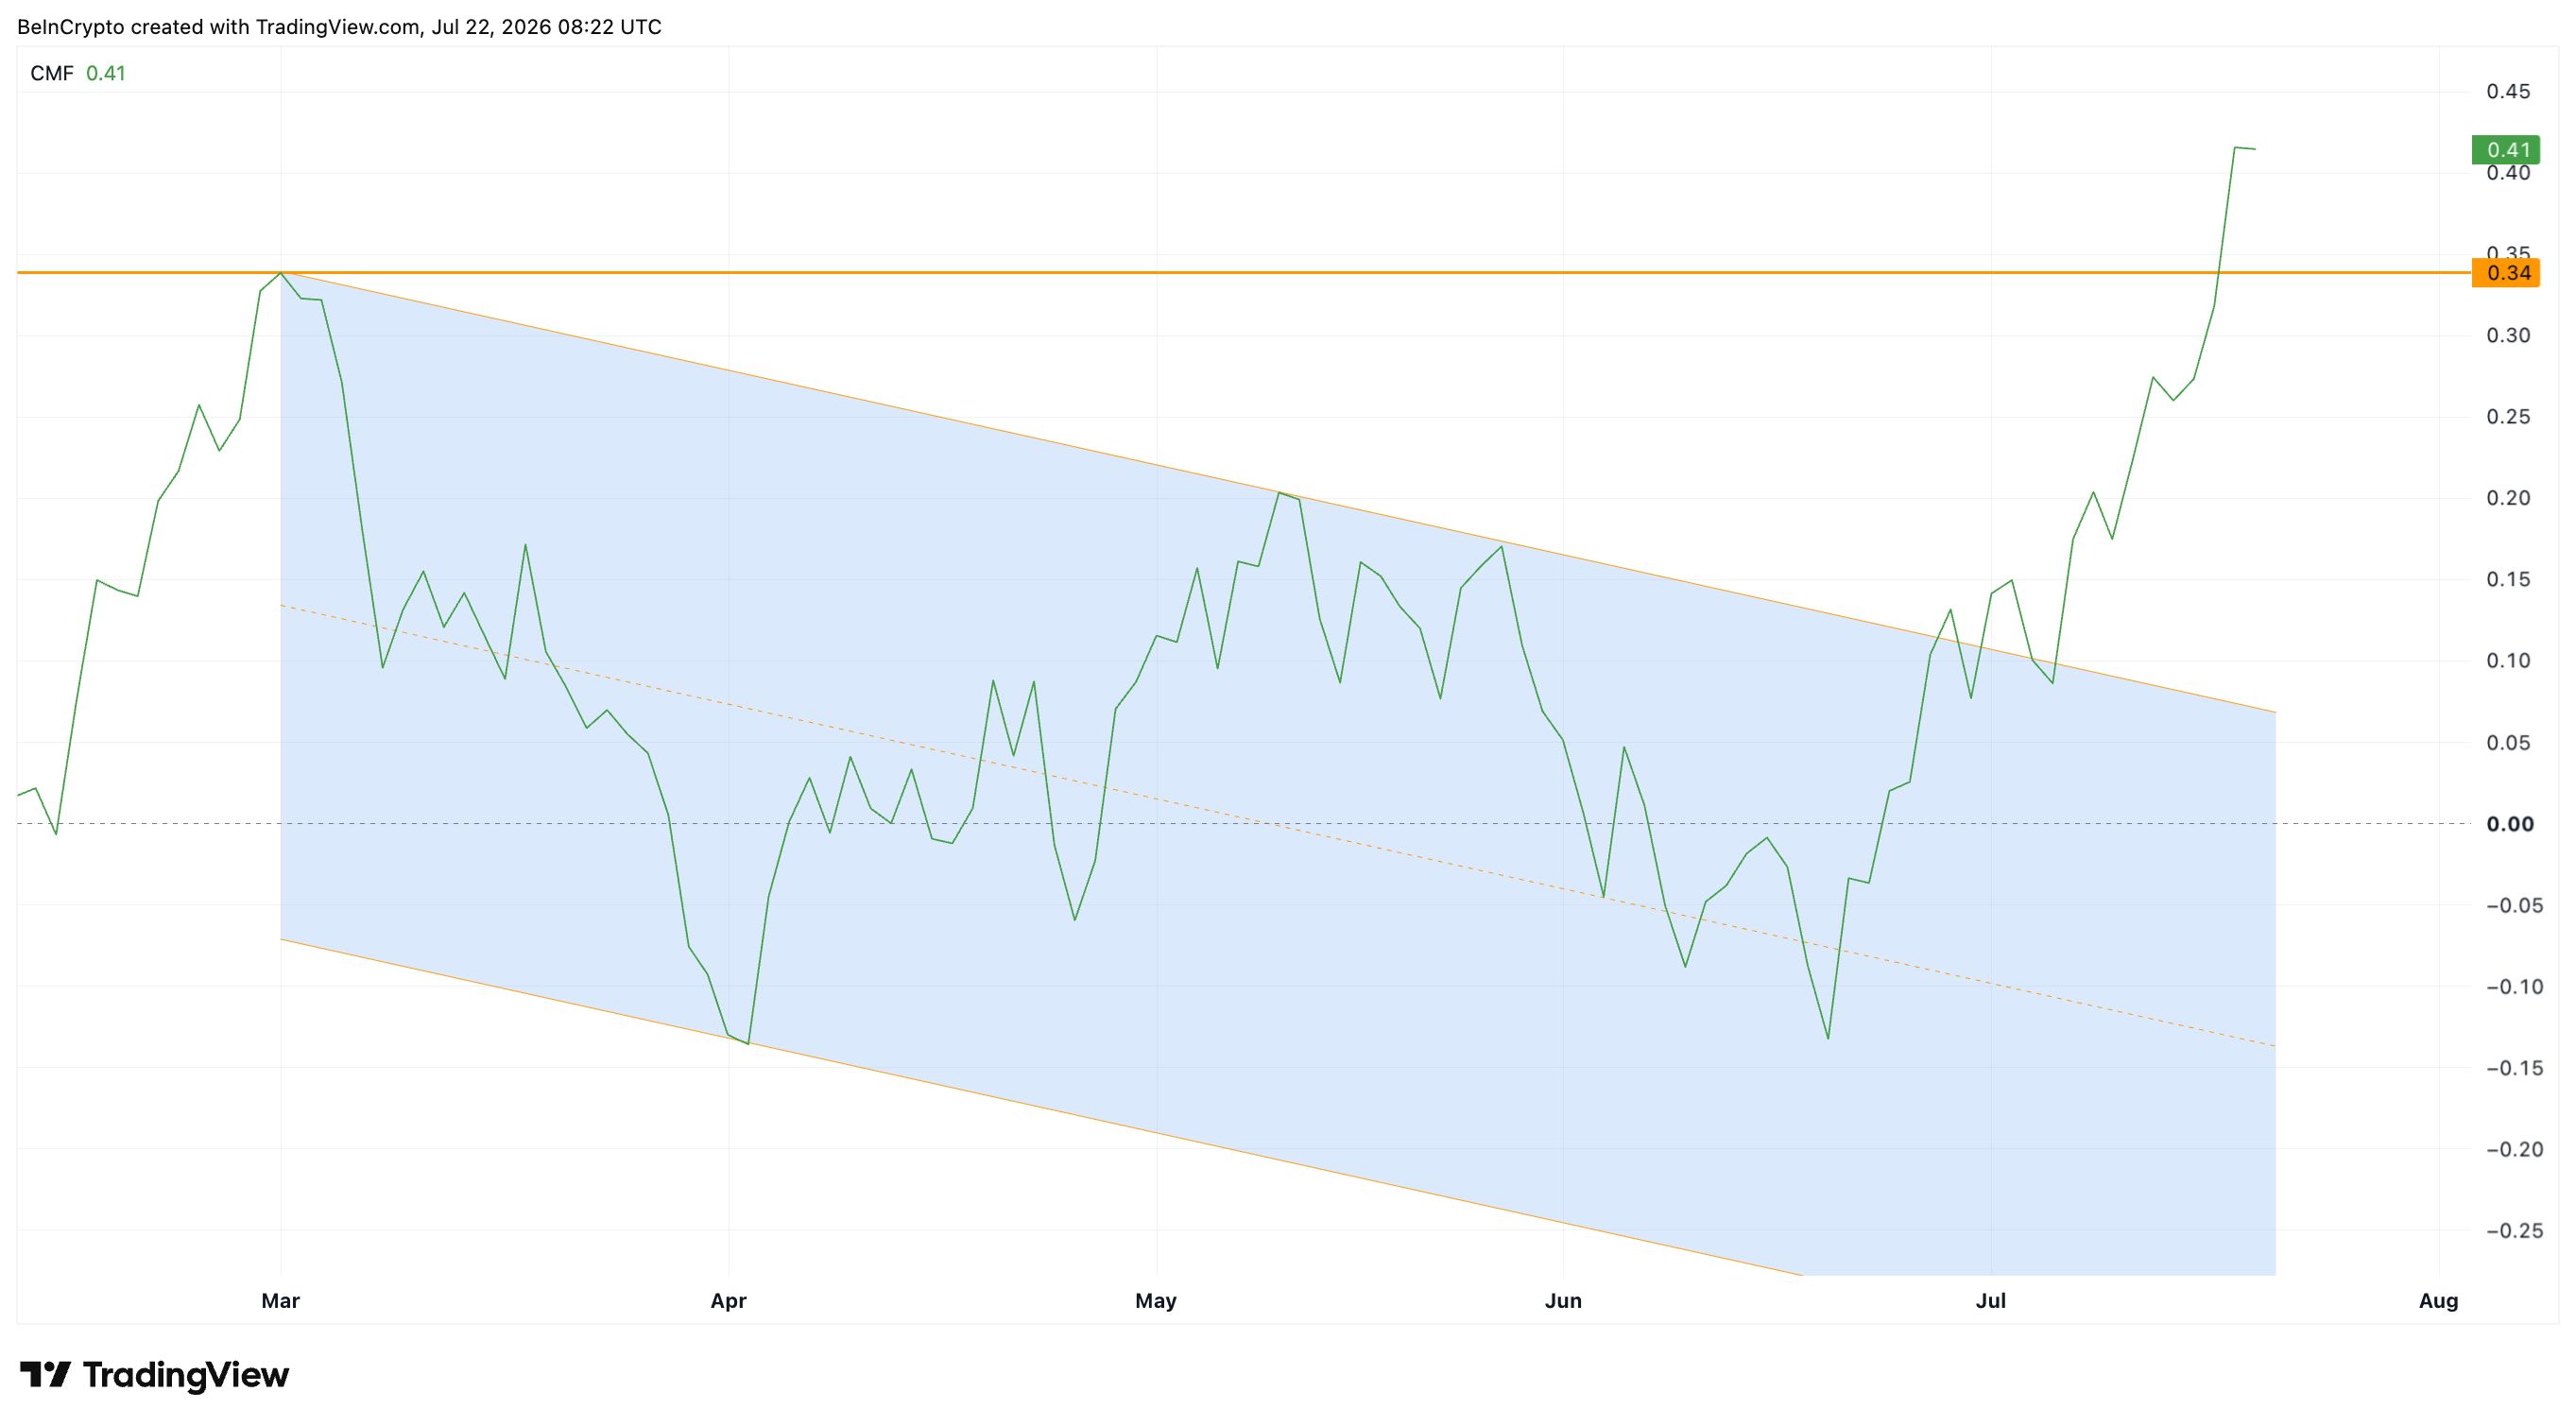
Grafiğe baktığımızda alınan karar destekleniyor. Kurumsal alım-satımı yansıtan Chaikin Money Flow (CMF), haziran sonunda düşüş kanalından yukarı kırdı.
Temmuz ortasında, mart başındaki zirvesinin de üzerine çıktı. Yani büyük oyuncular alım yapmaya Jenkins’in önerisiyle birlikte başlamış görünüyor.
 Delek US Para Akışı Kırılımı: TradingView
Sonuç olarak, Delek en net ve sade yatırım fırsatını sunuyor. Jenkins’in 70 dolarlık hedefi, güncel fiyat olan 67 doların yaklaşık %4 üstünde. Goldman’ın 73 dolarlık hedefi ise daha iyimser bir tablo çiziyor.
Buradaki ana risk doğrudan crack spread’e bağlı olması. Rafinerilerin kazancı tamamen buna endeksli. Delek’in iş modeli neredeyse tamamen rafinaj olduğu için, ani bir spread daralmasında hisse fiyatı diğer çeşitlendirilmiş şirketlere kıyasla daha sert etkilenebilir. Ayrıca bu kadar geniş spread’ler de uzun süre kalıcı olmaz.
HF Sinclair (NYSE: DINO)
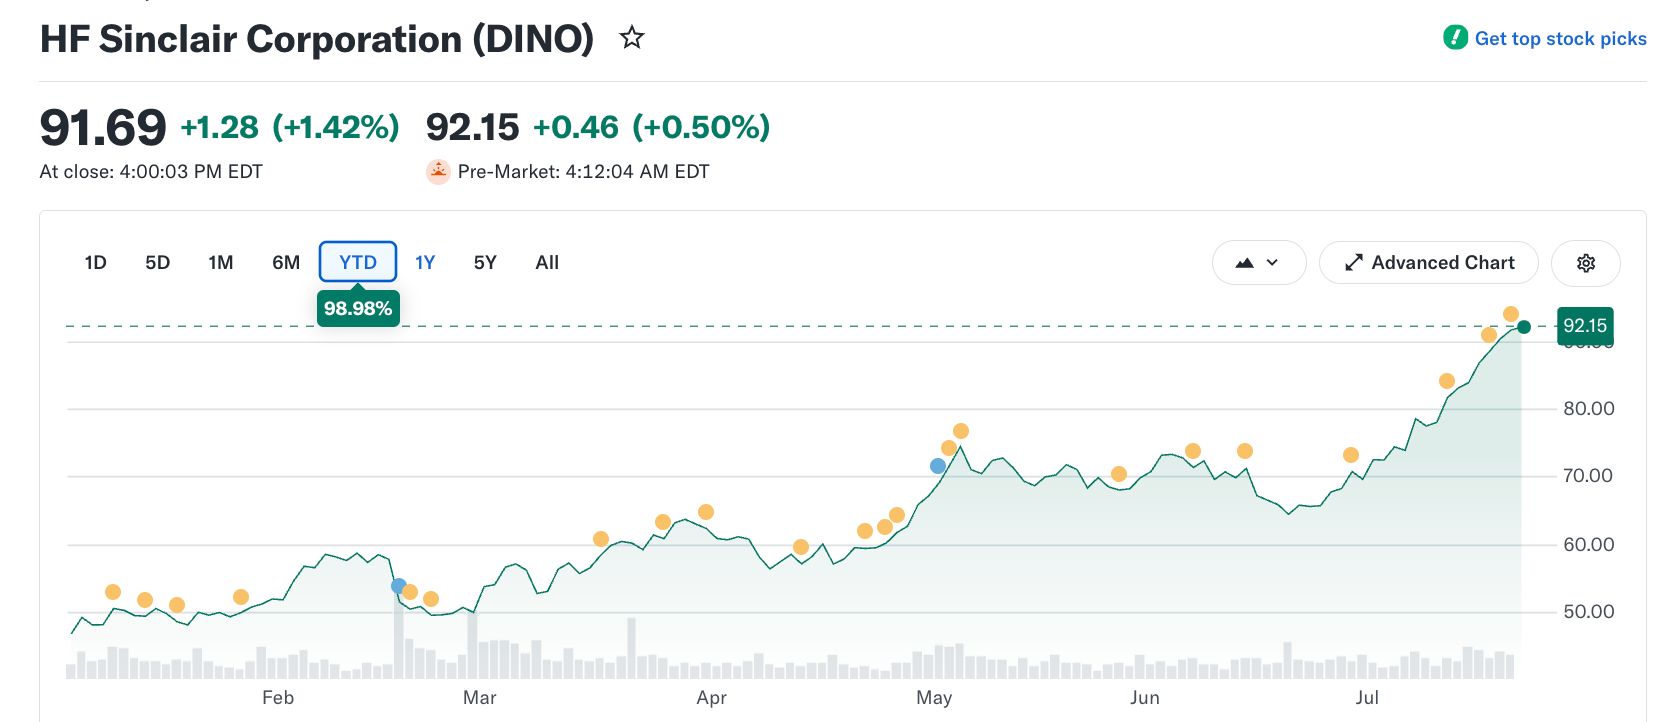
HF Sinclair, bu üçlü arasında en büyük ve en istikrarlı olanı. Rafineri, pazarlama ve yenilenebilir enerji alanlarında faaliyet gösteriyor. Fakat yükseliş hikayesinin en fazla zorlanan isimlerinden biri olarak öne çıkıyor.
 DINO Fiyat Hareketi: Yahoo Finance
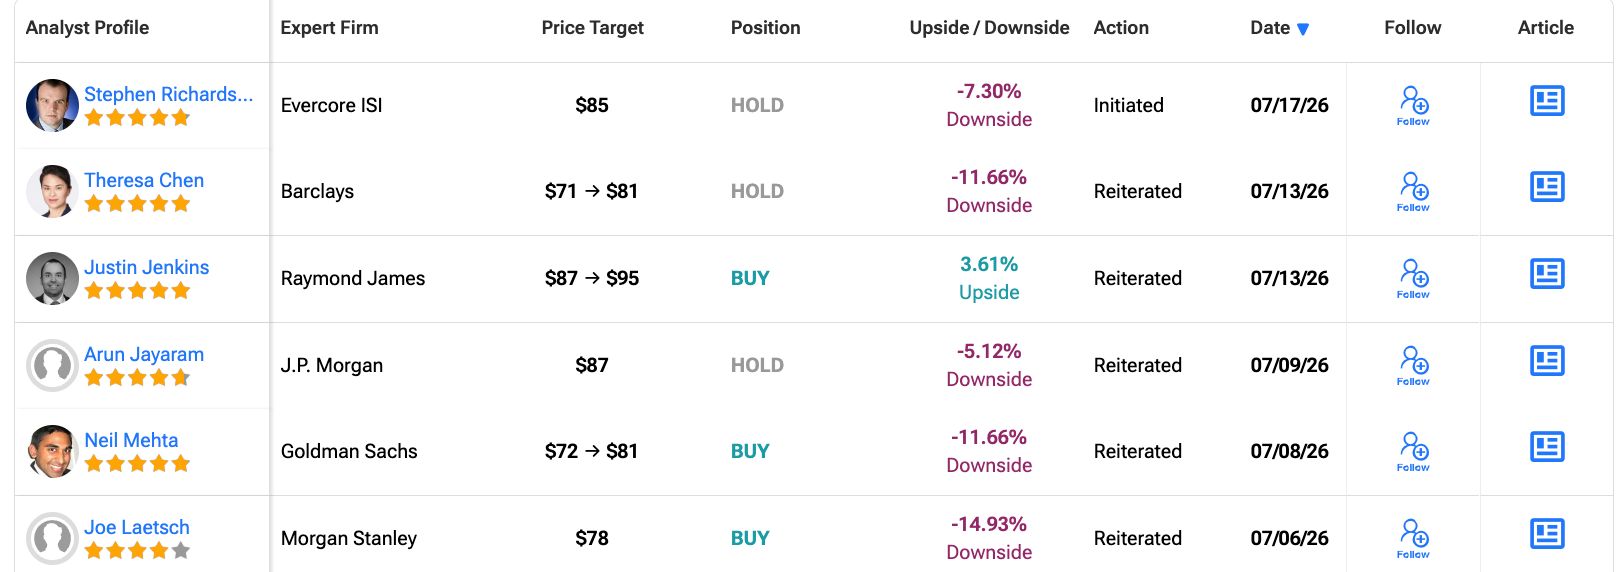
Bu noktada Jenkins, piyasanın geneline göre ayrışıyor. 13 Temmuz’da Al tavsiyesini ve 95 dolarlık, piyasadaki en yüksek hedef fiyatını korudu. Buna karşı pek çok Wall Street kurumunun önerisi ‘Tut’ seviyesinde kaldı. Evercore yeni kapsama almada ‘Tut’ dedi; Barclays ve JPMorgan da nötr görüşte.
Hisse bu yıl %99 artış göstererek birçok hedef fiyatı geride bıraktı.
 HF Sinclair İçin Analist Notları: TipRanks
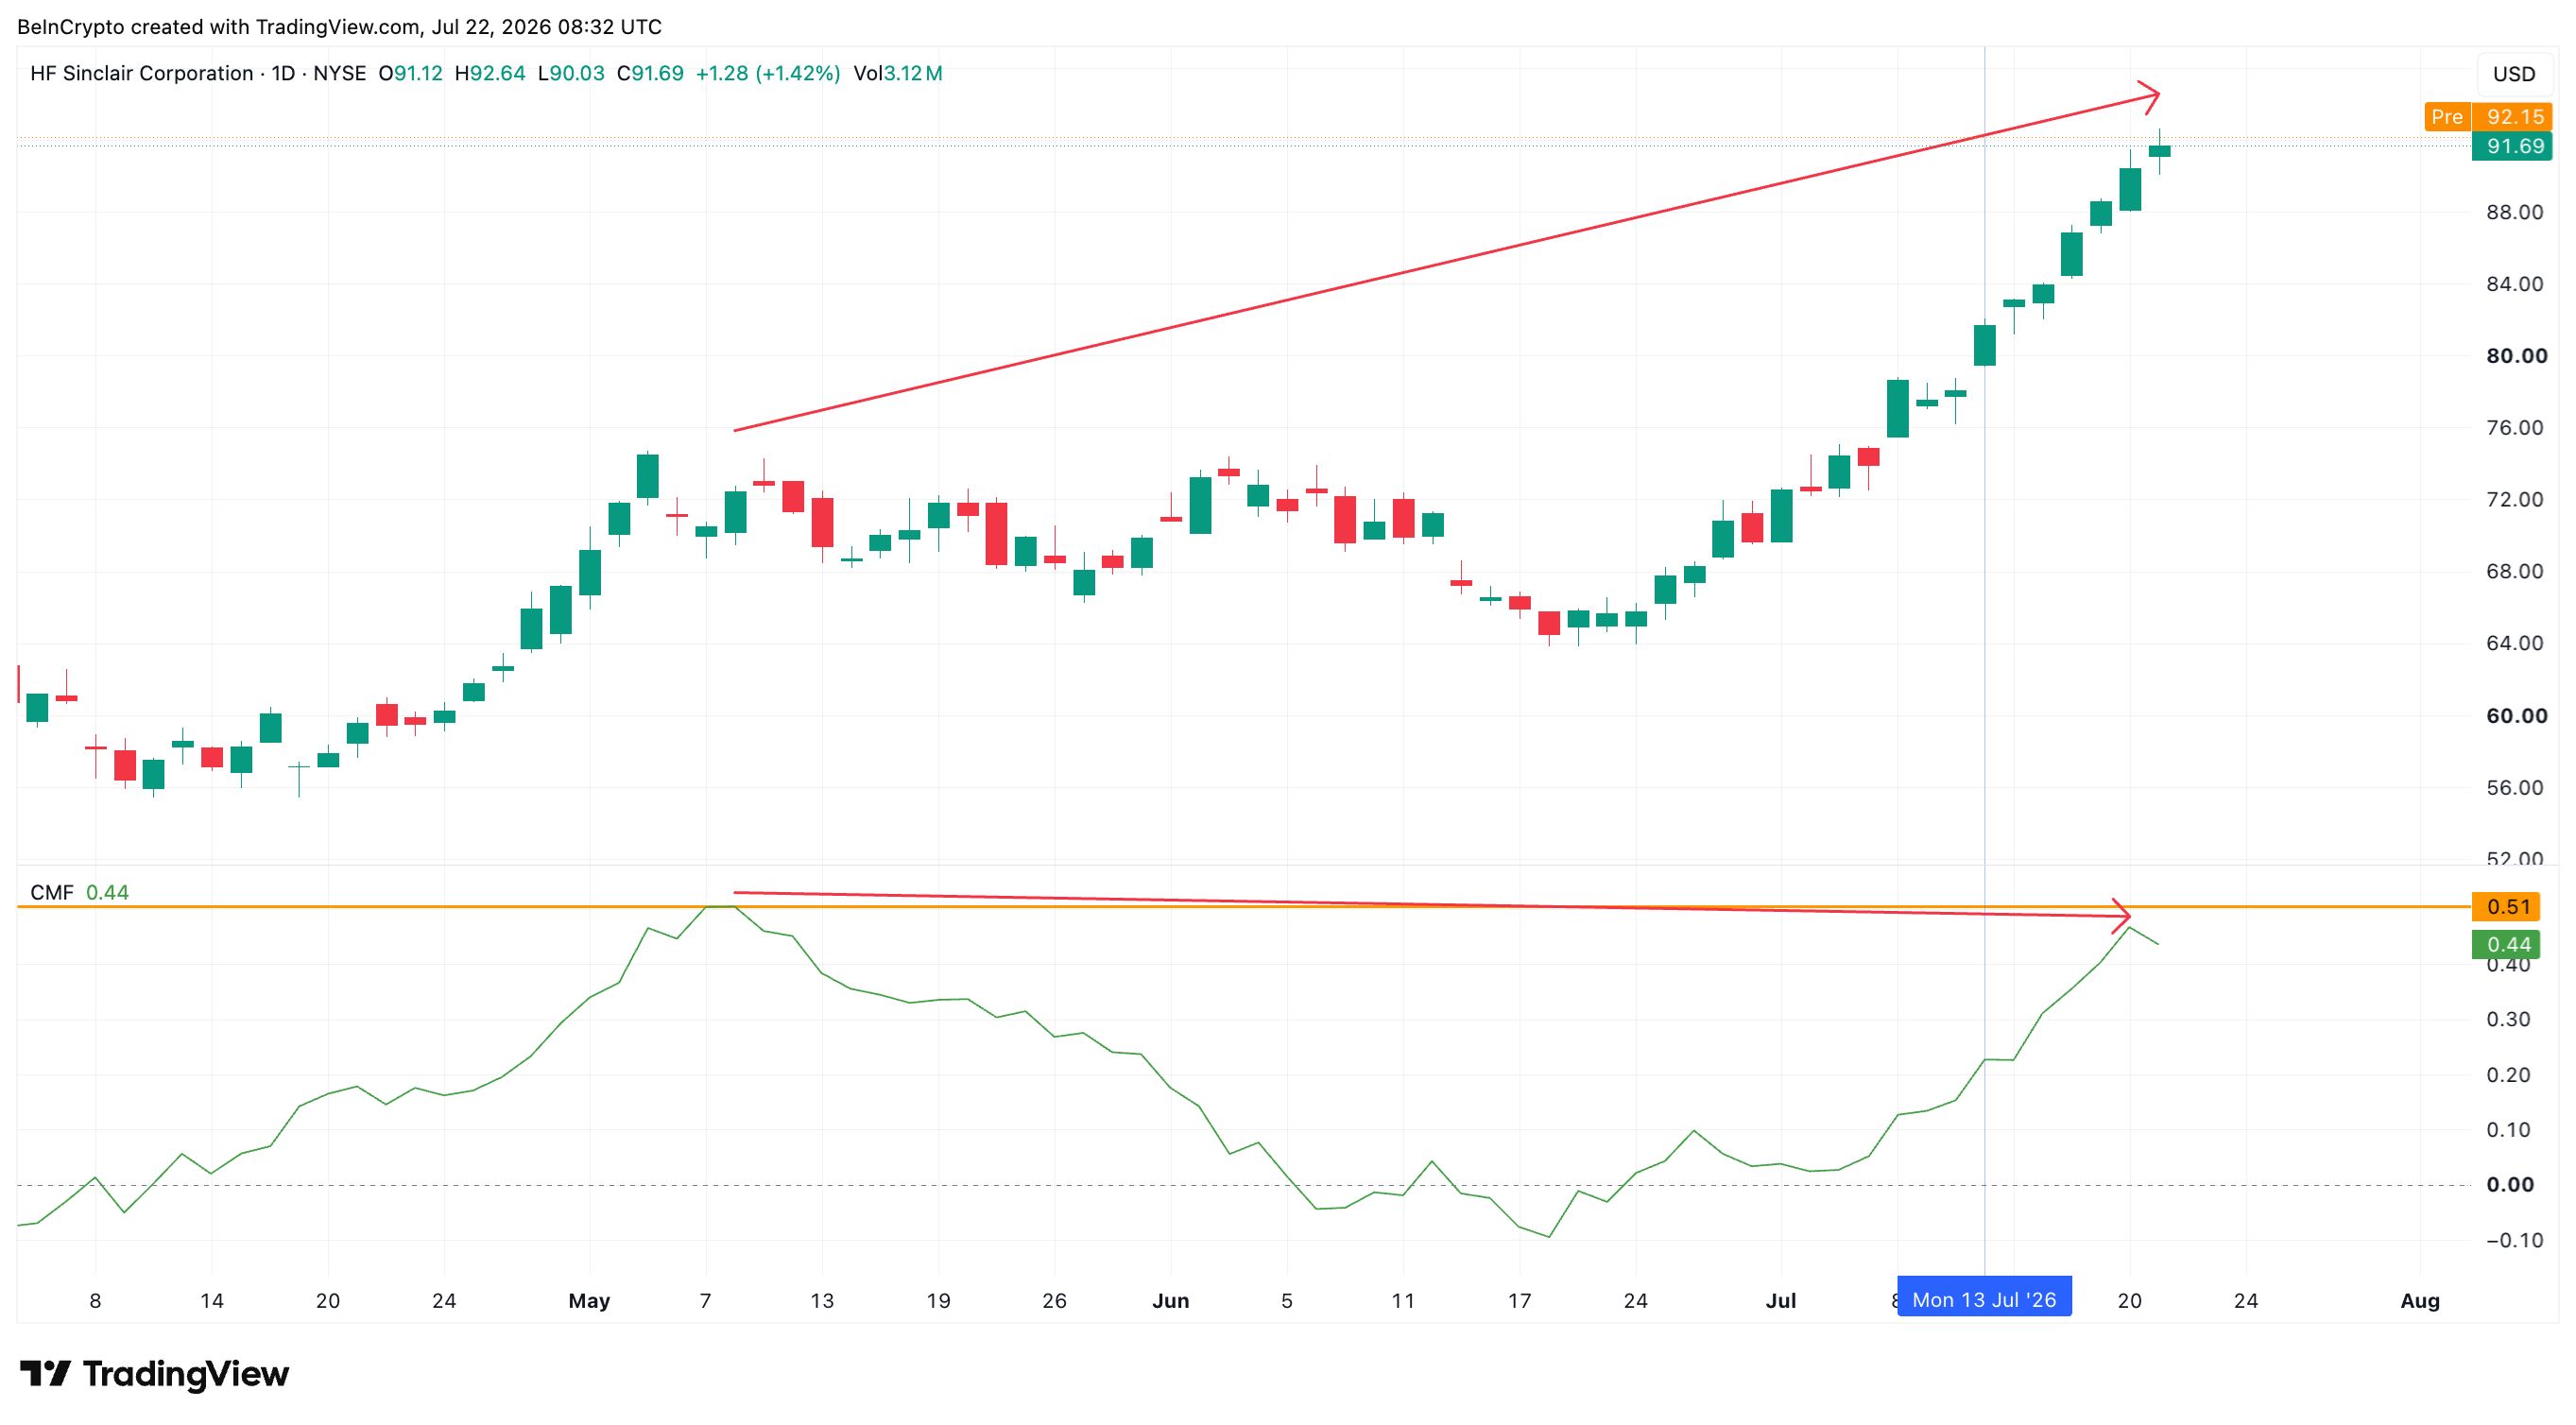
Fakat grafikte bir uyarı yanıyor. CMF, mayıs başında zirve yaptı. DINO temmuzda yeni zirveler denerken, para akışı bu yükselişi desteklemedi. Bu düşüş yönlü ayrışma, şu anda mayıstaki önemli seviye olan 0,51’in altında devam ediyor. Yani alımların ivme kaybettiğine işaret ediyor.
0,51’in üzerinde kapanışlar bu endişeyi azaltacaktır.
 HF Sinclair Para Akışında Ayrışma: TradingView
Yine de tüm yatırımcılar temkinli değil. Opsiyon masalarında hisseye yönelik yeni ocak vadeli alım işlemleri dikkat çekiyor.
Refiners been printing $ and they just keep adjusting calls higher $DINO new buy in Jan. calls today too pic.twitter.com/97nfcfT3MK
— Joe Kunkle (@OptionsHawk) July 21, 2026
Bu nedenle şu an için ödül kısmı zayıf görünüyor. Jenkins’in 95 dolar hedefi, 92 dolar civarındaki mevcut fiyata göre yalnızca yaklaşık %4’lük bir yukarı potansiyel sunuyor. Ayrıca ayrışma, momentumun yavaşlayabileceği yönünde uyarı veriyor.
Par Pacific Holdings (NYSE: PARR)
Par Pacific bu yıl yaklaşık %129 primle en iyi performansı gösteren isim. Şirketin Hawaii, Pasifik Kuzeyi ve Rockies’teki niş pazarları yakıtını izole ediyor. Böylece, aynı marj dalgasından maksimum fayda sağladı.
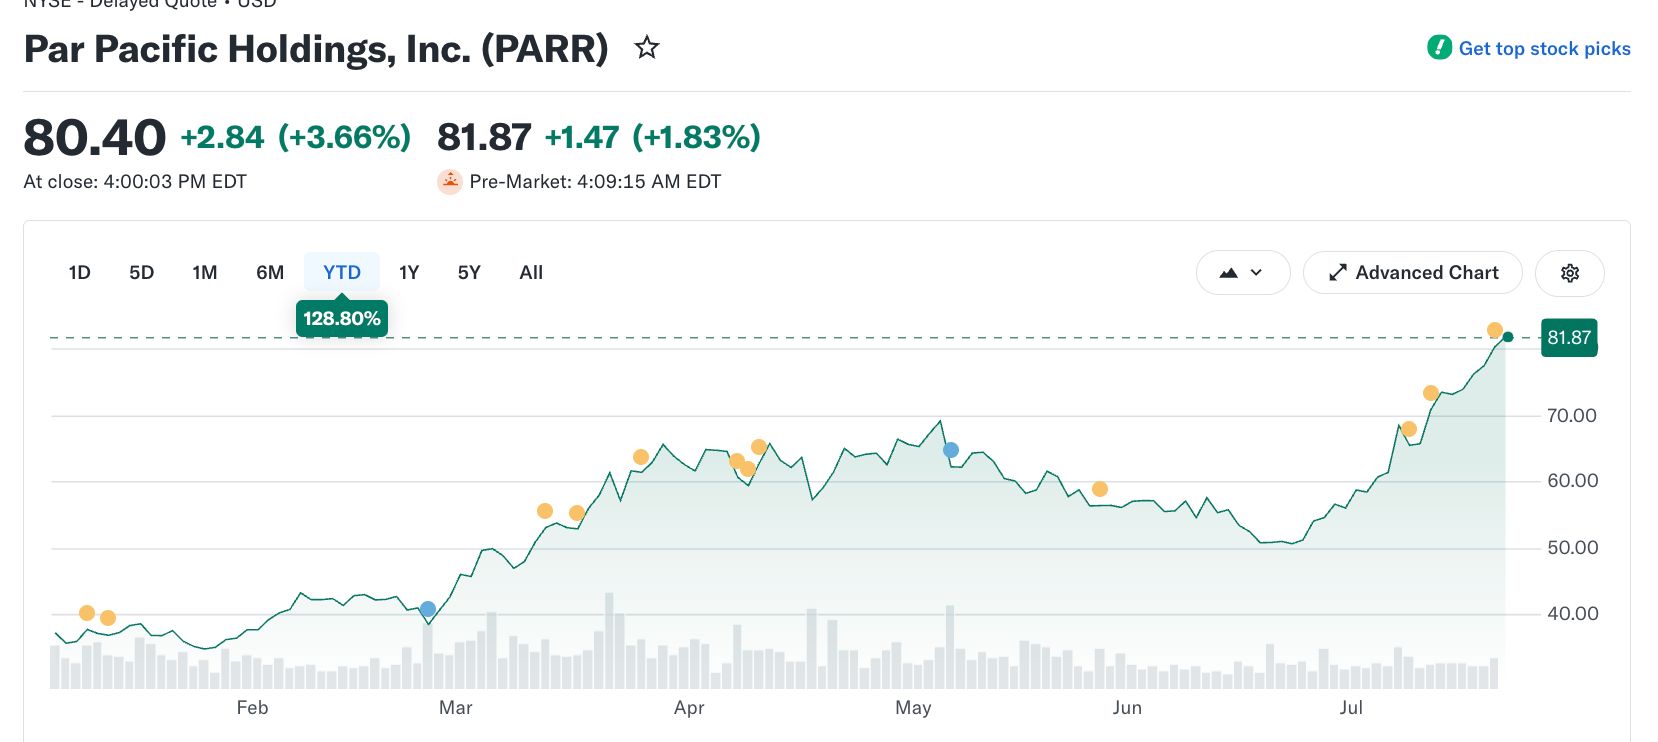 PARR Fiyat Hareketi: Yahoo Finance
Bu kez bankalar da bu enerji hissesini izlemeye değer buluyor. Jenkins, 13 Temmuz’da hedefini 85 dolara yükseltti. Böylece JPMorgan ile aynı seviyeyi belirledi. Mizuho ise daha önce 80 dolardan ‘Al’ tavsiyesini yenilemişti (o seviye şimdiden aşılmış durumda).
Piyasada nadir görülen bu fikir birliği, 85 doları ortak bir tavan fiyatı olarak öne çıkarıyor. Ancak yukarı yönlü hareket sınırlı. Zira fiyat şu an 80 dolar seviyesine çok yakın.
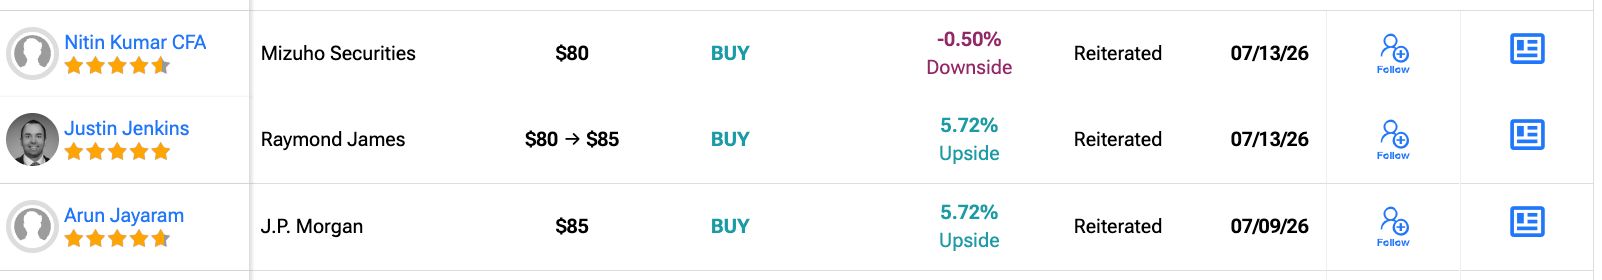 En İyi Analist Notları: TipRanks
Bu arada kurumsal alımlar hâlâ güçlü görünüyor. CMF son dönemde yeni bir zirve yaptıktan sonra gevşese de sıfırın oldukça üzerinde seyrediyor. Bu durum, temmuz ayındaki yükselişte büyük yatırımcıların birikime devam ettiğine işaret ediyor. HF Sinclair’deki ayrışmanın aksine burada yukarı yönlü bir tablo var.
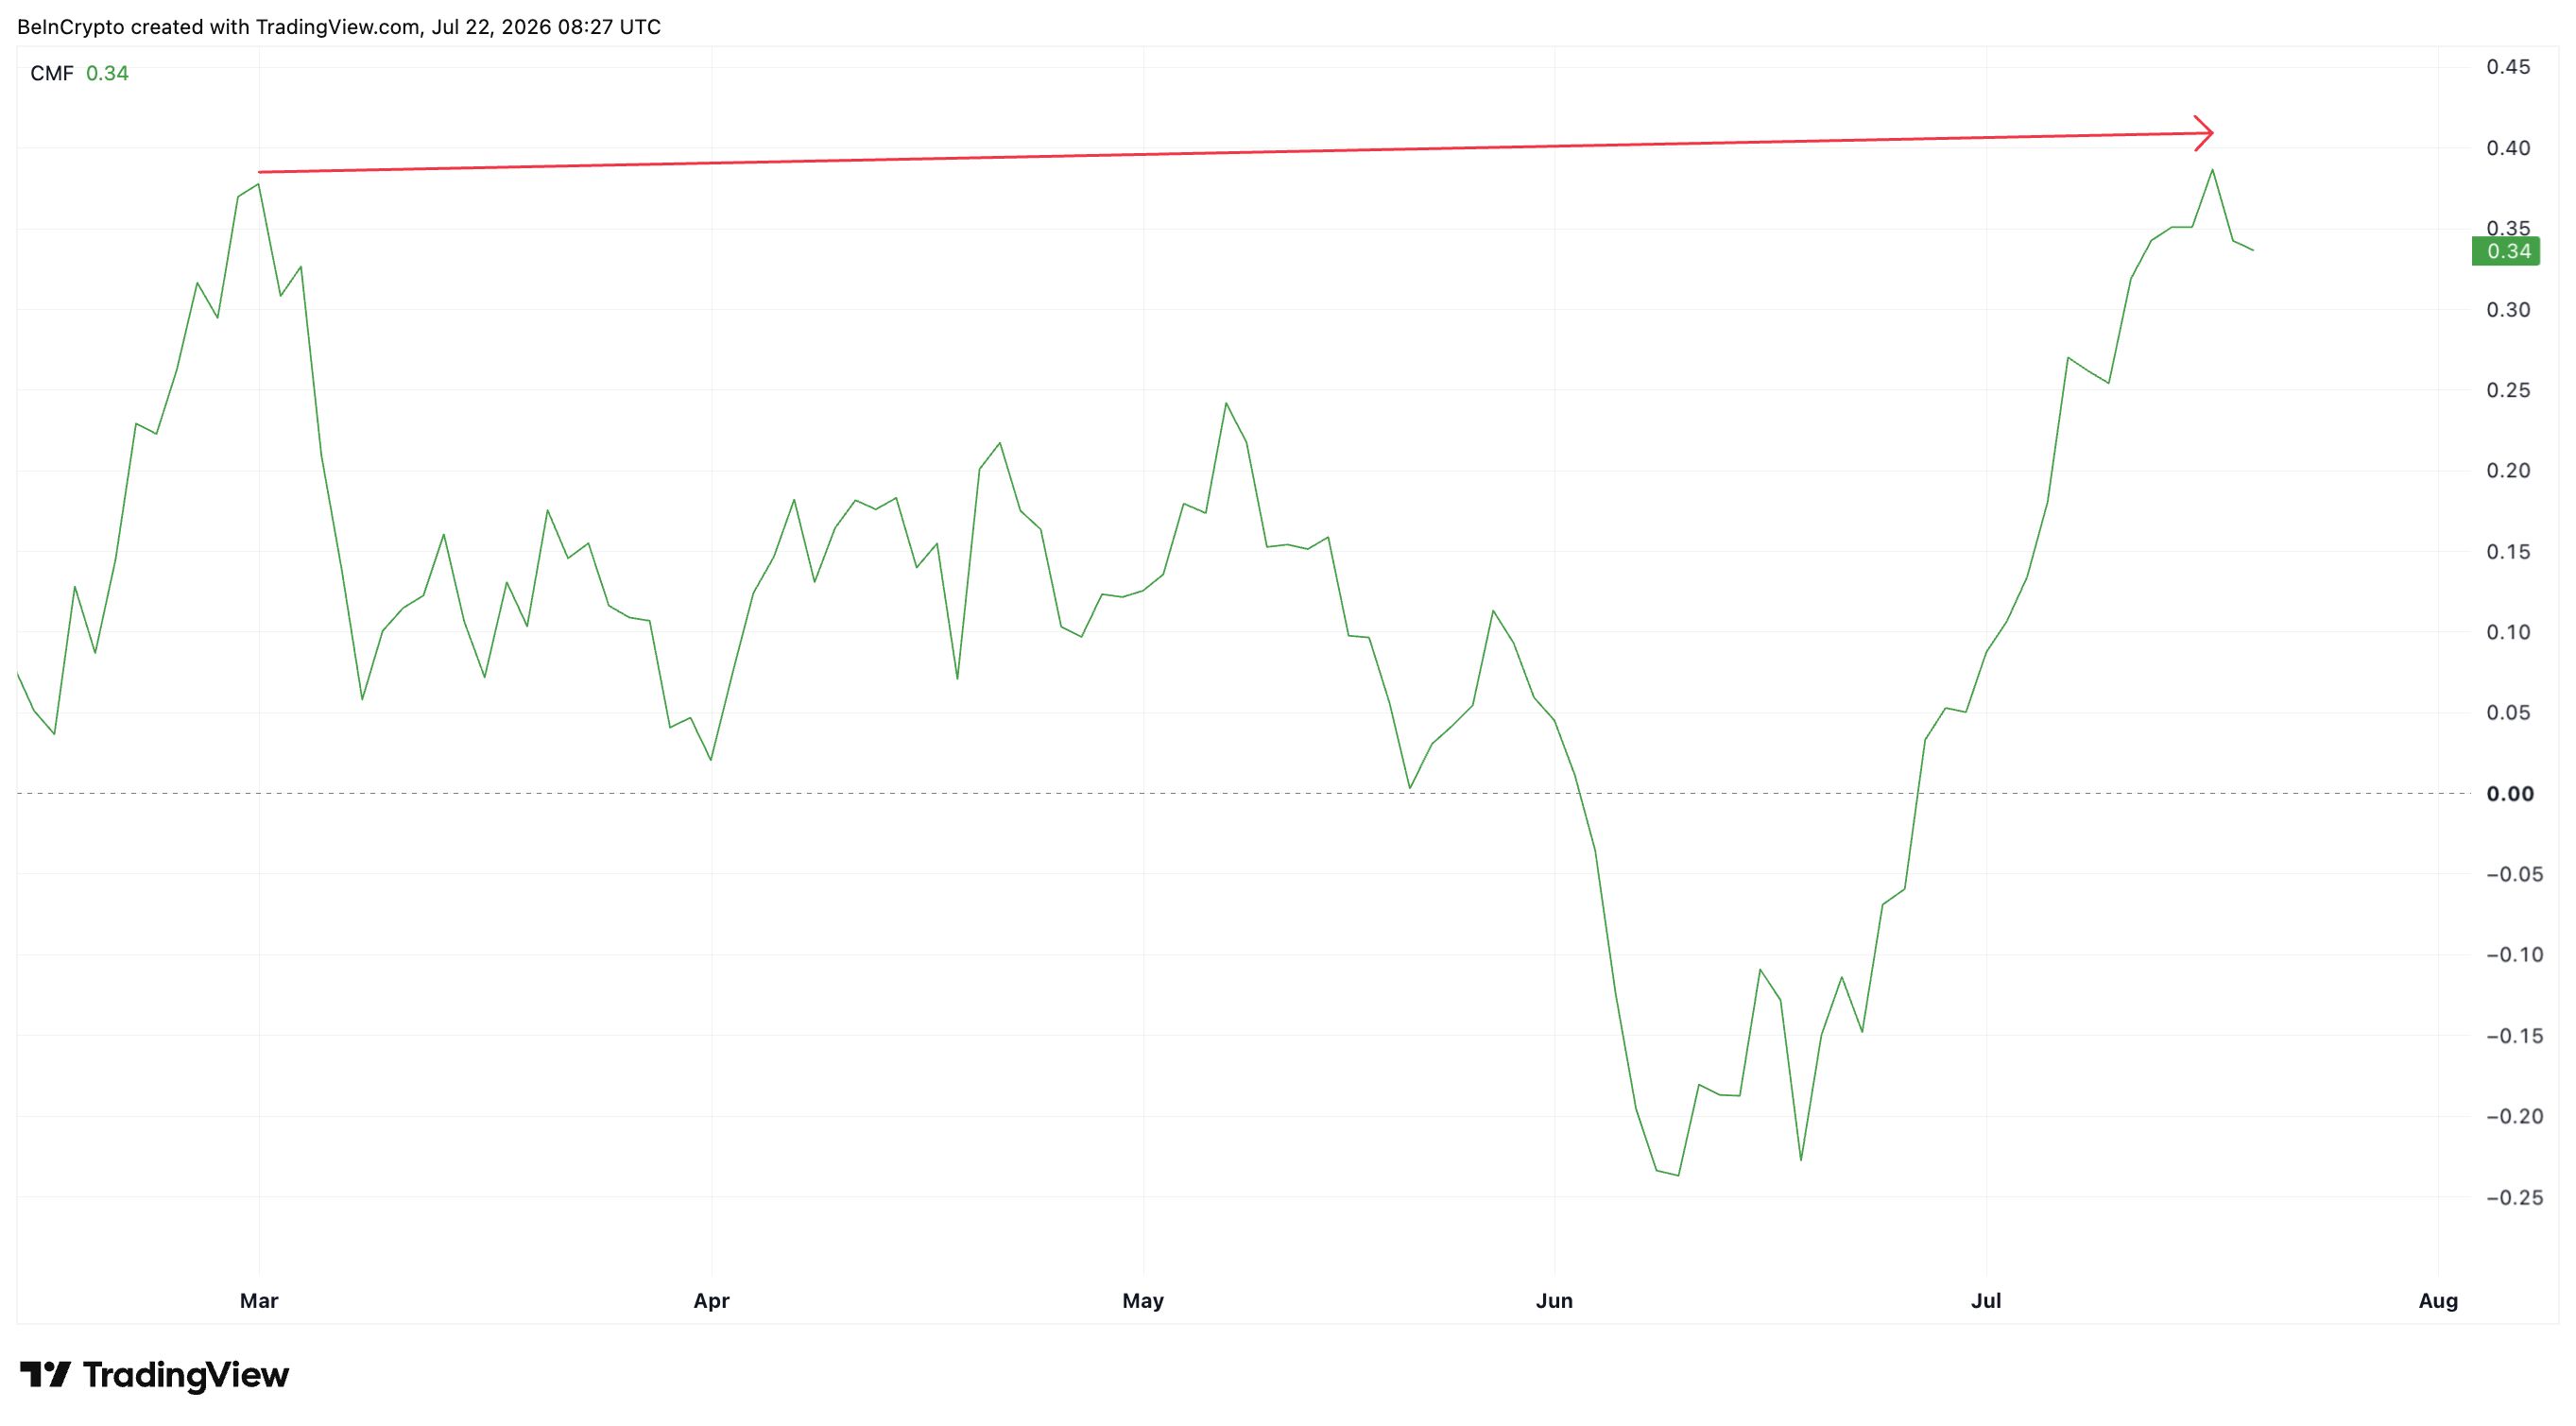 Par Pacific Para Akışı Yeni Zirvede: TradingView
Buradaki risk şu: Rekor marjlar zaten fiyatlanmış olabilir. Bazı stratejistler, rafineri hisselerinin fazla hızlı yükseldiği konusunda uyarıyor.
🚨The refining margin just printed a barrel
— Jack Prandelli (@jackprandelli) July 15, 2026
the highest ever recorded.
3 times the 2004-2008 boom peak.
Meanwhile crude sits below 2026 highs, and the new Fed under Warsh just guided hawkish.
Everyone's answer: buy the refiners.
Wrong. $VLO , $MPC , $PSX are up 40%… pic.twitter.com/2R60jyP5Lg
Bununla birlikte Rusya’daki rafineri kapasitesinin yarısından fazlası devre dışı durumda.
CHART OF THE DAY: Morgan Stanley reckons that more than half of Russian oil refinery capacity is down due to Ukrainian attacks.
— Javier Blas (@JavierBlas) July 20, 2026
Typically, Russia is the world's second-largest diesel exporter - normally around 11% of global seaborne trade. pic.twitter.com/q8yjgcTHVF
Bu arz daralması crack spread’in yüksek kalmasını sağlayabilir.
Bütün mesele Jenkins’in de üç şirket için yaptığı bu tahmine dayanıyor. Yani %80 tutturma oranına sahip bir analistin küçük ölçekli rafinerileri Exxon ya da Chevron’a tercih etmesinin sebebi bu.
Orijinal Analist’ten %80 Başarı: Takibe Alınacak 3 Enerji Hisse hikayesini Ananda Banerjee tarafından tr.beincrypto.com ’da okuyun