

VanEckは、経営陣への報酬慣行に関してメタプラネットを「不適切」と評価した。これは、デジタル資産を大量保有する上位10社の中で唯一の評価である。メタプラネットは同社の4つの審査基準すべてに不合格となった。
調査メモは9月18日に発表された。この評価は、メタプラネットが直近1カ月で経営者向けストックオプション枠を2度削減した後も変わらない。
デジタル資産トレジャリー企業とは
デジタル資産トレジャリー企業とは、主力事業として自社バランスシート上に暗号資産を保有する上場企業である。メタプラネットは東京証券取引所上場企業で、4万3000ビットコイン(BTC)を保有する。新株発行とともに、社債や優先株も活用して購入資金を調達する。
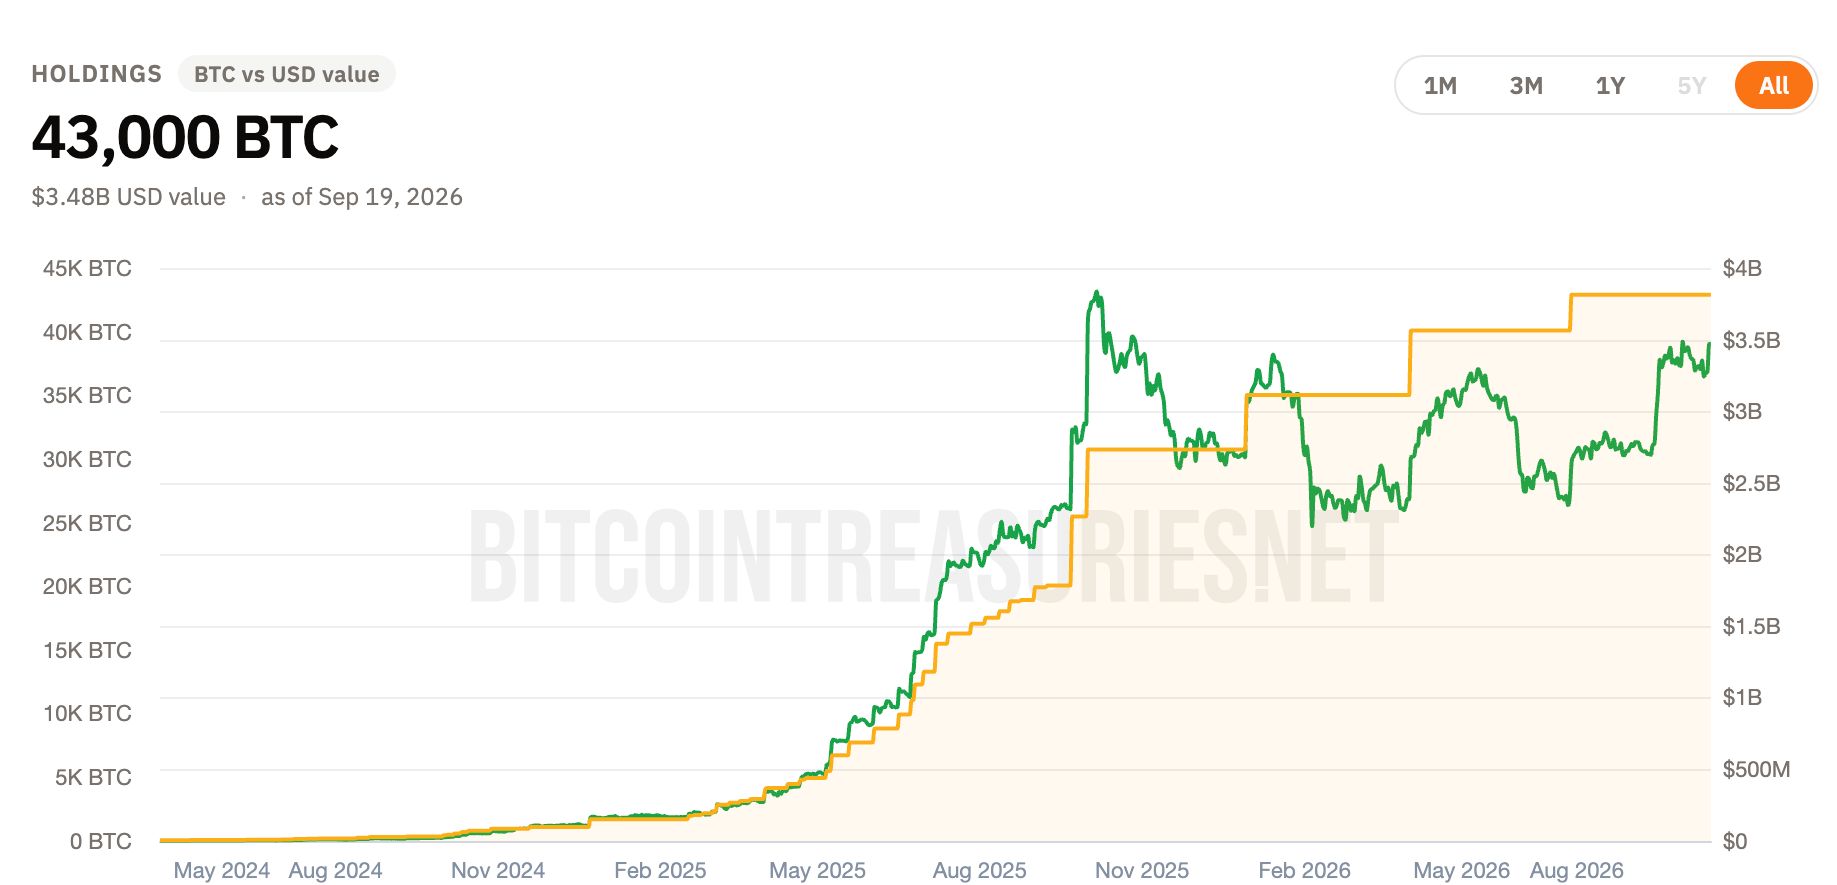 メタプラネットのビットコイン保有状況。 出典: BitcoinTreasuries
新株を発行することで、パイ(全体)をより多くのスライス(持分)に分割することになる。1スライスあたりの大きさは小さくなり、これが希薄化である。
投資家が受け入れる取引は単純である。企業がビットコインを十分買い増せば、残った1スライスの価値も増すという考えである。
経営陣報酬の位置づけ
企業は経営者への報酬の一部をストックオプションで支給する。オプションとは、あらかじめ決められた価格で将来、自社株式を購入できる権利である。株価が上昇すれば、この権利の価値も上がる。
オプションはプール(枠)として管理される。例えば企業の2%分のオプション枠があれば、経営陣は最終的に全株式の2%までを取得できる権利を持つことになる。
オプション枠が大きいほど、企業価値のより多くが経営陣の手に渡ることになる。
メタプラネットのオプション枠の出所
メタプラネットは2022年には業績不振のホテル運営会社だった。2023年2月、株主が救済案に合意し、7人の社員に対し、4600万株分のオプション(権利行使価格10円)が付与された。
この数値は固定ではなかった。救済案には「会社が発行できる全株式の20%」までは権利が再設定される条項が盛り込まれていた。
メタプラネットが2024年4月にビットコイン戦略を打ち出した後、購入資金として新株発行、社債、優先株の発行を開始した。希薄化が生じるのは株式の売却時であり、上記条項もその希薄化を追跡した。
すなわち、1回の株式発行ごとに、株主の持分は減少し、同時に経営者へのオプション枠が広がったことになる。
メタプラネットの発行済み株式数は2年間で1億5390万株から約13億5000万株に増加した。オプション枠も4600万株から3億1950万株に拡大した。
株主への影響
株主はビットコイン購入のために持分希薄化を受けた。経営陣の持分も同程度に増加した。
直近のオプション枠縮小までは、VanEckの試算によれば、メタプラネットが購入したビットコインの約80%が株主に還元されたとみられる。残り2割は経営陣の希薄化分に吸収された。
この結果は、委員会の判断ではなく、あくまで自動計算式(フォーミュラ)に基づく。VanEckが同社を問題視する理由もこれにある。
オプション枠の規模が過大だと考えない向きもある。ナカモトCEOのデビッド・ベイリー氏は、その規模について擁護する立場を示している。
最新ニュースはこちらのX公式アカウントでも配信中
Metaplanet was the best performing equity in the world for nearly two years, and even after the rout in bitcoin is up 1,300% from genesis. They built the second biggest corporate holding, more than 40x Bitcoin per share, and completed two major acquisitions.
— David Bailey🇵🇷 .0mm/btc is the floor (@DavidFBailey) September 8, 2026
Every founding team…
VanEckの評価基準
VanEckは、保有資産上位10社に対して4項目の質問を投げかけた。
フル希薄化後の発行済み株式比率に対してオプション枠はどの程度か オプション枠のうち、名称開示されている経営陣保有分はどの程度か 株主投票なしでオプション枠を拡大できるか 最大のオプション付与に基準達成条件(業績目標等)はあるかメタプラネットのオプション枠は全株式の14.7%で、同業平均の4.0%を大きく上回る。経営陣の保有分も8.2%で、同業の0.8%の約10倍である。オプション枠自体は平均の約4倍規模である。
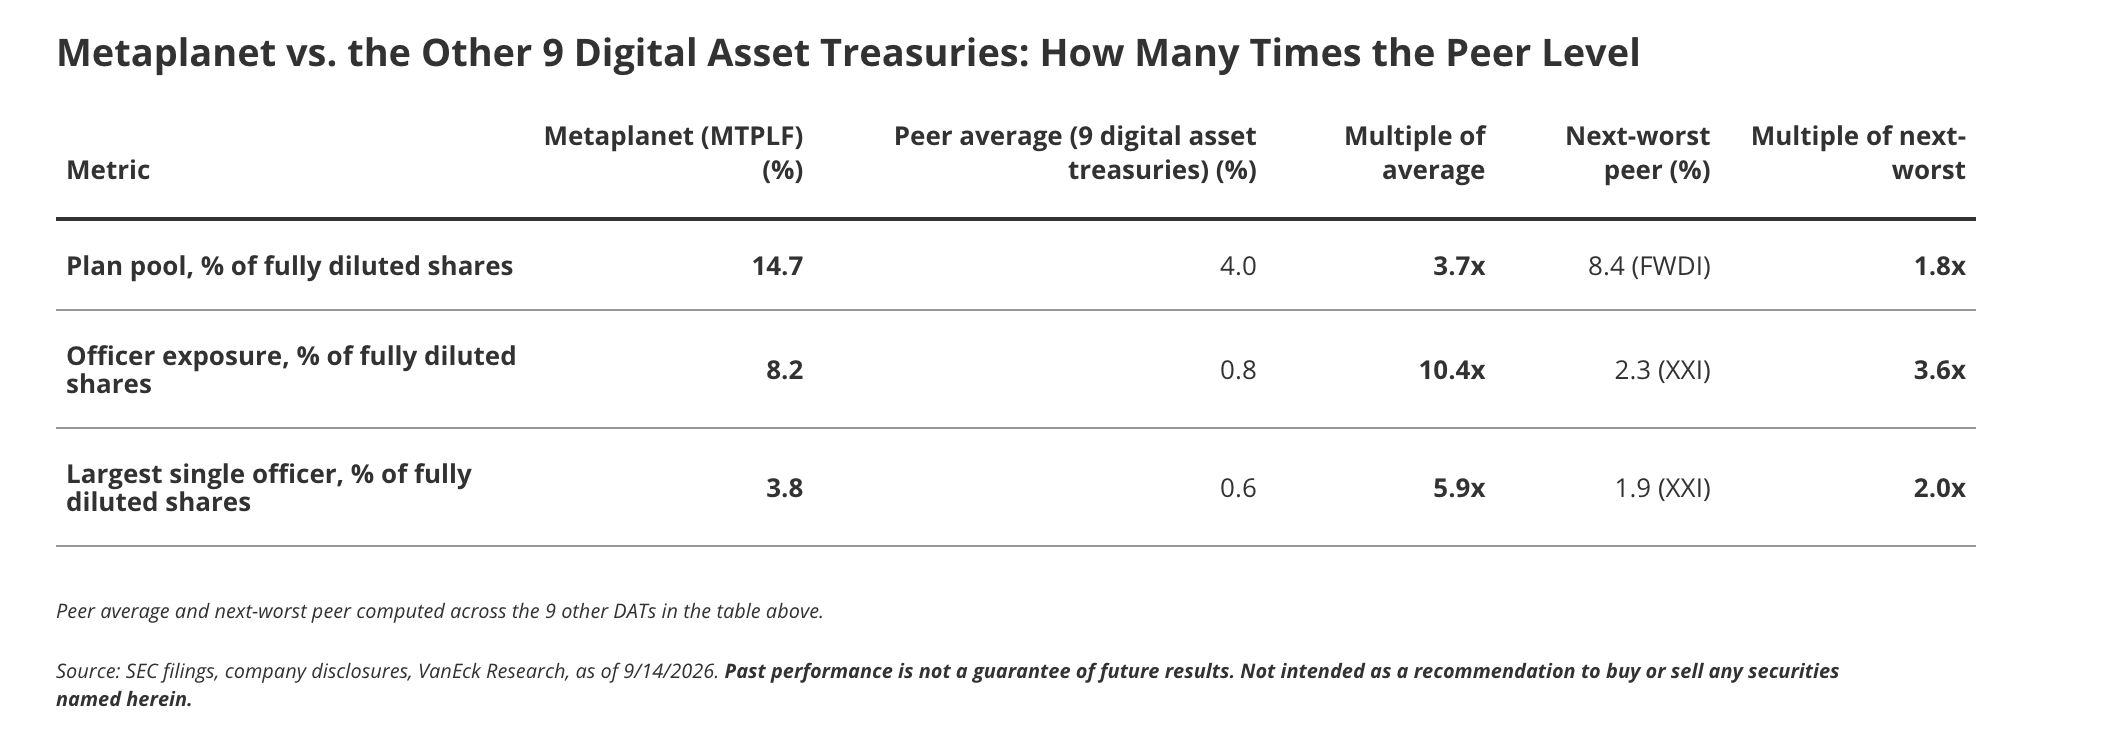 メタプラネットと他のデジタル資産トレジャリー企業の比較。 出典: VanEck
株主による賛否投票は成されておらず、2026年の改定2回も同様だった。また、オプション付与に求められるのは「在職し続けること」のみである。
メタプラネットは4項目すべてに不合格だった。他の9社は合格し、ストラテジーやビットマインなど6社は特に高評価だった。
「当社は、Metaplanet(MTPLF)を、経営幹部の報酬慣行に関し『バッド(不適切)』と格付けする主要10社の中で唯一の企業と評価している。『アセプタブル(受容可能)』には到底及ばない」と同社は指摘した。
最近の変更点
取締役会は株主の圧力を受け、2度対応した。
8月18日。 取締役会はエバーグリーン希薄化条項を撤廃した。だが、報酬プールの規模は依然として大きいまま。 9月11日。 取締役会は、2025年9月の株式売却前の条件にまで内容を戻した。この見直しにより、報酬プールは41%減の1億8820万株となった。しかし、従来の条件下で既に8280万株がインサイダーに渡っている。潜在的な新規割当ては残り1億540万株で、これは会社全体のおよそ7%。VanEckは、依然として同業他社よりもはるかに悪いと指摘し、格付けの変更はないとした。
同社は、評価引き上げのための4つの改革案を挙げた。第1に条項により生じた約2億7300万株の取り消し、次いで株主承認済みのより小規模なプラン、1株当たりビットコイン連動の報酬設計、付与時期に関する書面ポリシーの策定である。
YouTubeチャンネルに登録すると、リーダーや記者陣による専門的なインサイトを視聴できる
https://youtu.be/vQetGplBJOAjp.beincrypto.com でKamina Bashirによるオリジナル記事 メタプラネット、ヴァンエックの財務役員報酬4項目すべて不合格 を読む