

美国证券交易委员会(SEC)最新发布的指导意见称,只要以太坊($ETH)质押产生的代币仅作为收据使用,这类“质押凭证”本身不被认定为证券。
SEC 公司财务部于周五正式发布了该项指导。值得注意的是,三年前,SEC 曾因涉及质押业务向某加密货币交易所处以 3,000 万美元罚款。
SEC 团队如何认定以太坊质押凭证
质押(staking)指用户锁定加密资产,助力区块链网络安全与运行,并获取奖励。去中心化流动性质押服务会向用户发放一种可交易的“质押凭证”代币,证明已被锁定的资产。
证券需遵循注册和信息披露等规定。自 1946 年美国最高法院确定的“豪威测试”(Howey test)标准以来,判定证券时会考察购买者是否期待依靠他人努力获利。
根据常见问题解答,若底层资产为数字商品,质押凭证可视为“数字工具”。在 SEC 与美国商品期货交易委员会(CFTC)于 3 月 17 日发布的解读中,$ETH 等 16 种加密资产被正式列为数字商品。目前,以太坊报价约为 2,685 美元。
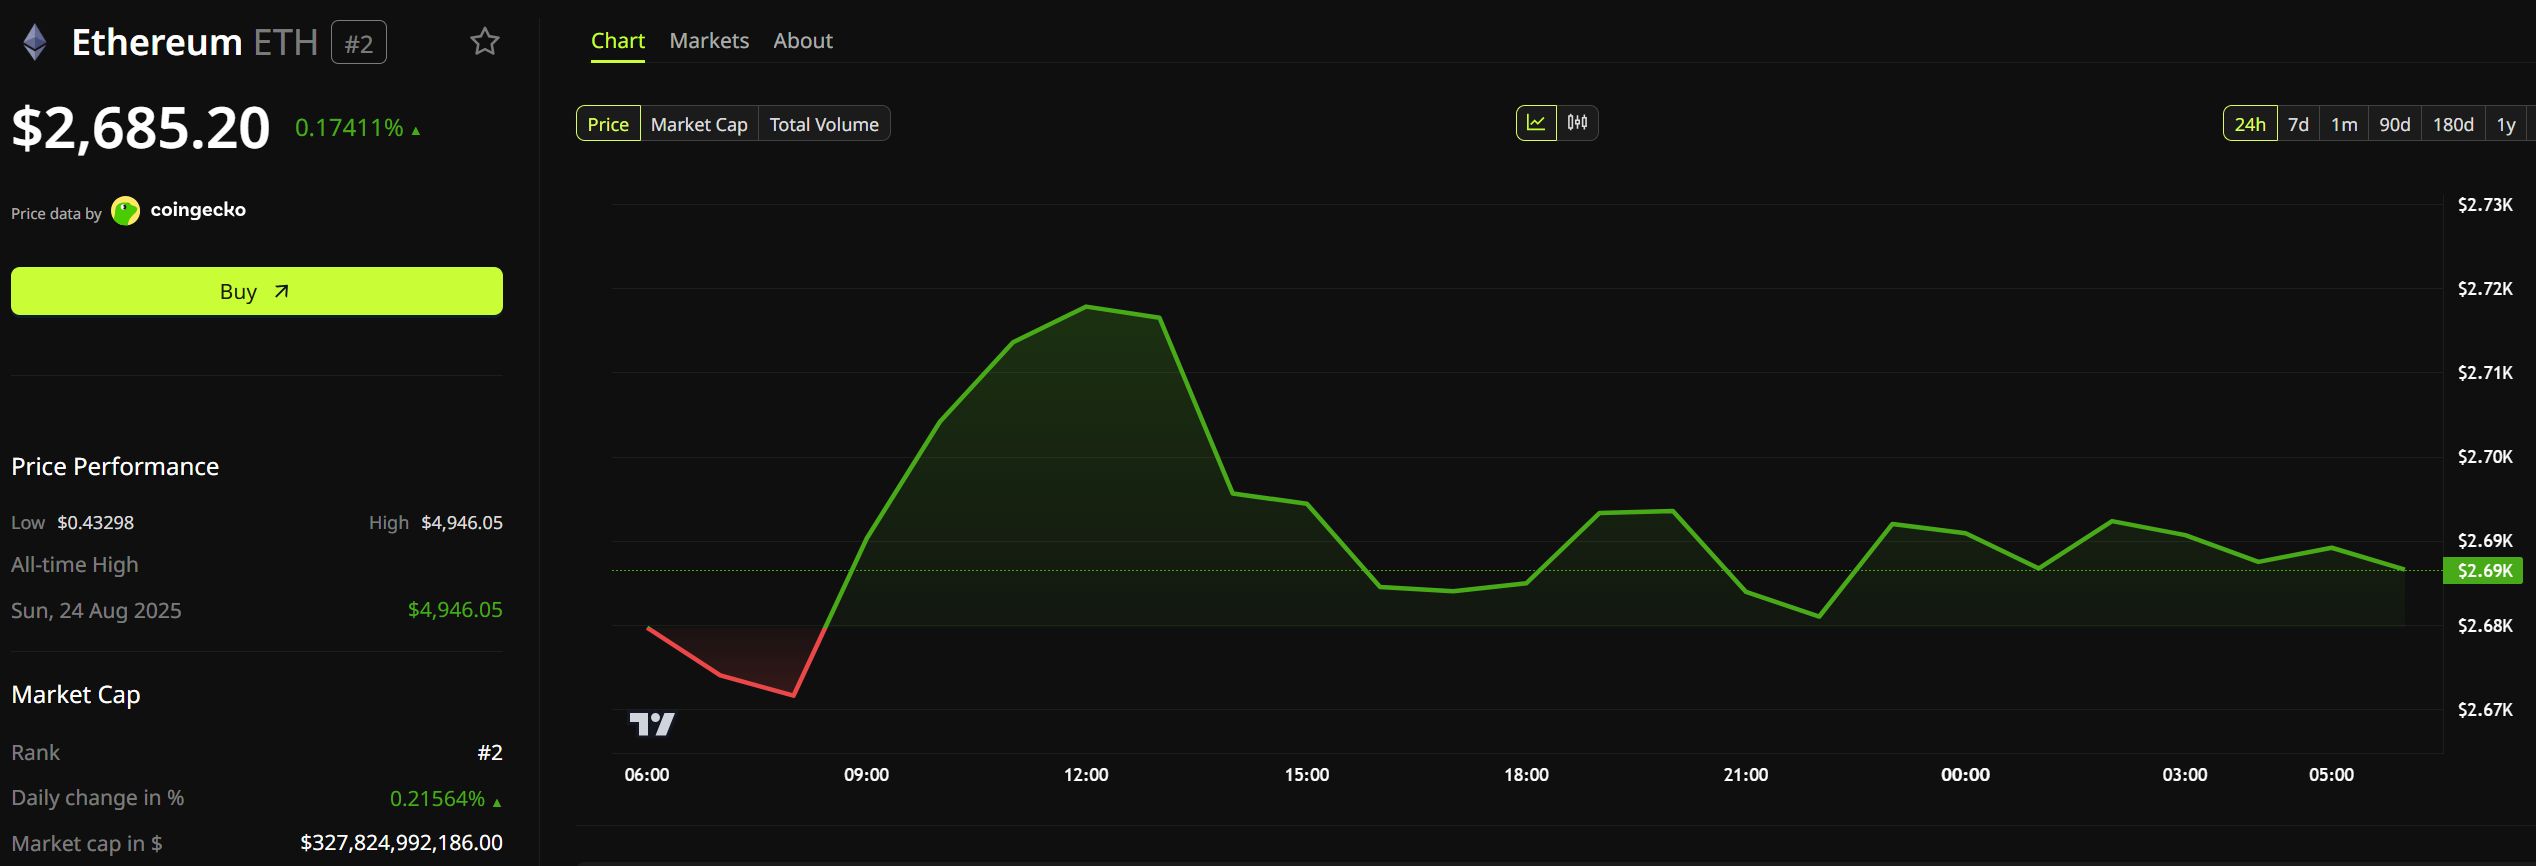 以太坊价格走势。来源:BeInCrypto
质押业务缘何从 SEC 打击对象转向获得认可
2023 年 2 月,Kraken 因被 SEC 指控其美国质押服务涉嫌证券违规,最终支付 3,000 万美元和解并关闭美国地区质押业务。据 SEC 公告,Kraken 曾向用户宣传质押年化最高可达 21%。
“不论是通过质押即服务(staking-as-a-service)、借贷还是其他形式,任何加密中介机构,在以投资合约形式获取投资者代币时,都需全面披露信息并采取必要的合规保护措施,符合美国证券法规定。”彼时 SEC 主席 Gary Gensler 曾对此发出警示。
四个月后,美国证券交易委员会(SEC)起诉了 Coinbase,指控其质押服务属于未经注册的证券发行。然而,该机构已于 2025 年 2 月撤销相关案件。
2025 年 5 月和 8 月,SEC 工作人员声明指出,协议层质押与流动性质押并不构成证券发行。
唯一条件:代币需保持“收据”属性
关键在于工作人员如何界定“收据”这一概念。相关质押代币不得改变所质押 $ETH 所享有的原始权益,或附加额外奖励。
服务提供方同样不得将用户质押的资产进行出借、质押或再利用。此外,质押凭证代币也不能设定或保证具体收益,这也是其与 Kraken 有所不同之处——Kraken 曾对外宣传固定收益率。
在 SEC 内部,并非所有人都认同这一处理方式。专员 Caroline Crenshaw 表示,2025 年 8 月发布的流动性质押声明,依赖了一些未必适用于真实项目的假设。她发表声明,标题为“流动质押需要当心”。
同一份常见问题解答(FAQ)还提及项目方回购,指的是项目方用自身资金回购其代币。在已经落地运营的网络中,宣布回购计划不被视为某种“承诺”,因此不会使代币被认定为证券。但对于尚未上线的网络,如果以回购承诺为名宣传预期收益,仍有可能触及证券认定标准。
BREAKING: The SEC just issued new guidance on crypto tokens, staking, and investment contracts.
— Bull Theory (@BullTheoryio) September 25, 2026
1. Once a crypto network is functional, work to maintain, improve, or grow it no longer counts as "essential managerial efforts" under the Howey test.
2. Staking receipt tokens can…
需要注意,这些 FAQ 官方声明本身并无法律效力。随着旨在重新划分 SEC、CFTC 监管边界的 Clarity Act(明晰加密监管法案)本月在参议院遭到否决,上述背景尤显重要。
今年 3 月,BeInCrypto 曾报道,分析人士判断监管层已经兑现了该法案承诺的绝大部分内容。与此同时,分析还指出政策指引的短板——与成文法律不同,监管指引可被后续新一届政府随时废除。
在 cn.beincrypto.com 阅读由 Lockridge Okoth 撰写的原始文章 SEC 澄清以太坊质押新规