

골드만삭스의 안슐 세갈은 5% 이상의 수익률을 제공하는 채권이 지금 최고의 거래가 아니라고 말합니다. 그는 여전히 인공지능 인프라를 선호하며, 이를 장기채권보다 훨씬 더 비대칭적인 베팅으로 보고 있습니다.
세갈은 은행의 글로벌 채권, 통화 및 원자재(FICC) 부문 공동대표로, 연방준비제도가 금리를 인상한 지 며칠 만에 이 같은 견해를 밝혔습니다.
골드만삭스가 5% 이상의 채권을 외면하는 이유
골드만삭스의 The Markets에서 세갈은 30년 만기 미국 국채, 즉 장기채권이 몇 주 동안 5% 부근에서 움직이고 있다고 말했습니다. 그는 고객들이 5%대 이상의 수익률에서 이를 사고 싶어하지만, 여전히 상승 여력이 크지 않다고 평가합니다.
녹음 이후 수익률은 계속 오르면서 9월 29일에는 5.56%로 52주 최고치를 경신했습니다. 세갈은 장기채권 시장의 압박을 구조적 요인 때문이라고 설명했습니다. 베이비붐 세대의 은퇴로 장기채권 매수세가 줄었고, 인공지능 관련 장기 차입 수요가 시장에 몰리고 있기 때문입니다.
이러한 구조적 요인은 새로운 인플레이션 충격이 없어도 매도세가 지속될 수 있음을 설명합니다. 은퇴자가 장기채권을 덜 사고, AI 관련 장기 차입이 지속적으로 유입되면서 가격이 압박받으며, 이 효과가 쉽게 사라지지 않습니다.
세갈은 또한 미국 부채 지속가능성에 대한 우려로 인해 투자자들이 장기채권 보유를 꺼리게 되며, 이는 악순환을 만든다고 덧붙였습니다.
핵심은 수익률 상승이 그의 논리를 반드시 깨뜨리지 않는다는 점입니다. 세갈은 오히려 채권 보유의 보상이 제한적임을 보여준다고 봅니다. 한편, 그가 선호하는 인공지능 투자에서 위험 요인은 장기차입금리가 올라가면서 해당 기업들의 재무 부담이 늘 수 있다는 점입니다.
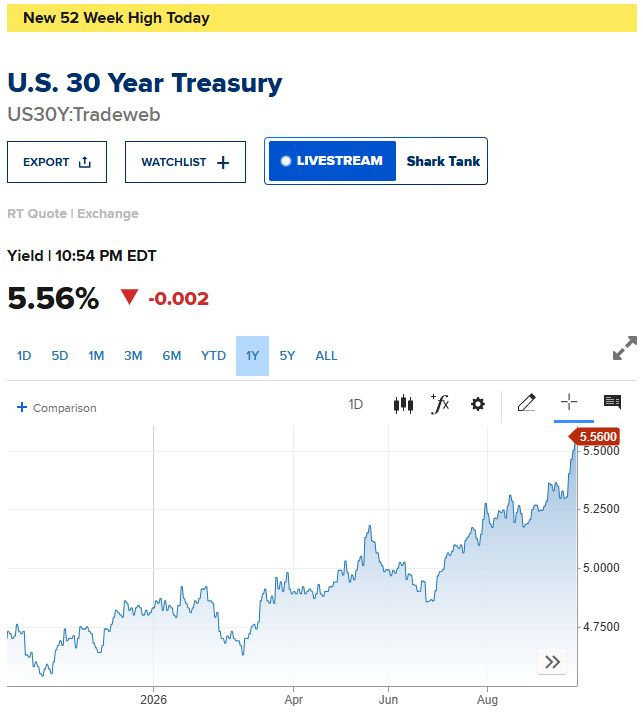 30년물 수익률이 5%를 넘어섰습니다. 이미지 출처: CNBC
AI 컴퓨트가 비대칭적 투자입니다
비대칭적 투자는 잠재적인 이익이 손실 위험보다 훨씬 큰 경우입니다. 세갈은 컴퓨트(인공지능 컴퓨팅 파워), 데이터센터, 그리고 네오클라우드(이 컴퓨트 용량을 임대하는 클라우드 제공업체)에 이런 개념을 적용합니다.
“저는 비대칭적 투자 표현이 컴퓨트(계산 능력) 롱 포지션이라고 생각합니다.”
안슐 세갈, 골드만삭스
변수는 레버리지입니다. 높은 금리를 받는 저축자들은 실질적으로 AI 인프라 구축을 위한 자금을 공급했습니다. 그 결과 주식시장 내 일부 기업들은 1년 전보다 더 높은 부채를 안게 되었습니다. 세갈은 이러한 투자가 레버리지 베팅임을 인정합니다. 그럼에도 불구하고, 그는 이들이 가치가 수배로 오를 수 있다고 보고 있습니다. 반면, 전체적인 주식시장은 확신이 적습니다.
긴축정책은 자본이 아니라 소비자에게 충격을 줍니다
세갈은 연준이 9월 16일 금리 인상 조치를 인플레이션 목표치 상회에 대한 늦은 대응으로 해석했다고 말합니다. 슈왑은 연준 위원 19명 중 16명이 올해 추가 인상을 예상한다고 집계합니다. 연준 의장 케빈 워시는 연준이 긴축 전환이 아니라 일부 경기부양책을 완화 중이라고 세 차례에 걸쳐 강조했다고 세갈은 밝혔습니다.
그는 정부의 이자지급이 근로자가 아니라 자본에 흘러가므로, 금리 인상은 가계 소비를 위축시키며 이는 주식시장 전반에 위험요인이라고 주장합니다.
세갈은 장기채권에 부담을 주는 부채 지속가능성 우려도 일축합니다.
“제게 그것은 허위 신호에 불과합니다.”
안슐 세갈, 골드만삭스
한편, 블랙록의 릭 라이더는 7~8%의 수익률을 주는 채권을 위해 주식을 줄이고 있습니다. 하지만 그의 우량채권 매수 의견은 10년 만기 미국채에 급히 진입하지 말 것을 경고합니다.
세갈은 향후 몇 주 동안 정책 및 시장을 좌우할 주요 변수로 중동 분쟁을 꼽았습니다.
kr.beincrypto.com 에서 Darryn Pollock의 원본 기사 골드만삭스, 5%대 채권 대신 AI 고수 이유 읽기