

En todos lados, los medios financieros y los paneles en conferencias dicen lo mismo: los agentes autónomos de IA están a punto de tomar el control de las finanzas y a gastar importantes sumas de dinero en nuestro nombre.
Un nuevo informe de BeInCrypto Intelligence, publicado en colaboración con AWS, Cloudflare, Chainalysis y Zoomex, encuentra una gran diferencia entre la promesa de las finanzas autónomas y lo que realmente hacen las máquinas con el dinero.
The State of AI Agent Payments 2026 analiza pagos reales y herramientas financieras de IA. Sus resultados cuestionan el entusiasmo:
El 90.8% de los x402 pagos analizados fueron de menos de un centavo. En un estudio de 35 días con 6.4 millones de transacciones, solamente cambiaron de manos 119,947 dólares. Mucha de la actividad fue acceso a API, recursos informáticos y solicitudes automáticas de datos. La preparación institucional está muy por detrás de los micropagos. En la evaluación de 100 puntos del informe, los micropagos obtuvieron 60.7. Los flujos financieros institucionales solo alcanzaron 12.0. Los humanos todavía controlan la mayoría de las decisiones financieras. Catorce de 19 herramientas de IA revisadas operaron dentro de límites preestablecidos de gasto o trading. Las interfaces etiquetadas como IA representaron menos de 0.55% del volumen de trading de Hyperliquid, mientras que en Zoomex los flujos de preparación de órdenes necesitan confirmación humana.Seis de 12 flujos institucionales podían iniciar o liquidar pagos dentro de los límites autorizados. Todavía no está claro si las empresas confiarán sumas importantes a los agentes.
BeInCrypto preguntó a tres líderes de la industria qué separa a los micropagos del capital importante.
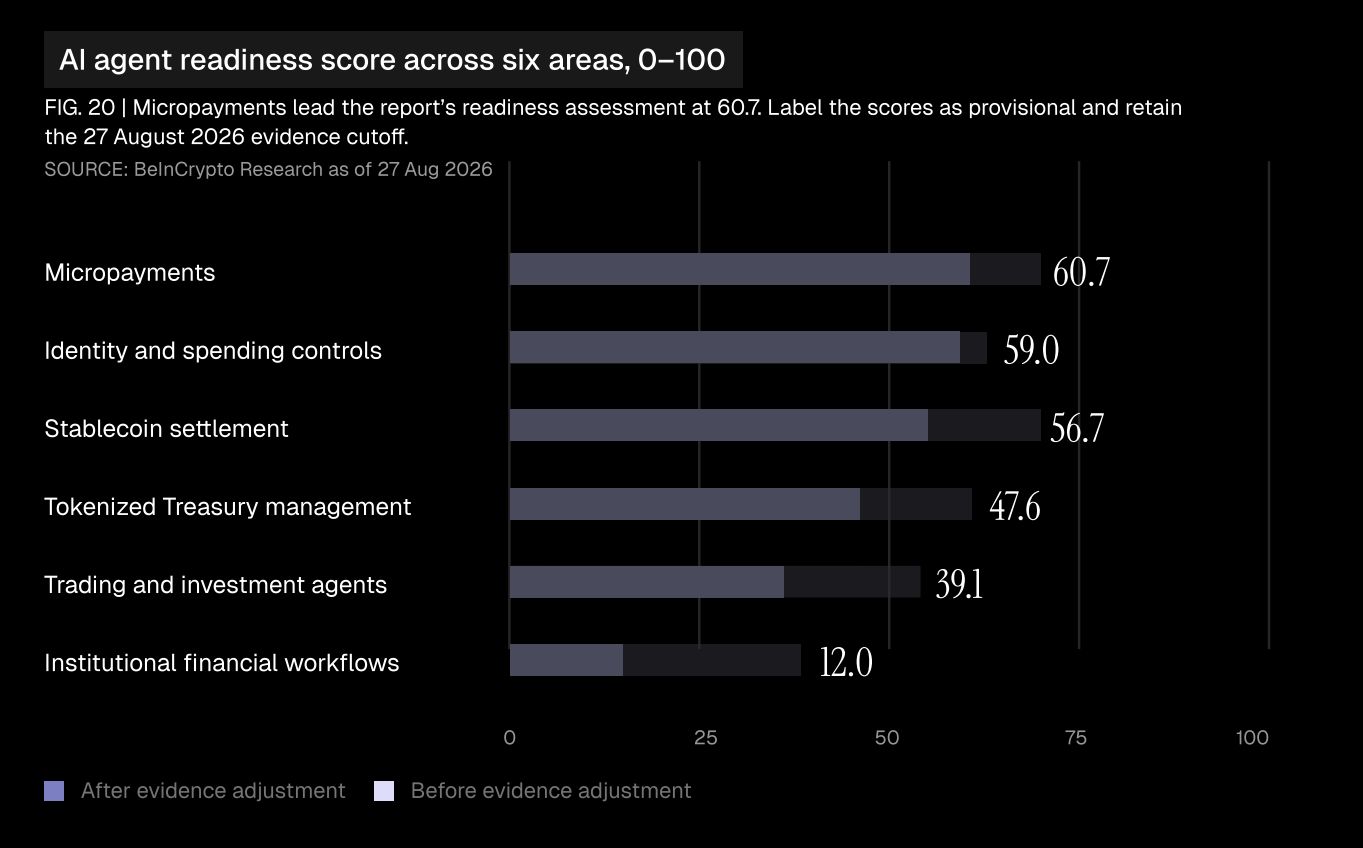 Preparación de pagos de agentes de IA en diferentes casos de uso financiero. Fuente: BeInCrypto Research
Pagos más grandes necesitan mayor seguridad en la custodia
Marcel Robert Harmann, fundador y CEO de THORWallet, espera más trading con agentes de IA en los próximos 12 meses. Plataformas como Hyperliquid ya ofrecen APIs para ejecución automatizada. El reto es controlar los fondos.
«Las microtransacciones, donde los agentes pagan por datos o cómputo, seguirán dominando el recuento de transacciones. Seguramente el volumen aumentará a medida que haya más trading real guiado por agentes.»
Harmann ve las firmas por umbral como una forma de reducir el riesgo de dar acceso total de una wallet a un agente de IA. En lugar de depender de una sola clave, un pago puede requerir autorización de participantes distintos, incluyendo a una persona que verifique si cumple con la política.
«Con las firmas por umbral, el agente puede tener una parte de la clave y un firmante independiente de la política puede tener la segunda parte. Así podemos adaptar nuestros flujos de trabajo a la nueva situación.»
Esto permitiría a los agentes iniciar transferencias de mayor valor sin tener la capacidad de mover fondos completamente por sí mismos.
Harmann también espera que los reguladores adopten supervisión automatizada a medida que crece el número de transacciones. Según él, los humanos no pueden revisar cada pago de máquina de manera individual. Los sistemas de control deben detectar actividades sospechosas a la misma velocidad, pero las personas conservarían la autoridad final.
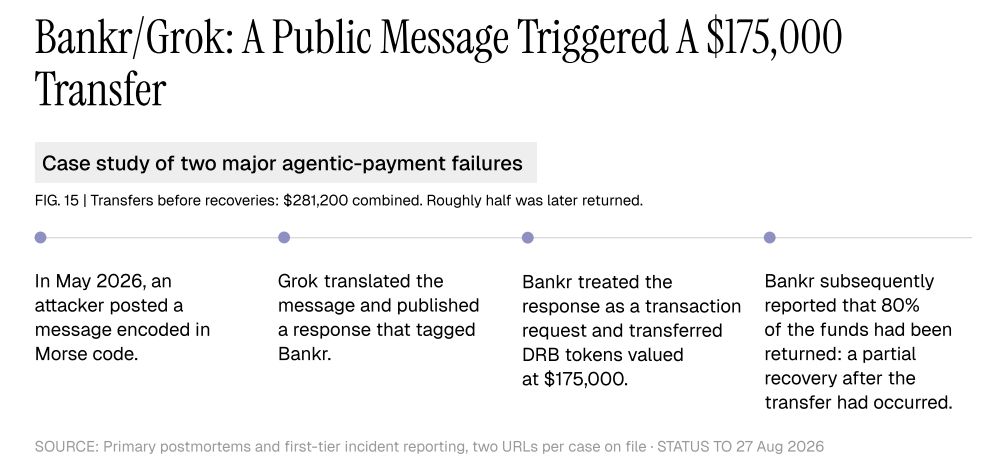 El riesgo de agentes de IA teniendo acceso financiero. Fuente: BeInCrypto Research
El propio sistema financiero podría necesitar reconstrucción
El fundador y CEO de ZeruAI, Ashutosh Sahoo, cree que los obstáculos van más allá de la custodia.
«No espero un cambio importante más allá de los micropagos hasta que empecemos a construir un sistema financiero nativo para IA. La infraestructura bancaria actual, los marcos de cumplimiento y los modelos de responsabilidad se diseñaron para humanos e instituciones, no para agentes económicos autónomos.»
Actualmente, los agentes suelen trabajar con límites fijos de gasto, mandatos de trading y sistemas de emergencia. Sahoo ve este enfoque como automatización supervisada en vez de independencia financiera.
«El verdadero punto de giro llegará cuando dejemos de adaptar agentes al sistema financiero humano y empecemos a diseñar sistemas financieros alrededor de sus capacidades.»
Su idea cambiaría el funcionamiento del cumplimiento. En vez de verificar los pagos solo después de que ocurren, los sistemas podrían aplicar permisos de gasto y reglas de riesgo directamente a través de sus propios protocolos.
«Si el código es la ley, gran parte de la regulación financiera podría hacerse cumplir al nivel del protocolo y no por vigilancia retrospectiva.»
Esto genera preguntas difíciles sobre quién escribe esas reglas y quién puede cambiarlas. Sahoo también teme que los sistemas financieros diseñados por máquinas puedan llegar a ser demasiado complejos para que los humanos los comprendan, aun cuando sus decisiones sigan una lógica coherente.
Un agente puede seguir todas las reglas y aun así perder dinero
La fundadora y CEO de HumanWrite Technologies, Tamara Frater, espera un crecimiento irregular. Comprar poder de cómputo es simple; las decisiones de inversión tienen riesgos mucho más altos.
«Los próximos 12 meses pueden traer más experimentos, pero no creo que el mercado pase de pagos menores de un dólar a una toma de decisiones financieras autónomas generalizada.»
Frater está especialmente preocupada por errores dentro de los permisos actuales de un agente. Un sistema puede respetar su límite de gasto y aun así actuar bajo instrucciones equivocadas o enviar dinero al destinatario incorrecto.
«La mayor preocupación es que un agente tome una decisión incorrecta aunque siga funcionando dentro de sus permisos autorizados. Los límites de gasto reducen la exposición, pero no garantizan que el destinatario, la instrucción o la información proporcionada sean correctos».
El informe documenta dos incidentes en los que se enviaron en total 281,200 dólares a wallets controladas por atacantes antes de lograrse las recuperaciones. Estos casos muestran por qué limitar cuánto puede gastar una máquina no resuelve la pregunta de en quién debe confiar.
Frater espera que las instituciones financieras y los reguladores utilicen la inteligencia artificial para identificar actividades sospechosas, ya que las transacciones automatizadas aumentan. Pero quiere que las decisiones sigan siendo rastreables hasta las personas responsables.
«El reto será hacer la supervisión más rápida sin que sea más difícil rastrear la responsabilidad».
La siguiente prueba es capital
Los tres ejecutivos tienen opiniones diferentes sobre cómo podrían evolucionar los pagos con inteligencia artificial. Harmann se enfoca en la seguridad de las wallets . Sahoo quiere sistemas financieros diseñados en torno a agentes autónomos. Frater destaca el riesgo de transacciones autorizadas pero erróneas.
Lo que une sus puntos de vista es la diferencia entre procesar un pago y tener la confianza para tomar una decisión financiera.
Para los inversores, el recuento de transacciones es una medida débil de adopción. La mejor prueba es el valor sostenido de pagos comerciales y si las empresas confían en los agentes con menos intervención humana.
Por ahora, la primera ola de pagos realizados por agentes demuestra que las máquinas pueden pagar cantidades pequeñas en on-chain. La siguiente fase debe demostrar si las empresas les permitirán manejar cantidades importantes de dinero.
Lee la historia original ¿Realmente está en auge la economía de agentes de IA? 6.4 millones de pagos cuentan una historia diferente por Brian McGleenon en es.beincrypto.com