

Anthropicが公式にIPOを申請した。これにより、クロードAI開発会社がANTのティッカーで株式市場に上場する。ただし、この申請書類から大半の投資家が見逃していた2,655億ドル規模の巨額リスクが明らかとなった。
Anthropicは、顧客がAIを利用しようがしまいが、約2,656億ドルのコンピューティングパワー利用料を支払う必要がある。
これは、上半期の売上高163億ドルの約16倍に相当する。Anthropicはすでに利益を大きく上回る数千億ドル規模の運営コストを負担している。
Anthropicは今後約10年間、利益に関係なくクラウド大手への支払い義務
この巨額債務の支払先はグーグル、マイクロソフト、アマゾンといったクラウド大手となる。AnthropicはクロードAIの運用のため彼らのコンピューティングパワーを借りている。
したがって、企業の利益の多少に関わらずAnthropicは以下の通り支払う必要がある。
グーグルに2,145億ドル(2033年7月まで) アマゾンに1,100億ドル(2036年4月まで) マイクロソフトに449億ドル(2033年5月まで)上記は概算額であり、最終的な支払いはさらに膨らむ可能性が高い。
各社との契約はいずれも実際の利用量に関わらず支払い義務がある。Anthropicがグーグルやアマゾンの利用が想定を下回った場合、その差額分も支払う必要がある。いずれも、提供企業が契約違反をし修正しない限り、契約解除は不可能。
Anthropic has filed an S-1 registration statement with the SEC related to its proposed IPO.
— Anthropic (@AnthropicAI) October 26, 2026
Read more: https://t.co/zuRMrxXzNx
Legal disclaimer: A registration statement relating to these securities has been filed with the SEC but has not yet become effective. These securities…
AI需要が鈍化した場合どうなるか
このリスクはAnthropicの収益構造に由来する。上半期収入の約8割は、定額サービスではなくAIモデルの利用量に依存していた。
「当社の収益は主に従量制であり、その多くは長期契約に基づいていない。一方、コンピューティングやインフラ利用の約定は一般的に複数年にわたり続く」
収益がこれらの支払いに追いつかない場合、Anthropicは「これらの義務を履行できなくなる可能性がある」と警告する。申請書では、一部契約での債務不履行が発生すると、ほぼすべての債務の早期一括返済を迫られるリスクも指摘している。
AnthropicのIPO投資家に何が起きるか
Anthropicが債務不履行となった場合、申請書は一連の連鎖的影響を記載しており、IPO投資家は弁済順位の最後になる。
一部契約のデフォルトが連鎖条項(クロスデフォルト)を引き起こすと申請書は警告する。その場合、
複数の債権者が同時に回収を迫る 主要事業契約の解除 企業資産への差し押さえ執行 深刻な資金不足債務とデータセンターを同時に失った場合、「モデルの訓練・展開、顧客対応、継続的な事業運営のいずれも能力低下につながる」と申請書は指摘する。
株主への意味:
[これらリスクが発生した場合]「当社A種普通株式の市場価格は下落する可能性があり、投資額の全部または一部を失う恐れもある」
A種普通株が今回のIPOで売り出しとなる株式となる。
債権者や契約取引先が株主より優先して弁済を受ける。債務の早期回収が迫られ資金不足となれば、残る資産を債権者が優先的に確保し、株主に残るものはゼロもあり得る。
「誰もこのビジネスが並外れていることに疑いはない。問題は売上より先に支出が膨らんだ場合に誰がリスクを背負うかだ。今回の上場後、その答えは一般投資家となる」とdeVere Groupのナイジェル・グリーンCEOはBeInCryptoに語った。
グリーンCEOはこうした巨額規模の上場は指数ファンドや年金にも迅速に組み込まれる可能性が高いと述べる。それにより、数百万人規模の貯蓄者が知らぬ間に株式を保有する事態となる。
申請書はこれらリスクの発生確率については記載していない。Anthropicは6月末時点で現金および短期投資額1,317億ドルを保有している。
注目すべきは、Anthropicは過去に需要見積もりを読み誤ったことがあるが、その際は逆方向だった点だ。同社は「過去のコンピューティング需要を大幅に過小評価し、能力不足に陥った」と説明する。
Anthropicの業績データから見える別の側面
成長指標は別の見方を示す。第2四半期の収益は前年同期比1,368%増となり、コンピューティングコストも300%上昇した。
Anthropicは同四半期に初の営業利益9億7,400万ドルも計上している。6月末時点で現金および短期投資額は1,317億ドル。
一方で、AI大規模投資のコスト負担は誰が担うのかという疑問も膨らんでいる。Rampのデータによると、一部の大口支出企業が事業用AI予算の大半を占めている状況。
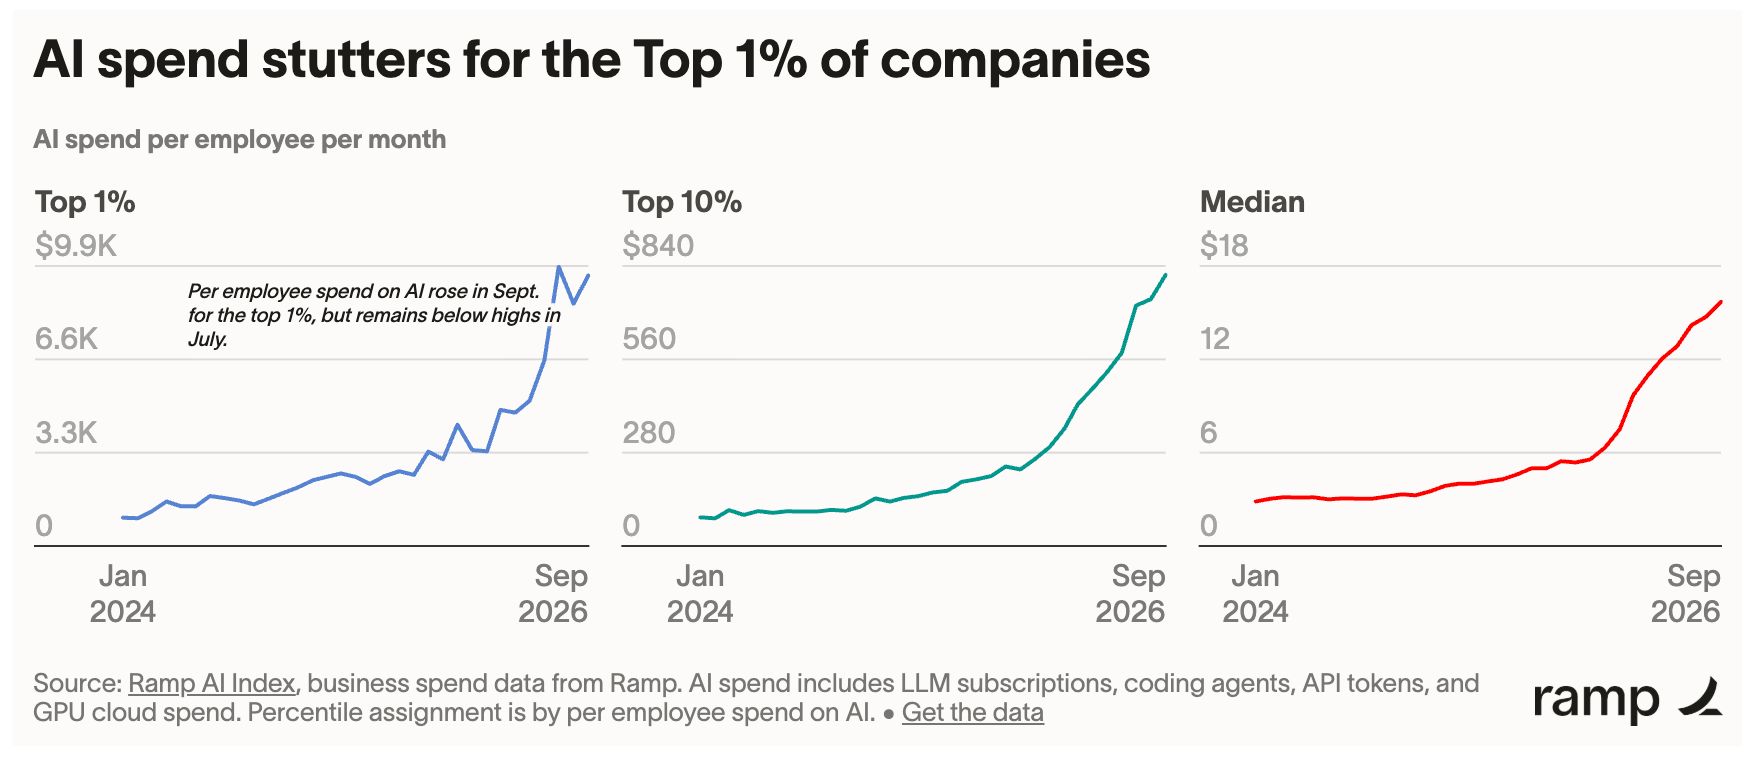 上位1%でAI支出が増加 出典:Ramp
シタデルのケン・グリフィンCEOは、AIチップの供給過剰がコンピューティング価格の暴落を招く恐れを警告している。
グーグル、アマゾン、マイクロソフトがこれらの契約の相手方となっている。アルファベット、アマゾン、マイクロソフトはいずれも今週、四半期決算を発表予定。アンソロピックはNASDAQで「ANT」として上場予定だが、価格帯はまだ決まっていない。
グリーン氏は今回の上場について「AI取引全体への信任投票だ」と述べた。初値が好調ならAI関連企業の上場が相次ぐ可能性もあるが、失敗すればテック株の評価が急速に見直されるおそれもあると指摘した。
jp.beincrypto.com でLockridge Okothによるオリジナル記事 AnthropicのIPO公開申請、クラウド調達に26兆6000億ドルのリスク を読む