

Senza i suoi titoli AI, l’S&P 500 ha superato l’indice completo di 6,4 punti percentuali in questo ottobre. I produttori di chip sono calati a causa delle preoccupazioni sulla spesa AI e sui costi di finanziamento, portando questo vantaggio a candidarsi come record mensile.
Questa inversione si è verificata un mese dopo che i titoli esclusi AI erano rimasti indietro di 5,1 punti. Le aziende legate all’AI rappresentano circa il 45% dell’S&P 500, un peso che questo mese è diventato un freno.
3 settimane di vendite hanno generato il divario più ampio mai registrato
La maggior parte di questo vantaggio si è accumulata nelle ultime tre settimane, quando i titoli esclusi AI hanno sovraperformato di 7,4 punti. I dati Bloomberg condivisi da The Kobeissi Letter mostrano che un divario di tre settimane così ampio non si era mai visto prima.
Il margine di ottobre è anche ben al di sopra del precedente record mensile di 3,6 punti, stabilito a luglio. La leadership è cambiata spesso, con i titoli esclusi AI vincenti in 4 mesi del 2026 e l’indice completo in 6.
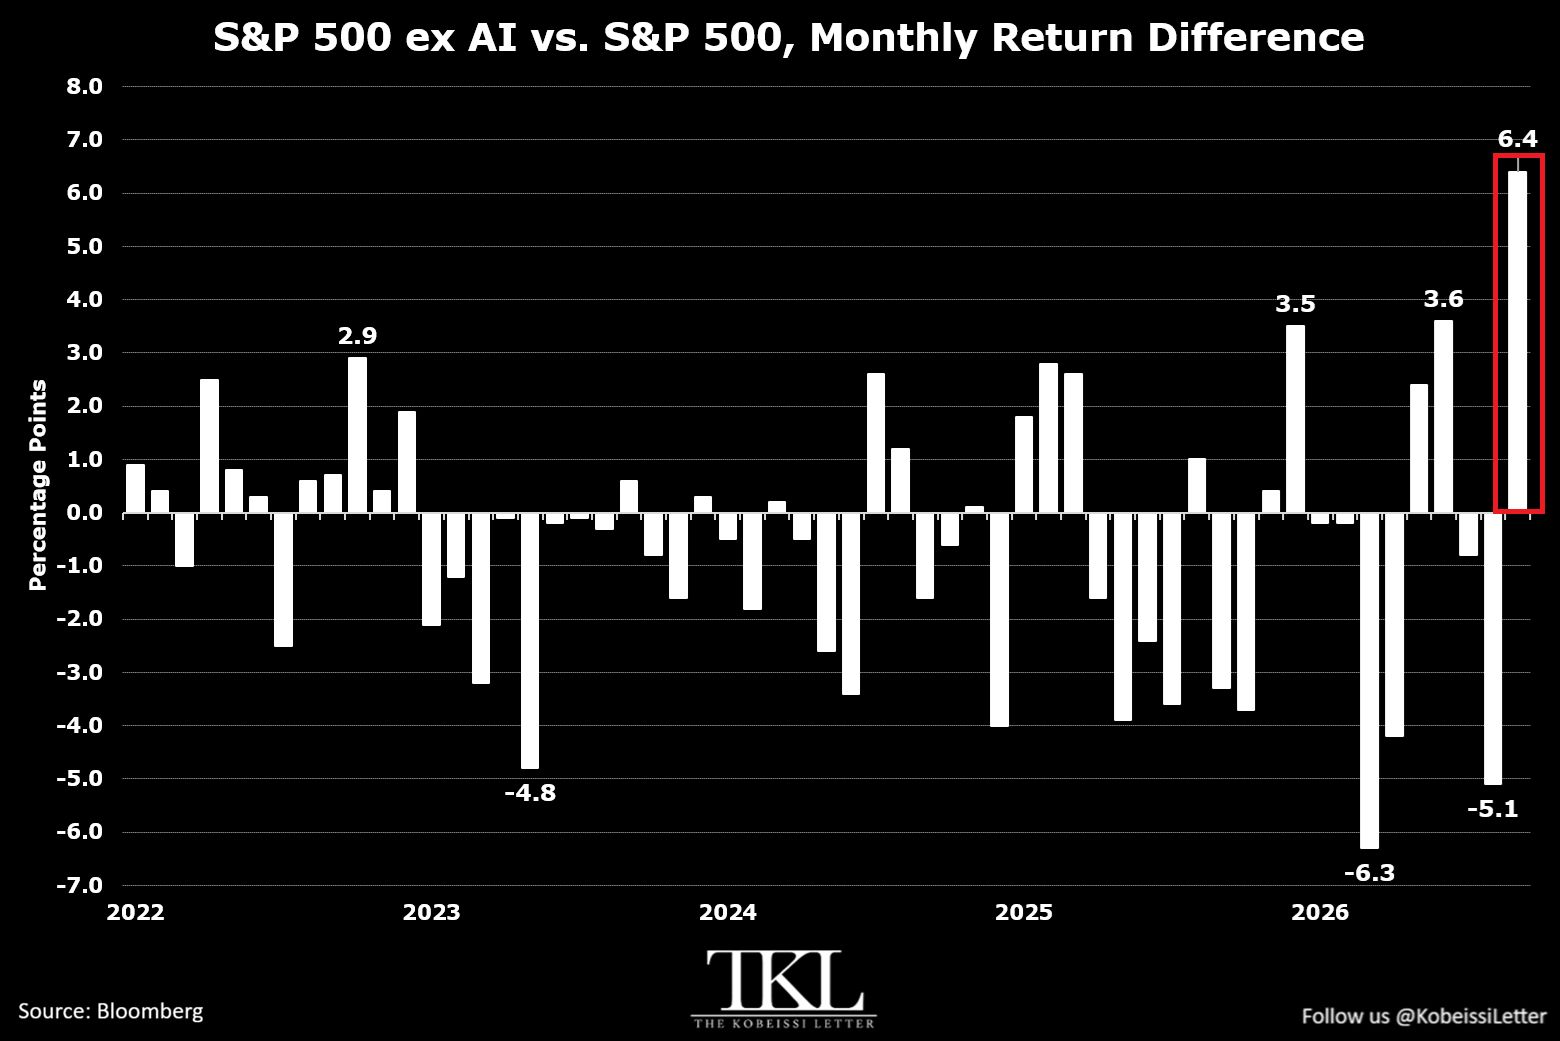 Differenza di rendimento mensile S&P 500 ex-AI vs. S&P 500, dal 2022 a ottobre 2026. Fonte: X/The Kobeissi Letter
Seguici su X per scoprire in tempo reale tutte le ultime notizie
Le preoccupazioni per le spese AI e per l’aumento dei costi di finanziamento hanno cominciato a pesare sui titoli AI questo mese. Un rapporto sull’inflazione elevata il 14 ottobre ha aggiunto ulteriore pressione riaccendendo le scommesse su un altro aumento dei tassi da parte della Fed. Tassi più alti renderebbero la spesa AI finanziata a debito più costosa.
I produttori di chip hanno subito le perdite più pesanti, con il Philadelphia Semiconductor Index in calo per otto sessioni consecutive. Si tratta della striscia negativa più lunga dal 2008.
I flussi di denaro in uscita dai chip si sono spostati verso energia e beni di consumo, entrambi cresciuti a doppia cifra in ottobre fino al 22 ottobre, secondo i dati CNBC . Questa rotazione ha lievemente azzerato il vantaggio che i titoli AI avevano accumulato nel 2026.
2 prove decisive prima della chiusura di ottobre
Il record ha ancora tre sessioni in cui può essere battuto e due eventi questa settimana potrebbero essere determinanti.
La prima è la decisione odierna della Federal Reserve sui tassi. I mercati hanno già in gran parte scontato una pausa, con FedWatch del CME che mostra circa il 90% di probabilità di stop.
L’attenzione si sposta su ciò che la Fed comunicherà su dicembre, quando i trader dei futures vedono intorno al 75% di probabilità di un altro rialzo.
La seconda prova sono i risultati trimestrali di Microsoft e Alphabet in arrivo questa settimana. Le azioni Meta sono scese di oltre il 9% la scorsa settimana dopo il primo free cash flow negativo della società. L’analista di Evercore, Mark Mahaney, ha sottolineato che i report degli hyperscaler di questa settimana potrebbero far salire la spesa in conto capitale fino a 100 miliardi di dollari.
Anche la trade legata all’AI ha iniziato a recuperare in vista di questi due eventi. L’indice dei semiconduttori è cresciuto di circa il 7% in tre sedute fino al 27 ottobre.
Il vantaggio record di luglio si è trasformato in un deficit di 5,1 punti nel giro di due mesi. La tenuta del vantaggio di ottobre dipenderà dal fatto che questa settimana le incertezze sulla spesa AI si attenuino o si rafforzino.
Iscriviti al nostro canale YouTube per guardare leader e giornalisti offrire approfondimenti di esperti
https://youtu.be/IcgIaeIE7LILeggi la storia originale Due eventi di questa settimana potrebbero decidere un record per l’S&P 500 di Kamina Bashir su it.beincrypto.com