

Доходность 10-летних гособлигаций превысила 5%, а годовые расходы на обслуживание долга достигли $1 трлн. Тем не менее, рост экономики до учета инфляции — 8,5% — пока опережает среднюю ставку по облигациям, которая составляет 3,4%.
Бюро экономического анализа США оценило рост в 8,5% по итогам второго квартала в годовом выражении. Однако средняя ставка 3,4% относится и к более ранним выпускам облигаций. По данным TD Securities, увеличение расходов полноценно отражается только по мере их погашения и выпуска новых долговых бумаг под более высокие ставки.
Почему доходность 5% не запустила спираль госдолга в США
Доходность облигаций достигла максимума за 24 года в прошлый четверг, но США не рефинансируют весь долг одновременно. По данным TD Securities, средний срок до погашения американских облигаций (с учетом всех выпусков) — примерно 5,9 года.
Доходность по облигациям, не считая краткосрочных бумаг, по-прежнему в среднем составляет 3,1% годовых.
TD прогнозирует, что в 2026 финансовом году процентные расходы достигнут около $1,1 трлн. В дальнейшем — $1,4 трлн в 2027 году и $1,6 трлн в 2029 году при сохранении текущих ставок.
Кроме того, по прогнозу Бюджетного управления Конгресса США, к 2026 финансовому году государственный долг превысит 101% от валового внутреннего продукта (ВВП).
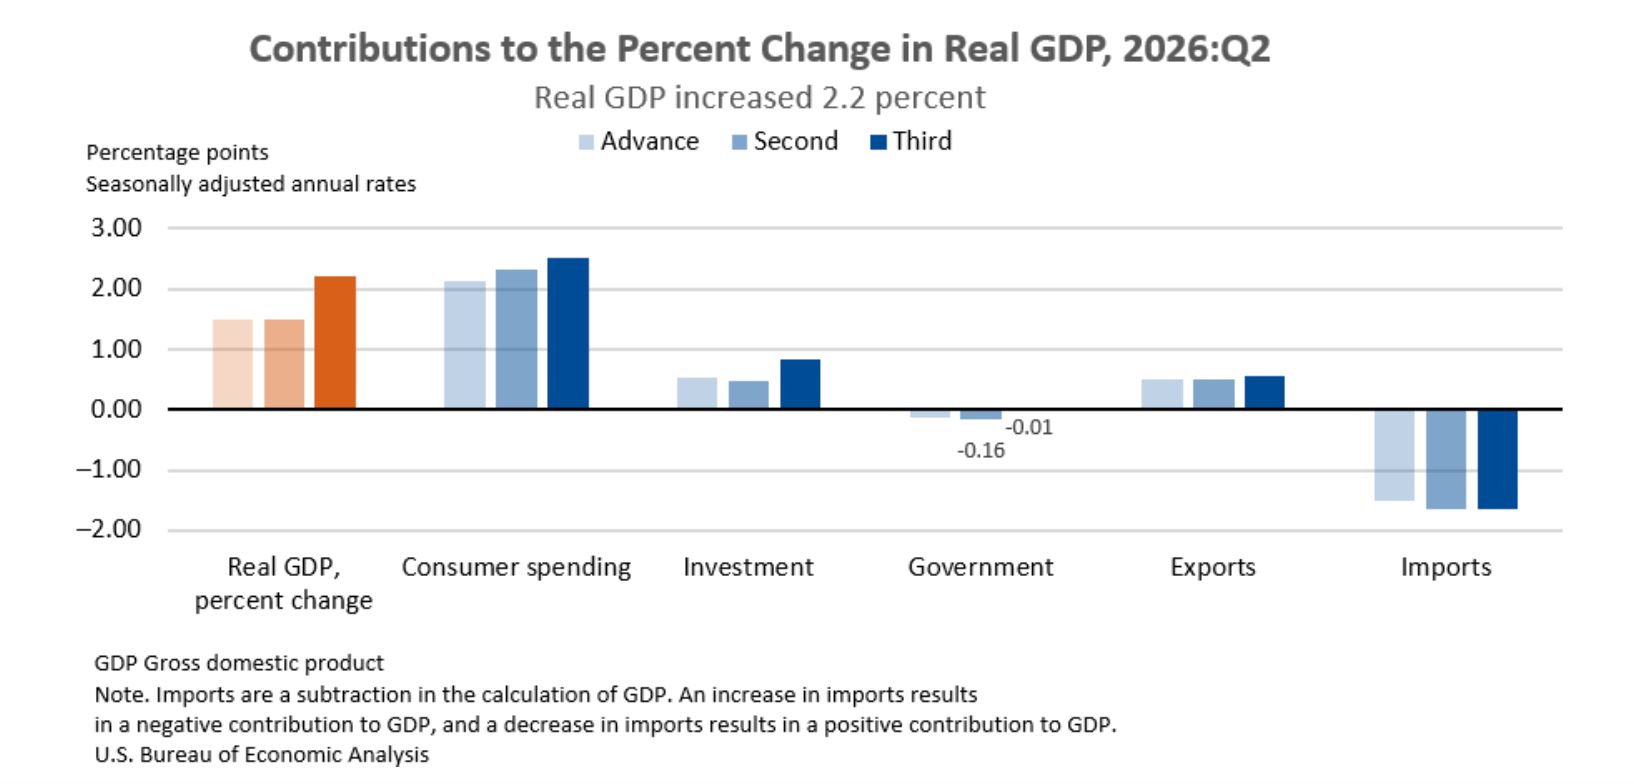 Потребительские расходы во втором квартале добавили к реальному росту ВВП около 2,5 процентных пункта, а импорт снизил его примерно на 1,6. Источник: Бюро экономического анализа США
«Финансового апокалипсиса пока не случилось», — уверены Геннадий Голдберг и Молли Брукс, стратеги TD Securities.
Что может изменить баланс в ущерб США
TD связывает рост доходности облигаций частично с крепкой экономикой, планируемым повышением ставок Федеральной резервной системой и дорогой нефтью. Руководитель отдела стратегии по ставкам BMO Capital Markets Ян Линген отметил, что устойчивый рост поддерживает текущую ситуацию.
Мэттью Рис, руководитель глобальных облигационных стратегий в L&G Asset Management, предупреждает: чем медленнее становится рост в номинальном выражении, тем сильнее усугубляется долговая нагрузка. В то же время, по его словам, Японии удалось избежать кризиса даже при более высоком уровне долга и слабой экономике.
В опросе BMO 42% участников считают рынк недвижимости первой жертвой роста реальных (с учетом инфляции) ставок, тогда как на акции пришлось 26%. О проблемах на рынке труда заявили только 1% респондентов.
В пятницу индекс Hang Seng в Гонконге упал на 3%: экономика словила рост доходности гособлигаций США из-за валютного коридора. Размер «подушки» зависит от темпов роста. По словам Линьена, доходности начнут падать только при четких признаках того, что экономика или риск-активы не выдерживают нагрузки.
Читайте оригинальную статью Доходность облигаций США выше 5%, но спираль госдолга пока не запущена от Darryn Pollock на ru.beincrypto.com