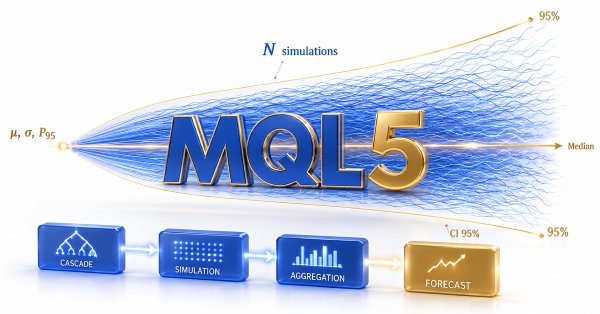
Мы реализуем модуль CMonteCarlo, который преобразует подогнанные параметры MMAR в прогноз волатильности методом Монте-Карло. Модуль выполняет N независимых симуляций на выбранном горизонте прогнозирования и возвращает среднее, медиану, стандартное отклонение и 95-процентный доверительный интервал на основе процентилей. При необходимости доступны значения каждого прогона. Адаптивная глубина каскада выбирает минимальное k, при котором b^k покрывает горизонт прогнозирования, обеспечивая быстродействие и согласованность симуляции.
В этой статье в MicroStructure_Foundation.mqh добавляются шесть функций анализа потока ордеров и новая структура OrderFlowAnalysis: VPINOHLC, дисбаланс потока с учетом направления, интенсивность торговли относительно базового уровня за 20 сессий, индекс умных денег как разность поздней и ранней внутрисессионной доходности, моментум потока и функция-обертка, возвращающая вес достоверности. Достоверность сигнала потока фильтруется по шуму из пятой части и интенсивности скачков из четвертой. Реализация откалибрована на 602 нью-йоркских сессиях NQ на таймфрейме M1 и формирует готовые внутридневные сигналы потока с описанными пороговыми значениями.
Создайте в MQL5 профиль объёма «Спектр ликвидности», который распределяет объём по равным ценовым интервалам за выбранный период анализа с использованием цен закрытия свечей. В данном руководстве рассматриваются получение данных с помощью функций копирования, разбиение по ценовым интервалам и нормализация, а также отрисовка прямоугольников объёма и линий POC с использованием объектов графика и временных смещений для выявления на графике зон ликвидности с высокой активностью.
В этой статье реализуется модуль моделирования MMAR: по параметрам, полученным при подгонке (H, распределение, коэффициенты, выборочная волатильность), он строит синтетические ценовые траектории. Модуль строит мультифрактальное торговое время с помощью мультипликативного каскада, генерирует фракционное броуновское движение методом Дэвиса — Харта или разложением Холецкого, масштабирует его до целевой волатильности и строит составной процесс посредством деформации времени. Читатели получат класс на языке MQL5, пригодный для многократного использования, рекомендации по выбору метода в зависимости от длины траектории и этапы валидации для сценарного тестирования и применения метода Монте-Карло в следующей части.
В статье файл MicroStructure_Foundation.mqh дополняется структурой MicrostructureAnalysis и пятью функциями для анализа изменений цены на таймфрейме M1: прокси для котируемого спреда, спреда по модели Ролла, коэффициента шума на основе OHLC, дисбаланса ордеров и компонента неблагоприятного отбора. Функция-обертка заполняет эти поля и связывает их с показателями волатильности из четвертой части. Эмпирические пороги получены по 602 нью-йоркским сессиям фьючерса NQ E-mini за период с января 2024 г. по июнь 2026 г. Они помогают фильтровать сигналы волатильности, выбирать величину риска и выявлять эффекты рыночного трения, обусловленные спредом.
В этой статье мы реализуем модуль подгонки спектра: из tau(q) вычисляем f(alpha) дискретным преобразованием Лежандра, затем с помощью BLEIC подгоняем нормальный, биномиальный, пуассоновский и гамма-спектры с покомпонентными ограничениями. Выбирается модель с минимальной SSE; ее параметры — например, alpha_min, alpha_max или alpha_0, gamma — становятся входными параметрами каскада для мультифрактального моделирования.
В статье к MicroStructure_Foundation.mqh добавляются восемь функций: расчет реализованной волатильности, волатильности с поправкой на длительность и фракционной волатильности; прокси по мотивам FIGARCH; индекс кластеризации; оценка асимметрии GJR-GARCH через библиотеку Дьюба (Dube); обнаружение скачков по бипауэр-вариации и функция-обертка. Реализация MFDFA переработана: вместо прежней прокси по разбросу τ она возвращает традиционную метрику Δα, получаемую преобразованием Лежандра, и заполняет поле достоверности R². Пороги получены по данным 514 нью-йоркских сессий фьючерса NQ E-mini Nasdaq 100 (май 2024 г. - май 2026 г.); новый подключаемый файл не создается.
В этой статье мы переходим от исследований на Python к нативной инженерной реализации на MQL5. Мы создаем первый модуль библиотеки MMAR: общий заголовочный файл с константами, класс OLS-регрессии на основе SVD, оценщик обобщенного показателя Херста и механизм анализа разбиений. Последний вычисляет функцию разбиения, определяет tau(q), оценивает H интерполяцией точки пересечения с нулем и оценивает мультифрактальность по результатам трех диагностических тестов. При проверке на 500 000 барах EURUSD на таймфрейме M10 механизм менее чем за четыре секунды правильно определил данные как мультифрактальные. Четвертая часть серии из восьми статей. В пятой части кривая tau(q) будет подгоняться к четырем распределениям-кандидатам с использованием преобразования Лежандра.
Во второй части мы сосредоточимся на выявлении долгой памяти во внутридневных данных. Реализованы три взаимодополняющих оценщика показателя Херста. Их результаты объединяются в составную оценку с весами достоверности, зависящими от числа валидных масштабов регрессии. Итоговые H и показатель достоверности записываются в общую структуру анализа, что позволяет индикаторам действовать только тогда, когда H выходит за пределы нейтрального диапазона 0,40-0,60: при H выше 0,60 выбирать следование за трендом, а ниже 0,40 — возврат к среднему.
GoertzelBrain сочетает спектральный анализ по Гертцелю с ансамблем нейронных сетей, обучаемых в режиме онлайн, чтобы преобразовывать признаки циклов в сигнал подтверждения направления. Индикатор формирует компактный вектор признаков на основе доминирующего периода, амплитуды, уровня достоверности и их динамики, а также локальной волатильности, и выдает значение +1, −1 или 0. В статье приводится полная реализация на языке MQL5, объясняются архитектура и процесс конструирования признаков, а также показано, как использовать индикатор в качестве направленного фильтра.
В статье рассматривается разработка индикатора рыночной энтропии, основанного на принципах теории информации, для измерения неопределённости и информационного содержания финансовых рынков. Применяя к ценовым движениям такие понятия, как энтропия Шеннона, индикатор количественно определяет, находится ли рынок в структурированном (трендовом), переходном или хаотичном состоянии.
В этой статье тестируются три распространенных фильтра для стандартного пересечения MACD на US_TECH100 H1 с использованием нативных данных брокера за пять лет. Фильтры добавляются поэтапно: фильтр рыночного режима, согласование со старшим таймфреймом (HTF) и время американской сессии. Это позволяет изолировать добавочный эффект каждого фильтра. Результаты показывают, что выбор часов торговли дает гораздо больший эффект, чем доработки индикатора, тогда как рыночный режим и HTF сами по себе дают мало. Статья включает воспроизводимый классификатор рыночного режима на MQL5.
Создадим на языке MQL5 индикатор паттерна «Мегафон», который обнаруживает на графике расширяющиеся структуры. В статье подробно рассматриваются вопросы идентификации и уточнения свингов, проверки линий тренда, подтверждения пробоя и проекции уровней стоп-лосса и тейк-профита с использованием графических объектов для линий, меток и сигналов. В результате вы получаете реализацию на основе правил, которая автоматизирует обнаружение паттернов и генерирует торговые уровни, пригодные для практического использования, непосредственно в MetaTrader 5.
В статье показано, как создать индикатор Volume Bubble на MQL5, который визуализирует рыночную активность с использованием статистической нормализации. В нем рассматривается работа с тиковым и реальным объемом, вычисление среднего значения и стандартного отклонения по скользящему окну, а также нормализация значений объема для определения относительной силы. Вы реализуете графические объекты для отображения пузырьков с динамическими размером и цветом, обеспечивая наглядное представление интенсивности торговой активности прямо на графике
Инструмент заполнения гэпов выходного дня для MetaTrader 5, готовый к использованию советниками: он обнаруживает гэпы, подтверждает их полное заполнение и записывает детерминированные значения Buy и Sell в буферы индикатора. Он восстанавливает исторические события, отслеживает рынок в реальном времени без перерисовки и визуализирует структуру гэпов непосредственно на графике. Настраиваемые алерты и наглядные графические объекты поддерживают как ручной анализ, так и автоматическое исполнение.
Мы продолжаем рассматривать, как можно выстроить пайплайн выбора индикаторов при работе с «нетипичным» активом в MetaTrader. MetaTrader 5 в первую очередь используется для торговли на рынке Форекс, и это оправданно с учётом доступной ликвидности; однако аргументы в пользу торговли за пределами этой «зоны комфорта» становятся всё более убедительными — не только благодаря стремительному росту таких платформ, как Robinhood, но и из-за неустанного стремления большинства трейдеров получить преимущество. В этой статье мы рассматриваем ETF XLF, а также завершаем наш обновлённый пайплайн простым MLP.
В этой статье рассматривается пользовательский класс Мастера MQL5 для трейлинг-стопов. Пользовательский класс CTrailingConvexHullGRU создается путем объединения алгоритма выпуклой оболочки и GRU-сети. Как и в других статьях серии, разрабатывается модель, которую можно тестировать с советниками, собранными Мастером MQL5, и настраивать с помощью различных классов управления капиталом и сигналов входа. В тестировании используются классы сигналов Envelopes и RSI.
Мы расширяем инструментарий для работы с гэпами выходного дня индикатором, который преобразует структуру гэпа в торговые сигналы. Когда цена подтверждает возврат обратно в гэп, индикатор отображает стрелки Buy и Sell, устанавливает тейк-профит на противоположной границе и размещает стоп-лосс по экстремумам текущей недели. Он работает без перерисовки, восстанавливает исторические сигналы, обновляется в реальном времени и предоставляет буферы, пригодные для использования советником, с метками входа и уровнями TP/SL.
Мы продолжаем рассматривать возможности использования MetaTrader за пределами «зоны комфорта» форекс-трейдинга, обратив внимание на ещё один торгуемый актив — ETF FXI. В отличие от предыдущей статьи, где мы попытались охватить «слишком много», углубившись не только в выбор индикаторов, но и в рассмотрение комбинаций индикаторных паттернов, в этой статье мы сделаем небольшой шаг назад и сосредоточимся в большей степени на выборе индикаторов. Наш конечный продукт в данном случае задуман как своего рода пайплайн, который может помочь рекомендовать индикаторы для различных активов при наличии достаточного объема их ценовой истории.
В рамках данного обсуждения мы разработаем индикатор для выявления ценовых зон, сформированных в результате высокой рыночной активности, например: импульсных движений, структурных сдвигов и выбросов ликвидности. Эти зоны представляют собой области, где рынок оставил «память» из-за неисполненных ордеров или быстрого изменения цен. Отмечая эти области на графике, индикатор показывает, где цена со статистически более высокой вероятностью вернется и отреагирует в будущем.
В статье представлена реализация на MQL5 на основе графических объектов, которая определяет гэпы выходного дня по разрывам времени и отображает их непосредственно на графике. Она управляет графическими объектами, отслеживает переходы состояний – новый (FRESH), частично заполнен (PARTIAL), реакция (REACTION), заполнен (FILLED) – и сохраняет завершенные гэпы как исторические зоны. В результате создается воспроизводимая система для отслеживания возврата цены к структурам гэпов выходного дня и их заполнения.
Создайте практический индикатор Sigma Score для MetaTrader 5 с нуля и изучите, что он на самом деле измеряет – z-оценку логарифмических доходностей: на сколько стандартных отклонений последнее движение отличается от недавнего среднего. В статье рассматривается каждый блок кода в OnInit(), OnCalculate() и OnDeinit(), а также интерпретация пороговых значений, например ±2. Индикатор Sigma Score применяется как простой индикатор рыночного стресса для торговли на основе возврата к среднему и моментума.
В этой статье мы перерабатываем ранее опубликованные материалы о тестировании торговых стратегий с помощью Мастера MQL5, уделяя больше внимания качеству, очистке и обработке входных данных. В предыдущих статьях мы рассмотрели множество пользовательских классов сигналов, пригодных для использования в Мастере MQL5. Теперь перейдем к пользовательскому классу трейлинга, поскольку выход из позиции также является важной частью любой торговой системы. Основная тема этой статьи – эффективность работы с данными и запросы диапазона со сложностью O(1). В качестве основных технологий используются MQL5, SQLite и Python с Polars; алгоритм – разреженная таблица, а в качестве фильтра валидации используется индикатор ATR.
Этот материал является продолжением части 84, в которой мы представили связку стохастического осциллятора (Stochastic) и фрактальной адаптивной скользящей средней (FrAMA). Теперь перейдем к обучению на основе инференса и проверим, удастся ли переломить неудачную динамику отстающих паттернов. Stochastic и FrAMA образуют взаимодополняющую связку индикаторов: один отвечает за моментум, другой – за тренд. Для обучения на основе инференса вновь используем β-VAE – вариационный автокодировщик с бета-параметром. Как и обычно, реализуем пользовательский класс сигнала для интеграции с Мастером MQL5.
Стохастический осциллятор и фрактальная адаптивная скользящая средняя образуют пару взаимодополняющих индикаторов, которую можно использовать в советнике MQL5. Эту пару индикаторов мы представили в предыдущей статье, а теперь завершим ее рассмотрение, разобрав оставшиеся пять сигнальных паттернов. Как и прежде, для создания советника и проверки потенциала этой пары индикаторов используем Мастер MQL5.
Стохастический осциллятор и фрактальная адаптивная скользящая средняя образуют еще одну пару взаимодополняющих индикаторов, которую можно использовать в советнике MQL5. Стохастический осциллятор позволяет точно выявлять изменения моментума, а FrAMA подтверждает преобладающие тренды. Как и прежде, для изучения этой пары индикаторов используем Мастер MQL5, чтобы создать советник и проверить ее потенциал.
В предыдущей статье мы рассмотрели сочетание Ишимоку и ADX в рамках обучения на основе инференса. В этой статье мы вновь обращаемся к обучению с подкреплением применительно к паре индикаторов, которую уже рассматривали в части 68: TRIX и Williams Percent Range. В этой статье используем алгоритм алгоритм DQN с квантильной регрессией. Как обычно, представляем его в виде пользовательского класса сигнала, предназначенного для использования с Мастером MQL5.
Эта статья продолжает часть 80, в которой мы рассмотрели сочетание индикаторов Ишимоку и ADX в рамках обучения с подкреплением. Теперь перейдем к обучению на основе инференса. Как уже отмечалось, Ишимоку и ADX дополняют друг друга. Однако мы вновь обратимся к выводам предыдущей статьи об использовании пайплайнов. Для обучения на основе инференса применяем β-вариант вариационного автокодировщика (Variational Auto Encoder, VAE). Также используем пользовательский класс сигнала, предназначенный для интеграции с Мастером MQL5.
В этой статье мы переключимся на пользовательский класс Мастер MQL5 (MQL5 Wizard), который анализирует сигналы входа. На этот раз наш пользовательский класс называется ‘CSignalDSUDBN’ и построен на сочетании алгоритма Disjoint Set Union (DSU) и сети Deep Belief Network (DBN). Как и в предыдущих статьях этой серии, нашу модель можно протестировать с использованием советников, собранных с помощью Мастера MQL5, которые можно настраивать с помощью различных трейлинг-стопов и классов управления капиталом.
В статье разработан объектно-ориентированный каркас для индикаторов MQL5 путем преобразования примитивного примера в пригодные для постоянного использования модули. В ней формализуется частичный пересчет буфера в OnCalculate, логика переносится в классы, вынесенные в заголовочные файлы (CAppliedPrice, CSma), а также вводятся CSubIndiBase, CIndicatorBase и реестр для централизации требований. В результате получаются переносимые компоненты, изолированные входные параметры и аккуратно организованные буферы при минимуме шаблонного кода, что ускоряет сборку новых индикаторов и упрощает их обслуживание.
Разработка инструментов на основе перестановок в MQL5 обеспечивает систематический способ анализа комбинаций свечных паттернов для торговых стратегий. В этой статье представлен калькулятор и генератор перестановок, предназначенные для вычисления и перечисления всех возможных упорядоченных последовательностей свечей из бычьих и медвежьих наборов, с повторениями или без них. Генерируя исчерпывающие комбинации паттернов, трейдеры могут проводить анализ на основе данных для выявления высоковероятных рыночных паттернов и улучшения принятия решений в автоматизированных торговых системах.
В этой статье мы разработаем слой пользовательского интерфейса системы аудита счёта в MQL5 с использованием классов CChartObject. Создадим размещаемую на графике информационную панель, отображающую основные показатели: начальный и конечный баланс, чистую прибыль, общее количество сделок, число прибыльных и убыточных сделок, процент прибыльных сделок, выведенные средства и оценку эффективности в виде звёзд. Кнопка меню позволяет отображать и скрывать панель и восстанавливает торговлю в один клик. В результате получается удобная основа для дальнейшего развития системы аудита счёта.
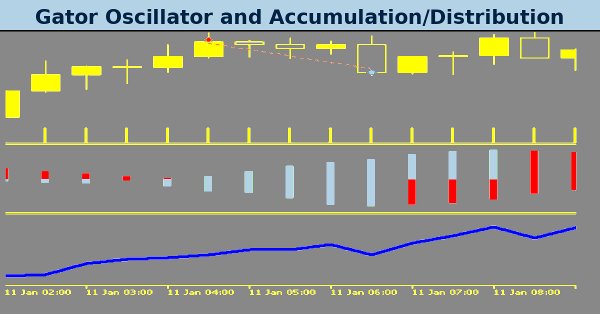
В статье представлена вторая часть структурированного подхода к торговле с использованием осцилляторов Gator и накопления/распределения. На примере пяти новых паттернов автор показывает, как отфильтровывать ложные движения, выявлять ранние развороты и сопоставлять сигналы на разных таймфреймах. Благодаря понятным примерам кода и результатам тестирования данный материал помогает связать теорию с практикой разработки на MQL5.
Осциллятор Gator Билла Вильямса и осциллятор накопления/распределения образуют еще одну пару индикаторов, которую можно совместно использовать в советнике на MQL5. Мы используем осциллятор Gator для подтверждения наличия тренда, а A/D – для его дополнительного подтверждения по объему. Как и прежде, для изучения этой пары индикаторов мы используем Мастер MQL5, чтобы создать и протестировать соответствующий советник.
В статье MQL5-индикатор футпринт-графика расширяется слоями рыночной структуры и ордер-флоу: барами объёмного профиля, точкой контроля (Point of Control, POC), подсветкой зоны стоимости (value area), выявлением последовательных дисбалансов, зонами поглощения, а также маркерами single print (одиночных принтов) и unfinished business (незавершённой аукционной отработки экстремума). Мы расширим структуры данных бара, добавим функции для POC/зоны стоимости, дисбаланса и поглощения, а также построим конвейер отрисовки с фиксированным порядком слоёв. Вы получите готовые входные параметры, метаданные и утилиты отрисовки для интеграции и настройки этих слоёв в индикаторе.
В статье показано, как улучшить MQL5-индикатор футпринта: над каждой свечой добавляется компактный информационный блок, отражающий настроения по объёму и в котором отображаются чистая дельта, общий объём и процентное соотношение покупок и продаж. Мы реализуем сглаженную отрисовку с суперсэмплингом, скруглённые углы с помощью растеризации дуг и четырёхугольных примитивов, а также попиксельное альфа-смешивание. Вспомогательные инструменты включают преобразование цветов в ARGB, сканлайновую растеризацию и понижающую дискретизацию бокс-фильтром. Блок позволяет быстро оценивать настроения по объёму и остаётся разборчивым при разных уровнях масштаба.
В этой статье мы создадим в MQL5 индикатор футпринта, который агрегирует потиковый объём по дискретизированным ценовым уровням и поддерживает режимы отображения Bid vs Ask (bid против ask) и Delta (дельта). Наложение на базе Canvas отрисовывает текст объёма с цветовым масштабированием, выравнивает его по свечам и обновляется на каждом тике. Вы узнаете, как сортировать ценовые уровни, нормализовать максимальные значения для цветового отображения и выполнять быструю перерисовку при масштабировании, прокрутке и изменении размера графика, чтобы анализировать распределение объёма и преобладание агрессивных покупателей или продавцов внутри каждого бара.
В этой статье мы расширяем гибридный индикатор рыночного профиля Time Price Opportunity (TPO) в MQL5 за счёт интеграции данных объёма для расчёта точки контроля по объёму, области стоимости и средневзвешенной по объёму цены с настраиваемыми вариантами подсветки. Система вводит расширенные возможности, такие как определение начального баланса, линии продления ключевых уровней, режим split-профиля и альтернативные TPO-символы, например квадраты или круги, для улучшенного анализа графика на нескольких таймфреймах.
В этой статье мы разрабатываем пользовательский индикатор на MQL5 для гибридных TPO-профилей с поддержкой нескольких сессионных периодов: внутридневных, дневных, недельных, месячных и фиксированных периодов с учётом часового пояса. Индикатор дискретизирует цены по сетке, отслеживает данные сессии, включая максимумы, минимумы, цены открытия и закрытия, а также рассчитывает ключевые элементы, такие как точка контроля (POC) и зона стоимости (value area) на основе количества TPO. Он визуально отображает профили на графике с настраиваемыми цветами для букв TPO, одиночных отпечатков (single prints), зон стоимости, POC и маркеров закрытия, позволяя выполнять подробный анализ сессий.
Система управления на языке MQL5, которая блокирует ордера вне запланированных торговых часов и во время запланированных выпусков новостей, преобразуя временные правила в автоматически применяемые ограничения. Она сочетает в себе модуль разрешений, советник, перехватывающий торговые операции на уровне транзакций и визуальный дашборд для отображения статуса в реальном времени и предстоящих ограничений. Конфигурация осуществляется с помощью редактируемых файлов, с кэшированием и логом аудита CSV для обеспечения отслеживаемости.