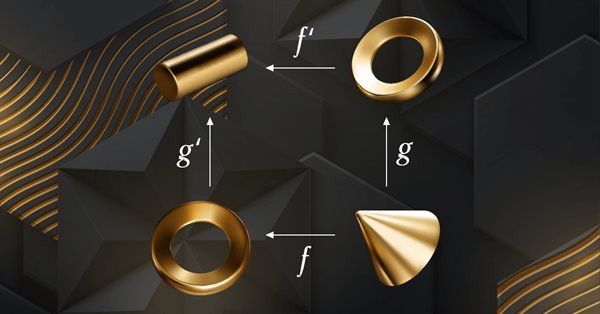Die von Joseph Fourier eingeführte Fourier-Transformation ist ein Mittel zur Zerlegung komplexer Wellen aus Datenpunkten in einfache Teilwellen. Diese Funktion könnte für Händler sehr nützlich sein, und dieser Artikel wirft einen Blick darauf.
Die Kategorientheorie ist ein vielfältiger und expandierender Zweig der Mathematik, der erst seit kurzem in der MQL5-Gemeinschaft Beachtung findet. In dieser Artikelserie sollen einige der Konzepte und Axiome erforscht und untersucht werden, mit dem übergeordneten Ziel, eine offene Bibliothek einzurichten, die Einblicke gewährt und hoffentlich auch die Nutzung dieses bemerkenswerten Bereichs für die Strategieentwicklung von Händlern fördert.
In diesem Artikel werden wir den Rebuy-Algorithmus für ein tieferes Verständnis der Effizienz von Handelssystemen verwenden und uns mit den allgemeinen Grundsätzen der Verbesserung der Handelseffizienz unter Verwendung von Mathematik und Logik befassen sowie die nicht standardisierten Methoden zur Steigerung der Effizienz im Hinblick auf die Verwendung absolut beliebiger Handelssysteme anwenden.
In diesem Artikel wird ein Algorithmus implementiert, der das autoregressive integrierte gleitende Durchschnittsmodell von Box und Jenkins unter Verwendung der Powells-Methode der Funktionsminimierung anwendet. Box und Jenkins stellten fest, dass die meisten Zeitreihen mit einem oder beiden Rahmen modelliert werden können.
Gary Anderson entwickelte eine Marktanalysemethode, die auf einer Theorie beruht, die er Janus-Faktor nannte. Die Theorie beschreibt eine Reihe von Indikatoren, mit denen sich Trends aufzeigen und Marktrisiken bewerten lassen. In diesem Artikel werden wir diese Werkzeuge in mql5 implementieren.
Die Kategorientheorie ist ein vielfältiger und expandierender Zweig der Mathematik, der erst seit kurzem in der MQL5-Gemeinschaft Beachtung findet. In dieser Artikelserie sollen einige der Konzepte und Axiome erforscht und untersucht werden, mit dem übergeordneten Ziel, eine offene Bibliothek einzurichten, die Einblicke gewährt und hoffentlich auch die Nutzung dieses bemerkenswerten Bereichs für die Strategieentwicklung von Händlern fördert.
Der Artikel beschreibt die Prinzipien, Methoden und Möglichkeiten der Anwendung des elektromagnetischen Algorithmus bei verschiedenen Optimierungsproblemen. Der EM-Algorithmus ist ein effizientes Optimierungswerkzeug, das mit großen Datenmengen und mehrdimensionalen Funktionen arbeiten kann.
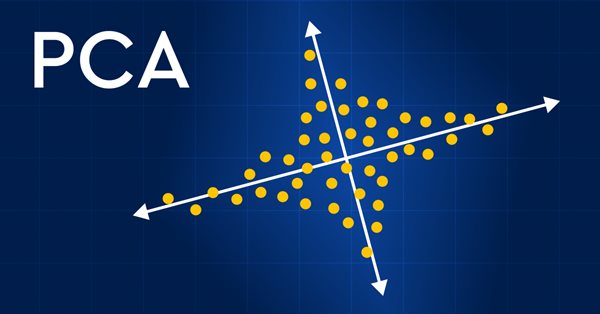
Revolutionieren Sie Ihre Finanzmarktanalyse mit der Principal Component Analysis (PCA, Hauptkomponentenanalyse)! Entdecken Sie, wie diese leistungsstarke Technik verborgene Muster in Ihren Daten entschlüsseln, latente Markttrends aufdecken und Ihre Anlagestrategien optimieren kann. In diesem Artikel untersuchen wir, wie die PCA eine neue Sichtweise für die Analyse komplexer Finanzdaten bieten kann, die Erkenntnisse zutage fördert, die bei herkömmlichen Ansätzen übersehen würden. Finden Sie heraus, wie die Anwendung von PCA auf Finanzmarktdaten Ihnen einen Wettbewerbsvorteil verschaffen und Ihnen helfen kann, der Zeit voraus zu sein
Der Algorithmus Saplings Sowing and Growing up (SSG, Setzen, Säen und Wachsen) wurde von einem der widerstandsfähigsten Organismen der Erde inspiriert, der unter den verschiedensten Bedingungen überleben kann.
In diesem Artikel werde ich den Optimierungsalgorithmus Affen-Algorithmus (MA, Monkey Algorithmus) betrachten. Die Fähigkeit dieser Tiere, schwierige Hindernisse zu überwinden und die unzugänglichsten Baumkronen zu erreichen, bildete die Grundlage für die Idee des MA-Algorithmus.
Die Kategorientheorie ist ein vielfältiger und expandierender Zweig der Mathematik, der in der MQL-Gemeinschaft noch relativ unentdeckt ist. In dieser Artikelserie sollen einige der Konzepte vorgestellt und untersucht werden, mit dem übergeordneten Ziel, eine offene Bibliothek einzurichten, die Einblicke gewährt und hoffentlich die Nutzung dieses bemerkenswerten Bereichs für die Strategieentwicklung von Händlern fördert.
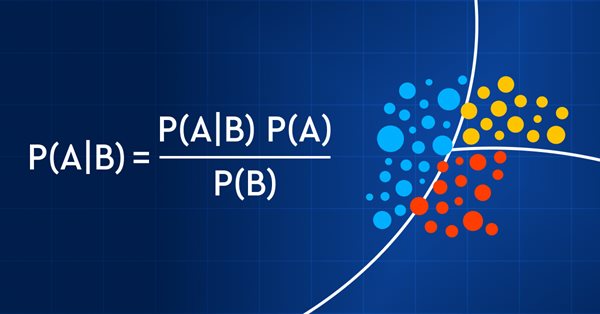
Der Handel mit Wahrscheinlichkeiten ist wie ein Drahtseilakt - er erfordert Präzision, Ausgewogenheit und ein ausgeprägtes Risikobewusstsein. In der Welt des Handels ist die Wahrscheinlichkeit alles. Das ist der Unterschied zwischen Erfolg und Misserfolg, Gewinn und Verlust. Indem sie sich die Macht der Wahrscheinlichkeit zunutze machen, können Händler fundierte Entscheidungen treffen, Risiken effektiv verwalten und ihre finanziellen Ziele erreichen. Ob Sie nun ein erfahrener Anleger oder ein Anfänger sind, das Verständnis der Wahrscheinlichkeit ist der Schlüssel zur Entfaltung Ihres Handelspotenzials. In diesem Artikel werden wir die aufregende Welt des Handels mit Wahrscheinlichkeiten erkunden und Ihnen zeigen, wie Sie Ihr Handelsspiel auf die nächste Stufe heben können.
In diesem Artikel werde ich den leistungsstärksten Optimierungsalgorithmus untersuchen und testen - die Harmonie-Suche (HS), inspiriert durch den Prozess der Suche nach der perfekten Klangharmonie. Welcher Algorithmus ist nun der führende in unserer Bewertung?
GSA ist ein von der unbelebten Natur inspirierter Populationsoptimierungsalgorithmus. Dank des in den Algorithmus implementierten Newton'schen Gravitationsgesetzes können wir dank der hohen Zuverlässigkeit der Modellierung der Interaktion physikalischer Körper den bezaubernden Tanz von Planetensystemen und Galaxienhaufen beobachten. In diesem Artikel möchte ich einen der interessantesten und originellsten Optimierungsalgorithmen vorstellen. Der Simulator für die Bewegung von Raumobjekten ist ebenfalls vorhanden.
Alan Andrews ist einer der berühmtesten „Ausbilder“ der modernen Welt auf dem Gebiet des Handels. Seine „pitchfork“ (Heugabel) ist in fast allen modernen Kursanalyseprogrammen enthalten. Doch die meisten Händler nutzen nicht einmal einen Bruchteil der Möglichkeiten, die dieses Instrument bietet. Im Übrigen enthält der ursprüngliche Lehrgang von Andrews nicht nur eine Beschreibung der Heugabel (obwohl sie das Hauptwerkzeug bleibt), sondern auch einiger anderer nützlicher Konstruktionen. Der Artikel gibt einen Einblick in die wunderbaren Methoden der Chartanalyse, die Andrews in seinem ursprünglichen Kurs lehrte. Achtung, es wird viele Bilder geben.
Wir untersuchen weiterhin verteilte Q-Learning-Algorithmen. In früheren Artikeln haben wir verteilte und Quantil-Q-Learning-Algorithmen besprochen. Im ersten Algorithmus haben wir die Wahrscheinlichkeiten für bestimmte Wertebereiche trainiert. Im zweiten Algorithmus haben wir Bereiche mit einer bestimmten Wahrscheinlichkeit trainiert. In beiden Fällen haben wir a priori Wissen über eine Verteilung verwendet und eine andere trainiert. In diesem Artikel wenden wir uns einem Algorithmus zu, der es dem Modell ermöglicht, für beide Verteilungen trainiert zu werden.
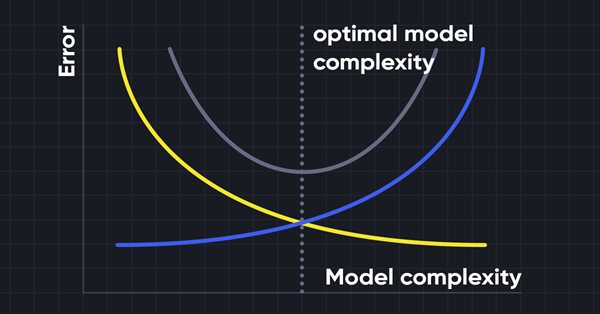
Die Ridge-Regression ist ein einfaches Verfahren zur Reduzierung der Modellkomplexität und zur Vermeidung einer Überanpassung, die bei einer einfachen linearen Regression auftreten kann.
Maschinelles Lernen hat sich zu einer beliebten Methode für die Strategieentwicklung entwickelt. Während die Maximierung der Rentabilität und der Vorhersagegenauigkeit stärker in den Vordergrund gerückt wurde, wurde der Bedeutung der Verarbeitung der Daten, die zur Erstellung von Vorhersagemodellen verwendet werden, nicht viel Aufmerksamkeit geschenkt. In diesem Artikel befassen wir uns mit der Verwendung des Konzepts der Entropie zur Bewertung der Eignung von Indikatoren für die Erstellung von Prognosemodellen, wie sie in dem Buch Testing and Tuning Market Trading Systems von Timothy Masters dokumentiert sind.
Die Strategie der Nahrungssuche des Bakteriums E. coli inspirierte die Wissenschaftler zur Entwicklung des BFO-Optimierungsalgorithmus. Der Algorithmus enthält originelle Ideen und vielversprechende Optimierungsansätze und ist es wert, weiter untersucht zu werden.
Die Kategorientheorie ist ein vielfältiger und expandierender Zweig der Mathematik, der in der MQL-Gemeinschaft noch relativ unentdeckt ist. In dieser Artikelserie sollen einige der Konzepte vorgestellt und untersucht werden, mit dem übergeordneten Ziel, eine offene Bibliothek einzurichten, die zu Kommentaren und Diskussionen anregt und hoffentlich die Nutzung dieses bemerkenswerten Bereichs für die Strategieentwicklung der Händler fördert.
Die erstaunliche Fähigkeit von Unkräutern, unter verschiedensten Bedingungen zu überleben, wurde zur Idee für einen leistungsstarken Optimierungsalgorithmus. IWO (Invasive Weed Optimization) ist einer der besten Algorithmen unter den bisher geprüften.
In diesem Artikel werde ich die Optimierungsmethode des Firefly-Algorithmus (FA) betrachten. Dank der Änderung hat sich der Algorithmus von einem Außenseiter zu einem echten Tabellenführer entwickelt.
Matrizen dienen als Grundlage für Algorithmen des maschinellen Lernens und für Computer im Allgemeinen, da sie große mathematische Operationen effektiv verarbeiten können. Die Standardbibliothek bietet alles, was man braucht, aber wir wollen sehen, wie wir sie erweitern können, indem wir in der Datei utils mehrere Funktionen einführen, die in der Bibliothek noch nicht vorhanden sind
Fish School Search (FSS, Suche mittels Fischschulen) ist ein neuer Optimierungsalgorithmus, der durch das Verhalten von Fischen in einem Schwarm inspiriert wurde, von denen die meisten (bis zu 80 %) in einer organisierten Gemeinschaft von Verwandten schwimmen. Es ist erwiesen, dass Fischansammlungen eine wichtige Rolle für die Effizienz der Nahrungssuche und den Schutz vor Räubern spielen.
Der nächste Algorithmus, den ich besprechen werde, ist die Optimierung der Kuckuckssuche (Cockoo) mit Levy-Flügen. Dies ist einer der neuesten Optimierungsalgorithmen und ein neuer Spitzenreiter in der Rangliste.
Markov-Ketten sind ein leistungsfähiges mathematisches Werkzeug, das zur Modellierung und Vorhersage von Zeitreihendaten in verschiedenen Bereichen, einschließlich des Finanzwesens, verwendet werden kann. In der Finanzzeitreihenmodellierung und -prognose werden Markov-Ketten häufig zur Modellierung der zeitlichen Entwicklung von Finanzwerten wie Aktienkursen oder Wechselkursen verwendet. Einer der Hauptvorteile von Markov-Kettenmodellen ist ihre Einfachheit und Nutzerfreundlichkeit.
Die Kategorientheorie ist ein vielfältiger und expandierender Zweig der Mathematik, der in der MQL-Gemeinschaft noch relativ unentdeckt ist. In dieser Artikelserie sollen einige der Konzepte vorgestellt und untersucht werden, mit dem übergeordneten Ziel, eine offene Bibliothek einzurichten, die zu Kommentaren und Diskussionen anregt und hoffentlich die Nutzung dieses bemerkenswerten Bereichs für die Strategieentwicklung der Händler fördert.
Betrachten wir einen der neuesten modernen Optimierungsalgorithmen - die Grey-Wolf-Optimierung. Das originelle Verhalten bei Testfunktionen macht diesen Algorithmus zu einem der interessantesten unter den zuvor besprochenen Algorithmen. Dies ist einer der besten Algorithmen für das Training neuronaler Netze, glatte Funktionen mit vielen Variablen.
In diesem Artikel werden wir den Algorithmus eines künstlichen Bienenvolkes untersuchen und unser Wissen durch neue Prinzipien zur Untersuchung funktionaler Räume ergänzen. In diesem Artikel werde ich meine Interpretation der klassischen Version des Algorithmus vorstellen.
Dieses Mal werde ich den Algorithmus der Ameisenkolonie-Optimierung analysieren. Der Algorithmus ist sehr interessant und komplex. In diesem Artikel versuche ich, eine neue Art von ACO zu schaffen.
Was halten Sie von der Idee, der MetaTrader 5-Plattform einen neuen Chart-Typ hinzuzufügen? Einige Leute sagen, dass es an einigen Dingen mangelt, die andere Plattformen bieten. Aber die Wahrheit ist, dass MetaTrader 5 eine sehr praktische Plattform ist, da sie Ihnen Dinge ermöglicht, die auf vielen anderen Plattformen nicht (oder zumindest nicht ohne weiteres) möglich sind.
Der Händler von heute ist ein Philomath, der fast immer (entweder bewusst oder unbewusst...) nach neuen Ideen sucht, sie ausprobiert, sich entscheidet, sie zu modifizieren oder zu verwerfen; ein explorativer Prozess, der einiges an Sorgfalt kosten sollte. Diese Artikelserie wird vorschlagen, dass der MQL5-Assistent eine Hauptstütze für Händler sein sollte.
Dies ist ein fauler Algorithmus, der nicht aus dem Trainingsdatensatz lernt, sondern den Datensatz speichert und sofort reagiert, wenn er eine neue Probe erhält. So einfach er auch ist, er wird in einer Vielzahl von Anwendungen in der Praxis eingesetzt
In diesem Artikel werde ich den beliebten Algorithmus der Partikelschwarm-Optimierung (PSO) besprechen. Zuvor haben wir wichtige Eigenschaften von Optimierungsalgorithmen wie Konvergenz, Konvergenzrate, Stabilität und Skalierbarkeit erörtert, einen Prüfstand entwickelt und den einfachsten RNG-Algorithmus betrachtet.
Im Gegensatz zur linearen Regression ist die polynome Regression ein flexibles Modell, das darauf abzielt, Aufgaben besser zu erfüllen, die das lineare Regressionsmodell nicht bewältigen kann. Lassen Sie uns herausfinden, wie man polynome Modelle in MQL5 erstellt und etwas Positives daraus macht.
Wir studieren weiterhin das Verstärkungslernen, das Reinforcement Learning. In diesem Artikel werden wir uns mit der Methode des Deep Q-Learning vertraut machen. Mit dieser Methode hat das DeepMind-Team ein Modell geschaffen, das einen Menschen beim Spielen von Atari-Computerspielen übertreffen kann. Ich denke, es wird nützlich sein, die Möglichkeiten der Technologie zur Lösung von Handelsproblemen zu bewerten.
Wir untersuchen weiterhin Methoden des Reinforcement-Learnings. Mit diesem Artikel beginnen wir ein weiteres großes Thema, das Reinforcement-Learning. Dieser Ansatz ermöglicht es den Modellen, bestimmte Strategien zur Lösung der Probleme zu entwickeln. Es ist zu erwarten, dass diese Eigenschaft des Reinforcement-Learnings (Lernen durch Verstärkung) neue Horizonte für die Entwicklung von Handelsstrategien eröffnen wird.
In den letzten beiden Artikeln haben wir ein Tool zur Erstellung und Bearbeitung von Modellen neuronaler Netze entwickelt. Nun ist es an der Zeit, die Einsatzmöglichkeiten der Technologie des Transfer-Learnings anhand praktischer Beispiele zu bewerten.