Neste artigo, vamos explorar uma etapa fundamental da preparação de dados para machine learning, cuja importância vem crescendo rapidamente: os pipelines de pré-processamento de dados. Em essência, eles consistem em uma sequência simplificada de etapas de transformação que preparam os dados brutos antes de sua entrada no modelo. Embora essa "padronização dos dados" possa parecer pouco interessante para quem não está familiarizado com o assunto, ela não apenas reduz o tempo de treinamento e os custos de execução, como também contribui significativamente para melhorar a capacidade de generalização do modelo. Vamos nos concentrar em algumas funcionalidades de pré-processamento do SCIKIT-LEARN. Embora não utilizemos o Assistente MQL5 neste artigo, voltaremos a abordá-lo nas próximas publicações.
Este artigo analisa o perfil único de cada par de moedas com base no histórico de seus movimentos de preço. Inspirados no conceito de DNA, que contém o código genético exclusivo de cada ser vivo, aplicamos uma abordagem semelhante aos mercados, considerando a dinâmica dos preços como o "DNA" de cada par de moedas. Ao analisar características estruturais como volatilidade, swings, retrações, picos de preço e particularidades das sessões de negociação, a ferramenta identifica um perfil que distingue cada par dos demais. Essa abordagem permite compreender melhor o comportamento do mercado e ajuda os traders a alinhar sistematicamente suas estratégias aos padrões de comportamento de cada instrumento.
Neste artigo, explico o conceito de lacunas de valor justo (Fair Value Gaps, FVGs), a lógica por trás de sua formação e surgimento, além de abordar a negociação automatizada com o uso de breakers e mudanças de estrutura de mercado (Market Structure Shifts, MSS).
A decomposição em modos dinâmicos (Dynamic Mode Decomposition, DMD) é um método geralmente aplicado a conjuntos de dados multidimensionais. Neste artigo, demonstramos como aplicar o DMD a séries temporais univariadas, explorando sua capacidade de caracterizar essas séries e gerar previsões. Também examinaremos a implementação da decomposição em modos dinâmicos integrada ao MQL5, com atenção especial ao novo método matricial DynamicModeDecomposition().
Este artigo apresenta um algoritmo de arbitragem estatística simples, mas abrangente, para negociar uma cesta de ações cointegradas. A solução inclui um script Python completo para download e armazenamento de dados, testes de correlação, cointegração e estacionariedade, além de um exemplo de implementação de um serviço do MetaTrader 5 para atualização do banco de dados, bem como o EA correspondente. Também apresentamos algumas decisões de projeto como referência e para facilitar a reprodução do experimento.
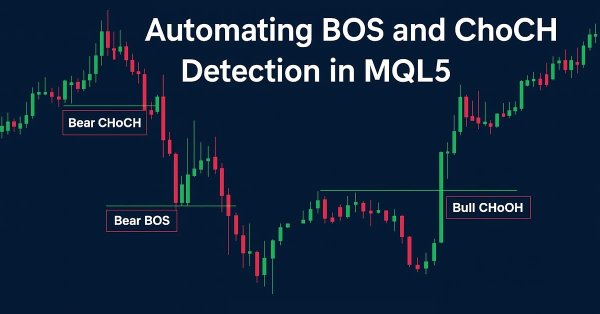
Este artigo apresenta o Fractal Reaction System, um sistema compacto desenvolvido em MQL5 que transforma pontos de pivô fractais em sinais de estrutura de mercado aplicáveis à negociação. Ao analisar apenas barras fechadas para evitar a repintura dos sinais, o EA emite alertas sobre mudanças de caráter (ChOCh) e confirma rompimentos de estrutura (BOS). Além disso, desenha objetos gráficos persistentes, registra cada evento confirmado e emite alertas para desktop e dispositivos móveis, incluindo notificações sonoras. A seguir, abordaremos a concepção do algoritmo, os detalhes de implementação, os resultados dos testes e o código-fonte completo do EA, para que você possa compilar, testar e executar a ferramenta por conta própria.
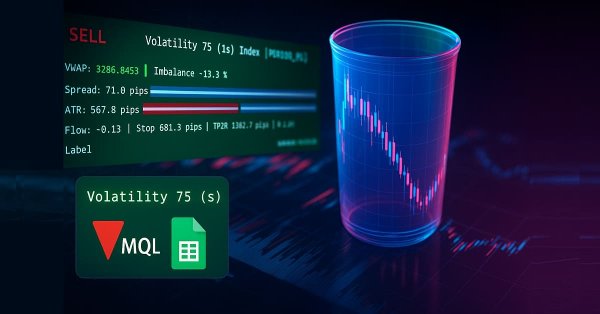
Na Parte 38, desenvolvemos para o MT5 um painel de monitoramento de nível industrial que transforma dados brutos de ticks em sinais práticos de negociação. O EA acumula dados de ticks para calcular a VWAP baseada em ticks (Volume Weighted Average Price, preço médio ponderado pelo volume), uma métrica de desequilíbrio em janela curta (indicador de fluxo Flow) e o tamanho da posição com base no ATR. Em seguida, apresenta o spread, o ATR e o indicador de fluxo por meio de barras, com o mínimo de cintilação. O sistema calcula o tamanho de lote recomendado e o nível de stop correspondente a 1R de risco, além de emitir alertas configuráveis para spreads reduzidos, fluxo intenso e condições que oferecem vantagem nas operações. A negociação automática foi intencionalmente desativada, pois o foco está na geração confiável de sinais e na facilidade de uso.
Neste artigo, apresentamos uma maneira segura de exportar dados do MetaTrader para as Planilhas Google. As Planilhas Google são especialmente úteis por funcionarem na nuvem, permitindo acessar os dados armazenados a qualquer momento e de qualquer lugar. Assim, os traders podem consultar os dados de negociação e outras informações relacionadas, exportados para as Planilhas Google, e realizar análises adicionais para orientar suas futuras operações, independentemente de onde estejam.
Neste artigo, vamos explorar como aprimorar o conteúdo dos relatórios de negociação e enviar o documento final por e-mail em formato PDF. Essa etapa representa um avanço em relação ao trabalho anterior, dando continuidade ao estudo de como aproveitar os recursos de MQL5 e Python para gerar relatórios de negociação e agendar sua produção em formatos práticos e profissionais. Acompanhe esta análise para conhecer novas formas de otimizar a geração de relatórios no ecossistema MQL5.
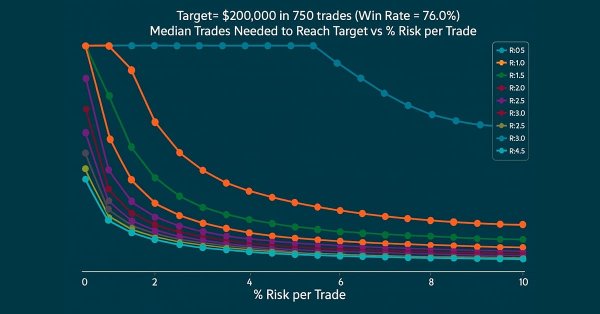
O objetivo final de todo trader é operar de forma lucrativa. Por isso, muitos estabelecem metas específicas de lucro a serem alcançadas em determinado período de operação. Neste artigo, utilizaremos simulações de Monte Carlo para determinar o percentual ideal de risco por operação necessário para atingir essas metas. Os resultados ajudarão os traders a avaliar se suas metas de lucro são realistas ou ambiciosas demais. Por fim, discutiremos quais parâmetros podem ser ajustados para definir um nível de risco por operação compatível com as metas de trading.
Neste artigo, desenvolveremos um sistema de reconhecimento do padrão harmônico "Morcego" em MQL5, capaz de identificar padrões de alta e de baixa por meio de pontos de pivô e proporções de Fibonacci, além de executar operações com níveis precisos de entrada, stop-loss e take-profit. O sistema também exibirá os padrões no gráfico por meio de objetos gráficos.
Neste artigo, apresentamos um exemplo de implementação de um serviço em MQL5 para atualizar um banco de dados recém-criado, que será utilizado como fonte de dados para a análise e a negociação de uma cesta de ações cointegradas. Explicamos detalhadamente a lógica de modelagem do banco de dados e fornecemos uma descrição da estrutura dos dados (data dictionary) como material de referência. Também disponibilizamos scripts em MQL5 e Python para criar o banco de dados, inicializar seu esquema e carregar os dados de mercado.
Na segunda parte da série "MetaTrader 5 e aprendizado de máquina: guia prático", você entenderá por que rótulos simples podem confundir seus modelos e como aplicar técnicas avançadas, como o método da barreira tripla e a varredura de tendências, para definir variáveis-alvo confiáveis que levem o risco em consideração. Com exemplos práticos de implementações otimizadas em Python desses métodos de alto custo computacional, este guia mostra como transformar dados de mercado ruidosos em rótulos confiáveis, capazes de refletir as condições reais de negociação.
O sentimento de mercado é uma das forças mais subestimadas e, ao mesmo tempo, mais influentes sobre o movimento dos preços. Enquanto a maioria dos traders depende de indicadores defasados ou de suposições, o EA Sentiment Tilt Meter (STM) transforma os dados de mercado em uma referência visual clara, mostrando em tempo real se o mercado apresenta um viés de alta, de baixa ou permanece neutro. Isso facilita a confirmação das operações, ajuda a evitar entradas em falso e permite escolher com mais precisão o momento de entrar no mercado.
Neste artigo, exploraremos o papel fundamental da fatoração de matrizes no trading algorítmico, especialmente em aplicações MQL5. Dos modelos de regressão aos classificadores multiclasse, apresentaremos exemplos práticos que mostram como é simples integrar esses métodos usando as funções nativas do MQL5. Seja para prever a direção dos preços ou modelar o comportamento de indicadores, este guia fornecerá uma base sólida para desenvolver sistemas de negociação inteligentes com métodos matriciais.
Neste artigo, desenvolveremos um sistema de reconhecimento do padrão harmônico "Crab" em MQL5, capaz de identificar formações de alta e de baixa com base em pontos de reversão e níveis de Fibonacci. O sistema executará operações com níveis precisos de entrada, stop-loss e take-profit. Também adicionaremos recursos de visualização por meio de objetos gráficos, como triângulos e linhas de tendência, para representar a estrutura XABCD do padrão e os níveis de negociação.
Nesta parte, vamos nos concentrar na criação de um modelo de negociação flexível e adaptativo, treinado com dados históricos do XAUUSDт Também vamos prepará-lo para exportação no formato ONNX e possível integração a sistemas de negociação em ambiente real.
Mesmo com um sistema de trading de expectativa matemática positiva, o tamanho das posições pode influenciar o sucesso ou o fracasso. Esse é um aspecto fundamental da gestão de risco, pois permite transformar uma vantagem estatística em resultados concretos sem comprometer a proteção do capital.
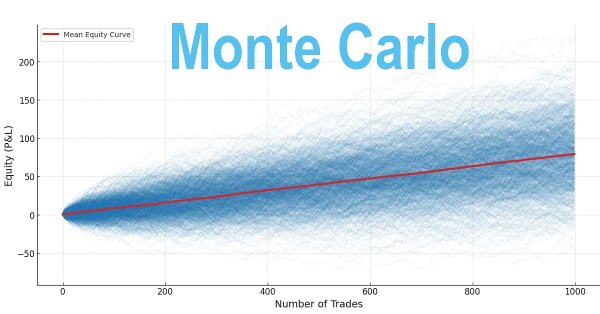
Muitos traders avaliam suas estratégias com base em resultados de curto prazo e acabam abandonando sistemas lucrativos cedo demais. No entanto, a lucratividade no longo prazo depende de uma expectativa matemática positiva, sustentada por uma combinação adequada de Win Rate e relação risco-retorno (Risk-Reward), além de disciplina no dimensionamento das posições. Esses princípios podem ser avaliados por meio de simulações de Monte Carlo em Python, utilizando métricas obtidas em testes com dados históricos para determinar se uma estratégia é robusta ou se corre o risco de fracassar com o tempo.
O módulo schedule do Python oferece uma maneira simples de agendar tarefas recorrentes. Embora o MQL5 não tenha um equivalente nativo, neste artigo vamos implementar uma biblioteca semelhante para facilitar a configuração de eventos agendados no MetaTrader 5.
Neste artigo, vamos criar um painel holográfico dinâmico em MQL5 para monitorar ativos e períodos gráficos por meio do RSI, com alertas de volatilidade e opções de ordenação. Também vamos adicionar animações pulsantes, botões interativos e efeitos holográficos para tornar a ferramenta visualmente atraente e responsiva.
N-BEATS é um modelo revolucionário de aprendizado profundo desenvolvido para a previsão de séries temporais. Ele foi criado com o objetivo de superar o desempenho dos modelos clássicos de previsão de séries temporais, como ARIMA, PROPHET, VAR, entre outros. Vamos conhecer esse modelo e explorar suas possibilidades de aplicação na previsão do mercado de ações.
Neste artigo, continuamos a construção de um ensemble de estratégias de trading, utilizando o otimizador genético do MT5 para ajustar os parâmetros das estratégias. Hoje, analisaremos os dados em Python para verificar se esse tipo de modelo consegue prever melhor qual estratégia terá o melhor desempenho e qual delas operará com maior precisão, além de avaliar se essa abordagem é mais eficaz do que prever diretamente os retornos. Adianto que os testes do aplicativo com esse modelo estatístico revelaram uma queda acentuada no desempenho. O problema está no otimizador genético: infelizmente, ele favorece estratégias correlacionadas. Por isso, vamos reformular a abordagem, mantendo fixos os pesos dos votos e concentrando a otimização nos parâmetros dos indicadores.
Neste artigo, deixamos de lado a implementação manual do reconhecimento de padrões de candles em Python e passamos a utilizar a TA-Lib, uma biblioteca capaz de identificar mais de 60 padrões diferentes. Essas formações fornecem informações valiosas sobre possíveis reversões do mercado e a continuação da tendência. Continue a leitura para saber mais.
Neste artigo, desenvolveremos uma faixa de cotações com rolagem contínua em MQL5 para monitorar vários instrumentos em tempo real, exibindo preços Bid, spreads e variações percentuais diárias com efeito de rolagem. Implementaremos opções de personalização de fontes, cores e velocidade de rolagem para destacar os movimentos dos preços e as tendências do mercado.
Neste artigo, vamos aprimorar o painel do scanner multitimeframe em MQL5, adicionando recursos de movimentação e alternância entre modos de exibição. Implementaremos a possibilidade de arrastar o painel pelo gráfico e de recolhê-lo ou expandi-lo para aproveitar melhor o espaço disponível na tela. Também vamos testar esses aprimoramentos para proporcionar mais flexibilidade às operações de negociação.
Os padrões de candles são fundamentais para a negociação baseada em Price Action e fornecem sinais valiosos de uma possível reversão do mercado ou da continuação da tendência. Imagine uma ferramenta confiável que monitora continuamente cada nova barra, identifica formações importantes, como padrões de engolfo, martelos, dojis e estrelas, e emite um alerta imediato sempre que detecta um setup operacional relevante. Foi exatamente essa funcionalidade que desenvolvemos. Seja você iniciante ou trader experiente, o sistema fornece alertas em tempo real sobre padrões de candles, permitindo abrir operações com mais confiança e eficiência. Continue a leitura para entender como ele funciona e de que forma pode aprimorar sua estratégia de negociação.
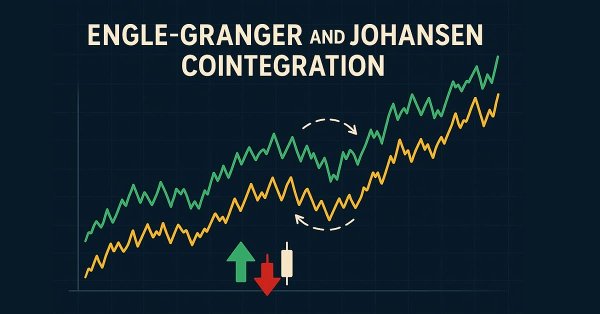
Este artigo apresenta uma introdução acessível aos testes de cointegração mais utilizados, voltada para traders, além de um guia prático para interpretar seus resultados. Os testes de Engle-Granger e Johansen permitem identificar pares ou grupos de ativos com relações estatisticamente significativas e uma dinâmica comum de longo prazo. O teste de Johansen é especialmente útil para carteiras com três ou mais ativos, pois avalia simultaneamente a força dos vetores de cointegração que relacionam todos os instrumentos.
O futuro está na automação da análise do movimento dos preços. Neste artigo, combinamos o indicador Dual CCI (Commodity Channel Index, Índice do Canal de Commodities), a estratégia de cruzamento da linha zero (Zero Line Crossover), a EMA e a análise de Price Action para desenvolver uma ferramenta que gera sinais de negociação e define os níveis de stop-loss e take-profit com base no ATR. Leia este artigo para conhecer nossa abordagem ao desenvolvimento do EA CCI Zero Line.
ARIMA, sigla para Modelo Autorregressivo Integrado de Médias Móveis, é um poderoso modelo estatístico tradicional de previsão de séries temporais. Com a capacidade de identificar picos e flutuações nos dados de uma série temporal, esse modelo pode prever com precisão os próximos valores. Neste artigo, vamos entender o que é o ARIMA, como funciona, como utilizá-lo para prever os próximos preços do mercado com alta precisão e muito mais.
Descubra como o EA Boom & Crash Interceptor transforma seus gráficos em um sistema proativo de alertas, capaz de identificar movimentos explosivos dos preços por meio da análise de velocidade, da detecção de picos de volatilidade, da confirmação de tendência e de filtros de zonas de pivô. Com setas verdes para "Boom" e vermelhas para "Crash", o EA facilita a tomada de decisões ao filtrar o ruído do mercado e ajudar a aproveitar melhor os movimentos bruscos dos preços. Vamos entender como ele funciona e por que essa ferramenta pode se tornar um diferencial importante nas suas operações.
Você já teve a sensação de que existe algo mais por trás de um gráfico, algum padrão que ainda não conseguiu identificar? Como se houvesse um código secreto que, uma vez decifrado, permitiria saber exatamente para onde os preços estão indo? Apresento o LGMM, uma ferramenta capaz de detectar padrões ocultos no mercado. Esse modelo de aprendizado de máquina ajuda a identificar regularidades que normalmente passam despercebidas.
A análise da ação do preço é uma abordagem fundamental para identificar oportunidades de negociação lucrativas. No entanto, monitorar manualmente os movimentos e padrões de preços pode ser uma tarefa desafiadora e demorada. Para resolver esse problema, estamos desenvolvendo ferramentas que analisam automaticamente a ação do preço, fornecendo sinais oportunos sempre que possíveis oportunidades são identificadas. Este artigo apresenta uma ferramenta robusta que combina rompimentos de fractais com as EMAs de 14 e 200 períodos para gerar sinais de negociação confiáveis, ajudando os traders a tomar decisões fundamentadas com maior confiança.
Nesta terceira parte, o Global Optimizer deixa de escolher apenas o melhor passe do ISS e passa a identificar regiões paramétricas estáveis. Os resultados são analisados por clusterização, medóides e vizinhança, com suporte de execuções genéticas e possível refinamento local antes da validação OOS. O objetivo é reduzir a dependência de picos isolados e selecionar candidatos mais robustos.
O Expert Advisor (EA) Market Structure Flip Detector atua como um parceiro atento, monitorando continuamente as mudanças no sentimento do mercado. Utilizando limites baseados no Average True Range (ATR), ele detecta com eficiência as mudanças na estrutura do mercado e identifica cada higher low (HL) e lower high (LH) com marcadores claros. Graças à rápida execução do MQL5 e à flexibilidade de sua API, essa ferramenta realiza análises em tempo real, ajusta a exibição para proporcionar melhor legibilidade e disponibiliza um painel dinâmico para acompanhar a quantidade de flips e os horários/intervalos dos flips. Além disso, notificações sonoras e push personalizáveis garantem que você seja informado sobre sinais importantes, demonstrando como parâmetros simples e funções auxiliares podem transformar movimentos de preço em estratégias acionáveis.
Os padrões de candlestick ajudam os traders a compreender a psicologia do mercado e a identificar tendências nos mercados financeiros, permitindo decisões de negociação mais bem fundamentadas, que podem levar a melhores resultados. Neste artigo, exploraremos como utilizar padrões de candlestick em conjunto com modelos de IA para buscar um desempenho de negociação otimizado.
Os mercados financeiros não são perfeitamente equilibrados. Alguns mercados apresentam tendência de alta, outros apresentam tendência de baixa, enquanto outros apresentam movimento lateral, indicando incerteza quanto à direção. Quando essas informações desbalanceadas são utilizadas para treinar modelos de machine learning, elas podem gerar resultados enganosos, especialmente porque as condições do mercado mudam com frequência. Neste artigo, discutiremos diferentes maneiras de lidar com esse problema.
Nesta série de artigos, analisamos várias maneiras de determinar o melhor período para utilizar nossos indicadores técnicos. Hoje, mostraremos como aplicar a lógica oposta, ou seja, em vez de selecionar um único período considerado o mais adequado, veremos como utilizar de forma eficiente todos os períodos disponíveis. Essa abordagem reduz a quantidade de dados descartados e oferece formas alternativas de aplicar algoritmos de machine learning, indo além da simples previsão de preços.
Hoje, estamos aproveitando as capacidades do MQL5 para utilizar recursos externos — como imagens no formato BMP — a fim de criar uma interface inicial com estilo exclusivo para o Painel de Administração de Negociações. A estratégia apresentada aqui é especialmente útil quando precisamos agrupar diversos recursos, incluindo imagens, sons e outros elementos, facilitando sua distribuição. Ao longo deste artigo, veremos como implementar esses recursos para criar uma interface moderna e visualmente atraente para nosso EA New_Admin_Panel.
Os padrões de candles fornecem informações valiosas sobre possíveis movimentos do mercado. Alguns candles sinalizam a continuação da tendência atual, enquanto outros antecipam uma reversão, dependendo de onde se formam na estrutura do movimento do preço. Neste artigo, apresentamos um EA que identifica automaticamente quatro padrões de candles importantes. Nas seções a seguir, você verá como essa ferramenta pode aprimorar sua análise de Price Action.