In diesem Artikel werde ich Ihnen, lieber Leser, zeigen, wie Sie die Objekte, die wir im Chart erstellen, auswählen und den Positionsindikator so anpassen können, dass er weitaus mehr Funktionen erfüllt als ursprünglich vorgesehen. Wir werden uns damit befassen, wie man die Möglichkeit implementiert, Preisniveaus zu verschieben und Preislinien direkt im Chart zu erstellen. Vielen mag das schwierig erscheinen. Sie werden jedoch feststellen, dass wir dies mit minimalem Aufwand erledigen werden. Sie müssen nur ein wenig darüber nachdenken.
Der Artikel beschreibt Schritt für Schritt die Entwicklung eines Handelsroboters mit Multithreading und maschinellem Lernen in Python und MetaTrader 5. Die Systemarchitektur wird betrachtet – von der Datenerfassung und der Erstellung technischer Indikatoren bis hin zum Training von XGBoost-Modellen unter Einbeziehung des Portfoliorisikomanagements. Die Umsetzung der Datenaugmentation, des Merkmalsclusterings mittels gaußscher Mischmodelle sowie der Thread-Koordination für den parallelen Handel mit mehreren Währungspaaren wird ausführlich beschrieben.
Wir brauchen eine Möglichkeit, die von uns erstellten grafischen Objekte zu verwalten. Der im vorherigen Artikel vorgestellte Ansatz funktioniert in bestimmten Szenarien sehr gut. In diesem Fall benötigen wir angesichts der Besonderheiten des vorliegenden Problems eine komplexere Lösung. Daher werden wir nicht versuchen, die bereits in MetaTrader 5 vorhandenen ZOrder-Verwaltungsmechanismen zu ersetzen, und wir werden natürlich auch nicht prüfen, welches Objekt im Vordergrund liegt oder von einem anderen Objekt verdeckt wird. Wir werden etwas ganz anderes machen. Hier zeige ich Ihnen, welche Änderungen am Code vorgenommen werden müssen, um einen Teil dessen zu nutzen, was MetaTrader 5 bereits für uns erledigt.
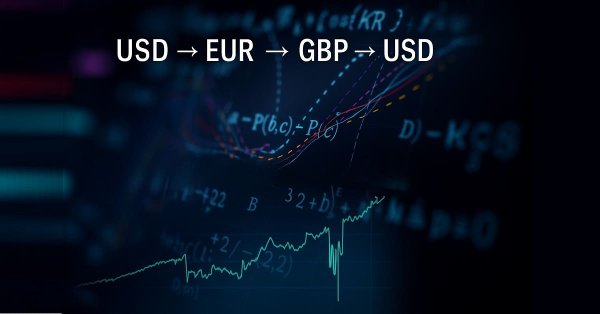
In diesem Artikel wird die Dreiecksarbitrage als Problem der Suche nach Zyklen in einem gerichteten Graphen dargestellt, dessen Knoten Währungen und dessen Kanten Währungspaare mit Wechselkursen als Kantengewichten darstellen. Rentabler Zyklus: Produkt der Gewichte > 1. Unser Floyd-Warshall-Algorithmus und unser DFS-Algorithmus ermitteln optimale Wechselpfade, die mit einem Gewinn zum Ausgangspunkt zurückführen.
In diesem Artikel, der einen Wendepunkt markiert, beginnen wir, das Zusammenspiel der von uns entwickelten Anwendungen eingehender zu untersuchen, um die vollständige Unterstützung des Wiedergabe- und Simulationssystems zu gewährleisten. Hier werden wir ein Problem untersuchen, das einerseits ziemlich unangenehm ist, dessen Erklärung und Lösung andererseits aber sehr interessant sind. Das Problem ist Folgendes: Wie können wir die Take-Profit- und Stop-Loss-Linien wiederherstellen, nachdem sie gelöscht wurden, und zwar ohne das Terminal zu verwenden, indem wir den Vorgang direkt im Chart durchführen? Auf den ersten Blick scheint es ganz einfach zu sein. Allerdings gibt es einige Hindernisse, die überwunden werden müssen.
Im vorherigen Artikel haben wir uns damit befasst, wie man einen Positionsindikator implementiert, mit dem man eine offene Position direkt aus dem Chart heraus schließen kann, indem man mit einem im Chart verfügbaren Objekt interagiert. Nachdem wir den ersten Mechanismus fertiggestellt und getestet hatten, begannen wir mit den Änderungen, die nötig waren, um Take-Profit- und Stop-Loss-Niveaus einer offenen Position entfernen zu können. Da die erforderlichen Änderungen jedoch ausführliche Erläuterungen erforderten, habe ich in demselben Artikel nur die Änderungen am Expert Advisor gezeigt; die nötigen Änderungen am Positionsindikator musste ich noch erläutern.
Der Artikel stellt eine neue metaheuristische Methode vor, die auf den Jagdstrategien australischer Dingos basiert: Gruppenangriff, Verfolgungsjagd und Aassuche. Schauen wir uns einmal an, wie der Dingo-Optimierungsalgorithmus (DOA) arbeitet und welche Ergebnisse er erzielt.
Im vorherigen Artikel haben wir uns ein Beispiel für die Implementierung einer Klasse in MQL5 angesehen, um grundlegende Funktionen bereitzustellen. Ihr Zweck besteht insbesondere darin, die Speicherung von SQL-Code in einer separaten Skriptdatei zu ermöglichen. Auf diese Weise müssen wir dieselben SQL-Anweisungen nicht als Zeichenfolgenliterale im MQL5-Quellcode schreiben. Obwohl diese Lösung funktionsfähig ist, gibt es einige Aspekte, die wir verbessern können und sollten.
Die in diesem Artikel vorgestellte individuelle Anpassung des Dingo-Algorithmus hat die Messlatte für die Suche nach dem besten Optimierungsalgorithmus höher gelegt. Sind noch bessere Ergebnisse möglich?
Obwohl viele Menschen glauben, dass man SQL-Code problemlos in anderen Code einbetten kann, ist dies in der Regel nicht der Fall. Der Grund dafür ist, dass der SQL-Code als Zeichenkette in der ausführbaren Datei enthalten ist. Das Einbetten von SQL-Code als Zeichenkette ist zwar bei kleinen Codeausschnitten kein Problem, kann uns aber letztlich einiges an Kopfzerbrechen bereiten.
In diesem Artikel beginnen wir damit, den Positionsindikator zu verbessern, damit wir mit ihm interagieren und Preislinien ändern oder eine Position direkt über den Positionsindikator schließen können. Bevor wir zur Umsetzung übergehen, gibt es ein paar Dinge, die es zu klären gilt, insbesondere für diejenigen, die sich damit noch nicht auskennen. Der Indikator kann in keiner Weise dazu verwendet werden, irgendetwas auf dem Handelsserver zu ändern. Das liegt daran, dass MetaTrader 5 über ein Sicherheitssystem verfügt, das es ausschließlich Expert Advisors erlaubt, Aufträge (Orders) und Positionen zu ändern. Außer einem Expert Advisor kann keine andere Anwendung Aufträge oder Positionen ändern.
Ein populationsbasierter Optimierungsalgorithmus, der von einem umstrittenen und bislang kaum erforschten Phänomen inspiriert ist – dem Mechanismus menschlicher Träume. Agentengruppen mit unterschiedlichem „Gedächtnis“, Kosinusmodulation der Bewegung und einer ungewöhnlichen Phasenverteilung von 99/1 – erfahren Sie, wie sich diese Merkmale auf die Effizienz bei der Optimierung Ihrer Handelsstrategien auswirken.
Was wäre, wenn Ihre Handelsstrategien voneinander lernen könnten, so wie echte Kämpfer? Der Duellanten-Algorithmus ist eine neue Optimierungsmethode, bei der die Parameter von Handelssystemen buchstäblich gegeneinander antreten, um als die besten ausgezeichnet zu werden.
In diesem Artikel werden wir eine Reihe von Verbesserungen vornehmen, um sicherzustellen, dass der Positionsindikator den tatsächlichen Zustand auf dem Handelsserver in Bezug auf offene Positionen und ihren aktuellen Zustand genau widerspiegelt. Ich möchte darauf hinweisen, dass die hier gezeigten Anwendungen keineswegs dazu gedacht sind, eines der in MetaTrader 5 verfügbaren Elemente zu ersetzen. Sie sollten zudem nicht ohne die gebotene Vorsicht und ohne Augenmaß verwendet werden, da ihr Zweck darin besteht, Lehrcode bereitzustellen – also Code, der ausschließlich dazu dient, die Funktionsweise des Systems zu erlernen. Ich bezeichne diesen Code als „Lehrcode“, weil die Verwendung von Nachrichten in manchen Fällen nicht die beste Methode ist, um bestimmte Funktionen zu implementieren.
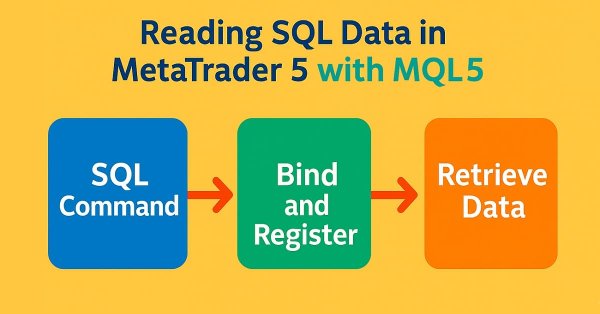
Im vorherigen Artikel habe ich gezeigt, wie vorzugehen ist, um einen Abfragemechanismus hinzuzufügen. Dies war erforderlich, damit Sie innerhalb des MQL5-Codes SQL in vollem Umfang nutzen und Ergebnisse mithilfe einer SQL-SELECT-Abfrage abrufen können. Aber es gibt noch eine letzte Funktion, die wir implementieren müssen. Dabei handelt es sich um die Funktion DatabaseReadBind. Da ein korrektes Verständnis dieser Funktion eine etwas ausführlichere Erläuterung erfordert, wurde beschlossen, dieses Thema nicht im vorherigen Artikel, sondern im heutigen Artikel zu behandeln. Da das Thema also recht umfangreich ist, gehen wir direkt zum nächsten Abschnitt über.
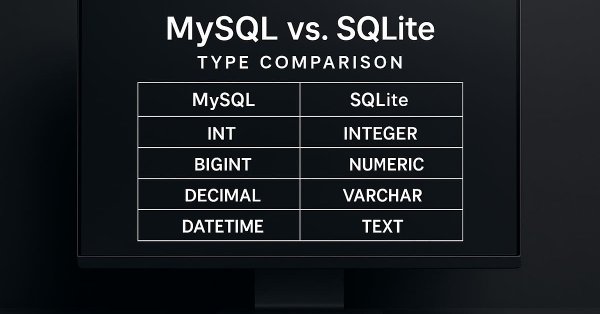
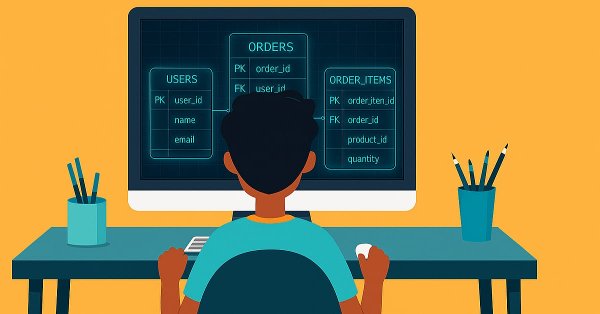
Im heutigen Artikel beginnen wir, uns mit der Verwendung von SQL im MQL5-Code zu beschäftigen. Außerdem werden wir uns damit befassen, wie man eine Datenbank erstellt. Oder, genauer gesagt: wie man mithilfe der in MQL5 integrierten Funktionen eine SQLite-Datenbankdatei erstellt. Außerdem werden wir sehen, wie man eine Tabelle erstellt und anschließend mithilfe von Primär- und Fremdschlüsseln eine Beziehung zwischen Tabellen herstellt. All dies wird wiederum mit MQL5 umgesetzt. Wir werden sehen, wie einfach es ist, Code zu erstellen, der später auf andere SQL-Implementierungen migriert werden kann, indem wir eine Klasse verwenden, die dabei hilft, die jeweilige Implementierung zu verbergen. Und vor allem werden wir sehen, dass wir an verschiedenen Stellen mit dem Risiko konfrontiert sein können, dass bei der Verwendung von SQL etwas schiefgeht. Das liegt daran, dass SQL-Code im MQL5-Code immer in Form eines Strings platziert wird.
Debugging ist ein wesentlicher Bestandteil des Programmierzyklus. In diesem Artikel werden gängige Techniken für das Debugging jeder Anwendung behandelt, die in der MetaTrader-5-Umgebung ausgeführt wird.
Bevor Sie aufgeben und beschließen, SQL nicht weiter zu lernen, möchte ich Sie, liebe Leserinnen und Leser, daran erinnern, dass wir hier immer noch nur die grundlegendsten Elemente verwenden. Einige Funktionen von SQL haben wir noch nicht behandelt. Sobald Sie diese verstanden haben, werden Sie feststellen, dass SQL viel praktischer ist, als es zunächst den Anschein hat. Allerdings werden wir höchstwahrscheinlich irgendwann die Richtung dessen ändern, was wir gerade aufbauen, da der Entwicklungsprozess dynamisch ist. Wir werden noch etwas genauer zeigen, wie man verschiedene Dinge in SQL erstellt, denn das ist für Sie wirklich wichtig und nützlich. Wenn man einfach davon ausgeht, dass man fähiger ist als eine ganze Gemeinschaft von Programmierern und Entwicklern, führt das nur dazu, dass man Zeit und Chancen verschwendet. Keine Sorge, denn was als Nächstes kommt, wird noch interessanter.
Viele von Ihnen haben vielleicht weitaus mehr Erfahrung im Umgang mit Datenbanken als ich und sind daher möglicherweise anderer Meinung. Da es notwendig war, zu erklären, warum Datenbanken so aufgebaut sind, wie sie sind, und warum SQL diese Form hat – insbesondere, warum Primär- und Fremdschlüssel entstanden sind –, mussten einige Dinge etwas abstrakt bleiben.
Dieser Artikel vervollständigt die Implementierung von ATR- und RRR-basierten Breakeven-Mechanismen in MQL5 und entwickelt eine Klasse von Grund auf neu, die es einfach macht, zwischen Breakeven-Modi zu wechseln, ohne die Parameter erneut eingeben zu müssen. Um die Wirksamkeit jedes Breakeven-Typs zu bewerten, werden mehrere Backtests durchgeführt, bei denen deren Vor- und Nachteile im Kontext des algorithmischen Handels analysiert werden.
Trotz dessen, was im vorherigen Artikel gezeigt wurde, mag all dies zunächst einfach erscheinen. In Wirklichkeit gibt es jedoch noch einige Probleme, und viele Aufgaben sind noch offen. Sie, lieber Leser, Sie denken vielleicht, dass alles einfach und unkompliziert ist. Aus Unerfahrenheit akzeptieren Sie vielleicht einfach alles, was Ihnen präsentiert wird. Und das ist ein Fehler, den Sie zu vermeiden versuchen sollten. Noch schlimmer ist es, etwas zu verwenden, ohne wirklich zu verstehen, was genau Sie da verwenden. Anfänger durchlaufen oft eine Copy-and-Paste-Phase. Wenn Sie nicht für immer in dieser Phase stecken bleiben wollen, sollten Sie lernen, wie man bestimmte Werkzeuge verwendet. Eines der am häufigsten von Programmierern verwendeten Werkzeuge ist die Dokumentation. Das zweite ist das Testen, unterstützt durch Protokolldateien. Hier werden wir uns ansehen, wie man dabei vorgeht.
Hier werden wir beginnen, verschiedene Komponenten oder Anwendungen zusammenzuführen, die zuvor völlig voneinander isoliert waren. Chart Trade, der Mausindikator und der Expert Advisor waren bereits miteinander verknüpft, aber es gab immer noch keine Möglichkeit, die auf dem Handelsserver offenen Positionen, die oft über ein Cross-Order-System verwaltet werden, direkt im Chart anzuzeigen. Ab diesem Punkt wird dies möglich, was den Weg für verschiedene Ideen und zukünftige Implementierungen ebnet. Obwohl wir erst am Anfang stehen, diese Komponenten in Betrieb zu nehmen, haben wir bereits eine Richtung für die weitere Entwicklung.
Der Artikel beschreibt die Implementierung des A3-Algorithmus – eines metaheuristischen Optimierungsalgorithmus, der von chemischen Prozessen inspiriert ist – in MQL5. Nur zwei einstellbare Parameter und eine kleine Population gewährleisten eine hohe Arbeitsgeschwindigkeit bei ausreichender Qualität der Lösungen.
In früheren Artikeln haben wir erwähnt, dass wir manchmal einen Wert für die Eigenschaft ZOrder festlegen müssen. Aber warum? Der Grund dafür ist, dass viele Codeteile, die Objekte in einem Chart hinzufügen, einfach keinen Wert für diese Eigenschaft verwenden oder, genauer gesagt, nicht definieren. Es geht mir nicht darum, zu sagen, was Programmierer tun oder lassen sollen und wie sie ihren Code schreiben sollten. Ich bin hier, um Ihnen, lieber Leser, und jedem, der wirklich verstehen will, wie diese Prozesse intern funktionieren, zu zeigen, was tatsächlich hinter den Kulissen passiert.
Wir kehren zum Thema der Optimierung nach dem Modell einer wissenschaftlichen Gemeinschaft zurück. CoSO sollte nicht als fertige Lösung betrachtet werden, sondern als vielversprechende Forschungsplattform. Bei entsprechender Entwicklung kann CoSO seine Nische in Aufgaben finden, bei denen Anpassungsfähigkeit und Widerstandsfähigkeit gegenüber Veränderungen wichtig sind und die Rechenzeit nicht kritisch ist.
Geheimnisse der effektiven Optimierung von Handelsstrategien in metaheuristischen Ansätzen. Community of Scientists Optimization ist ein neuer populationsbasierter Algorithmus, der von den Mechanismen der wissenschaftlichen Gemeinschaft inspiriert ist. Im Gegensatz zu traditionellen, von der Natur inspirierten Metaphern modelliert CoSO einzigartige Aspekte menschlicher wissenschaftlicher Tätigkeit: das Veröffentlichen von Ergebnissen in Fachzeitschriften, das Konkurrieren um Fördermittel und das Bilden von Forschungsteams.
Der Artikel stellt den kompetitiven Lernalgorithmus (Competitive Learning Algorithm, CLA) vor, eine neue metaheuristische Optimierungsmethode, die auf der Simulation des Bildungsprozesses basiert. Der Algorithmus organisiert die Population von Lösungen in Klassen mit Schülern und Lehrern, wobei Agenten durch drei Mechanismen lernen: Lernen vom Besten der Klasse, Lernen aus eigener Erfahrung und Wissensaustausch zwischen Klassen
Wenn Sie mehrere Strategien parallel ausführen, möchten Sie möglicherweise regelmäßig alle offenen Positionen schließen und die Strategien erneut starten. Der bestehende Code erlaubt es, dieses Verhalten nur durch manuelles Eingreifen umzusetzen. Versuchen wir, diesen Teil zu automatisieren.
In diesem Artikel zeige ich, wie man einen Indikator verwendet, um offene Positionen auf dem Handelsserver auf die einfachste und praktischste Weise zu verfolgen. Ich mache dies Schritt für Schritt, um zu zeigen, dass man nicht unbedingt all dies in einen Expert Advisor verschieben muss. Viele von Ihnen haben sich wahrscheinlich aus dem einen oder anderen Grund daran gewöhnt, dies zu tun. Tatsächlich ist das nicht wirklich gerechtfertigt, denn im Laufe der Entwicklung dieser Implementierung wird deutlich werden, dass man für diesen Zweck verschiedene Arten von Indikatoren erstellen oder implementieren kann.
Der Inhalt, den wir ab diesem Punkt behandeln werden, ist in Bezug auf Theorie und Konzepte weitaus komplexer. Ich werde versuchen, den Stoff so einfach wie möglich zu gestalten. Der Programmierteil selbst ist recht einfach und unkompliziert. Aber wenn Sie die Theorie dahinter nicht verstehen, werden Sie überhaupt keine praktische Grundlage haben, um das Replay-/Simulationssystem für andere Aufgaben als die, die ich zeigen werde, zu verfeinern oder anzupassen. Ich möchte nicht, dass Sie den von mir präsentierten Code lediglich kompilieren und verwenden. Ich möchte, dass Sie lernen, verstehen und, wenn möglich, in der Lage sind, etwas noch Besseres zu schaffen.
Der Artikel präsentiert eine detaillierte Analyse des Exchange Market Algorithm (EMA), der vom Verhalten von Börsenhändlern inspiriert ist. Der Algorithmus simuliert den Aktienhandel, bei dem Marktteilnehmer mit unterschiedlichem Erfolg verschiedene Strategien anwenden, um ihre Gewinne zu maximieren.
Der Artikel untersucht die Möglichkeit, Regressionsmodelle im algorithmischen Handel einzusetzen. Regressionsmodelle ermöglichen im Gegensatz zur binären Klassifizierung die Erstellung flexiblerer Handelsstrategien durch die Quantifizierung vorhergesagter Kursänderungen.
Dieser Artikel zeigt, wie man die Marktstruktur in MQL5 als Graph darstellt, indem Swing-Highs/-Lows in Knoten mit Merkmalen umgewandelt und durch Kanten miteinander verbunden werden. Es wird ein Graph Neural Network trainiert, um potenzielle Liquiditätszonen zu bewerten, das Modell nach ONNX exportiert und für die Echtzeit-Inferenz in einem Expert Advisor verwendet. Die Leser lernen, wie man die Daten-Pipeline aufbaut, das Modell integriert, Zonen im Chart visualisiert und die Signale für eine regelbasierte Handelsausführung nutzt.
GridSearchCV und RandomizedSearchCV teilen eine grundlegende Einschränkung im finanziellen ML: Jeder Versuch ist unabhängig, sodass sich die Suchqualität durch zusätzliche Rechenleistung nicht verbessert. Dieser Artikel integriert Optuna – unter Verwendung des Tree-structured Parzen Estimator – mit PurgedKFold-Kreuzvalidierung, HyperbandPruner-Frühstopp und einer Dual-Weight-Konvention, die Trainingsgewichte von Bewertungsgewichten trennt. Das Ergebnis ist ein System aus fünf Komponenten: eine Zielfunktion mit Fold-Level-Pruning, eine Vorschlagsebene, die das Gewichtungsschema gemeinsam mit den Modell-Hyperparametern optimiert, ein finanziell kalibrierter Pruner, ein fortsetzbarer, SQLite-basierter Orchestrator und ein Konverter für das scikit-learn cv_results_-Format. Der Artikel zieht zudem die Grenze – basierend auf Timothy Masters – zwischen statistischen Zielen, bei denen eine gezielte Suche vorteilhaft ist, und finanziellen Zielen, bei denen sie schädlich ist.
In diesem Artikel wird die Tiefensuche auf die Marktstruktur angewendet, indem Swing-Hochs und -Tiefs als Knoten eines Graphen modelliert und ein struktureller Pfad so tief wie möglich verfolgt wird, solange die Bedingungen gültig bleiben. Wenn ein maßgebliches Swing-Niveau gebrochen wird, führt der Algorithmus ein Backtracking durch und untersucht einen alternativen Zweig. Die Leser erhalten einen praktischen Rahmen, um die strukturelle Marktrichtung zu formalisieren und zu prüfen, ob der aktuelle Verlauf mit Zielen wie Liquiditätspools oder Angebots- und Nachfragezonen übereinstimmt.
Um maximale Zuverlässigkeit und Produktivität bei mit MQL erstellten MetaTrader-Produkten zu gewährleisten, empfiehlt dieser Artikel einen Entwicklungsansatz, der auf wiederverwendbaren Paketen basiert, die von KnitPkg, einem Projektmanager für MQL5/MQL4, verwaltet werden. Ein Paket kann als Baustein für andere Pakete oder als Grundlage für fertige Artefakte dienen, die direkt auf der MetaTrader-Plattform ausgeführt werden, wie beispielsweise EAs, Indikatoren und vieles mehr.
Lassen Sie uns besprechen, wie wir unsere Expert Advisors mithilfe von Text-to-Speech-Technologie sprachfähig machen können, indem wir Python und MQL5 kombinieren. Nachdem Sie diesen Artikel gelesen haben, verfügen Sie über ein funktionierendes Beispiel für einen EA, der dynamische Marktinformationen ausgibt. Sie werden den Einsatz von TTS und der WebRequest-Funktion beherrschen und lernen, wie sich Python-Bibliotheken in die Sprache MQL5 integrieren lassen, um ein wirklich sprachunterstütztes Trading-Tool zu entwickeln.
Dieser Artikel beschreibt die Systemarchitektur für eine algorithmische Handelslösung mit mehreren Konten, die Kryptowährungs-CFDs auf MetaTrader 5 handelt und dabei die Vorgaben für Prop-Firmen berücksichtigt. Er definiert drei Kernprinzipien – festes Dollar-Risiko, ein Skript pro Konto und zentralisierte Konfiguration – und erläutert anschließend die Aufteilung zwischen Python und MQL5, die 60-Sekunden-Verarbeitungsschleife sowie die JSON-basierte Signalübermittlung. Die Leser erhalten praktische Anleitungen zur Berechnung der Lot-Größe, zu Sicherheitsprüfungen und zu praxisnahen Mustern für das Positionsmanagement und für einen zuverlässigen Live-Einsatz.
Wir entwickeln einen kalendergesteuerten Nachrichtenfilter vollständig in MQL5 und verzichten dabei auf Webanfragen und externe DLLs. Teil 1 behandelt das Laden und Zwischenspeichern von Ereignissen, deren Zuordnung zu Symbolen nach Währung, das Filtern nach Bedeutung, die Definition von Vor- und Nachlaufzeitfenstern sowie das Sperren neuer Trades während aktiver Nachrichten, mit der optionalen Möglichkeit, Positionen vor Nachrichtenereignissen zu schließen. Das Ergebnis ist ein konfigurierbarer, prop-firm-tauglicher Kontrollmechanismus, der falsche Handelspausen vermeidet und Einstiegspunkte bei hohen Schwankungen schützt.
Im neuesten Teil dieser Reihe gehen wir über einzelne Techniken des maschinellen Lernens hinaus und befassen uns mit dem Forschungschaos, unter dem viele quantitative Trader leiden. Im Mittelpunkt dieses Artikels steht der Übergang von Ad-hoc-Experimenten in Notebooks zu einer klar strukturierten, produktionsreifen Pipeline, die Reproduzierbarkeit, Nachvollziehbarkeit und Effizienz gewährleistet.