市場シミュレーション:ポジション表示(IX)

市場シミュレーション:ポジション表示(IX)

転換点となる今回の記事では、リプレイ/シミュレーションシステムを全面的にサポートするために開発しているアプリケーション間の連携について、より深く掘り下げていきます。 ここでは、ある問題を分析していきます。この問題は、一方でかなり厄介ですが、他方で、その説明や解決は非常に興味深いものです。 問題は、一度削除したテイクプロフィットラインとストップロスラインを、ターミナルを使わずに、チャート上で直接操作して復元するにはどうすればよいかということです。 一見すると、簡単そうに見えます。 しかし、克服しなければならない課題がいくつかあります。
GPT言語モデルに基づく自動売買ロボット
GPT言語モデルに基づく自動売買ロボット

MetaTrader 5プラットフォーム上で金融時系列を予測するための、Transformerベースの専用アーキテクチャ「TimeGPT」の完全な実装を紹介します。 金融データへのAttention機構の適応、価格変化の選択的なトークン化、ハードウェアの特性を考慮した最適化、高度な学習手法について解説します。 CPUでの学習時間が15分で、24バーの予測対象期間において87%の予測正解率を達成したことを示す実際のテスト結果も掲載しています。 また、自動再学習機能を備えた、すぐに使える取引用エキスパートアドバイザー(EA)も紹介します。
N-BEATSネットワークを用いたFX取引用EA

N-BEATSネットワークを用いたFX取引用EA

分位点予測と適応型リスク管理を備えた、MetaTrader 5での外国為替取引向けN-BEATSアーキテクチャの実装です。 このアーキテクチャは、双線形正規化と専用の損失関数を用いて、金融データに適応させています。 2025年のデータを用いたバックテストでは利益を生み出せず、理論上の成果と実際の取引成績との隔たりが確認されました。
市場シミュレーション:ポジション表示(VIII)

市場シミュレーション:ポジション表示(VIII)

前回の記事では、チャート上のオブジェクトを操作することで、チャートから直接保有中のポジションを決済できるポジション表示インジケータの実装方法について検討しました。 最初の仕組みを完成させてテストした後、保有中のポジションの利益確定水準と損切り水準を解除できるようにするための変更に着手しました。 しかし、必要な変更点については詳細な説明が必要だったため、その記事ではエキスパートアドバイザーに加えるべき変更点のみを紹介しました。ポジション表示インジケータに加えるべき変更点については、まだ紹介していませんでした。
PatchTSTに基づくニューラルネットワーク型EA

PatchTSTに基づくニューラルネットワーク型EA

金融時系列分析に特化したTransformerであるPatchTSTの革新的なアーキテクチャを紹介します。このモデルは、市場データを16バー単位のパッチに分割することで、効率的な処理を実現しています。 本記事では、MQL5を用いた自動売買ロボットの実装全体について、数学的基礎やデータ構造から、リスク管理機能と継続学習システムを備えた完成版EAに至るまで、網羅的に解説します。
市場シミュレーション:MQL5でのSQL入門(III)

市場シミュレーション:MQL5でのSQL入門(III)

前回の記事では、基本的な機能を提供するクラスをMQL5で実装する例を見てきました。 その目的は、具体的には、SQLコードを別のスクリプトファイルに保存できるようにすることにあります。 こうすれば、MQL5のソースコード内で同じSQL文を文字列リテラルとして記述する必要がなくなります。 この解決策は機能してはいますが、改善できる点、また改善すべき点がいくつかあります。
市場シミュレーション:MQL5でのSQL入門(II)

市場シミュレーション:MQL5でのSQL入門(II)

多くの人は、SQLコードは他のコードに簡単に埋め込むことができると考えていますが、実際にはそうではないことがほとんどです。 SQLコードが文字列として実行ファイルに埋め込められるためです。 SQLコードを文字列として埋め込んでも、短いコード片であれば問題ありませんが、後々かなりの頭痛の種になる可能性があります。
機械学習を活用したマルチスレッド自動売買ロボット:構想から実装まで

機械学習を活用したマルチスレッド自動売買ロボット:構想から実装まで

PythonとMetaTrader 5を用いて、機械学習を搭載したマルチスレッド自動売買ロボットの開発手順を段階的に解説しています。 データ収集やテクニカル指標の作成から、ポートフォリオリスク管理を伴うXGBoostモデルの学習まで、システムアーキテクチャを検討します。 データ拡張、ガウス混合モデルによる特徴量のクラスタリング、および複数の通貨ペアを並列に取引するためのスレッド間の連携の実装について、詳しく説明します。
市場シミュレーション:ポジション表示(VII)

市場シミュレーション:ポジション表示(VII)

この記事では、ポジション表示インジケータを操作して、価格ラインを変更したり、ポジションを直接決済したりできるように、改良を加えていきます。 実装に進む前に、特にこの仕組みに詳しくない方のために、いくつか明確にしておきたい点があります。 このインジケータを使って、取引サーバー上の情報を直接変更することはできません。 MetaTrader 5には、注文やポジションの変更をエキスパートアドバイザー(EA)のみに許可するセキュリティシステムが設けられているためです。 EA以外のアプリケーションでは、注文やポジションを操作することはできません。
市場シミュレーション:MQL5でのSQL入門(V)

市場シミュレーション:MQL5でのSQL入門(V)

前回の記事では、クエリ機能を追加する方法について説明しました。 これにより、MQL5のコード内でSQLを自由に活用し、SQLのSELECTクエリを実行してデータを取得できるようになります。 しかし、実装すべき関数がもう一つ残っています。 それがDatabaseReadBind関数です。 この関数を正しく理解するには、もう少し詳しい説明が必要となるため、前回の記事では取り上げず、今回の記事で解説することにしました。 今回は比較的広範囲な内容となるため、さっそく本題に入りましょう。
市場シミュレーション:MQL5でのSQL入門(I)

市場シミュレーション:MQL5でのSQL入門(I)

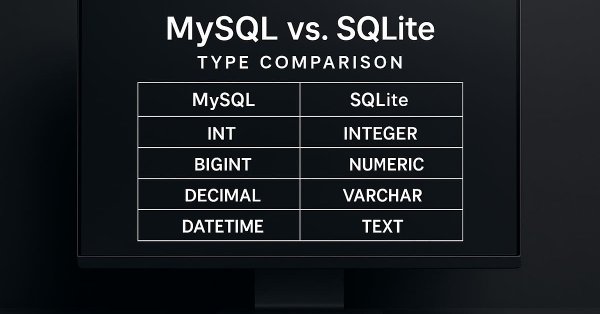
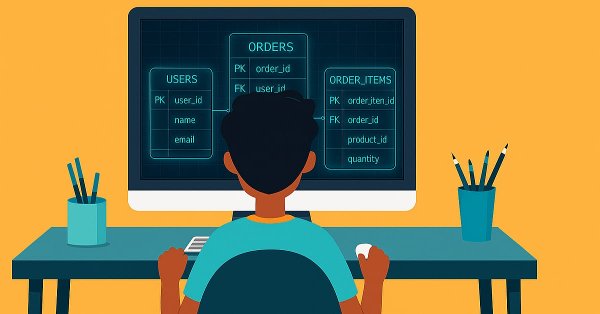
今回は、MQL5のコードでSQLを使用する方法について学び始めます。 また、データベースの作成方法についても解説します。 より正確には、MQL5に組み込まれた機能を利用して、SQLiteのデータベースファイルを作成する方法を取り上げます。 さらに、テーブルの作成方法や、主キーと外部キーを使用してテーブル間のリレーションシップを設定する方法についても説明します。 今回も、これらはすべてMQL5を使って実装します。 また、実装の詳細を隠蔽するクラスを利用することで、将来的にほかのSQL実装へ移行できるコードを、いかに簡単に作成できるかを見ていきます。 そして何より重要なのは、SQLを使用する際には、さまざまな場面で問題が発生する可能性があるということです。 これは、MQL5のコードでは、SQL文を常に文字列として記述しなければならないためです。
市場シミュレーション:ポジション表示(VI)

市場シミュレーション:ポジション表示(VI)

ポジション表示インジケータが、取引サーバー上の実際のポジション状況(保有ポジションの有無や現在の状態)を正確に反映できるよう、いくつかの改善をおこないます。 あらかじめお断りしておきますが、ここで紹介するアプリケーションは、MetaTrader 5に標準搭載されている機能を置き換えることを目的としたものではありません。 また、十分な注意と慎重な判断なしに使用することも避けてください。これらは、あくまでもシステムの仕組みを学ぶための学習用コードです。 私があえて「学習用コード」と呼んでいるのには理由があります。機能によっては、メッセージを使って実装することが必ずしも最適な方法とは限らないからです。
線形自己回帰モデルの残差を用いた非線形U-Transformerの学習

線形自己回帰モデルの残差を用いた非線形U-Transformerの学習

線形自己回帰モデルと、残差分析に用いるU-Transformerアーキテクチャを組み合わせた、為替レート予測のための革新的なハイブリッドシステムを紹介します。 このシステムは、シグナルの品質に応じて使用する予測ソースを自動的に切り替えるほか、ナンピンやピラミッディング戦略を含む、一連の取引ロジックを備えています。 このアプローチの最大の利点は、ニューラルネットワークを線形モデルの残差を使って学習させる点にあります。これにより、ニューラルネットワークが取り組むべき課題を単純化し、過学習のリスクを低減できます。 システム全体はMQL5で実装されており、市場環境の変化に自動的に適応しながら、実際の取引に利用できるよう設計されています。
夢最適化アルゴリズム(DOA)

夢最適化アルゴリズム(DOA)

議論の的となっており、まだ十分に研究されていない現象である「人間の夢」のメカニズムに着想を得た、集団ベースの最適化アルゴリズムです。 記憶特性の異なるエージェントグループ、余弦波による移動の変調、そして99対1という特異なフェーズ配分。これらの特徴が、取引戦略の最適化効率にどのような影響を与えるのかを検証します。
決闘者アルゴリズム

決闘者アルゴリズム

もし、あなたの取引戦略が、実際の格闘家のように互いに学び合えるとしたら、どうでしょうか。 決闘者アルゴリズムは、取引システムのパラメータ同士が、文字どおり「最良」と呼ばれる権利を懸けて決闘する、新しい最適化手法です。
市場シミュレーション(第22回):SQL入門(V)

市場シミュレーション(第22回):SQL入門(V)

SQLの学習をあきらめ、やめてしまおうと決める前に、ここで扱っているのは、まだ最も基本的な要素だけであることを改めてお伝えしておきます。 SQLには、まだ紹介していない機能もあります。 それらを理解すれば、SQLが想像以上に実用的なものであることがわかるでしょう。 もっとも、開発は進めながら変化していくものなので、最終的には、現在の取り組みの方向性を変えることになるかもしれません。 SQLを使ってさまざまなものを作る方法についても、もう少し紹介していく予定です。これらは、皆さんにとって本当に重要で、役に立つ知識だからです。 プログラマーや開発者のコミュニティ全体よりも自分のほうが優れていると考えるだけでは、時間と機会を無駄にするだけです。 ご安心ください。この先は、さらに興味深い内容になっていきます。
市場シミュレーション(第21回):SQL入門(IV)

市場シミュレーション(第21回):SQL入門(IV)

私よりもデータベースを扱った経験がはるかに豊富で、そのため異なる見解をお持ちの方も多いかもしれません。 データベースがなぜ現在のような設計になっているのか、そしてなぜSQLが現在のような形式になっているのか、特に、なぜ主キーや外部キーという仕組みが生まれたのかを説明する必要があったため、一部の説明は、どうしてもやや抽象的なままにせざるを得ませんでした。
市場シミュレーション:ポジション表示(V)

市場シミュレーション:ポジション表示(V)

前回の記事で示した内容だけを見ると、これらはすべて一見すると簡単なことのように思えるかもしれません。しかし実際には、まだいくつもの問題が残っており、完了しなければならない作業も数多くあります。読者の皆さんは、すべてが簡単で分かりやすいものだと思ってしまうかもしれません。経験がないために、目の前に提示されたものをそのまま受け入れてしまうこともあるでしょう。しかし、それは避けるべき間違いです。さらに悪いのは、自分が実際に何を使っているのかを十分に理解しないまま、何かを利用しようとすることです。初心者は、しばしばコピー&ペーストの段階を経験します。もし、いつまでもその段階にとどまりたくないのであれば、いくつかのツールの使い方を学ぶべきです。プログラマーが最も頻繁に使用するツールの一つがドキュメントです。二つ目は、ログファイルを活用したテストです。ここでは、その方法を見ていきます。
選択的状態空間モデルを採用したMambaベースのニューラルネットワーク自動売買ロボットの開発
選択的状態空間モデルを採用したMambaベースのニューラルネットワーク自動売買ロボットの開発

本記事では、金融時系列予測のための革新的なMamba/SSMニューラルネットワークアーキテクチャについて解説します。Transformerに代わる現代的なアーキテクチャとして、二次計算量O(N²)ではなく線形計算量O(N)を実現するMamba/SSMを取り上げます。選択的状態空間モデル(SSM, Selective State Space Model)、ハードウェアを考慮した最適化、パッチング技術、さらに高度なAdamWによる学習手法について詳しく説明します。実用的なテストでは、精度が62%から71%に向上する一方、学習時間は45分から8分に短縮されました。また、自動学習機能と適応型リスク管理機能を備えた、MetaTrader 5用の完成済み取引EAも紹介します。
量子リザバコンピューティング(QRC)回路の実装

量子リザバコンピューティング(QRC)回路の実装

量子コンピューティングを利用した、取引における機械学習への革新的なアプローチです。本記事では、市場の動きをリアルタイムで予測するため、継続的な再学習を行う適応型QRCシステムの実装例について説明します。
自動売買ロボット向けリスクマネージャー(第1回):EA向けリスク管理用インクルードファイル
自動売買ロボット向けリスクマネージャー(第1回):EA向けリスク管理用インクルードファイル

トレードには、高いレベルのリスク管理と、そのルールを厳格に守る規律が求められます。本記事では、トレーダーが失敗する主な原因を分析し、MQL5プラットフォーム向けのCEnhancedRiskManagerクラスという技術的ソリューションを提示します。また、アグレッシブなグリッドEAを使った実践的なテストもおこないます。
機械学習におけるガウス過程(第2回):MQL5での分類モデルの実装とテスト
機械学習におけるガウス過程(第2回):MQL5での分類モデルの実装とテスト

MQL5におけるガウス過程ライブラリの主要なインターフェースであるIKernel、ILikelihood、IInferenceの実装について見ていきます。また、合成データを使用してその動作を確認し、分類用および回帰用のインジケータを実装します。これらのインジケータでは、新しいバーが追加されるたびにモデルを再学習するオンラインモードでの動作を確認します。
人工原子アルゴリズム(A3)

人工原子アルゴリズム(A3)

化学プロセスから着想を得たメタヒューリスティック最適化手法であるA3アルゴリズムをMQL5で実装します。調整可能なパラメータは2つだけであり、さらに小規模な集団を使用することで、十分な解の品質を維持しながら、高速に動作することを実現しています。
市場シミュレーション:ポジション表示(IV)

市場シミュレーション:ポジション表示(IV)

ここからは、これまで完全に独立していたさまざまなコンポーネントやアプリケーションを、互いに連携させていきます。Chart Trade、マウスインジケータ、そしてエキスパートアドバイザー(EA)はすでに相互に接続されていましたが、これまでは、取引サーバー上で保有されているポジションをチャート上に直接表示する方法がありませんでした。特に、クロスオーダー方式を使用して管理されることの多いポジションを表示できるようになることで、ここからさまざまなアイデアや今後の実装につなげていくことが可能になります。まだこれらのコンポーネントを実際に動かし始めたばかりではありますが、今後の開発に向けた方向性はすでに見えてきています。
MQL5での量子ニューラルネットワーク(第3回):量子ビットに基づく仮想量子プロセッサ
MQL5での量子ニューラルネットワーク(第3回):量子ビットに基づく仮想量子プロセッサ

数学的アナロジーではなく、量子原理に基づく本格的な量子シミュレータを使用した取引システムの構築に焦点を当てています。このシステムでは、3つの仮想量子ビット、量子ゲート、重ね合わせの原理を使用して市場を分析します。また、MQL5で実装されたMetaTrader 5用自動売買EAとして実装されています。最大の成果は、単なるシミュレーションから、金融情報処理における実際の量子原理の利用へ移行したことです。
科学者コミュニティ最適化 (CoSO):実装編

科学者コミュニティ最適化 (CoSO):実装編

科学コミュニティを題材にした最適化手法の話題を引き続き取り上げます。CoSOは完成されたソリューションとして捉えるべきではなく、将来性のある研究プラットフォームとして考えるべきです。適切に発展させることで、CoSOは、適応性と変化への耐性が重要であり、計算時間がそれほど重要視されないタスクにおいて、その有用性を発揮できる可能性があります。
MQL5での量子ニューラルネットワーク(第2回):ALGLIBのマルコフ行列を用いたバックプロパゲーション学習
MQL5での量子ニューラルネットワーク(第2回):ALGLIBのマルコフ行列を用いたバックプロパゲーション学習

量子力学の原理と最新の機械学習手法を組み合わせた、アルゴリズム取引向けの革新的な量子ニューラルネットワークアーキテクチャを紹介します。このシステムには、量子的な効果(共鳴、干渉、デコヒーレンス)、異なる時間スケールに対応した多層記憶、ALGLIBライブラリを用いたマルコフ連鎖、そして適応型パラメータ制御が組み込まれています。すべてMQL5で実装されており、組み込みの行列・ベクトル型を使用することで、MetaTrader 5でのでの実装ハードルを下げています。
科学者コミュニティ最適化 (CoSO):理論編

科学者コミュニティ最適化 (CoSO):理論編

メタヒューリスティック手法における取引戦略の効果的な最適化の秘訣。Community of Scientists Optimization (CoSO)は、科学者コミュニティの仕組みに着想を得た、集団ベースの新しい最適化アルゴリズムです。従来の自然界を模倣したメタファーとは異なり、CoSOでは、人間による科学活動の特徴的な側面、すなわち、学術誌への研究成果の発表、研究助成金をめぐる競争、研究チームの形成などをモデル化します。
競争学習アルゴリズム(CLA)

競争学習アルゴリズム(CLA)

教育プロセスのシミュレーションに基づく新しいメタヒューリスティック最適化手法である競争学習アルゴリズム(CLA)を紹介します。このアルゴリズムでは、解の集団を生徒と教師からなるクラスに編成し、エージェントが3つのメカニズムを通じて学習します。それは、クラス内で最も優れた生徒に従うこと、個人的な経験を活用すること、そしてクラス間で知識を共有することです。
市場シミュレーション:ポジション表示(III)

市場シミュレーション:ポジション表示(III)

以前の記事では、ZOrderプロパティに値を設定する必要がある場合があることについて説明しました。しかし、なぜでしょうか。チャートにオブジェクトを追加する多くのコードが、このプロパティを使用していない、より正確に言えば、このプロパティに値を定義していないからです。すべてのプログラマーが何をすべきか、あるいはすべきでないか、また、どのようにコードを書くべきか、あるいは書くべきでないかを私が決めるために、ここにいるわけではありません。私は、読者の皆さん、そしてこれらの処理が内部でどのように動作しているのかを本当に理解したいすべての方々に対して、実際に舞台裏で何が起こっているのかを示すために、ここにいます。
市場シミュレーション(第24回):ポジション表示(II)

市場シミュレーション(第24回):ポジション表示(II)

取引サーバー上の未決済ポジションを、インジケータを使って、できるだけシンプルかつ実用的な方法で追跡する方法を紹介します。これは、必ずしもすべてをエキスパートアドバイザー(EA)に移す必要はないことを示すため、段階を追って説明していきます。皆さんの多くは、何らかの理由で、このような処理をEAでおこなうことに慣れているかもしれません。しかし、実際には、そのやり方にはそれほど十分な根拠があるわけではありません。なぜなら、この実装を発展させていくにつれて、この目的のためにさまざまな種類のインジケータを作成したり、実装したりできることが明らかになるからです。
Extremal Optimization (EO)アルゴリズム

Extremal Optimization (EO)アルゴリズム

極値最適化(EO, Extremal Optimization)アルゴリズムについて説明します。EOは、Bak-Sneppenの自己組織化臨界モデルに着想を得た最適化手法であり、システム内の最も悪い要素を選んで置き換えることで進化を促すという考え方に基づいています。EOの改良版である集団型アルゴリズムでは、理論的な原則から離れ、実用的な効率性を重視することで、強力な計算ツールが開発されています。
市場シミュレーション(第23回):ポジション表示(I)

市場シミュレーション(第23回):ポジション表示(I)

これから扱う内容は、理論や概念の面で、これまでよりもはるかに複雑になります。できる限り内容を分かりやすく説明していきたいと思います。プログラミングそのものは、非常に単純で分かりやすいものです。しかし、その背後にある理論を理解していなければ、ここで紹介するものとは異なるタスクに対して、リプレイ/シミュレーションシステムを改良したり応用したりするための実践的な基盤を得ることはできません。私が提示するコードを単にコンパイルして利用するだけになってほしくはありません。学び、理解し、可能であれば、さらに優れたものを自分自身で作成できるようになってほしいのです。
MQL5カスタムシンボル:3Dバー用シンボルの作成

MQL5カスタムシンボル:3Dバー用シンボルの作成

革新的なインジケータ「3DBarCustomSymbol.mq5」の作成について詳しく解説しています。このインジケータは、MetaTrader 5上でカスタムシンボルを生成し、価格・時間・出来高・ボラティリティを単一の三次元表現に統合します。さらに、その数学的基礎、システムアーキテクチャ、実装における実践的な側面、および取引戦略への応用について考察します。
市場取引アルゴリズム(EMA)

市場取引アルゴリズム(EMA)

本稿では、株式市場のトレーダーの行動に着想を得た市場取引アルゴリズム(EMA, Exchange Market Algorithm)について詳しく分析します。このアルゴリズムは株式取引をシミュレーションするもので、市場参加者はそれぞれ異なる成功度を持ち、利益を最大化するためにさまざまな戦略を使用します。
市場シミュレーション:MQL5におけるSQL入門(IV)

市場シミュレーション:MQL5におけるSQL入門(IV)

多くの人はSQLを過小評価しがちで、あるいはSQLが実際にどのように動作するのかを十分に理解していないため、まったく使わないことさえあります。SQLデータベースに対してクエリを実行する場合、常に汎用的な答えを求めているわけではありません。場合によっては、非常に具体的で実用的な答えが必要になります。もしデータベースが適切な構造とデータモデルによって設計されていれば、ほぼあらゆる種類の情報を統合することが可能です。