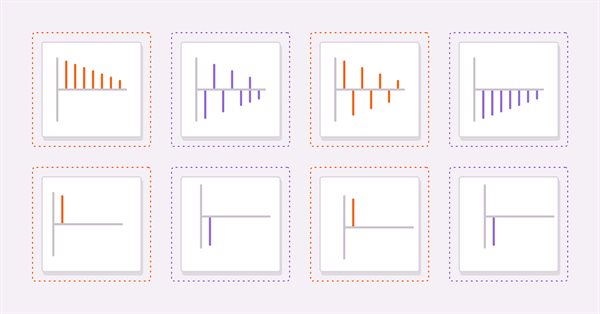
В данной статье исследуется влияние изменения формы распределений вероятностей на производительность алгоритмов оптимизации. Мы проводим эксперименты на тестовом алгоритме 'Умный головастик' (SC), чтобы оценить эффективность различных распределений вероятностей в контексте оптимизационных задач.
Первая часть статьи была посвящена известному и популярному алгоритму - имитации отжига, были рассмотрены его достоинства и подробно описаны недостатки. Вторая часть статьи посвящена кардинальному преобразованию алгоритма, его перерождению в новый алгоритм оптимизации "имитации изотропного отжига, SIA".
В статье пересмотрим структуру индикаторного буфера в мультисимвольных мультипериодных индикаторах и организуем вывод на график цветных буферов этих индикаторов.
Алгоритм имитации отжига (Simulated Annealing) является метаэвристикой, вдохновленной процессом отжига металлов. В нашей статье проведем тщательный анализ алгоритма и покажем, как многие распространенные представления и мифы, вокруг этого наиболее популярного и широко известного метода оптимизации, могут быть ошибочными и неполными. Анонс второй части статьи: "Встречайте собственный авторский алгоритм имитации изотропного отжига (Simulated Isotropic Annealing, SIA)!"
Под мультивалютным советником в этой статье понимается советник, или торговый робот, который может торговать (открывать/закрывать ордера, управлять ордерами и т. д.) более чем одной парой символов с одного графика.
Статья представляет полное исследование метода Нелдера-Мида объясняя, как симплекс — пространство параметров функции — изменяется и перестраивается на каждой итерации для достижения оптимального решения, а также описывает способ улучшения этого метода.
Эта статья является вводной для целого цикла статей о программировании. Здесь предполагается, что читатель вообще не сталкивался с программированием раньше. Поэтому начинаю я с самых основ. Уровень знания программирования: абсолютный новичок.
В этой статье поговорим об алгоритме, который демонстрирует самые противоречивые результаты из всех рассмотренных ранее, алгоритм дифференциальной эволюции (DE).
В статье представлен алгоритм оптимизации, основанный на закономерностях построения спиральных траекторий в природе, таких как раковины моллюсков - алгоритм оптимизации спиральной динамики, SDO. Алгоритм, предложенный авторами, был мной основательно переосмыслен и модифицирован, в статье будет рассмотрено, почему эти изменения были необходимы.
В статье рассматривается интересный алгоритм - интеллектуальные капли воды, IWD, подсмотренный у неживой природы, симулирующий процесс формирования русла реки. Идеи этого алгоритма позволили значительно улучшить прошлого лидера рейтинга - SDS, а нового лидера (модифицированный SDSm), как обычно, найдёте в архиве к статье.
В этой статье мы объясним, как разработать показатель качества, который ваш советник сможет отображать в тестере стратегии. Мы познакомимся с двумя известными методами расчета (Ван Тарп и Санни Харрис).
Здесь мы увидим, как реализовать что-то действительно интересное, но в то же время очень сложное из-за отдельных моментов, которые многих смущают. И самое худшее, что может случиться - это то, что некоторые трейдеры, считающие себя профессионалами, ничего не знают о важности этих понятий на рынке капитала. Да, хотя основное внимание здесь уделяется программированию, но понимание некоторых вопросов, связанных с торговлей на рынках, имеет первостепенное значение для того, что мы собираемся здесь реализовать.
В статье рассматривается стохастический диффузионный поиск, SDS, это очень мощный и эффективный алгоритм оптимизации, основанный на принципах случайного блуждания. Алгоритм позволяет находить оптимальные решения в сложных многомерных пространствах, обладая высокой скоростью сходимости и способностью избегать локальных экстремумов.
В данной статье мы рассмотрим применение всех классификационных моделей пакета Scikit-learn для решения задачи классификации ирисов Фишера, попробуем их сконвертировать в ONNX-формат и использовать полученные модели в программах на MQL5. Также мы сравним точность работы оригинальных моделей и их ONNX-версий на полном наборе Iris dataset.
В этой статье мы кратко рассмотрим библиотеку численного анализа ALGLIB 3.19, ее приложения и новые алгоритмы, позволяющие повысить эффективность анализа финансовых данных.
В данной статье рассматривается алгоритм семейства MEC, называемый простым алгоритмом эволюции разума (Simple MEC, SMEC). Алгоритм отличается красотой заложенной идеи и простотой реализации.
В этой справочной статье рассмотрим стандартные индикаторы из категории "Трендовые индикаторы". Создадим готовые к применению шаблоны использования этих индикаторов в советниках — объявление и установка параметров, инициализация и деинициализация индикаторов и получение данных и сигналов из индикаторных буферов в советниках.
ДРАКОН — язык визуального программирования, специально разработанный для упрощения взаимодействия между специалистами разных отраслей (биологами, физиками, инженерами...) с программистами в российских космических проектах (например, при создании создание комплекса "Буран"). В этой статье я расскажу о том, как ДРАКОН делает создание алгоритмов доступным и интуитивно понятным, даже если вы никогда не сталкивались с кодом, а также - как заказчику легче объяснить свои мысли при заказе торговых роботов, а программисту - совершать меньше ошибок в сложных функциях.
В статье рассмотрим стандартные индикаторы из категории Объемов и индикаторов Билла Вильямса. Создадим готовые к применению шаблоны использования индикаторов в советниках — объявление и установка параметров, инициализация, деинициализация индикаторов и получение данных и сигналов из индикаторных буферов в советниках.
Статья представляет подробное описание алгоритма прыгающих лягушек (SFL) и его возможности в решении задач оптимизации. SFL-алгоритм вдохновлен поведением лягушек в естественной среде и предлагает новый подход к оптимизации функций. SFL-алгоритм является эффективным и гибким инструментом, способным обрабатывать разнообразные типы данных и достигать оптимальных решений.
Для того, чтобы использовать данные, формирующие бары, мы должны отказаться от репликации и заняться разработкой симулятора. Мы будем использовать 1-минутные бары именно потому, что они предлагают минимальный уровень сложности.
В статье рассмотрим стандартные индикаторы из категории осцилляторов. Создадим готовые к применению шаблоны их использования в советниках — объявление и установка параметров, инициализация, деинициализация индикаторов и получение данных и сигналов из индикаторных буферов в советниках.
Здесь мы рассмотрим, как более надежные данные (торгуемые тики) можно использовать в системе репликации, не беспокоясь о том, скорректированы они или нет.
Статья продолжает серию о реализации теории категорий в MQL5. Здесь мы рассмотрим, как теория графов может быть интегрирована с моноидами и другими структурами данных при разработке стратегии закрытия торговой системы.
Здесь мы увидим, как активировать пользовательские события и проработать вопрос о том, как индикатор сообщает о состоянии сервиса репликации/моделирования.
В статье рассмотрим создание класса информационной панели для использования её в индикаторах и советниках. Это вводная статья в небольшой серии статей с шаблонами подключения и использования стандартных индикаторов в советниках. Начнем мы с создания панели — аналога окна данных MetaTrader 5.
В предыдущей статье мы внесли исправления в некоторые моменты и добавили тесты в нашу систему репликации для обеспечения максимально возможной стабильности. Мы также начали создавать и использовать конфигурационный файл для данной системы.
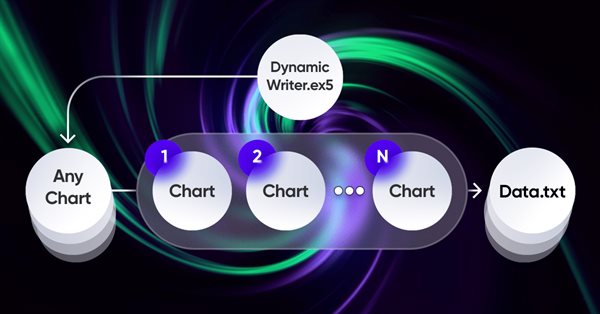
В этой статье я покажу первую часть доработок, которые позволили мне не только замкнуть всю цепочку автоматизации для торговли в MetaTrader 4 и 5, но и сделать что-то гораздо интереснее. Отныне данное решение позволяет мне полностью автоматизировать как процесс создания советников, так и процесс оптимизации, а также минимизировать трудозатраты на поиск эффективных торговых конфигураций.
В статье рассмотрим работу со структурами торговых запросов — для создания запроса, его предварительной проверки перед отправкой на сервер, ответ сервера на торговый запрос и структуру торговых транзакций. Создадим простые удобные функции для отправки торговых приказов на сервер и, на основе всего рассмотренного, создадим советник-информер о торговых транзакциях.
Статья продолжает серию о реализации теории категорий в MQL5. Здесь мы рассматриваем группы моноидов как средство, нормализующее множества моноидов и делающее их более сопоставимыми в более широком диапазоне множеств моноидов и типов данных.
В статье рассмотрим структуры MqlDateTime, MqlTick, MqlRates, MqlBookInfo и способы вывода данных этих структур на печать. Для того, чтобы распечатать все поля структуры есть стандартная функция ArrayPrint(), которая выводит в удобном табличном формате данные, содержащиеся в массиве с типом обрабатываемой структуры.
В этой статье мы рассмотрим методы, связанные с анализом временных рядов в частотной области. Также будет уделено внимание пользе изучения спектральных функций временных рядов при построении прогностических моделей. Кроме того, мы обсудим некоторые многообещающие перспективы анализа временных рядов в частотной области с использованием дискретного преобразования Фурье (ДПФ).
Статья является продолжением обзора функции PrintFormat(). Рассмотрим вкратце форматирование строк при помощи StringFormat() и их дальнейшее использование в программе. Напишем шаблоны для вывода информации о символе в журнал терминала. Статья будет полезна как новичкам, так и уже опытным разработчикам.
Нам удалось разработать способ осуществления репликации рынка достаточно реалистичным и доступным образом. Теперь давайте продолжим наш проект и добавим данные для улучшения поведения репликации.
Статья будет полезна как новичкам, так и уже опытным разработчикам. В ней мы рассмотрим работу функции PrintFormat(), разберём примеры форматирования строк и напишем шаблоны для вывода различной информации в журнал терминала.
В статье завершим разработку функционала объекта-горизонтальной полосы прокрутки. Сделаем возможность прокрутки содержимого контейнера перемещением ползунка полосы прокрутки и вращением колёсика мышки. Также внесём дополнения в библиотеку с учётом появившейся в терминале новой политики исполнения ордеров и новых кодов ошибок времени выполнения в MQL5.
В этой статье мы реализуем алгоритм, который применяет интегрированную модель авторегрессии скользящей средней (модель Бокса-Дженкинса) с использованием метода минимизации функции Пауэллса. Бокс и Дженкинс утверждали, что большинство временных рядов можно смоделировать с помощью одной или обеих из двух структур.