В этой статье я проведу нечто вроде интервью с самим собой и расскажу, как я делал свои первые шаги в языке MQL5. С помощью данного руководства я хочу помочь вам стать выдающимся программистом на MQL5, поэтому мы рассмотрим необходимые основы, чтобы достичь этого. Всё, что вам нужно иметь при себе - это искреннее желание учиться.
Регрессия – это задача предсказания вещественной величины по непомеченному примеру. Для оценки точности предсказаний регрессионных моделей предназначены так называемые метрики регрессии.
В данной статье мы опишем только один из аспектов машинного обучения - функции активации. В искусственных нейронных сетях функция активации нейрона вычисляет значение выходного сигнала на основе значений входного сигнала или набора входных сигналов. Мы покажем, что находится "под капотом".
Чтобы завершить этот цикл статей об автоматизации, мы дополним то, что рассмотрели в предыдущей статье. Это определенно показывает, как всё будет сочетаться друг с другом, заставляя советника работать как часы.
Гэри Андерсон разработал метод анализа рынка, основанный на теории, которую он назвал фактором Януса. Теория описывает набор индикаторов, которые можно использовать для выявления тенденций и оценки рыночного риска. В этой статье мы реализуем эти инструменты в MQL5.
Объектно-ориентированное программирование позволяет создавать более компактный код, который легко читать и модифицировать. Представляем пример для трёх ONNX-моделей.
В продолжение первой части создадим простую DLL и протестируем ее с помощью MetaTrader 5. Это хорошо подготовит нас к разработке полноценной поддержки OpenCL в виде DLL в следующей части.
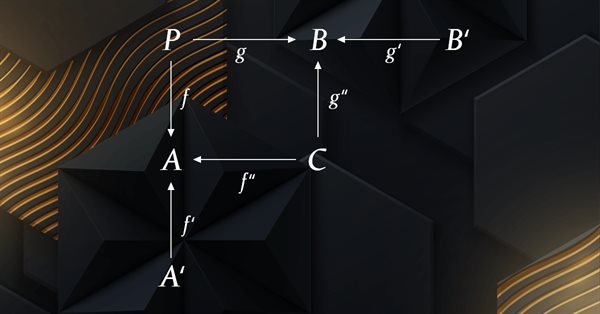
Теория категорий представляет собой разнообразный и расширяющийся раздел математики, который пока относительно не освещен в MQL5-сообществе. Эта серия статей призвана описать некоторые из ее концепций для создания открытой библиотеки и дальнейшему использованию этого замечательного раздела в создании торговых стратегий.
В этой статье мы рассмотрим методы создания пользовательских индикаторов, которые отрисовываются с помощью класса CCanvas Стандартной библиотеки, а также рассмотрим свойства графиков для преобразования координат. Особое внимание будет уделено индикаторам, заполняющим область между двумя линиями с помощью прозрачности.
Встроенная поддержка OpenCL в MetaTrader 5 по-прежнему имеет серьезную проблему, особенно связанную с ошибкой выбора устройства 5114, возникающей из-за невозможности создать контекст OpenCL с использованием CL_USE_GPU_ONLY или CL_USE_GPU_DOUBLE_ONLY, хотя GPU определяется правильно. Программа отлично работает с прямым использованием порядкового номера устройства GPU, который можно найти на вкладке "Журнал", однако пользователям не следует жестко кодировать устройство. Мы решим эту проблему, воссоздав поддержку OpenCL в виде DLL с помощью C++ в Linux. По пути мы познакомимся с OpenCL, от концепции до лучших практик в использовании его API, ровно настолько, чтобы мы могли широко использовать его позже, когда будем иметь дело с реализацией DLL на C++ и использовать его с MQL5.
В этой статье мы рассмотрим простой шаблон для создания универсального робота в MetaTrader, который можно использовать на нескольких графиках, но прицепив его лишь к одному графику, без необходимости настройки каждого экземпляра робота на каждом отдельном графике.
Машинное обучение стало популярным методом разработки стратегий. В трейдинге традиционно больше внимания уделяется максимизации прибыльности и точности прогнозов. При этом обработка данных, используемых для построения прогностических моделей, остается на периферии. В этой статье мы рассматриваем использование концепции энтропии для оценки пригодности индикаторов при построении прогностических моделей, как описано в книге Тимоти Мастерса "Тестирование и настройка систем рыночной торговли" (Testing and Tuning Market Trading Systems by Timothy Masters).
Статья описывает принципы, методы и возможности применения Электромагнитного алгоритма EM в различных задачах оптимизации. EM-алгоритм является эффективным инструментом оптимизации, способным работать с большими объемами данных и многомерными функциями.
Алгоритм растущих деревьев (Saplings Sowing and Growing up, SSG) вдохновлен одним из самых жизнестойких организмов на планете, который является замечательным образцом выживания в самых различных условиях.
В статье рассмотрен процесс разработки для платформы MetaTrader 5 исключительно в системе Linux. При этом конечный продукт без проблем работает как в Windows, так и в Linux. Мы познакомимся с Wine и Mingw - важными инструментами кроссплатформенной разработки. В Mingw реализована потоковая передача (POSIX и Win32), что необходимо учитывать при выборе подходящего инструмента. Затем мы создадим DLL для проверки концепции и используем ее в коде MQL5, а также сравним производительность обеих реализаций потоков. Статья призвана стать отправной точкой для ваших собственных экспериментов. После прочтения статьи вы сможете создавать инструменты для MetaTrader в Linux.
Сегодня изучим и протестируем мощнейший алгоритм оптимизации - гармонический поиск (HS), который инспирирован процессом поиска идеальной звуковой гармонии. И какой же алгоритм теперь лидер в нашем рейтинге?
Статья описывает теорию и практику применения алгоритма обратного распространения ошибки на MQL5 с помощью матриц. Прилагаются готовые классы и примеры скрипта, индикатора и эксперта.
GSA — популяционный алгоритм оптимизации, инспирированный неживой природой. Высокая достоверность моделирования взаимодействия физических тел, благодаря закону гравитации Ньютона в алгоритме, позволяет наблюдать феерический танец планетарных систем и галактических скоплений, который завораживает своим представлением на анимации. Сегодня рассмотрим один из самых интересных и оригинальных алгоритмов оптимизации. Симулятор движения космических объектов прилагается.
В статье рассматриваются возможности работы с базами данных на основе движка SQLite. Для удобства и эффективного использования принципов ООП сформирован класс CDatabase. Он в последующем задействуется при создании и управлении базой данных макроэкономических событий. Приводятся примеры использования многих методов класса CDatabase.
Основа стратегии поиска пищи бактерией E.coli (кишечная палочка) вдохновила ученых на создание алгоритма оптимизации BFO. Алгоритм содержит оригинальные идеи и перспективные подходы к оптимизации и достоин дальнейшего изучения.
Удивительная способность сорняков выживать в самых разнообразных условиях послужило идеей создания мощного алгоритма оптимизации. IWO — один из лучших среди рассмотренных ранее.
Рассмотрим метод оптимизации "Поиск с помощью светлячкового алгоритма" (FA). Из аутсайдера путем модификации алгоритм превратился в настоящего лидера рейтинговой таблицы.
В статье продолжим разрабатывать элемент управления ScrollBar и начнём делать функционал взаимодействия с мышкой. Помимо этого расширим списки флагов состояния и событий мышки.
Поиск косяком рыб (FSS) — новый современный алгоритм оптимизации, вдохновленный поведением рыб в стае, большинство из которых, до 80%, плавают организовано в сообществе сородичей. Доказано, что объединения рыб играют важную роль в эффективности поиска пропитания и защиты от хищников.
В статье описаны разносторонние возможности сервисов — таких MQL5-программ, для которых не нужен график привязки. Приводятся отличия сервисов от других MQL5-программ, подчёркиваются нюансы работы разработчика с сервисами. В качестве примеров читателю предложены различные задачи, охватывающие широкий спектр функционала, который может быть реализован в виде cервиса.
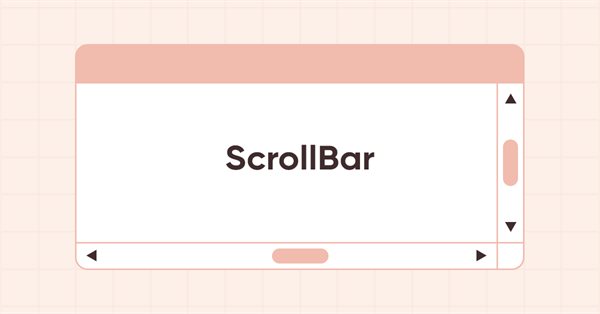
В статье начнём разработку элемента вспомогательного управления ScrollBar и его производных объектов — вертикальной и горизонтальной полос прокрутки. ScrollBar (полоса прокрутки) используется для прокручивания содержимого формы, если оно выходит за пределы контейнера. Полосы прокрутки обычно расположены снизу и справа формы. Горизонтальная, расположенная снизу, служит для прокрутки содержимого влево-вправо, а вертикальная — для прокрутки вверх-вниз.
Следующий алгоритм, который рассмотрим — оптимизация поиском кукушки с использованием полётов Леви. Это один из новейших алгоритмов оптимизации и новый лидер в рейтинговой таблице.
Рассмотрим один из новейших современных алгоритмов оптимизации "Стаи серых волков". Оригинальное поведение на тестовых функциях делает этот алгоритм одним из самых интересных среди рассмотренных ранее. Один из лидеров для применения в обучении нейронных сетей, гладких функций с многими переменными.
Сегодня изучим алгоритм искусственной пчелиной колонии. Дополним наши знания новыми принципами исследования функциональных пространств. В данной статье я расскажу о моей интерпретации классического варианта алгоритма.
В этой статье мы сделаем попытку рассмотреть некоторые способы построения нелинейных индикаторов и их использование в трейдинге. В торговой платформе MetaTrader довольно много индикаторов, которые используют нелинейные подходы.
В статье завершим разработку элемента управления ToolTip и начнём разрабатывать WinForms-объект ProgressBar. По мере работы над объектами, разработаем универсальный функционал для оживления элементов управления и их составляющих.
В статье начнём разработку элемента управления Tooltip ("всплывающая подсказка") и начнём создание новых графических примитивов для библиотеки. Естественно, не у каждого элемента есть всплывающая подсказка, но возможность её задать для него есть у каждого графического объекта.
В этой статье мы рассмотрим несколько возможных подходов к созданию адаптивных индикаторов. Адаптивные индикаторы отличаются наличием обратной связи между значениями входных и выходного сигналов. Эта связь позволяет индикатору самостоятельно подстраиваться на оптимальную обработку значений финансового временного ряда.
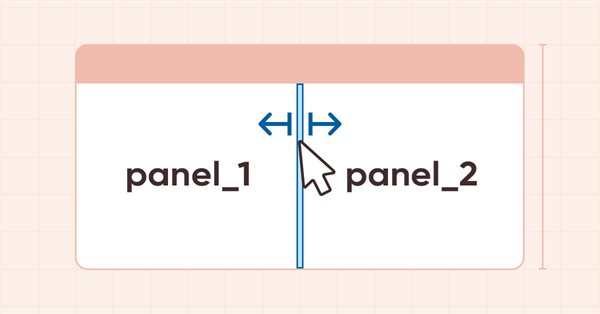
В статье переработаем логику указания базового и главного объекта для всех WinForms-объектов библиотеки, разработаем новый базовый объект "Подсказка" и несколько его производных классов для указания возможного направления перемещения разделительной линии.