En este artículo, analizamos una potente herramienta de MQL5 que te permite probar cualquier nivel de precio que desees con un solo clic. Solo tienes que introducir el nivel que elijas y pulsar "Analizar": el EA examina al instante los datos históricos, resalta cada toque y cada ruptura en el gráfico y muestra las estadísticas en un panel de control claro y organizado. Verás exactamente con qué frecuencia el precio ha respetado tu nivel o lo ha roto, y si este se ha comportado más como soporte o como resistencia. Sigue leyendo para conocer el procedimiento detallado.
Esta es la primera parte de una serie de artículos en los que se presenta la implementación de cópulas bivariantes en MQL5. Este artículo presenta el código que implementa las cópulas gaussianas y t de Student. Además, profundiza en los fundamentos de las cópulas estadísticas y en temas relacionados. El código se basa en el paquete de Python «ArbitrageLab», de Hudson and Thames.
En este análisis, desarrollaremos un asesor experto usando las clases CTrade y CChartObjectStdDevChannel, al tiempo que aplicaremos varios filtros para mejorar la rentabilidad. En esta etapa ponвкemos en práctica lo que hemos comentado anteriormente. Además, presentarуьщы otro método sencillo que le ayudará a comprender mejor la biblioteca estándar de MQL5 y su código subyacente. Le invitamos a participar en el debate para explorar estos conceptos en la práctica.
En este artículo, exploraremos cómo los bloques de órdenes previamente invalidados pueden reutilizarse como bloques de mitigación dentro del marco de los conceptos de dinero inteligente (SMC). Estas zonas revelan dónde vuelven a entrar en el mercado los operadores institucionales tras el fallo de un bloque de órdenes y ofrecen áreas de alta probabilidad para operar a favor de la continuación de la tendencia dominante.
En este artículo implementaremos el ajuste del ancho de las columnas de una tabla mediante el cursor del ratón y la ordenación de la tabla según los datos de las columnas, y añadiremos una nueva clase para simplificar la creación de tablas a partir de cualquier conjunto de datos.
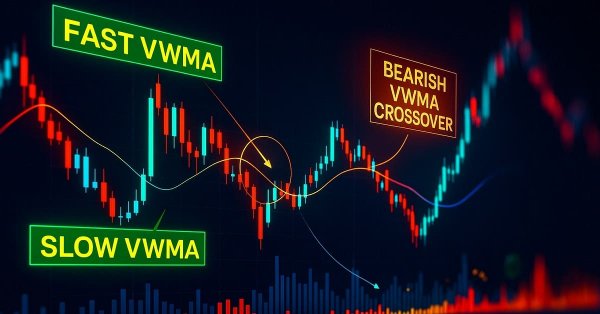
Este artículo presenta una herramienta de señales de cruce de la media móvil ponderada por volumen (VWMA) para MetaTrader 5, diseñada para ayudar a los operadores a identificar posibles giros de tendencia alcistas y bajistas combinando la acción del precio con el volumen de negociación. El EA genera señales claras de compra y venta directamente en el gráfico, cuenta con un panel informativo y permite una personalización total por parte del usuario, lo que lo convierte en un complemento práctico para tu estrategia de trading.
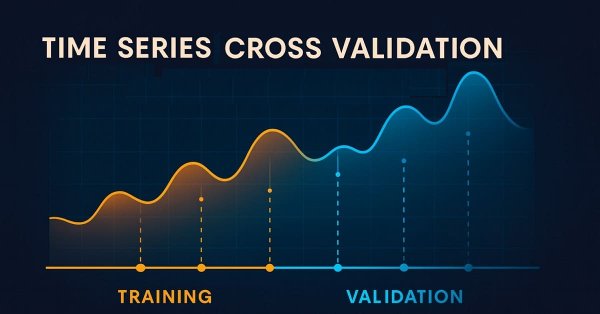
En este análisis, comparamos el enfoque clásico de la validación cruzada de series temporales con alternativas modernas que cuestionan sus supuestos fundamentales. Así, pondremos de manifiesto los principales puntos ciegos del método tradicional, especialmente su incapacidad para tener en cuenta la evolución de las condiciones del mercado. Para subsanar estas carencias, presentamos la «validación cruzada de memoria efectiva» (EMCV), un enfoque que tiene en cuenta el ámbito de aplicación y que pone en tela de juicio la creencia arraigada de que disponer de más datos históricos siempre mejora el rendimiento.
Hoy daremos un paso importante para ayudar a todos los desarrolladores a comprender cómo interpretar las estructuras de clases y crear rápidamente asesores expertos utilizando la biblioteca estándar de MQL5. La biblioteca es muy completa y ampliable, aunque a veces puede dar la sensación de que le han entregado un conjunto de herramientas complejas sin manual de instrucciones. Aquí compartiremos y analizaremos una rutina de integración alternativa: un flujo de trabajo conciso y repetible que muestra cómo conectar clases de forma fiable en proyectos reales.
En esta serie de artículos, analizaremos los retos a los que se enfrentan los traders algorítmicos a la hora de implementar estrategias de negociación basadas en el aprendizaje automático. Algunos retos de nuestra comunidad pasan desapercibidos porque requieren un conocimiento técnico más profundo. El debate de hoy sirve de punto de partida para analizar los puntos ciegos de la validación cruzada en el aprendizaje automático. Aunque a menudo se considera rutinario, este paso puede dar lugar fácilmente a resultados engañosos o subóptimos si no se lleva a cabo con cuidado. Este artículo repasa brevemente los aspectos fundamentales de la validación cruzada de series temporales para prepararnos para un análisis más detallado de sus puntos ciegos ocultos.
Mejore su análisis de mercado con el EA «Candlestick Probability», nativo de MQL5, una herramienta ligera que transforma las barras de precios sin procesar en información sobre probabilidades en tiempo real y específica para cada instrumento. Clasifica los patrones pinbar, envolvente y doji al cierre de la barra, utiliza un filtrado basado en el ATR y ofrece confirmación opcional de las rupturas. El EA calcula los porcentajes brutos y ponderados por volumen de continuación del precio en la dirección indicada por el patrón, lo que le ayuda a comprender el resultado típico de cada patrón en símbolos y marcos temporales concretos. Los marcadores en el gráfico, un panel de control compacto y los botones interactivos facilitan la validación y permiten centrarse en lo esencial. Exporte registros CSV detallados para realizar pruebas sin conexión. Úselos para elaborar perfiles de probabilidad, optimizar estrategias y convertir el reconocimiento de patrones en una ventaja cuantificable.
En un mundo en el que la rapidez y la precisión son fundamentales, las herramientas de análisis deben ser tan inteligentes como los mercados en los que operamos. Este artículo presenta un asesor experto (EA) basado en la lógica basada en botones: un sistema interactivo que transforma al instante los datos brutos de precios en niveles estadísticos significativos. Con un solo clic, calcula y muestra la media, la desviación estándar, los percentiles y mucho más, convirtiendo los análisis avanzados en señales claras directamente en el gráfico. Destaca las zonas en las que es más probable que el precio rebote, retroceda o rompa un nivel, lo que hace que el análisis sea más rápido y práctico.
Este artículo guía al lector a través de una versión renovada de la clásica estrategia de ruptura de las bandas de Bollinger. En él se señalan las principales deficiencias del enfoque original, como su conocida propensión a las falsas rupturas. El artículo tiene como objetivo presentar una posible solución: la estrategia de trading de las bandas de Bollinger dobles. Este enfoque, relativamente menos conocido, soluciona las deficiencias de la versión clásica y ofrece una perspectiva más dinámica de los mercados financieros. Además, nos ayuda a superar las antiguas limitaciones impuestas por las normas originales, proporcionando a los traders un marco más sólido y adaptable.
Este artículo presenta los fundamentos para conectar MetaTrader 5 a una plataforma de intercambio de criptomonedas mediante MQL5 y la API de MEXC Futures. Abarca la configuración del terminal, el procesamiento de respuestas JSON, la ejecución y validación de WebRequest(), y la conversión de datos de la API a tipos nativos de MQL5. Los ejemplos prácticos muestran cómo recuperar y procesar datos de la plataforma de intercambio. Dichos componentes constituyen la base de una aplicación cliente reutilizable de MEXC Futures, desarrollada de forma progresiva a lo largo de la serie. La serie se centra exclusivamente en la integración con la plataforma de intercambio de criptomonedas; el uso que los lectores hagan de los datos obtenidos queda fuera de su alcance.
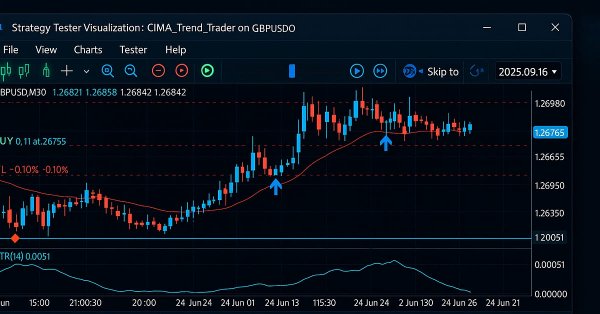
La biblioteca estándar de MQL5 desempeña un papel fundamental en el desarrollo de algoritmos de trading para MetaTrader 5. En esta serie de artículos, nuestro objetivo es dominar su uso para simplificar la creación de herramientas de trading eficientes para MetaTrader 5. Entre estas herramientas se incluyen asesores expertos personalizados, indicadores y otras utilidades. Hoy vamos a desarrollar un asesor experto de seguimiento de tendencias utilizando las clases CTrade, CiMA y CiATR. Este es un tema especialmente importante para todo el mundo, tanto si usted es principiante como si es un desarrollador con experiencia. Participe en esta discusión para descubrir más información.
El aprendizaje automático suele abordarse desde el punto de vista de la estadística o del álgebra lineal, pero, en este artículo, haremos hincapié en una perspectiva geométrica de las predicciones de los modelos. Así, demostraremos que los modelos no se aproximan realmente a la variable objetivo, sino que la representan en un nuevo sistema de coordenadas, lo que genera una desalineación inherente que da lugar a un error irreducible. El artículo sostiene que las predicciones a varios pasos, en las que se comparan las previsiones del modelo en distintos horizontes temporales, constituyen un enfoque más eficaz que las comparaciones directas con la variable objetivo. Aplicando este método a un modelo de negociación, el artículo demuestra que se consiguen mejoras significativas en la rentabilidad y la precisión sin modificar el modelo subyacente.
Hoy hemos analizado el uso avanzado de #define para la metaprogramación en MQL5, creando entidades que representan tablas y metadatos de columnas (tipo, clave primaria, autoincremento, posibilidad de valores nulos, etc.). Además, hemos centralizado estas definiciones en el archivo TickORM.mqh, automatizando la generación de clases de metadatos y allanando el camino para una manipulación eficiente de los datos por parte del ORM, sin necesidad de escribir SQL manualmente.
Analizamos cómo manipular bases de datos en MQL5 utilizando las funciones nativas del lenguaje. Cubrimos todo, desde la creación de tablas, la inserción, la actualización y la eliminación de datos hasta la importación y exportación de datos, todo ello con código de ejemplo. El contenido sirve como base sólida para comprender el funcionamiento interno del acceso a los datos, allanando el camino para el análisis de los ORM, donde crearemos uno en MQL5.
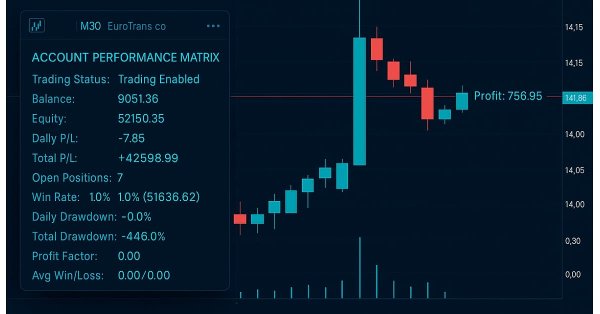
Este indicador actúa como una herramienta para reforzar la disciplina, ya que realiza un seguimiento en tiempo real de la equity de la cuenta, las ganancias y pérdidas, y el drawdown, al tiempo que muestra un panel de rendimiento. Puede ayudar a los traders a mantener la constancia, evitar operar en exceso y cumplir las reglas de los retos de prop firm.
La «Sincronización de gráficos para facilitar el análisis técnico» es una herramienta que garantiza que todos los marcos temporales de los gráficos muestren objetos gráficos coherentes, como líneas de tendencia, rectángulos o indicadores, en los distintos marcos temporales de un mismo valor. Acciones como el desplazamiento, el zoom o los cambios de símbolos se reflejan en todos los gráficos sincronizados, lo que permite a los operadores visualizar y comparar sin problemas el mismo contexto de evolución de los precios en varios marcos temporales.
Este artículo analiza la identidad única de cada par de divisas desde la perspectiva de su acción del precio histórica. Inspirándonos en el concepto del ADN genético, que codifica el plano específico de cada ser vivo, aplicamos un marco similar a los mercados, considerando la acción del precio como el «ADN» de cada par. Desglosando comportamientos estructurales como la volatilidad, las oscilaciones, los retrocesos, los picos y las características de las sesiones, la herramienta revela el perfil subyacente que distingue a un par de otro. Este enfoque proporciona una visión más profunda del comportamiento del mercado y ofrece a los operadores una forma estructurada de alinear sus estrategias con las tendencias naturales de cada instrumento.
Los mercados financieros son impredecibles, y las estrategias de trading que parecían rentables en el pasado a menudo fracasan en las condiciones reales del mercado. Esto sucede porque la mayoría de las estrategias son fijas una vez implementadas y no pueden adaptarse ni aprender de sus errores. Tomando prestadas ideas de la teoría de control, podemos utilizar controladores de retroalimentación para observar cómo nuestras estrategias interactúan con los mercados y ajustar su comportamiento hacia la rentabilidad. Nuestros resultados demuestran que añadir un controlador de retroalimentación a una estrategia simple de media móvil mejoró las ganancias, redujo el riesgo y aumentó la eficiencia, lo que demuestra que este enfoque tiene un gran potencial para aplicaciones de trading.
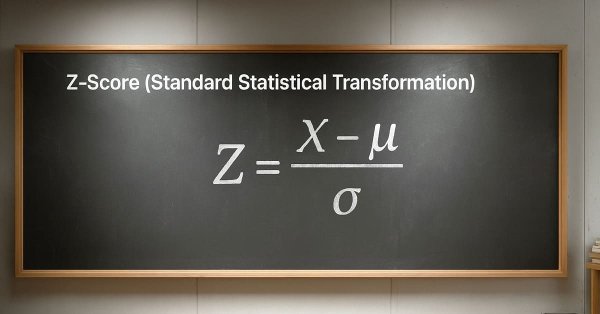
El preprocesamiento es un parámetro de ajuste muy eficaz, aunque a menudo se pase por alto. Vive a la sombra de sus hermanos mayores: los optimizadores y las arquitecturas de modelos llamativas. Unas pequeñas mejoras porcentuales en este ámbito pueden tener efectos acumulativos desproporcionadamente grandes sobre la rentabilidad y el riesgo. Con demasiada frecuencia, esta ciencia en gran medida inexplorada se reduce a una simple rutina, vista solo como un medio para alcanzar un fin, cuando en realidad es ahí donde la señal puede amplificarse directamente o, con la misma facilidad, destruirse.
En este artículo desarrollaremos un indicador personalizado de sentimiento del mercado para clasificar las condiciones como alcistas, bajistas, de apetito por el riesgo (risk-on), de aversión al riesgo (risk-off) o neutras. Utilizando varios marcos temporales, el indicador puede ofrecer a los operadores una perspectiva más clara del sesgo general del mercado y de las confirmaciones a corto plazo.
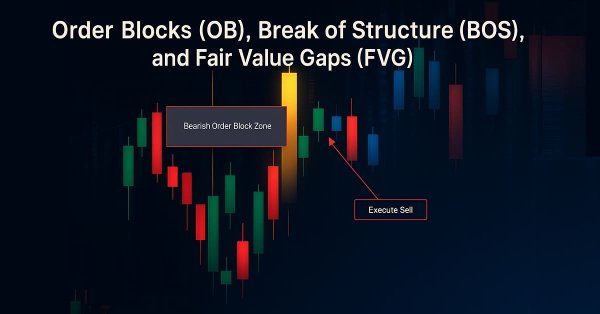
Potencie su operativa con Smart Money Concepts (SMC) combinando los bloques de órdenes (OB), la ruptura de estructura (BOS) y los gaps de valor razonable (FVG) en un potente EA. Seleccione la ejecución automática de estrategias o céntrese en cualquier concepto individual de SMC para operar de forma flexible y precisa.
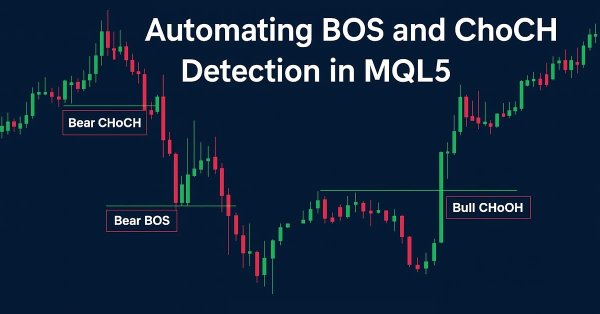
Este artículo presenta «Fractal Reaction System», un sistema compacto en MQL5 que convierte pivotes fractales en señales de estructura de mercado accionables. Mediante lógica de barras cerradas para evitar el repintado, el EA detecta advertencias de «cambio de carácter» (ChoCH) y confirma «rupturas de estructura» (BOS), dibuja objetos persistentes en el gráfico y registra y emite alertas de cada evento confirmado (de escritorio, móviles y sonoras). Siga leyendo para conocer el diseño del algoritmo, las notas de implementación, los resultados de las pruebas y el código completo del EA, de modo que pueda compilar, probar y desplegar el detector usted mismo.
Este artículo ofrece una nueva perspectiva sobre una fuente de error geométrica y oculta que influye de forma imperceptible en todas las predicciones que realizan sus modelos. Al replantearnos cómo medimos y aplicamos las previsiones del aprendizaje automático en el ámbito del trading, ponemos de manifiesto cómo esta perspectiva, a menudo pasada por alto, puede dar lugar a decisiones más acertadas, mayores rendimientos y una forma más inteligente de trabajar con modelos que creíamos que ya entendíamos.
En la parte 38, vamos a crear un panel de monitorización de MT5 apto para entornos de producción que convierte los ticks sin procesar en señales útiles. El EA almacena en búfer los datos de ticks para calcular el VWAP a nivel de tick, una métrica de desequilibrio de ventana corta (flujo) y el cálculo del tamaño de posición basado en el ATR. A continuación, muestra el spread, el ATR y el flujo mediante barras de bajo parpadeo. El sistema calcula un tamaño de lote recomendado y un stop de 1R, y emite alertas configurables en caso de spreads ajustados, flujo intenso y condiciones de ventaja operativa. El trading automático está desactivado de forma intencionada; la prioridad sigue siendo la generación de señales fiables y una experiencia de usuario fluida.
La corrección de errores es una parte indispensable del ciclo de programación. En este artículo se analizan las técnicas habituales para corregir errores (depuración) en cualquier aplicación que se ejecute en el entorno de MetaTrader 5.
Los traders humanos llevaban mucho tiempo participando en los mercados financieros antes del auge de los ordenadores, desarrollando reglas prácticas que guiaban sus decisiones. En este artículo, retomamos una estrategia de ruptura bien conocida para comprobar si dicha lógica de mercado, aprendida a través de la experiencia, puede competir de tú a tú con los métodos sistemáticos. Nuestros resultados muestran que, aunque la estrategia original ofrecía una alta tasa de acierto, adolecía de inestabilidad y de un control deficiente del riesgo. Al perfeccionar este enfoque, demostramos cómo los conocimientos discrecionales pueden adaptarse a estrategias de trading algorítmico más sólidas.
El sentimiento del mercado es una de las fuerzas más ignoradas pero a la vez más poderosas que influyen en el movimiento de los precios. Mientras que la mayoría de los operadores se basan en indicadores rezagados o conjeturas, el Asesor Experto (EA) Sentiment Tilt Meter (STM) transforma los datos brutos del mercado en una guía visual clara, que muestra si el mercado tiende al alza, a la baja o se mantiene neutral en tiempo real. Esto facilita la confirmación de las operaciones, evita las entradas erróneas y permite sincronizar mejor la participación en el mercado.
En el pasado publiqué un artículo que generó mucha confusión y fue poco comprendido por muchos de quienes lo leyeron. Pues bien, en este artículo vamos a retomar precisamente aquel concepto que en su momento no parecía tener ningún sentido y a explicarlo mucho mejor. Es decir, veremos cómo colocar más de un indicador en una sola subventana, de forma que puedan leerse y comprenderse fácilmente.
Este artículo explora el importante papel de la factorización matricial en el trading algorítmico, específicamente en aplicaciones MQL5. Desde modelos de regresión hasta clasificadores de múltiples objetivos, analizamos ejemplos prácticos que demuestran la facilidad con la que estas técnicas pueden integrarse utilizando las funciones integradas de MQL5. Ya sea que esté prediciendo la dirección de los precios o modelando el comportamiento de los indicadores, esta guía sienta una base sólida para construir sistemas de trading inteligentes utilizando métodos matriciales.
El artículo muestra cómo aplicar indicadores a gráficos creados mediante el objeto OBJ_CHART utilizando plantillas, cuando ChartIndicatorAdd no funciona en este contexto. Explicamos cómo guardar una plantilla con el indicador, obtener el ID del gráfico y aplicar ChartApplyTemplate al destino correcto. Aprenderás a integrar indicadores como recurso, automatizar la configuración del gráfico incrustado y comprender algunas limitaciones prácticas, como el hecho de que los indicadores no aparezcan en la ventana estándar.
El artículo explica cómo transferir la configuración del gráfico principal a un gráfico incrustado en OBJCHART, teniendo en cuenta que solo se hereda parte de la plantilla. Mostramos cómo sincronizar colores y propiedades, adaptarse a los cambios de tamaño y aplicar ajustes al gráfico interno utilizando el identificador del gráfico y llamadas explícitas de actualización. El lector aprenderá a reproducir de forma predecible la apariencia y el comportamiento del gráfico principal en OBJCHART.
Este artículo describe un flujo seguro para manejar la eliminación de objetos gráficos: interceptar eventos, recrear el objeto y recuperar el conjunto mínimo de propiedades. Mostramos cómo evitar errores al trabajar con punteros, impedir recreaciones indebidas durante el cierre y guardar la posición y las dimensiones, actualizándolas mediante DRAG/CHANGE. De este modo, el indicador se mantiene íntegro y el usuario conserva parte de sus personalizaciones.
Este artículo explica cómo capturar y gestionar la eliminación de objetos del gráfico en MQL5 utilizando eventos de MetaTrader 5. Al detectar la eliminación de un objeto creado por el indicador, el código elimina la instancia correspondiente para evitar inconsistencias y subventanas residuales. El enfoque utiliza nombres únicos y un archivo de cabecera, priorizando la simplicidad y la previsibilidad del comportamiento.
Esta parte se centra en la creación de un modelo de negociación flexible y adaptativo, entrenado con datos históricos del XAUUSD, preparándolo para su exportación a ONNX y su posible integración en sistemas de negociación en tiempo real.
En este artículo conocerás un concepto que puede resultar extremadamente útil en muchos casos y facilitar enormemente el intercambio de tus aplicaciones y proyectos. Aunque no es un concepto sencillo de explicar por completo en un solo artículo, lo que se explicará y expondrá aquí ya nos permitirá hacer muchas cosas en el futuro, incluidas algunas que, de otro modo, no sería posible realizar. Precisamente porque este artículo aún no se había publicado: para que pudieras contar con material de apoyo y una base inicial de estudio.
El artículo detalla la creación y el posicionamiento del objeto OBJ_CHART dentro de subventanas, destacando las diferencias entre la ventana principal y las subventanas. Muestra cómo integrar indicadores mediante recursos (#resource, ChartIndicatorAdd) e identificar la subventana correcta a partir del nombre corto del indicador. El resultado es un código más estable, portátil y fácil de reutilizar.
En este artículo veremos que no todo es como muchos piensan al principio. Una de las cosas más interesantes de la programación es que podemos garantizar que las cosas siempre sean como las hemos planeado. Así que lean este artículo con atención para aprender algunos de los conceptos más confusos relacionados con el uso de subventanas. Si entiendes lo que se explicará aquí, podrás comprender muchas de las cosas que haremos más adelante.