Часто нам приходится делать шаг назад, а затем двигаться вперед. В этой статье мы покажем все изменения, необходимые для того, чтобы не нарушить работу индикаторов Mouse и Chart Trade. В качестве бонуса расскажем о других изменениях, произошедших в других заголовочных файлах, которые будут широко использоваться в будущем.
В данной статье мы представляем реализацию нескольких ансамблевых классификаторов на языке MQL5 и рассматриваем их эффективность в различных ситуациях.
Трейдинг характеризуется высокими требованиями к дисциплине риск-менеджмента. Настоящая работа представляет анализ основных причин неудач трейдеров и предлагает техническое решение в виде класса CEnhancedRiskManager для платформы MQL5. Включает практическое тестирование на агрессивном сеточном советнике.
В отличие от того, что было в предыдущей статье, здесь мы осуществим проверку опции выбора на советнике. Хотя это еще не окончательное решение, но пока этого будет достаточно. С помощью данной статьи, вы сможете понять, как реализовать одно из возможных решений.
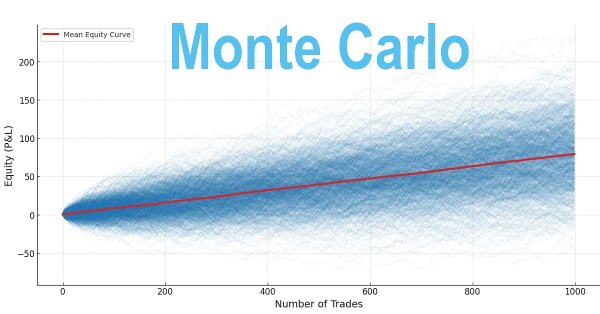
Многие трейдеры оценивают стратегии, основываясь на краткосрочных результатах, часто слишком рано отказываясь от прибыльных систем. Однако долгосрочная прибыльность зависит от положительного ожидания посредством оптимизированного Win Rate и соотношения доходности к риску (Risk-Reward), а также дисциплины при выборе размера позиции. Эти принципы можно проверить с помощью метода Монте-Карло в Python с использованием проверенных на исторических данных показателей, чтобы оценить, является ли стратегия надежной или со временем может потерпеть неудачу.
Сегодня мы начнем второй этап, на котором рассмотрим вопрос о системе репликации/моделирования рынка. Для начала мы покажем возможное решение для кросс-ордеров. Я покажу решение, но оно еще не окончательное, это будет вариант решения проблемы, решить которую предстоит в ближайшем будущем.
В этой части мы рассмотрим реализацию ключевых интерфейсов библиотеки Гауссовских процессов на MQL5 — IKernel, ILikelihood и IInference. Также мы продемонстрируем её работу на синтетических данных и и напишем индикаторы для классификации и регрессии, демонстрирующие её работу в онлайн-режиме — с переобучением модели на каждом новом баре.
В статье рассматриваются передовые методы интеграции MQL5 с мощными инструментами обработки данных, а также уделяется внимание эффективной обработке больших данных для улучшения торгового анализа и принятия решений.
Иногда не все можно запрограммировать на языке MQL5. И даже если возможно конвертировать существующие современные библиотеки в MQL5, на это уйдет много времени. В данной статье мы попытаемся обойти зависимость от Windows с помощью MQL5-сервисов — будем передавать тиковые данные (bid, ask и time) в приложение Python с помощью сокетов.
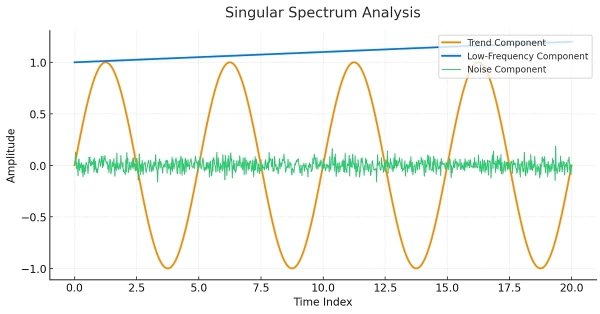
Данная статья предназначена в качестве руководства для тех, кто не знаком с концепцией сингулярного спектрального анализа и хочет получить достаточно знаний, чтобы иметь возможность применять встроенные инструменты, доступные на MQL5.
Реализация алгоритма A3 на MQL5 — метаэвристического метода оптимизации, вдохновленного химическими процессами. Всего 2 настраиваемых параметра, компактность и небольшая популяция обеспечивают высокую скорость работы при достаточном качестве решений.
Определить направление рынка может быть просто, но вот понять, когда входить на рынок, - гораздо более сложная задача. В этой статье серии "Разработка инструментария для анализа движения цен" я представлю еще один инструмент, который определяет точки входа и уровни стоп-лосса/тейк-профита. Для достижения этой цели использовался язык программирования MQL5.
В данной статье мы рассмотрим, как нужно реализовывать часть кода получателя. Здесь мы реализуем версию советника, чтобы протестировать и узнать, как работает взаимодействие по протоколу. Представленные здесь материалы предназначены только для обучения. Ни в коем случае не рассматривайте его как окончательное приложение, целью которого не является изучение представленных концепций.
Создаем торговую систему с настоящим квантовым симулятором вместо математических аналогий. Система использует 3 виртуальных кубита, квантовые гейты и принципы суперпозиции для анализа рынков. Реализована как торговый советник для MetaTrader 5 на MQL5. Главное достижение — переход от имитации к реальным квантовым принципам обработки финансовой информации.
Год близится к завершению, и в это время долгосрочные трейдеры часто подводят его итоги, анализируя историю рынка, его поведение и тренды с тем, чтобы оценить потенциал для будущих движений. В этой статье мы рассмотрим разработку советника для мониторинга долгосрочных сделок с помощью языка MQL5. Цель в том, чтобы справиться с такими проблемами, как упущение торговых возможностей по причине торговли вручную и отсутствия автоматизированных систем мониторинга. В качестве примера мы будем использовать одну из наиболее ярких торговых пар, чтобы эффективно определить стратегию для нашего решения и разработать его.
Продолжение темы оптимизации научным сообществом. CoSO следует рассматривать не как готовое решение, а как перспективную исследовательскую платформу. При должной доработке, CoSO может найти свою нишу в задачах, где важна адаптивность и устойчивость к изменениям, а время вычислений не критично.
Секреты эффективной оптимизации торговых стратегий в метаэвристических подходах. Community of Scientist Optimization — новый популяционный алгоритм, вдохновленный механизмами функционирования научного сообщества. В отличие от традиционных природных метафор, CoSO моделирует уникальные аспекты человеческой научной деятельности: публикацию результатов в журналах, конкуренцию за гранты и формирование исследовательских групп.
В статье представлена инновационная архитектура квантовой нейронной сети для алгоритмической торговли, объединяющая принципы квантовой механики с современными методами машинного обучения. Система включает квантовые эффекты (резонанс, интерференцию, декогеренцию), многоуровневую память различных временных масштабов, марковские цепи с библиотекой ALGLIB и адаптивное управление параметрами. Полная реализация выполнена на MQL5 с использованием встроенных типов matrix/vector, что устраняет барьеры внедрения в MetaTrader 5.
Узнайте, как извлекать, обрабатывать, классифицировать, сортировать, анализировать и управлять закрытыми позициями, ордерами и историями сделок с помощью MQL5, создав обширную EX5-библиотеку управления историей с помощью подробного пошагового подхода.
В статье представлен алгоритм конкурентного обучения (Competitive Learning Algorithm, CLA) — новый метаэвристический метод оптимизации, основанный на моделировании образовательного процесса. Алгоритм организует популяцию решений в виде классов со студентами и учителями, где агенты обучаются через три механизма: следование за лучшим в классе, использование личного опыта и обмен знаниями между классами.
Это первая из серии статей, посвященных математическим аспектам создания пользовательских критериев с особым акцентом на нелинейных функциях, применяемых в нейросетях, MQL5-коде для реализации, а также на использования целевых и корректирующих смещений.
Мы выходим за рамки простого просмотра проанализированных показателей на графиках и переходим к более широкой перспективе, которая включает интеграцию с Telegram. Это позволит отправлять важные результаты непосредственно на мобильное устройство через Telegram.
В данной статье мы рассмотрим модель классификации гауссовских процессов. Мы начнём с изучения её теоретических принципов, а затем перейдём к практической разработке библиотеки ГП на MQL5.
Переход от простого торгового скрипта к полнофункциональному советнику может значительно улучшить ваш торговый опыт. Представьте себе систему, которая автоматически отслеживает графики, выполняет основные вычисления в фоновом режиме и предоставляет регулярные обновления каждые два часа. Советник способен анализировать ключевые показатели, имеющие решающее значение для принятия обоснованных торговых решений, гарантируя вам доступ к самой актуальной информации для эффективной корректировки ваших стратегий.
В данной статье представлено детальное руководство по созданию инновационного индикатора 3DBarCustomSymbol.mq5, который генерирует пользовательские символы в MetaTrader 5, объединяющие цену, время, объем и волатильность в единое трехмерное представление. Рассматриваются математические основы, архитектура системы, практические аспекты реализации и применения в торговых стратегиях.
ROC-кривые — графические представления, используемые для оценки эффективности классификаторов. Хотя графики ROC относительно просты, на практике при их использовании существуют распространенные заблуждения и подводные камни. Цель данной статьи — познакомить читателя с графиками ROC как инструментом для практикующих специалистов, стремящихся разобраться в оценке эффективности классификаторов.
В данной статье рассматривается алгоритм Extremal Optimization (EO) — метод оптимизации, вдохновленный моделью самоорганизованной критичности Бака-Снеппена, где эволюция происходит через устранение наихудших компонентов системы. Модифицированная популяционная версия алгоритма демонстрирует отход от теоретических принципов в пользу практической эффективности, что приводит к созданию мощных вычислительных инструментов.
В настоящей статье мы продолжаем наше исследование ансамблевых моделей, обсуждая концепцию ворот (gates), в частности, как они могут быть полезны при объединении выходных данных модели для повышения точности прогнозирования или обобщения модели.
При разработке стратегии необходимо учитывать множество сложных деталей, на многие из которых не обращают особого внимания начинающие трейдеры. В результате многим трейдерам, включая меня, пришлось усвоить эти уроки на собственном горьком опыте. Данная статья основана на моих наблюдениях за распространенными подводными камнями, с которыми сталкивается большинство начинающих трейдеров при разработке стратегий на MQL5. В ней представлен ряд советов, хитростей и примеров, которые помогут определить причину дисквалификации советника и протестировать надежность наших собственных советников простым в применении способом. Цель состоит в том, чтобы обучить читателей, помогая им избежать мошенничества в будущем при покупке советников, а также предотвратить ошибки при разработке собственной стратегии.
Долгая кратковременная память (LSTM) - это тип рекуррентной нейронной сети (RNN), предназначенной для моделирования последовательных данных путем эффективного учета долгосрочных зависимостей и решения проблемы исчезающего градиента. В настоящей статье мы рассмотрим, как использовать LSTM для прогнозирования будущих тенденций, повышая эффективность стратегий следования за трендами. В статье будет рассказано о внедрении ключевых концепций и стоящей за разработкой мотивации, извлечении данных из MetaTrader 5, использовании этих данных для обучения модели на Python, интеграции модели машинного обучения в MQL5, а также о результатах и перспективах на будущее на основании статистического бэк-тестирования.
В статье рассматривается оценка качества сезонного торгового подхода на дневном таймфрейме — как для отдельных символов, так и для спредов. Особое внимание уделяется выявлению повторяющихся месячных циклов и возможностям их применения в торговле в рамках текущего года.
При параллельной работе многих стратегий может возникнуть желание время от времени закрывать все открытые позиции и начинать работу стратегий заново. Уже написанный код позволяет реализовать такое поведение только вместе с ручными манипуляциями. Попробуем автоматизировать эту часть.
Статья представляет новый подход к созданию торговых систем на основе квантовых принципов и искусственного интеллекта. Автор описывает разработку уникальной нейронной сети, которая выходит за рамки классического машинного обучения, объединяя квантовую механику с современными архитектурами ИИ.
Проксимальная оптимизация политики (Proximal Policy Optimization) — еще один алгоритм обучения с подкреплением, который обновляет политику, часто в сетевой форме, очень маленькими шагами, чтобы обеспечить стабильность модели. Как обычно, мы рассмотрим, как этот алгоритм можно применить в советнике, собранном с помощью Мастера.
Инновационный подход к сбору информации с индикаторов на MQL5 обеспечивает более гибкий и оптимизированный анализ данных, позволяя разработчикам вводить пользовательские данные в индикаторы для осуществления немедленных расчетов. Этот подход особенно полезен для алгоритмической торговли, поскольку он обеспечивает повышенный контроль над информацией, обрабатываемой индикаторами, выходя за рамки традиционных ограничений.
В данной статье проведено исследование на тему возможности применения регрессионных моделей в алгоритмической торговле. Регрессионные модели, в отличие от бинарной классификации, дают возможность создавать более гибкие торговые стратегии за счет количественной оценки прогнозируемых ценовых изменений.
В настоящей статье мы обсудим реализацию MQL5 в партнерстве с Python для выполнения связанных с брокером операций. Представьте, что у вас есть постоянно работающий советник (EA), размещенный на VPS и совершающий сделки от вашего имени. В какой-то момент способность советника управлять средствами становится первостепенной. Она включает в себя такие операции, как пополнение вашего торгового счета и инициирование вывода средств. В данном обсуждении мы прольем свет на преимущества и практическую реализацию этих функций, обеспечивающих плавную интеграцию управления средствами в вашу торговую стратегию. Следите за обновлениями!
Статья посвящена подробному анализу алгоритма Exchange Market Algorithm (EMA), который вдохновлен поведением трейдеров на фондовом рынке. Алгоритм моделирует процесс торговли акциями, где участники рынка с разным уровнем успеха применяют различные стратегии для максимизации прибыли.
В продолжение нашей работы по упрощению взаимодействия с поведением цены мы рады представить еще один инструмент, который может значительно улучшить ваш анализ рынка и помочь вам принимать обоснованные решения. Этот инструмент отображает ключевые технические индикаторы, такие как цены предыдущего дня, значимые уровни поддержки и сопротивления, а также торговый объем, автоматически генерируя визуальные подсказки на графике.