Neste artigo, vamos explorar uma etapa fundamental da preparação de dados para machine learning, cuja importância vem crescendo rapidamente: os pipelines de pré-processamento de dados. Em essência, eles consistem em uma sequência simplificada de etapas de transformação que preparam os dados brutos antes de sua entrada no modelo. Embora essa "padronização dos dados" possa parecer pouco interessante para quem não está familiarizado com o assunto, ela não apenas reduz o tempo de treinamento e os custos de execução, como também contribui significativamente para melhorar a capacidade de generalização do modelo. Vamos nos concentrar em algumas funcionalidades de pré-processamento do SCIKIT-LEARN. Embora não utilizemos o Assistente MQL5 neste artigo, voltaremos a abordá-lo nas próximas publicações.
Hoje, vamos desenvolver um sistema de visualização de múltiplos gráficos utilizando objetos gráficos. O objetivo é aprimorar a negociação baseada em notícias por meio de algoritmos em MQL5 que ajudam a reduzir o tempo de reação dos traders durante períodos de alta volatilidade, como a divulgação de notícias de grande impacto. Para isso, ofereceremos aos traders uma solução integrada que permite monitorar vários dos principais instrumentos em uma única ferramenta de negociação baseada em notícias. Nosso projeto continua evoluindo com o News Headline EA ("Manchetes de notícias"), que agora conta com um conjunto cada vez maior de funcionalidades que agregam valor tanto para traders que utilizam sistemas totalmente automatizados quanto para aqueles que preferem operar manualmente com o auxílio de algoritmos. Acesse o link e participe desta discussão para ampliar seus conhecimentos, obter informações e conhecer ideias práticas.
Neste artigo, apresentamos uma maneira segura de exportar dados do MetaTrader para as Planilhas Google. As Planilhas Google são especialmente úteis por funcionarem na nuvem, permitindo acessar os dados armazenados a qualquer momento e de qualquer lugar. Assim, os traders podem consultar os dados de negociação e outras informações relacionadas, exportados para as Planilhas Google, e realizar análises adicionais para orientar suas futuras operações, independentemente de onde estejam.
Neste artigo, vamos explorar como aprimorar o conteúdo dos relatórios de negociação e enviar o documento final por e-mail em formato PDF. Essa etapa representa um avanço em relação ao trabalho anterior, dando continuidade ao estudo de como aproveitar os recursos de MQL5 e Python para gerar relatórios de negociação e agendar sua produção em formatos práticos e profissionais. Acompanhe esta análise para conhecer novas formas de otimizar a geração de relatórios no ecossistema MQL5.
Neste artigo, veremos como utilizar bancos de dados em MQL5 por meio das funções nativas da linguagem. Abordaremos desde a criação de tabelas e a inserção, atualização e exclusão de registros até a importação e exportação de dados, sempre com exemplos de código. Este conteúdo oferece uma base sólida para compreender os mecanismos internos de acesso aos dados e prepara o terreno para abordarmos o ORM (Object-Relational Mapping, mapeamento objeto-relacional), que implementaremos em MQL5.
A negociação baseada em notícias muitas vezes exige o gerenciamento de várias posições e símbolos em um intervalo muito curto, devido à alta volatilidade. Neste artigo, vamos abordar os desafios de operar com múltiplos símbolos e incorporar essa funcionalidade ao nosso EA "Manchetes de notícias". Acompanhe como a negociação algorítmica com MQL5 pode tornar essas operações mais eficientes e eficazes.
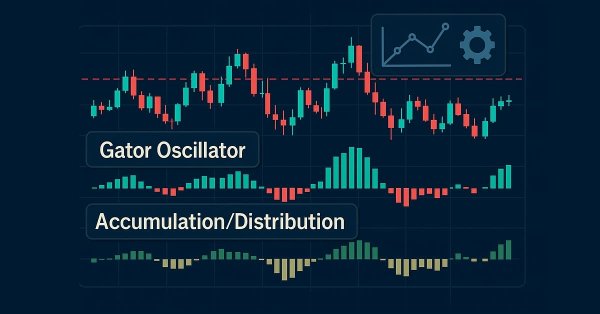
No artigo anterior, concluímos a análise da combinação dos osciladores Gator e Acumulação/Distribuição (A/D) em sua aplicação convencional, baseada nos sinais brutos gerados por esses indicadores. Eles se complementam: o Gator atua como indicador de tendência, enquanto o oscilador Acumulação/Distribuição funciona como indicador de volume. Agora, daremos continuidade ao tema, investigando como o aprendizado supervisionado pode melhorar alguns dos padrões de sinal estudados anteriormente. Nossa abordagem utiliza uma rede neural convolucional (CNN), na qual a regressão por kernel e a similaridade baseada no produto escalar são empregadas para definir os tamanhos dos kernels e a quantidade de canais. Como de costume, implementaremos essa abordagem em um arquivo personalizado da classe de sinal, que interage com o Assistente MQL5 durante a criação do EA.
Este artigo apresenta um guia passo a passo para dominar as operações CRUD (Create, Read, Update, Delete, ou criação, leitura, atualização e exclusão) no Firebase, com foco no Realtime Database e no Firestore. Você aprenderá a utilizar os métodos do SDK do Firebase para gerenciar dados de forma eficiente em aplicações web e móveis, desde a criação de novos registros até sua consulta, atualização e exclusão. O artigo também apresenta exemplos práticos de código e boas práticas para estruturar e processar dados em tempo real, ajudando os desenvolvedores a criar aplicações dinâmicas e escaláveis com a arquitetura NoSQL flexível do Firebase.
Nesta parte, vamos nos concentrar na criação de um modelo de negociação flexível e adaptativo, treinado com dados históricos do XAUUSDт Também vamos prepará-lo para exportação no formato ONNX e possível integração a sistemas de negociação em ambiente real.
Dando continuidade ao nosso artigo anterior sobre a combinação do indicador Awesome Oscillator com os canais de envelopes (Envelope Channels), vamos analisar como o aprendizado supervisionado pode aprimorar essa combinação. O Awesome Oscillator e os canais de envelopes são ferramentas complementares que permitem identificar tendências e estabelecer níveis de suporte e resistência. Nossa abordagem de aprendizado supervisionado utiliza uma rede neural convolucional (CNN), que emprega um kernel de produto escalar (Dot Product Kernel) com mecanismo de atenção temporal cruzada (Cross-Time-Attention) para determinar as dimensões de seus kernels e canais. Como de costume, essa implementação é feita em um arquivo personalizado que contém a classe de sinais (signal class), que se integra ao Assistente MQL5 para criar um EA.
Neste artigo, deixamos de lado a implementação manual do reconhecimento de padrões de candles em Python e passamos a utilizar a TA-Lib, uma biblioteca capaz de identificar mais de 60 padrões diferentes. Essas formações fornecem informações valiosas sobre possíveis reversões do mercado e a continuação da tendência. Continue a leitura para saber mais.
Neste artigo, vamos apresentar a implementação de um módulo semelhante ao requests do Python, com o objetivo de simplificar o envio de requisições web e o recebimento de respostas no MetaTrader 5 usando MQL5.
Os padrões de candles são fundamentais para a negociação baseada em Price Action e fornecem sinais valiosos de uma possível reversão do mercado ou da continuação da tendência. Imagine uma ferramenta confiável que monitora continuamente cada nova barra, identifica formações importantes, como padrões de engolfo, martelos, dojis e estrelas, e emite um alerta imediato sempre que detecta um setup operacional relevante. Foi exatamente essa funcionalidade que desenvolvemos. Seja você iniciante ou trader experiente, o sistema fornece alertas em tempo real sobre padrões de candles, permitindo abrir operações com mais confiança e eficiência. Continue a leitura para entender como ele funciona e de que forma pode aprimorar sua estratégia de negociação.
O módulo sqlite3 do Python oferece uma maneira simples, rápida e prática de trabalhar com bancos de dados SQLite. Neste artigo, criaremos um módulo semelhante com base nas funções nativas do MQL5 para bancos de dados, com o objetivo de tornar o uso do SQLite3 em MQL5 tão simples e conveniente quanto em Python.
Dando continuidade ao artigo anterior sobre a combinação dos indicadores MACD e OBV, veremos como aprimorá-la com o uso de machine learning. O MACD e o OBV são indicadores complementares que refletem, respectivamente, a tendência e o volume. Nossa abordagem de machine learning utiliza uma rede neural convolucional (convolution neural network, CNN) que emprega um kernel exponencial (Exponential kernel) para definir as dimensões de seus kernels e o número de canais ao configurar as previsões geradas por essa combinação de indicadores. Como de costume, essa implementação é feita em um arquivo personalizado da classe de sinais (signal class), que interage com o Assistente MQL5 para criar um EA.
O modelo Prophet, desenvolvido pelo Facebook, permite prever séries temporais e identificar tendências, padrões sazonais e efeitos de feriados com o mínimo de ajustes manuais. Esse método é amplamente utilizado na previsão de demanda e no planejamento empresarial. Neste artigo, vamos investigar a eficácia do modelo Prophet na previsão da volatilidade de instrumentos cambiais e avaliar se ele também pode ser aplicado fora do contexto tradicional de negócios.
Nesta terceira parte, o Global Optimizer deixa de escolher apenas o melhor passe do ISS e passa a identificar regiões paramétricas estáveis. Os resultados são analisados por clusterização, medóides e vizinhança, com suporte de execuções genéticas e possível refinamento local antes da validação OOS. O objetivo é reduzir a dependência de picos isolados e selecionar candidatos mais robustos.
No artigo anterior, apresentamos uma combinação dos indicadores SAR e RVI. Neste artigo, veremos como aprimorá-la com técnicas de machine learning. Juntos, o SAR e o RVI combinam informações de tendência e momentum. Nossa abordagem utiliza uma rede neural convolucional (convolutional neural network) com um kernel exponencial (Exponential kernel) para definir o tamanho dos kernels e o número de canais da rede, utilizada para aprimorar as previsões baseadas nesses dois indicadores. Como de costume, essa abordagem é implementada em um arquivo personalizado da classe de sinais (signal class), que interage com o Assistente MQL5 para gerar um EA.
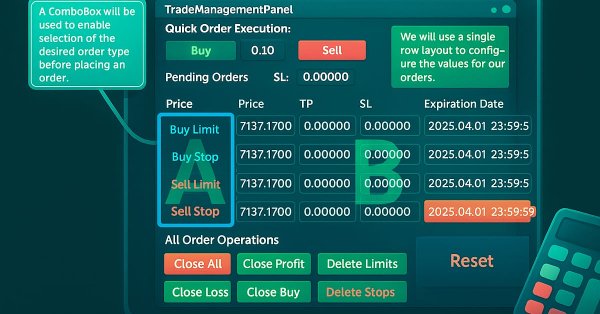
O cálculo preciso das principais métricas de negociação é uma parte essencial da rotina de qualquer trader. Neste artigo, veremos como integrar uma ferramenta poderosa, a calculadora Forex, ao painel de gerenciamento de operações, ampliando ainda mais as funcionalidades do nosso sistema administrativo para traders, composto por vários painéis. Calcular corretamente o risco, o tamanho da posição e o lucro potencial é fundamental para a execução de operações. A nova funcionalidade busca agilizar esses cálculos e facilitar sua realização diretamente no painel. Ao longo do artigo, exploraremos a aplicação prática do MQL5 no desenvolvimento de painéis de negociação avançados.
Os osciladores ADX e CCI são indicadores de acompanhamento de tendência e momentum que podem ser combinados no desenvolvimento de um Expert Advisor. Damos continuidade ao ponto em que paramos no último artigo, analisando como o treinamento durante o uso e a atualização do modelo desenvolvido podem ser realizados por meio do aprendizado por reforço. Utilizaremos um algoritmo que ainda não abordamos nesta série, conhecido como Trust Region Policy Optimization (TRPO). E, como sempre, a montagem de Expert Advisors por meio do Assistente MQL5 nos permite preparar nossos modelos para testes de forma muito mais rápida, além de possibilitar sua distribuição e avaliação com diferentes tipos de sinais.
Os osciladores ADX e CCI são indicadores de acompanhamento de tendência e momentum que podem ser combinados no desenvolvimento de um Expert Advisor. Veremos como essa abordagem pode ser sistematizada utilizando os três principais métodos de treinamento de Machine Learning. Os Expert Advisors montados com o MQL5 Wizard nos permitem avaliar os padrões apresentados por esses dois indicadores, e começaremos analisando como o aprendizado supervisionado pode ser aplicado a esses padrões.
Concluímos nossa análise sobre o uso complementar da Média Móvel (MA) e do Oscilador Estocástico examinando o papel que o aprendizado por inferência pode desempenhar após as etapas de aprendizado supervisionado e aprendizado por reforço. Existem diversas maneiras de abordar o aprendizado por inferência nesse contexto. No entanto, nossa abordagem consiste em utilizar Variational Autoencoders (VAEs). Primeiro, exploraremos essa abordagem em Python e, em seguida, exportaremos nosso modelo treinado no formato ONNX para utilizá-lo em um Expert Advisor desenvolvido com o MQL5 Wizard no MetaTrader.
Hoje, estamos aproveitando as capacidades do MQL5 para utilizar recursos externos — como imagens no formato BMP — a fim de criar uma interface inicial com estilo exclusivo para o Painel de Administração de Negociações. A estratégia apresentada aqui é especialmente útil quando precisamos agrupar diversos recursos, incluindo imagens, sons e outros elementos, facilitando sua distribuição. Ao longo deste artigo, veremos como implementar esses recursos para criar uma interface moderna e visualmente atraente para nosso EA New_Admin_Panel.
O indicador FrAMA e o oscilador Force Index são ferramentas de análise de tendência e volume que podem ser usadas em conjunto no desenvolvimento de um EA. Dando continuidade ao artigo anterior, no qual apresentamos essa combinação, vamos analisar como o aprendizado de máquina pode ser aplicado a ela. Usaremos uma rede neural convolucional (convolutional neural network) que emprega um kernel de produto escalar (dot-product kernel) para gerar previsões com base nos dados de entrada desses indicadores. Essa lógica é implementada em um arquivo personalizado da classe de sinais (signal class), que interage com o Assistente MQL5 para criar o EA.
Hoje vamos aprimorar a interface de troca de mensagens do painel de comunicação e alinhá-la aos padrões dos aplicativos modernos de comunicação de alto desempenho. Para isso, atualizaremos a classe CommunicationsDialog. Analisaremos todas essas alterações em detalhes e também definiremos os próximos passos para a evolução das interfaces dos nossos programas em MQL5.
Aprenda a implementar um poderoso framework personalizado de logging em MQL5 que vai muito além de simples chamadas a Print(), oferecendo suporte a níveis de severidade, vários handlers de saída e rotação automática de arquivos, tudo isso com possibilidade de ajuste dinâmico durante a execução. Integre o singleton CLogger com ConsoleLogHandler e FileLogHandler para registrar logs contextuais com marcas de tempo tanto na guia "Experts" quanto em arquivos persistentes. Torne a depuração e o rastreamento de desempenho dos seus EAs mais eficientes com formatos de log claros e configuráveis e gerenciamento centralizado.
O oscilador DeMarker (DeMarker Oscillator) e o Envelopes são ferramentas que identificam o momentum e os níveis de suporte/resistência e podem ser combinadas no desenvolvimento de um EA. No artigo anterior, apresentamos esses dois indicadores. Agora, acrescentaremos machine learning a essa combinação. Utilizamos uma rede neural recorrente que aplica um kernel de ruído branco (white-noise kernel) para processar os sinais vetorizados desses dois indicadores. Essa lógica é implementada em um arquivo personalizado da classe de sinais (signal class), que interage com o Assistente MQL5 para criar o EA.
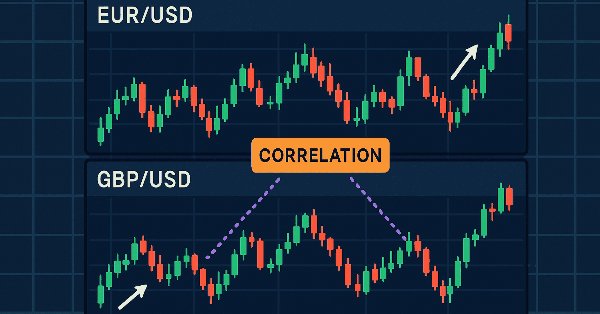
O Correlation Pathfinder oferece uma nova abordagem para compreender a dinâmica dos pares de moedas como parte da Série de Desenvolvimento do Kit de Ferramentas de Análise de Price Action. Essa ferramenta automatiza a coleta e a análise de dados, fornecendo insights sobre como pares como EUR/USD e GBP/USD interagem. Aprimore sua estratégia de trading com informações práticas e em tempo real que ajudam você a gerenciar riscos e identificar oportunidades com mais eficiência.
O artigo apresenta duas versões do Algoritmo de Estrutura Cristalina: a original e a modificada. O Crystal Structure Algorithm (CryStAl), publicado em 2021 e inspirado na física das estruturas cristalinas, foi apresentado como uma meta-heurística parameter-free para otimização global. No entanto, os testes revelaram um problema crítico no algoritmo. O artigo também apresenta a versão modificada CryStAlm, que corrige as principais deficiências da versão original.
E se os ciclos lunares e os padrões sazonais influenciarem os mercados cambiais? Este artigo mostra como traduzir conceitos astrológicos para a linguagem da matemática e do machine learning. Criei um sistema em Python com 88 atributos baseados em ciclos astronômicos, treinei o CatBoost com 15 anos de dados do EUR/USD e obtive resultados intrigantes. O código é aberto, os métodos podem ser verificados e as conclusões são inesperadas: a sabedoria antiga encontra o gradient boosting.
Algoritmo meta-heurístico que simula o crescimento das artérias coronárias do coração humano para resolver problemas de otimização. Utiliza os princípios da angiogênese (crescimento de novos vasos), da bifurcação (ramificação) e da poda de ramos fracos para buscar soluções ótimas em um espaço multidimensional. Os testes de sua eficiência em uma ampla variedade de problemas produziram resultados inesperados.
Passamos a usar várias instâncias do terminal no servidor, criando um painel de controle simples para iniciá-las e encerrá-las. Agora chegou a hora de ampliar a funcionalidade e avançar para as próximas etapas, implementando recursos mais complexos, como o gerenciamento de várias instâncias, o armazenamento de estado, a integração com a API do MetaTrader 5 e uma interface web com informações completas sobre os terminais.
Como garantir um controle prático de vários terminais nos quais os EAs estão operando, inclusive em computadores diferentes? Vamos tentar criar uma interface web para gerenciar a inicialização dos terminais de negociação MetaTrader 5 e visualizar informações detalhadas sobre o funcionamento de cada instância.
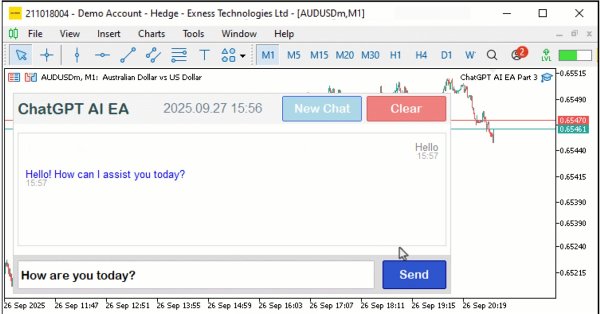
Neste artigo, aprimoramos o programa integrado ao ChatGPT em MQL5, adotando uma interface rolável voltada para um único chat e melhorando a exibição do histórico das conversas com marcas de tempo e rolagem dinâmica. O sistema utiliza parsing de JSON para gerenciar mensagens em conversas com múltiplos turnos e oferece modos configuráveis para a barra de rolagem, além de efeitos ao passar o mouse, melhorando a interação do usuário com o sistema.
O novo método de otimização Bison Algorithm (BIA) combina duas estratégias inspiradas no comportamento dos bisões para resolver problemas contínuos com uma única função objetivo. O BIA se baseia em dois princípios fundamentais observados no comportamento dos bisões: a capacidade de deslocamento dinâmico e a estratégia defensiva.
O artigo apresenta uma abordagem interessante para o trading algorítmico, baseada em equações matemáticas simbólicas, em vez das tradicionais "caixas-pretas" do machine learning. O autor mostra como transformar redes neurais pouco transparentes em fórmulas matemáticas legíveis usando a biblioteca SymPy e regressão polinomial, o que permite compreender por completo a lógica por trás das decisões de trading. A abordagem combina o poder computacional do ML com a transparência dos métodos clássicos, permitindo que o trader analise, ajuste e adapte os modelos em tempo real.
A modificação do algoritmo Dingo proposta pelo autor e apresentada neste artigo elevou consideravelmente o patamar na busca pelo melhor algoritmo de otimização. Será que ainda é possível alcançar resultados superiores?
O artigo apresenta o desenvolvimento passo a passo de um robô de trading multithreaded com machine learning com Python e MetaTrader 5. O texto analisa a arquitetura do sistema, da coleta de dados e criação de indicadores técnicos ao treinamento de modelos XGBoost com gestão de risco no nível do portfólio. Também detalha a implementação de data augmentation, a clusterização de atributos por meio de Gaussian Mixture Models e a coordenação de threads para operar vários pares de moedas em paralelo.
Nesta discussão, exploramos como recuperar dados de mercado em tempo real e informações da conta de negociação, realizar diversos cálculos e exibir os resultados em um painel personalizado. Para alcançar esse objetivo, vamos nos aprofundar no desenvolvimento de uma classe AnalyticsPanel que encapsula todos esses recursos, incluindo a criação do painel. Este trabalho faz parte da nossa expansão contínua do EA New Admin Panel, introduzindo funcionalidades avançadas utilizando princípios de design modular e boas práticas de organização de código.
O artigo apresenta um novo método metaheurístico baseado nas estratégias de caça dos dingos australianos: ataque em grupo, perseguição e busca de carniça. Vamos ver como o algoritmo de otimização do dingo (DOA) se sai em termos algorítmicos.