Мы проанализируем альтернативные данные, собранные Чикагской опционной биржей (Chicago Board of Options Exchange, CBOE), чтобы повысить точность наших глубоких нейронных сетей при прогнозировании символа XAUEUR.
Пошаговое руководство по автоматической оптимизации на MQL5 для советников. Мы рассмотрим надежную логику оптимизации, лучшие практики по выбору параметров, а также как реконструировать стратегии с помощью бэк-тестирования. Кроме того, будут рассмотрены методы более высокого уровня, такие как пошаговая форвард-оптимизация, которые улучшат ваш подход к трейдингу.
Мы добавим Глубокое обучение к тем трем примерам, которые были опубликованы в предыдущих статьях, и сравним результаты с предыдущими. Цель состоит в том, чтобы научиться каким образом добавлять Глубокое обучение (DL) в другие советники.
В настоящей статье рассматривается алгоритм отбора признаков, представленный в статье "Выбор локальных признаков для классификации данных» ('Local Feature Selection for Data Classification') Наргеса Арманфарда и соавторов (Narges Armanfard et al.). Алгоритм реализован на Python для построения моделей бинарных классификаторов, которые могут быть интегрированы с приложениями MetaTrader 5 для логического вывода.
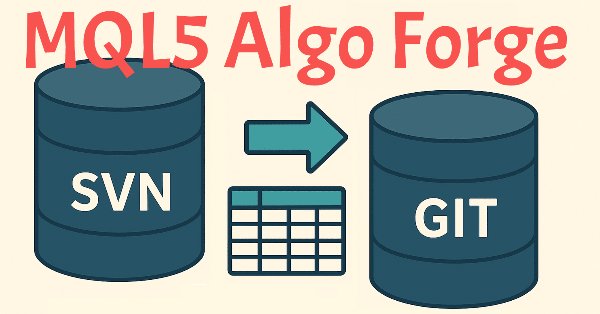
В процессе работы над проектами в MetaEditor разработчики сталкиваются с необходимостью управления версиями кода. Недавно начался переход на GIT и запуск MQL5 Algo Forge для версионного хранения кода и возможности совместной разработки. В статье рассматриваются способы эффективной работы с текущими инструментами.
Настоящая статья является началом серии разработок для библиотеки под названием “Connexus”, предназначенной для облегчения выполнения HTTP-запросов с помощью MQL5. Цель настоящего проекта - предоставить конечному пользователю такую возможность и показать, как использовать эту вспомогательную библиотеку. Я намеревался сделать его как можно более простым, чтобы облегчить изучение и обеспечить возможность для будущих разработок.
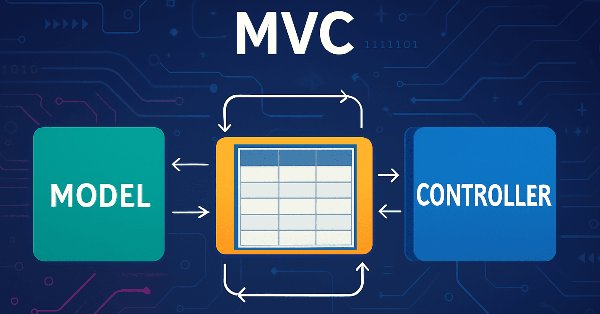
В статье рассмотрим процесс разработки модели таблицы на языке MQL5 с использованием архитектурной концепции MVC (Model-View-Controller) для разделения логики данных, представления и управления, что помогает создавать структурированный, гибкий и масштабируемый код. Рассмотрим реализацию классов для построения модели таблицы, включая использование связанных списков для хранения данных.
В настоящей статье улучшим оперативность работы панели администратора, созданную нами ранее. Кроме того, мы рассмотрим важность быстрого обмена сообщениями в контексте торговых сигналов.
В данной серии статей мы исследуем популярные торговые стратегии и попытаемся улучшить их с помощью ИИ. В сегодняшней статье мы вновь рассмотрим классическую торговую стратегию, построенную на взаимосвязи между фондовым рынком и рынком облигаций.
В этой серии статей мы обсуждаем создание советников, способных автономно подстраиваться под динамичные рыночные условия. В сегодняшней статье мы попытаемся настроить глубокую нейронную сеть для синтетических рынков Deriv.
В данной серии статей мы вновь рассматриваем хорошо известные стратегии, чтобы выяснить, можно ли улучшить их с помощью ИИ. Присоединяйтесь к нам в сегодняшней дискуссии, и мы проверим, существует ли надежная взаимосвязь между драгоценными металлами и валютами.
В этой статье обсудим, как можно применить статистические причинно-следственные связи при определении прогностических переменных. Мы рассмотрим связь между причинностью и энтропией переноса, а также представим код на MQL5 для обнаружения направленных переносов информации между двумя переменными.
В этой статье мы рассмотрим, как передавать информацию в режиме реального времени между индикатором и сервисом, а также разберемся, почему могут возникнуть проблемы при изменении таймфрейма и как их решать. В качестве бонуса вы получите доступ к последней версии приложения репликации/моделирования.
То, что мы создадим сегодня, будет сложным для понимания. Поэтому в данной статье я расскажу только о начальном этапе. Внимательно прочитайте содержание данной статьи, это важно для того, чтобы перейти к следующему шагу. Цель данного материала - исключительно дидактическая, только для изучения и освоения представленных концепций, без практического применения.
В этой статье мы напишем пример визуализации процесса оптимизации и сделаем отображение трёх лучших проходов для четырёх критериев оптимизации. А также обеспечим возможность выбора одного из трёх лучших проходов для вывода его данных в таблицы и на график.
В этой статье мы рассмотрим, как реализовать то, что было показано в предыдущей статье, в сервисе репликации/моделирования. Но, как и во многих других случаях, в жизни обязательно возникают проблемы. И данный случай не стал исключением. Дальше вы узнаете тему следующей статьи из этой серии. Представленные здесь материалы предназначены только для обучения. Ни в коем случае нельзя рассматривать это приложение как окончательное, цели которого будут иные, кроме изучения представленных концепций.
В данной статье мы рассмотрим, как правильно и эффективно использовать функцию CustomBookAdd. Несмотря на кажущуюся простоту, она имеет множество нюансов. Например, позволяет сообщить указателю мыши, находится ли пользовательский символ на аукционе, торгуется ли он или рынок закрыт. Представленные здесь материалы предназначены только для обучения. Ни в коем случае нельзя рассматривать это приложение как окончательное, цели которого будут иные, кроме изучения представленных концепций.
Данная статья является переходом между тем, что рассматривалось до этого, и новым этапом исследований. Чтобы понять эту статью, необходимо прочитать предыдущие. Представленные здесь материалы предназначены только для обучения. Ни в коем случае нельзя рассматривать это приложение как окончательное, цели которого будут иные, кроме изучения представленных концепций.
Мы проанализируем взаимосвязь между валютными курсами и государственными облигациями. Облигации являются одной из самых популярных форм ценных бумаг с фиксированным доходом. Посмотрим, можно ли улучшить классическую стратегию с помощью ИИ.
Сегодня мы рассмотрим, зачем нам нужна функция iSpread. Одновременно с этим мы поймем, как система информирует нас об оставшемся времени бара, когда для этого нет ни одного доступного тика. Представленные здесь материалы предназначены только для обучения. Ни в коем случае не рассматривайте его как окончательное приложение, целью которого не является изучение представленных концепций.
В этой статье обсудим, как можно создать советник, способный самостоятельно выбирать и менять торговые стратегии в зависимости от преобладающих на рынке условий. Познакомимся с цепями Маркова и с их возможностями с точки зрения пользы для нас, алготрейдеров.
В данной статье рассматривается создание интерфейса обмена сообщениями для MetaTrader 5, предназначенного для системных администраторов, чтобы облегчить общение с другими трейдерами непосредственно внутри платформы. Недавняя интеграция социальных платформ с MQL5 позволяет быстро транслировать сигнал по разным каналам. Представьте, что вы можете проверять отправленные сигналы одним щелчком мыши — либо "ДА", либо "НЕТ". Читайте дальше, чтобы узнать больше.
В статье рассматривается торговая стратегия, объединяющая линейный дискриминантный анализ (Linear Discriminant Analysis, LDA) с полосами Боллинджера с использованием прогнозов категориальных зон для стратегических сигналов входа в рынок.
Динамический советник на нескольких парах использует как корреляционные, так и обратные корреляционные стратегии для оптимизации эффективности торговли. Анализируя рыночные данные в режиме реального времени, он определяет и использует взаимосвязь между валютными парами.
В данной серии статей мы вновь рассматриваем классические стратегии, чтобы выяснить, можно ли улучшить стратегию с помощью ИИ. В сегодняшней статье мы рассмотрим популярную стратегию анализа нескольких инструментов с использованием корзины коррелированных ценных бумаг. Сосредоточимся на экзотической валютной паре USDZAR.
В мире больших данных существуют миллионы альтернативных наборов данных, которые потенциально могут улучшить наши торговые стратегии. В этой серии статей мы рассматриваем наиболее информативные общедоступные наборы данных.
В данной серии статей мы вновь рассматриваем классические стратегии, чтобы выяснить, можно ли улучшить их с помощью ИИ. В сегодняшней статье мы рассмотрим популярную стратегию анализа нескольких таймфреймов, чтобы оценить, можно ли улучшить эту стратегию с помощью ИИ.
Эта статья посвящена рассмотрению двух аспектов. Во-первых, того, как стандартная библиотека может преобразовывать бинарные значения в другие формы представления, такие как восьмеричная, десятичная и шестнадцатеричная. А во-вторых, мы поговорим о том, как можно определить ширину нашего пароля на основе секретной фразы, используя уже полученные знания.
В этой статье обсудим, как эффективно интегрировать следование тренду и фундаментальные принципы в один советник для создания более надежной стратегии. Статья продемонстрирует, насколько просто любой желающий может приступить к созданию собственных торговых алгоритмов с помощью языка MQL5.
Узнайте, как использовать язык MQL5 для точного прогнозирования индекса S&P 500, добавляя классический технический анализ для обеспечения стабильности и объединяя алгоритмы с проверенными временем принципы для получения надежной информации о рынке.
В этой статье мы обсудим концепцию динамической трансформации временной шкалы (dynamic time warping) как средства выявления прогностических закономерностей в финансовых временных рядах. Мы рассмотрим, как она работает, а также представим ее реализацию на чистом MQL5.
Сегодня мы продолжим работу над тем, чтобы заставить указатель мыши сообщать нам об оставшемся времени бара в периоды низкой ликвидности. Хотя на первый взгляд кажется, что всё просто, на самом деле эта задача гораздо сложнее. Это связано с некоторыми препятствиями, которые нам придется преодолеть. Поэтому важно, чтобы вы хорошо усвоили материал из первой части данной серии, чтобы понять следующие части.
В этой статье я покажу, что хотя мы всё еще находимся на очень базовой стадии программирования, мы уже можем реализовать несколько интересных приложений. В данном случае мы создадим довольно простой генератор паролей. Таким образом мы сможем применить некоторые концепции, которые объяснялись до этого. Кроме того, мы рассмотрим, как можно разработать решения для некоторых конкретных проблем.
В этой серии статей мы анализируем классические торговые стратегии с использованием современных алгоритмов, чтобы определить, можно ли улучшить стратегию с помощью искусственного интеллекта (ИИ). В сегодняшней статье мы рассмотрим классический подход к торговле индексом SP500, используя его взаимосвязь с казначейскими облигациями США (US Treasury Notes).
В данной статье мы рассмотрим, чего можно добиться с помощью небольшой доработки кода. Данная доработка направлена на упрощение нашего кода, более активное использование вызовов библиотеки MQL5 и, прежде всего, на то, чтобы сделать его гораздо более стабильным, безопасным и простым для использования в другом коде, который мы будем разрабатывать в будущем.
В сегодняшней статье мы начнем изучать некоторые особые типы данных. Для начала мы определим, что такое строка, и объясним, как использовать некоторые базовые процедуры. Это позволит нам работать с этим типом данных, который может быть интересным, хотя иногда и немного запутанным для новичков. Представленные здесь материалы предназначены только для обучения. Ни в коем случае нельзя рассматривать это приложение как окончательное, цели которого будут иные, кроме изучения представленных концепций.
Продолжаем попытки дешифровать движения цен... Как насчет лингвистического анализа "словаря рынка", который мы получим, преобразовав бинарный код цены в BIP39? В этой статье мы углубимся в инновационный подход к анализу биржевых данных и рассмотрим, как современные методы обработки естественного языка могут быть применены к языку рынка.
В статье представлен продвинутый советник для торговли на рынке Форекс, сочетающий машинное обучение с техническим анализом. Он предназначен для торговли акциями Apple с использованием адаптивной оптимизации, управления рисками и множества стратегий. Тестирование на исторических данных показывает многообещающие результаты, но также и значительные просадки, что указывает на потенциал для дальнейшего совершенствования.
Это, несомненно, самый сложный вопрос, который можно объяснить исключительно теоретически. Поэтому я советую вам попрактиковаться с материалами, которые будут показаны здесь. Хотя на первый взгляд всё может показаться простым, данный вопрос с операторами можно понять только на практике в сочетании с постоянным изучением.
В этой статье мы реализуем первое решение, которое позволит нам определить когда на графике может появиться новый бар. Данное решение применимо в самых разных ситуациях. Понимание его развития поможет вам разобраться в нескольких аспектах. Представленные здесь материалы предназначены только для обучения. Ни в коем случае нельзя рассматривать это приложение как окончательное, цели которого будут иные, кроме изучения представленных концепций.