Многим трейдерам сложно распознавать настоящие развороты. В этой статье представлен советник, который объединяет RVGI, CCI (±100) и трендовый фильтр SMA, формируя единый четкий сигнал разворота. Советник включает панель на графике, настраиваемые алерты и полный исходный файл, готовый к немедленной загрузке и тестированию.
Упростите графики MetaTrader 5 с помощью советника Multi Indicator Handler. Этот интерактивный инструмент объединяет индикаторы тренда, моментума и волатильности в единую панель, работающую в реальном времени. Мгновенно переключайтесь между профилями, чтобы сосредоточиться на нужном вам типе анализа. Одним кликом скрывайте и показывайте элементы панели и сохраняйте фокус на движении цены. Читайте дальше, чтобы шаг за шагом узнать, как самостоятельно создать и настроить этот инструмент на MQL5.
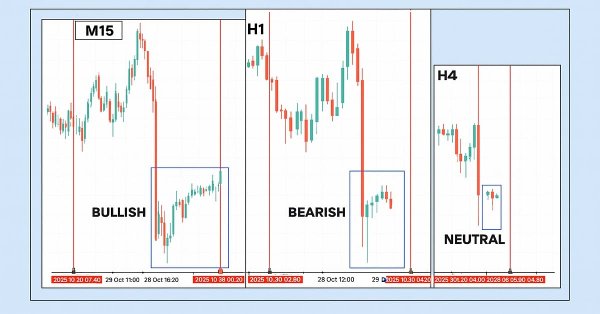
В этой статье представлен инструмент "Multi-Timeframe Harmony Index" – продвинутый советник для MetaTrader 5, который рассчитывает взвешенное смещение рынка по нескольким таймфреймам, сглаживает значения с помощью EMA и выводит результат на аккуратной панели на графике. Он поддерживает настраиваемые алерты и автоматически наносит сигналы покупки и продажи на график, когда значение смещения пересекает значимые пороги. Подходит трейдерам, которые используют анализ нескольких таймфреймов, чтобы соотносить точки входа с общей структурой рынка.
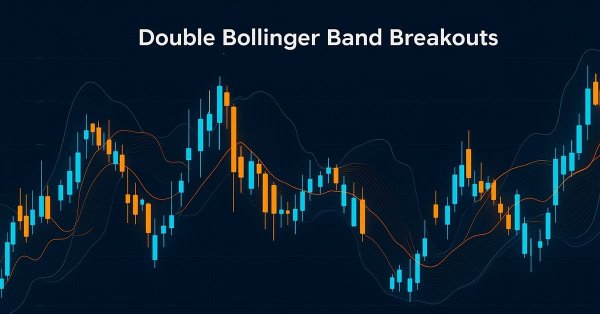
Эта статья знакомит читателя с переосмысленной версией классической стратегии пробоев полос Боллинджера. В ней определены ключевые недостатки первоначального подхода, такие как его хорошо известная подверженность ложным пробоям. Цель статьи - представить возможное решение: торговую стратегию двойных полос Боллинджера (Double Bollinger Band). Этот относительно малоизвестный подход устраняет слабые места классической версии и предлагает более динамичный взгляд на финансовые рынки. Он помогает преодолеть старые ограничения, определенные первоначальными правилами, предлагая трейдерам более устойчивую и адаптивную систему.
Статья — пошаговое руководство по переносу кода из публикации в полноценный проект MQL5 Algo Forge. Вы настроите окружение и авторизацию в MetaEditor, создадите проект в Shared Projects, выберете тип, разложите файлы, добавите README.md, проверите кодировку и сборку, зафиксируете изменения в Git и откроете репозиторий публично. Материал помогает выстроить рабочую структуру и сохранить историю версий для удобства читателей.
Описывается практическое применение DirectX 11 и встроенных средств MQL5 для создания 3D-визуализаций и интерактивных интерфейсов в MetaTrader 5. В центре внимания — когнитивная эффективность: как объемные графики и управляемые сцены помогают понять данные оптимизации, кластеры ликвидности и многомерные торговые сценарии. Последовательно разбираются основы DX-конвейера, работа с шейдерами, привязка событий мыши и клавиатуры, а также объективные технологические ограничения. Материал адресован MQL5-разработчикам и алготрейдерам, готовым превратить метрики стратегий в понятные аналитические 3D-ландшафты, где визуальный слой работает на ускорение принятия решений.
В этой статье мы рассмотрим мощный инструмент на MQL5, который позволяет тестировать любой ценовой уровень одним кликом. Просто введите нужный уровень и нажмите Analyze – советник мгновенно сканирует исторические данные, выделяет на графике все касания и пробои и выводит статистику в аккуратной информационной панели. Вы увидите, как часто цена отрабатывала этот уровень или пробивала его, а также выступал ли уровень чаще как поддержка или как сопротивление. Читайте дальше, чтобы подробнее ознакомиться с процедурой.
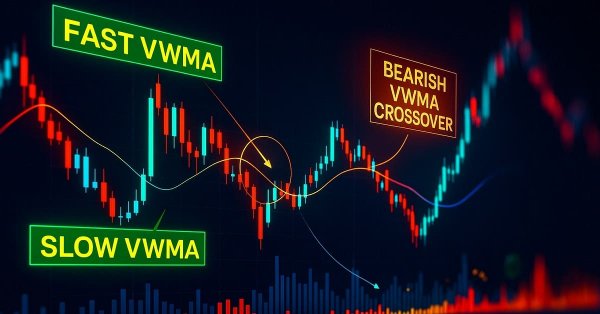
В этой статье представлен инструмент для MetaTrader 5, сигнализирующий о пересечениях VWMA, который помогает трейдерам выявлять потенциальные бычьи и медвежьи развороты, сочетая анализ движения цены и торгового объема. Советник генерирует четкие сигналы на покупку и продажу прямо на графике, оснащен информативной панелью и позволяет гибко настраивать входные параметры, что делает его практичным дополнением к торговой стратегии.
В статье наш набор инструментов для работы с копулами расширяется смешанными копулами, реализованными непосредственно в MQL5. Мы строим смеси Клейтона–Франка–Гумбеля и Клейтона–Стьюдента-t–Гумбеля, оцениваем их с помощью EM и вводим управление разреженностью через SCAD с кросс-валидацией. Предоставленные скрипты настраивают гиперпараметры, сравнивают смеси с использованием информационных критериев и сохраняют обученные модели. Практики могут применять эти компоненты для учета асимметричной хвостовой зависимости и встраивать выбранную модель в индикаторы или советники.
Показываем, как с помощью API пользовательских символов MetaTrader 5 превратить терминал в конструктор данных: генерировать вне‑временные графики Renko, Range и Equal‑Volume и собирать синтетические инструменты. Разбираем агрегацию тиков и модификацию истории для стресс‑тестов (расширение спреда, изменение стоп‑уровней) с учетом ограничений платформы. Даем практику работы с CiCustomSymbol и маршрутизацией приказов на реальный символ через обертку CustomOrder, с готовыми фрагментами кода.
Трейдеры-люди уже давно работали на финансовых рынках до появления компьютеров, разработав практические правила, которыми они руководствовались при принятии решений. В этой статье мы вновь рассмотрим хорошо известную стратегию пробоя, чтобы проверить, может ли такая рыночная логика, усвоенная на опыте, конкурировать с систематическими методами. Наши результаты показывают, что, хотя первоначальная стратегия обеспечивала высокую точность, она страдала от нестабильности и слабого контроля рисков. Совершенствуя этот подход, мы продемонстрируем, как инсайты дискреционных трейдеров можно адаптировать в более надежные алгоритмические торговые стратегии.
В статье рассматривается комплексный подход к разработке торговых алгоритмов: от настройки проекта и отладки логики до защиты готового продукта. Разбираются встроенные инструменты MetaEditor, включая пошаговый дебаггинг на реальных тиках, профилирование производительности и прямую интеграцию с C++ DLL для ускорения вычислений. Описывается методика защиты интеллектуальной собственности с помощью MQL5 Cloud Protector. Применение описанных техник позволяет превратить разработку эксперта из хаотичного поиска решений в системный процесс, существенно сокращая время разработки стратегии.
В этой статье мы представляем библиотеку MQL5 для моделирования волатильности, разработанную так, чтобы функционировать аналогично пакету arch в Python. В настоящее время библиотека поддерживает спецификацию распространённых моделей условного среднего: HAR, AR, Constant Mean и Zero Mean, а также моделей условной волатильности: Constant Variance, ARCH и GARCH.
Улучшите рыночный анализ с помощью советника Candlestick Probability на MQL5 – компактного инструмента, который преобразует исходные ценовые бары в вероятностную аналитику в реальном времени по конкретному инструменту. Он классифицирует пин-бары, паттерны поглощения и доджи на закрытии бара, использует фильтрацию с учетом волатильности по ATR и при необходимости подтверждение пробоя. Советник рассчитывает простые и взвешенные по объему проценты отработки, помогая понять, каков типичный исход каждого паттерна на конкретных символах и таймфреймах. Маркеры на графике, компактная информационная панель и интерактивные переключатели позволяют быстро проверять результаты и сосредоточиться на нужном. Экспортируйте подробные CSV-логи для последующего анализа вне терминала. Используйте советник, чтобы строить вероятностные профили, оптимизировать стратегии и превращать распознавание паттернов в измеримое преимущество.
В мире, где важны скорость и точность, инструменты анализа должны быть столь же умными, как и рынки, на которых мы торгуем. В этой статье представлен советник с кнопочной логикой – интерактивная система, которая мгновенно преобразует исходные ценовые данные в значимые статистические уровни. Одним кликом мыши он вычисляет и отображает среднее, отклонение, процентили и другие показатели, превращая продвинутую аналитику в понятные сигналы на графике. Он выделяет зоны, где цена с наибольшей вероятностью отскочит, откатится или пробьет уровень, что делает анализ и быстрее, и практичнее.
Во второй части серии мы рассматриваем свойства двумерных архимедовых копул и их реализацию в MQL5. Мы также изучаем применение копул для разработки простой стратегии парного трейдинга.
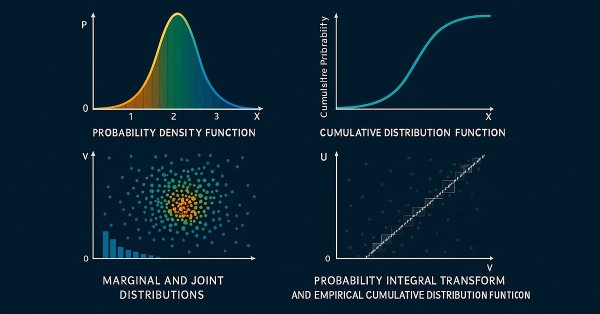
Это первая часть серии статей, посвящённых реализации двумерных копул в MQL5. В статье представлен код, реализующий гауссову копулу и t-копулу Стьюдента. Также рассматриваются основы статистических копул и связанные с ними темы. Код основан на Python-пакете ArbitrageLab от Hudson and Thames.
В этой статье рассматривается уникальный профиль каждой валютной пары через призму исторической динамики ее цены. Вдохновляясь концепцией генетической ДНК, которая задает уникальный генетический код каждого живого существа, мы применяем аналогичный подход к рынкам, рассматривая динамику цены как "ДНК" каждой валютной пары. Анализируя такие структурные характеристики, как волатильность, свинги, откаты, всплески и особенности сессий, инструмент выявляет базовый профиль, который отличает одну пару от другой. Этот подход дает более глубокое понимание поведения рынка и помогает трейдерам системно соотносить стратегии с естественными склонностями каждого инструмента.
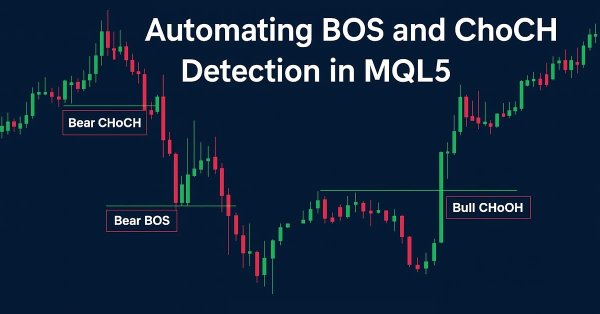
В этой статье представлена Fractal Reaction System – компактная система на MQL5, которая преобразует фрактальные опорные точки в сигналы рыночной структуры, пригодные для практического применения. Используя логику закрытых баров, чтобы избежать перерисовки, советник предупреждает о смене характера (ChOCh) и подтверждает пробои структуры (BOS), рисует сохраняемые графические объекты, а также ведет журнал и выдает алерты по каждому подтвержденному событию (на десктопных и мобильных устройствах, в том числе со звуком). Ниже разберем проектирование алгоритма, примечания по реализации, результаты тестирования и полный код советника, чтобы вы могли самостоятельно скомпилировать, протестировать и запустить данный инструмент.
В Части 38 мы создаем для MT5 панель мониторинга промышленного уровня, которая преобразует необработанные тики в практические торговые сигналы. Советник накапливает тиковые данные для расчета тиковой VWAP (Volume Weighted Average Price, средневзвешенной по объему цены), метрики дисбаланса (индикатора потока Flow) на коротком окне и размера позиции на основе ATR. Затем он отображает спред, ATR и индикатор потока в виде столбиков с минимальным мерцанием. Система рассчитывает рекомендуемый размер лота и стоп 1R, а также выдает настраиваемые алерты для узкого спреда, сильного потока и ситуаций с торговым преимуществом. Автоматическая торговля намеренно отключена; основное внимание уделяется надежной генерации сигналов и удобству использования.
В последней части этой серии мы выходим за рамки отдельных методов машинного обучения и переходим к проблеме “исследовательского хаоса”, с которым сталкиваются многие количественные трейдеры. Эта статья посвящена переходу от разрозненных экспериментов в Jupyter Notebook к продуманному пайплайну промышленного уровня, обеспечивающему воспроизводимость, отслеживаемость и эффективность.
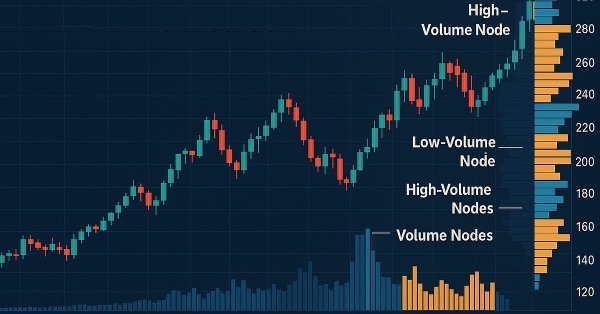
Аналитическая торговля на основе профиля объема (AVPT): (Analytical Volume Profile Trading, AVPT) показывает, как архитектура ликвидности и рыночная память формируют поведение цены, что позволяет получить более глубокое понимание институционального позиционирования и структуры, определяемой объемом торгов. Графически отображая точки максимального объёма (POC), уровни высокого объёма (HVN), уровни низкого объёма (LVN) и зоны стоимости, трейдеры могут с высокой точностью определять зоны принятия, отклонения и дисбаланса.
Статья посвящена событийной архитектуре в MQL5 и описывает переход от монолитной модели OnTick к распределённой обработке. Разбираются предопределённые и пользовательские события, сервисы и обмен сообщениями между программами, а также типовые архитектурные ошибки. На практическом примере показано, как организовать взаимодействие индикаторов и советника, чтобы снизить нагрузку, повысить читаемость и упростить сопровождение.
Рыночные настроения – одна из самых недооцененных, но при этом мощных сил, влияющих на движение цены. В то время как большинство трейдеров полагаются на запаздывающие индикаторы или догадки, советник Sentiment Tilt Meter (STM) преобразует рыночные данные в наглядный визуальный ориентир и в реальном времени показывает, склоняется ли рынок к бычьему или медвежьему сценарию либо остается нейтральным. Это упрощает подтверждение сделок, помогает избегать ложных входов и эффективнее выбирать момент входа в рынок.
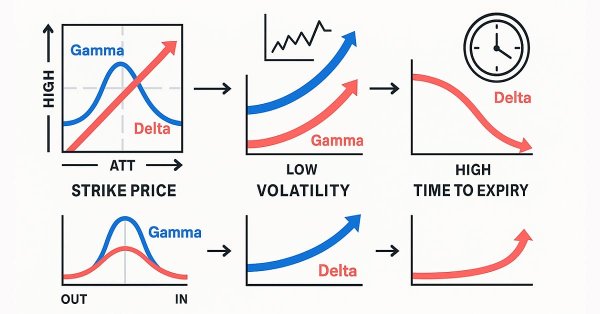
Гамма и Дельта изначально разрабатывались как инструменты управления рисками для хеджирования опционной экспозиции, но со временем они превратились в мощные инструменты для продвинутого скальпинга, моделирования потока ордеров и торговли на основе рыночной микроструктуры. Сегодня они служат индикаторами ценовой чувствительности и поведения ликвидности в режиме реального времени, позволяя трейдерам с удивительной точностью прогнозировать краткосрочную волатильность.
Синхронизация графиков для упрощения технического анализа обеспечивает единообразное отображение графических объектов, таких как линии тренда, прямоугольники или индикаторы, на всех временных интервалах для одного и того же символа. Такие действия, как прокрутка, масштабирование или смена инструмента, отражаются на всех синхронизированных графиках, что позволяет легко просматривать и сравнивать один и тот же контекст ценового движения на разных временных интервалах.
Классический Market Profile сорокалетней давности до сих пор тиражируется в десятках индикаторов, которые отличаются только цветом баров. В статье я разбираю три концептуальные слепые зоны оригинальной теории — монолитную Value Area при бимодальных распределениях, слепоту TPO к агрессору и отсутствие памяти между сессиями — и строю индикатор, который закрывает каждую из них: детекция бимодальности с dead zone, ордер-флоу через CopyTicksRange с absorption detection, композитная память рынка с Naked POC и HVN/LVN. Полный исходный код прилагается.
Гамма и Дельта измеряют, как стоимость опциона реагирует на изменения цены базового актива. Дельта отражает скорость изменения цены опциона относительно базового актива, а Гамма измеряет, как сама Дельта изменяется по мере движения цены. Совместно они описывают направленную чувствительность и выпуклость опциона — критически важные параметры для динамического хеджирования и торговых стратегий, основанных на волатильности.
В статье системно изложен подход к новостной торговле в MetaTrader 5 на базе встроенного экономического календаря: структура данных, функции API, правила синхронизации времени и фильтрация событий. Описаны методы кэширования и инкрементального обновления без перегрузки сервера. Приведён рабочий механизм экспорта истории в ресурс .EX5 для детерминированного тестирования тем же алгоритмом.
В этой части основное внимание уделяется созданию гибкой, адаптивной торговой модели, обученной на исторических данных XAUUSD. Мы подготовим ее к экспорту в ONNX и потенциальной интеграции в системы реальной торговли.
В этой статье представлена полностью автоматизированная система на MQL5, предназначенная для точного определения свингов рынка и торговли ими. В отличие от традиционных индикаторов колебаний с фиксированным баром, эта система динамично адаптируется к меняющейся структуре цен, обнаруживая серию свинг-хай и свинг-лоу в режиме реального времени, чтобы улавливать возможности направления по мере их формирования.
Все стратегии алгоритмической торговли сложны в настройке и обслуживании, независимо от их сложности — эта проблема актуальна как для новичков, так и для экспертов. В данной статье представлен коллективный интеллект, в которой модели с учителем и человеческая интуиция взаимодействуют друг с другом, чтобы преодолеть свои общие ограничения. Совместив стратегию на основе канала скользящих средних с моделью регрессии Риджа на тех же индикаторах, мы добиваемся централизованного управления, более быстрой самокорректировки и прибыльности систем, которые в противном случае были бы убыточными.
В этой статье мы рассмотрим, как ранее ставшие недействительными ордер-блоки можно повторно использовать в качестве блоков смягчения последствий в рамках «Концепции умных денег» (Smart Money Concepts, SMC). Эти зоны показывают, где институциональные трейдеры повторно входят на рынок после неудачного ордер-блока, предоставляя зоны высокой вероятности продолжения торговли в рамках доминирующего тренда.
Случалось ли вам пропустить внезапный рыночный всплеск или оказаться застигнутым врасплох, когда такой всплеск происходил? Лучший способ заранее распознавать события в реальном времени – учиться на исторических паттернах. Если вы хотите обучить модель машинного обучения, в этой статье сначала показано, как создать скрипт для MetaTrader 5, который собирает исторические данные и отправляет их в Python для хранения, закладывая основу системы обнаружения всплесков. Читайте дальше, чтобы увидеть каждый шаг на практике.
Улучшите свое понимание рынка с помощью набора инструментов Candle-Range Theory для MetaTrader 5 – полностью нативного решения на MQL5 на основе теории свечного диапазона, которое превращает необработанные ценовые бары в информацию о волатильности в реальном времени. Легковесная библиотека CRangePattern сопоставляет истинный диапазон каждой свечи с адаптивным ATR и классифицирует ее в момент закрытия; затем CRT Indicator отображает эти классификации на графике в виде четких цветовых прямоугольников и стрелок, которые сразу показывают зоны сжатия, резкие пробои и полное поглощение диапазона.
Идентификация линейной системы может быть объединена с процессом обучения корректировке ошибки в алгоритме обучения с учителем. Это позволяет нам создавать приложения, основанные на методах статистического моделирования, не наследуя при этом уязвимость, связанную с ограничительными допущениями модели. Классические алгоритмы обучения с учителем имеют ряд ограничений, которые можно устранить, объединив эти модели с регулятором обратной связи, способным корректировать модель с учетом текущей рыночной конъюнктуры.
Мы изучили расширенное использование #define для метапрограммирования в MQL5, создания сущностей, представляющих таблицы и метаданные столбцов (тип, первичный ключ, автоинкремент, возможность обнуления и т.д.). Мы централизовали эти определения в TickORM.mqh, автоматизировав генерацию классов метаданных и проложив путь для эффективной работы с данными в ORM без необходимости писать SQL вручную.
В статье представлен минимальный рабочий набор для ведения торгового журнала в MQL5 на SQLite: схема таблиц сделок, сигналов и событий, индексы, подготовленные запросы и транзакции, а также типовые аналитические SQL-запросы. Показана интеграция с панелью статистики в MetaTrader 5 и работа с базой через MetaEditor. Подход позволяет автоматизировать журнал, ускорить расчеты и проводить анализ без усложнения кода эксперта.
Мы рассмотрим, как работать с базами данных в MQL5, используя встроенные функции языка. Мы рассмотрим все аспекты, от создания, вставки, обновления и удаления таблиц до импорта и экспорта данных, и все это с примерами кода. Данный материал служит прочной основой для понимания внутренних механизмов доступа к данным, подготавливая почву для обсуждения ORM (Object-Relational Mapping, объектно-реляционное отображение), где мы создадим его на языке MQL5.
В статье рассматривается практическое применение L1-фильтрации тренда в MetaTrader 5, включая математические основы метода и его использование в языке MQL5. L1-фильтр позволяет выделять кусочно-линейные тренды, сохраняя ключевую структуру рынка и эффективно подавляя ценовой шум. Исследуются свойства масштабирования параметров, особенности оценки тренда и способы интеграции метода в алгоритмические торговые стратегии. Экспериментальные результаты показывают, как L1-фильтрация тренда улучшает стабильность сигналов, тайминг сделок и общую устойчивость торговых систем.