В настоящей статье мы сосредоточим внимание на интеграции логики исполнения ордеров, основанной на новостях, что позволит советнику действовать, а не просто информировать. Присоединяйтесь к нам, и мы рассмотрим, как реализовать автоматическое исполнение сделок на MQL5 и превратить советник «Заголовки новостей» в полностью адаптивную торговую систему. Советники предлагают значительные преимущества разработчикам алгоритмов благодаря широкому спектру поддерживаемых ими функций. До сих пор мы сосредоточились на создании инструмента для представления новостей и событий календаря, оснащенного встроенными полосами аналитики с использованием ИИ и техническими индикаторами.
Фреймворк Extralonger демонстрирует подход к интеграции пространственных и временных факторов в единую модель, что позволяет одновременно учитывать локальные закономерности и долгосрочные циклы. Такая архитектура делает прогнозирование временных рядов более устойчивым к рыночному шуму и открывает возможность анализа данных на разных горизонтах. В статье подробно рассматривается, как эти идеи воплощаются на практике средствами OpenCL и MQL5.
В статье мы завершаем работу по построению фреймворка SAGDFN средствами MQL5, подводя итоги разработки и демонстрируя результаты его практического тестирования. Объединим реализованные ранее модули в единую систему^ покажем сильные стороны подхода, отметим его уязвимости и обсудим возможные пути доработки.
Хотя некоторые концепции на первый взгляд кажутся простыми, воплотить их в жизнь на практике может быть довольно сложно. В статье ниже мы рассмотрим инновационный подход к автоматизации советника, который анализирует рынок, используя стратегию возврата к среднему значению.
Реализация архитектуры N-BEATS для форекс-трейдинга в MetaTrader 5 с квантильным прогнозированием и адаптивным риск-менеджментом. Архитектура адаптирована через билинейную нормализацию и специализированные функции потерь для финансовых данных. Тестирование на данных 2025 года показало неспособность генерировать прибыль, подтверждая разрыв между теоретическими достижениями и практической торговой эффективностью.
В этой статье мы подробно рассмотрим практическую реализацию ключевых компонентов фреймворка SAGDFN. Покажем, как организованы разреженное внимание и выбор значимых соседей для прогнозирования временных рядов. Представленные подходы демонстрируют баланс между точностью прогнозов и эффективностью вычислений.
Стратегия Darvas Box Breakout, созданная Николасом Дарвасом, представляет собой подход в технической торговле, который выявляет потенциальные сигналы на покупку, когда цена акций поднимается выше установленного диапазона «коридора», что указывает на сильный восходящий импульс. В этой статье мы применим эту стратегическую концепцию в качестве примера для изучения трех передовых методов машинного обучения. К ним относятся использование модели машинного обучения для генерации сигналов вместо фильтрации сделок, применение непрерывных сигналов вместо дискретных и использование для подтверждения сделок моделей, обученных на разных таймфреймах.
В статье мы раскрываем архитектуру SAGDFN — современного фреймворка, способного преобразовать подход к обработке пространственно-временных данных. Он сохраняет ключевую информацию даже в сложных графах и при этом снижает вычислительные издержки.
В этой статье описывается работа со встроенными индикаторами в MQL5, отдельное внимание уделяется созданию советника на основе индикатора RSI с использованием проектного подхода. Вы научитесь получать и использовать значения RSI, обрабатывать колебания ликвидности и улучшать визуализацию торговли с помощью графических объектов. Кроме того, в статье рассматривается еще один важный аспект. Сюда относится риск в процентах от депозита, соотношение риска и доходности, а также модификация риска на ходу для защиты прибыли.
В статье описана практическая реализация фреймворка HimNet на базе MQL5, который готов к интеграции в автоматическую торговлю. Мы показываем, как метапараметры, адаптированные под гетерогенность, превращают модель в универсальный инструмент, способный справляться с изменчивой волатильностью.
В этой статье мы подробно рассматриваем алгоритмы реализации ключевых компонентов фреймворка HimNet. Демонстрируем, как при минимальном числе обучаемых компонентов достигается высокая согласованность и управляемость всей системы. Представленная реализация отличается компактностью и прозрачностью, что облегчает её адаптацию к реальным рыночным задачам.
Статья представляет инновационную гибридную систему для прогнозирования валютных курсов, которая сочетает линейную авторегрессионную модель с архитектурой U-Transformer для анализа остатков. Система автоматически переключается между источниками сигналов в зависимости от их качества и включает полноценную торговую логику с averaging/pyramiding стратегиями. Ключевое преимущество подхода заключается в том, что нейросеть обучается на остатках линейной модели, что упрощает задачу и снижает риск переобучения. Реализация выполнена полностью на MQL5 и готова к использованию в реальной торговле с автоматической адаптацией к изменяющимся рыночным условиям.
Предлагаем познакомиться с фреймворком HimNet, который сочетает гибкость пространственно-временной адаптации с высокой вычислительной эффективностью, позволяя получать точные и стабильные прогнозы на финансовых временных рядах. В статье подробно показано, как его ключевые компоненты взаимодействуют между собой, превращая сложные алгоритмы в управляемую архитектуру.
В этой статье мы рассмотрим, как улучшить и более эффективно применять концепции, изложенные в предыдущей статье, используя мощные библиотеки графических элементов управления MQL5. Я шаг за шагом проведу вас через процесс создания полностью функционального графического интерфейса, объясняя стоящий за ним план проектирования, а также назначение и принцип работы каждого используемого метода. Кроме того, в конце статьи мы протестируем созданную нами панель, чтобы убедиться в ее корректной работе и соответствии заявленным целям.
Представляем вашему вниманию завершающий этап реализации и тестирования фреймворка TQNet, в котором теория встречается с реальной торговой практикой. Мы пройдём путь от исторического обучения до стресс-теста на свежих рыночных данных, оценивая устойчивость и точность модели. Итоговые результаты — это не только сухие цифры, но и наглядная демонстрация прикладной ценности предложенного подхода.
Фреймворк TQNet открывает новые возможности в моделировании и прогнозировании финансовых временных рядов, сочетая модульность, гибкость и высокую производительность. В статье раскрывается возможность реализации сложных механизмом работы с глобальными корреляциями, включая продвинутые методы инициализации параметров.
Предлагаем познакомиться с алгоритмом разложения временного ряда на смысловые слои и построения из них экономной модели. Мы последовательно показываем архитектуру, практическую реализацию на MQL5/OpenCL и реальные тесты на исторических рыночных данных.
Языковые модели (LLM) являются важной частью быстро развивающегося искусственного интеллекта, поэтому нам следует подумать о том, как интегрировать мощные LLM в нашу алгоритмическую торговлю. Большинству людей сложно настроить эти модели в соответствии со своими потребностями, развернуть их локально, а затем применить к алгоритмической торговле. В этой серии статей будет рассмотрен пошаговый подход к достижению этой цели.
В этой статье продолжаем практическое знакомство с SSCNN — архитектурным решением нового поколения, способным работать с фрагментированными временными рядами. Вместо слепого масштабирования — разумная модульность, внимание к деталям и точечная нормализация. Мы шаг за шагом создаём вычислительные блоки в среде MQL5 и закладываем основу для надёжного прогнозного анализа.
В статье рассматриваются основные методы обработки файлов MQL5, ведение журналов торговли, обработка CSV-файлов и интеграция внешних данных. Статья содержит как теорию, так и практическое руководство по реализации. Читатели научатся шаг за шагом создавать собственный класс импортера CSV, получив практические навыки для реальных приложений.
В этой статье мы создаем советник, который автоматизирует стратегию прорыв Кумо (Kumo Breakout) с использованием индикатора Ichimoku Kinko Hyo и Awesome Oscillator. Мы рассмотрим инициализацию хэндлов индикаторов, обнаружение условий прорыва и автоматизацию входов и выходов из сделок. Кроме того, мы внедрим трейлинг-стопы и логику управления позициями для повышения производительности советника и его адаптивности к рыночным условиям.
В данной статье мы начинаем знакомство с фреймворком SSCNN — современным архитектурным решением для анализа временных рядов, сочетающим в себе точность, структурированность и высокую вычислительную эффективность. Мы последовательно рассмотрим его теоретические аспекты, обратим внимание на ключевые отличия от предшественников и начнем практическую реализацию базовых компонентов в среде MQL5.
В этой статье мы рассмотрим основы управления рисками в трейдинге и узнаем, как создать свои первые функции для расчета подходящего лота для сделки, а также стоп-лосса. Кроме того, мы подробно рассмотрим, как работают эти функции, объясняя каждый шаг. Наша цель — дать четкое понимание того, как применять эти концепции в автоматической торговле. В конце мы применим все на практике, создав простой скрипт с разработанным нами включаемым файлом.
В статье подробно раскрывается SCNN-архитектура и один из вариантов её реализация средствами MQL5. Мы покажем, как декомпозиция временных рядов сочетается с нейросетевыми методами и вниманием.
Создаем торговую систему с настоящим квантовым симулятором вместо математических аналогий. Система использует 3 виртуальных кубита, квантовые гейты и принципы суперпозиции для анализа рынков. Реализована как торговый советник для MetaTrader 5 на MQL5. Главное достижение — переход от имитации к реальным квантовым принципам обработки финансовой информации.
Подобно Telegram, Discord способен получать информацию и сообщения в формате JSON, используя свои коммуникационные API. В настоящей статье мы рассмотрим, как можно использовать API Discord для отправки торговых сигналов и обновлений из MetaTrader 5 в ваше торговое сообщество Discord.
Предлагаем познакомиться с продолжением реализации фреймворка SCNN, который сочетает в себе гибкость и интерпретируемость, позволяя точно выделять структурные компоненты временного ряда. В статье подробно раскрываются механизмы адаптивной нормализации и внимания, что обеспечивает устойчивость модели к изменяющимся рыночным условиям.
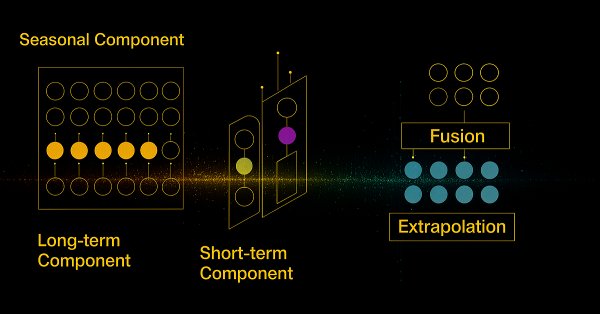
Предлагаем познакомиться с инновационным фреймворком SCNN, который выводит анализ временных рядов на новый уровень за счёт чёткого разделения данных на долгосрочные, сезонные, краткосрочные и остаточные компоненты. Такой подход значительно повышает точность прогнозирования, позволяя модели адаптироваться к сложной и меняющейся рыночной динамике.
В настоящей статье показано, что часть проблем, с которыми мы сталкиваемся, коренится в слепом следовании «лучшим практикам». Предоставляя читателю простые, основанные на реальном рынке доказательства, мы объясним ему, почему мы должны воздержаться от такого поведения и вместо этого принять передовой опыт, основанный на конкретных областях, если наше сообщество хочет получить хоть какой-то шанс на восстановление скрытого потенциала ИИ.
В этой статье мы создадим кнопки для фильтров валютных пар, уровней важности, временных фильтров и функцию отмены для улучшения управления панелью. Кнопки будут запрограммированы на динамическую реакцию на действия пользователя, обеспечивая бесперебойное взаимодействие. Мы также автоматизируем их поведение, чтобы отражать изменения в реальном времени на панели. Это повысит общую функциональность, мобильность и оперативность панели.
В настоящей статье мы исследуем динамические графические интерфейсы MQL5, использующие бикубическую интерполяцию для высококачественного масштабирования изображений на торговых графиках. Мы подробно описываем гибкие варианты позиционирования, позволяющие выполнять динамическое центрирование или угловую привязку с настраиваемыми смещениями.
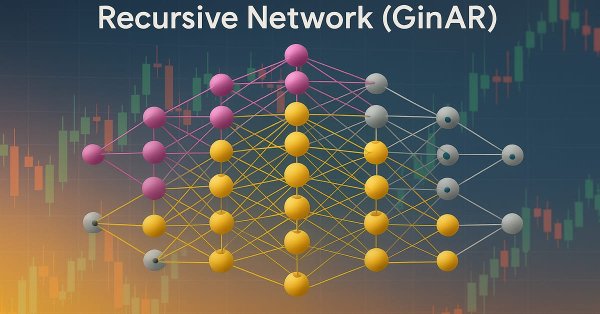
Представляем вашему вниманию заключительную часть цикла, посвящённого GinAR — нейросетевому фреймворку для прогнозирования временных рядов. В этой статье мы анализируем результаты тестирования модели на новых данных и оцениваем её устойчивость в условиях реального рынка.
Мы выходим за рамки простого просмотра проанализированных показателей на графиках и переходим к более широкой перспективе, которая включает интеграцию с Telegram. Это позволит отправлять важные результаты непосредственно на мобильное устройство через Telegram.
В этой статье мы расширим возможности нашей панели экономического календаря, внедрив обновления новостей в реальном времени для поддержания актуальности рыночной информации. Мы интегрируем методы извлечения данных в реальном времени в MQL5 для непрерывного обновления событий на панели управления и повышения отзывчивости интерфейса. Это обновление обеспечивает нам доступ к последним экономическим новостям непосредственно с панели управления, оптимизируя торговые решения на основе самых свежих данных.
Предлагаем познакомиться с новой реализацией ключевых компонентов Фреймворка GinAR — адаптивного алгоритма для работы с графовыми временными рядами. В статье шаг за шагом разобраны архитектура, алгоритмы прямого прохода и обратного распространения ошибки.
Осциллятор Awesome — еще один индикатор Билла Вильямса, используемый для измерения импульса. Он может генерировать несколько сигналов. Как и в предыдущих статьях, мы рассмотрим его на основе паттернов, используя классы и сборку Мастера MQL5.
В этой статье мы реализуем фильтры на панели инструментов экономического календаря MQL5 для лучшего отображения новостей по валюте, важности и времени. Сначала мы установим критерии сортировки для каждой категории, а затем интегрируем их в панель управления, чтобы отображать только релевантные события. Наконец, мы обеспечим динамическое обновление каждого фильтра, чтобы предоставлять трейдерам необходимую экономическую информацию в реальном времени.
В данной статье представлено детальное руководство по созданию инновационного индикатора 3DBarCustomSymbol.mq5, который генерирует пользовательские символы в MetaTrader 5, объединяющие цену, время, объем и волатильность в единое трехмерное представление. Рассматриваются математические основы, архитектура системы, практические аспекты реализации и применения в торговых стратегиях.
В настоящей статье мы автоматизируем обнаружение ордер-блоков на MQL5, используя чистый анализ движения цены. Мы определяем ордер-блоки , реализуем их обнаружение и интегрируем автоматическое исполнение сделок. Наконец, для оценки эффективности стратегии, мы проведём её бэк-тестирование.