交易中的神经网络:异质性感知元参数学习(关键组件)

交易中的神经网络:异质性感知元参数学习(关键组件)
在本文中,我们将详细探讨用于实现HimNet框架关键组件的算法。 我们展示了如何仅通过极少数量的可训练组件,就能够在整个系统中实现高度的一致性和可控性。 所呈现的实现方案结构紧凑、清晰易懂,因此更容易适配实际市场任务。
交易中的神经网络:异质性感知元参数学习(HimNet)

交易中的神经网络:异质性感知元参数学习(HimNet)

我们诚邀您探索HimNet框架,该框架将时空自适应的灵活性与高计算效率相结合,能够对金融时间序列进行准确且稳定的预测。 本文详细阐述了其关键组件之间如何相互作用,从而将复杂的算法转化为易于管理的架构。
基于N-BEATS网络的外汇EA

基于N-BEATS网络的外汇EA

在MetaTrader 5中实现面向外汇交易的N-BEATS架构,支持分位数预测与自适应风险管理。本架构通过双线性归一化、适配金融数据的专用损失函数完成改造。基于2025年数据的回测结果显示模型无法产生盈利,印证了理论成果与实际交易表现之间存在差距。
交易中的神经网络:时间序列查询模型(结论)

交易中的神经网络:时间序列查询模型(结论)

我们很高兴为大家带来TQNet框架开发与测试的最终阶段,将理论落实到真实交易场景中。我们将从历史样本训练转入基于近期市场数据的压力测试,以此评估模型的稳健性与预测精度。最终结果不只是枯燥的统计指标,更是对这套方案实际价值的直观证明。
交易中的神经网络:以分解替代规模化 —— 模块构建

交易中的神经网络:以分解替代规模化 —— 模块构建

本文我们继续实操讲解SSCNN —— 一款能够处理碎片化时间序列的新一代架构方案。SSCNN不再盲目扩大模型规模,而是依靠精巧的模块化设计、精细化处理和针对性归一化。我们将在MQL5环境中逐步搭建计算单元,为可靠的预测分析打下基础。
交易中的神经网络:以分解替代模型规模扩张(SSCNN)

交易中的神经网络:以分解替代模型规模扩张(SSCNN)

在本文中,我们将开始探究 SSCNN 框架 —— 一套面向时间序列分析的现代架构方案,兼具精度、结构化设计与高计算效率。我们会系统剖析它的理论基础,重点对比它与前代模型的核心差异,并着手在 MQL5 环境中落地其基础组件。
交易中的神经网络:解耦结构化分量——编码器实现

交易中的神经网络:解耦结构化分量——编码器实现

本文将继续探索 SCNN 框架实现的下一阶段。该框架兼具灵活性与可解释性,能够精准识别时间序列中的各类结构化分量。本文将详细讲解自适应归一化与注意力机制的原理,这两项机制保障模型在市场环境发生变化时依然具备稳健性。
交易中的神经网络:结构化分量解耦(SCNN)

交易中的神经网络:结构化分量解耦(SCNN)

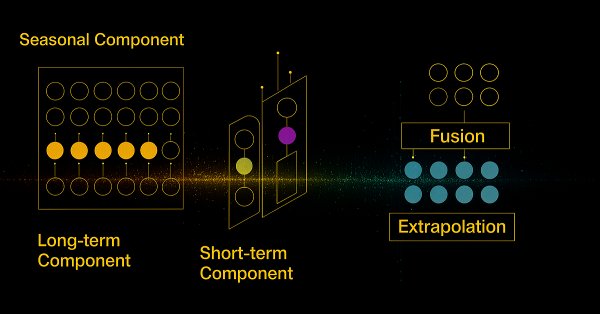
我们诚邀您探索创新的SCNN框架。该框架可将数据清晰拆分为长期分量、季节分量、短期分量与残差分量,把时间序列分析提升至全新层次。该方法使模型能够适配复杂且不断变化的市场动态,从而显著提升预测精度。
从新手到专家:使用 Reporting EA 打造详尽的交易报告

从新手到专家:使用 Reporting EA 打造详尽的交易报告

本文深入探讨如何丰富交易报告的细节,并以 PDF 格式通过电子邮件发送最终报告。本文是前序文章内容的延伸,我们将继续探索如何利用 MQL5 与 Python,生成并定时输出格式专业、使用便捷的交易报告。跟随本文,你将了解如何在 MQL5 生态中优化交易报告的生成流程。
神经网络在交易中的应用:概率时间序列预测(K²VAE)

神经网络在交易中的应用:概率时间序列预测(K²VAE)

我们诚邀您探索 K²VAE 框架的原始实现 — 这是一个灵活的模型,能够线性近似潜在空间中的复杂动态。本文将演示如何在 MQL5 中实现关键组件,包括参数化矩阵,以及如何在标准神经网络层之外对这些矩阵进行管理。对于任何寻求构建可解释时间序列模型实用方法的人来说,本文材料都将大有裨益。
交易中的神经网络:自适应周期分段(结论)

交易中的神经网络:自适应周期分段(结论)

我们诚邀您一同探索LightGTS的精彩世界 —— 这是一款轻量但性能强大的时间序列预测框架,融合了自适应卷积、旋转位置编码(RoPE)与创新注意力机制。本文将详细阐述框架内全部组件:从分块(patch)构建,一直到解码器内复杂的混合专家模块,这些实现思路已具备集成到MQL5项目中的条件。您将了解LightGTS如何令自动化交易提升至全新高度!
交易中的神经网络:自适应周期分块(Token生成)

交易中的神经网络:自适应周期分块(Token生成)

诚邀您开启一段精彩旅程,一同探索金融时间序列自适应分析领域,了解如何将复杂谱分析与灵活卷积转化为可落地的交易信号。您将看到LightGTS如何捕捉市场节奏,借助可变窗口步长机制适配市场变化;同时了解OpenCL加速如何让高速计算成为获取盈利决策的快车道。
交易中的神经网络:自适应周期分块(LightGTS)

交易中的神经网络:自适应周期分块(LightGTS)

本文将为大家介绍创新的自适应分块技术,这是一种在考虑时序数据内在周期性的前提下,对时间序列做灵活分块的方法。我们还会讲解一种高效编码技术,该技术在处理不同尺度的数据时,可以保留重要语义特征。金融市场数据具备复杂、多尺度的典型特点,上述两类方法为此类数据的精准处理开辟了新路径,能够显著提升预测结果的稳定性与可靠性。
从新手到专家:报表 EA — 搭建工作流程

从新手到专家:报表 EA — 搭建工作流程

经纪商通常会根据预定的时间表定期提供交易账户报表。这些公司通过其 API 技术,可以访问您的账户活动和交易历史,从而为您生成业绩报表。同样,MetaTrader 5 终端会存储您交易活动的详细记录,这些记录可以使用 MQL5 来创建完全定制的报表,并定义个性化的交付方式。
交易中的神经网络:智能预测流程(Time-MoE)

交易中的神经网络:智能预测流程(Time-MoE)

诚邀大家一起来研究现代Time-MoE框架,该框架已针对时间序列预测任务完成适配。本文将分步实现该架构的核心组件,并同步提供原理讲解与实操示例。该方法使得您不仅能够理解模型的运行机制,还可以将相关原理应用于真实交易场景。
交易中的神经网络:智能预测流程(结论)

交易中的神经网络:智能预测流程(结论)

本文深入介绍 SwiGLU 嵌入层如何挖掘隐藏的市场规律,以及Decoder-Only Transformer 架构内的稀疏混合专家模型,如何在合理的计算开销下提升预测精度。本文详解将 Time‑MoE 框架集成至 MQL5 与 OpenCL 的实现方法,并提供模型配置与训练的分步教程。
您应该了解的MQL5向导技巧(第七十九部分):在监督学习中使用鳄鱼震荡指标和A/D震荡指标
您应该了解的MQL5向导技巧(第七十九部分):在监督学习中使用鳄鱼震荡指标和A/D震荡指标

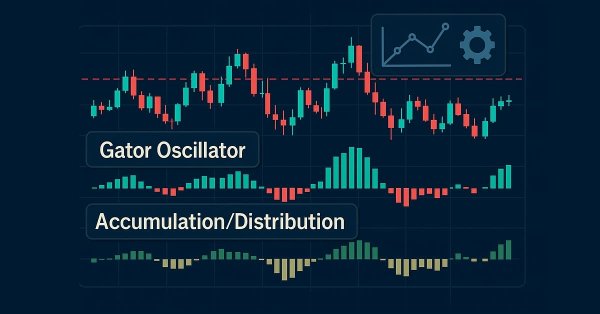
在前一篇文章中,我们完成了对鳄鱼震荡指标与集散量(A/D)震荡指标组合的研究,分析二者在原生信号模式下的应用效果。这两个指标互为补充:鳄鱼震荡指标属于趋势指标,A/D震荡指标属于量能指标。本文作为续篇,研究如何利用监督式学习,优化前文所探讨的各类特征形态。我们采用的监督学习模型为卷积神经网络(CNN),该模型结合核回归与点积相似度,对卷积核和通道进行尺度配置。一如既往,我们将逻辑写在自定义信号类文件中,该文件可配合MQL5向导来生成EA。
在线性自回归模型残差上训练非线性 U-Transformer

在线性自回归模型残差上训练非线性 U-Transformer

本文介绍一套用于汇率预测的创新混合系统,它将线性自回归模型与用于残差分析的 U-Transformer 架构相结合。系统会根据信号质量自动切换信号来源,并内置完整的交易逻辑,支持摊平加仓/金字塔加仓策略。该方法的核心优势在于:神经网络只在线性模型的残差上训练,从而简化了任务并降低过拟合风险。整套实现完全使用 MQL5 编写,可直接用于实盘交易,并具备随市场环境变化自动适应的能力。