Откройте для себя инновационный фреймворк Chimera — двухмерную модель пространства состояний, использующую нейросети для анализа многомерных временных рядов. Этот метод предлагает высокую точность с низкими вычислительными затратами, превосходя традиционные подходы и архитектуры Transformer.
Если мы взялись за автоматизацию проведения периодической оптимизации, то надо позаботиться и об автоматическом обновлении настроек советников, которые уже работают на торговом счёте. Также это должно позволять запускать советник в тестере стратегий и менять его настройки в рамках одного прохода.
Функция потерь (Loss Function) — это ключевая метрика алгоритмов машинного обучения, которая обеспечивает обратную связь для процесса обучения, количественно определяя, насколько хорошо данный набор параметров работает по сравнению с предполагаемым целевым значением. Мы рассмотрим различные форматы этой функции в пользовательском классе Мастера MQL5.
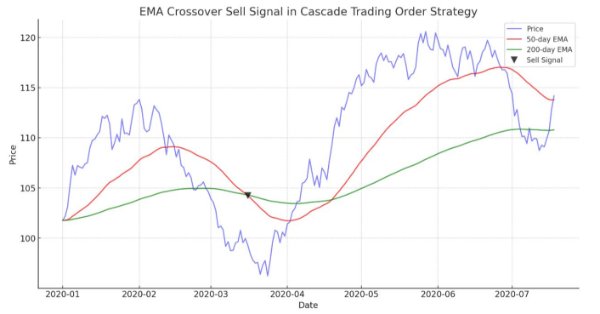
В статье представлен автоматизированный алгоритм на основе пересечений EMA для MetaTrader 5. Подробная информация обо всех аспектах демонстрации советника на языке MQL5 и его тестирования в MetaTrader 5, от анализа характеристик ценового диапазона до управления рисками.
В этой статье мы создадим MQL5-советник, интегрированный с Telegram, который отправляет в мессенджер сигналы пересечения скользящих средних. Мы подробно опишем процесс генерации торговых сигналов на основе пересечений скользящих средних, реализуем необходимый код на языке MQL5 и обеспечим бесперебойную работу интеграции. В результате мы получим систему, которая отправляет торговые оповещения в реальном времени непосредственно в групповой чат Telegram.
Продолжаем изучение фреймворка мультизадачного обучения на основе ResNeXt, который отличается модульностью, высокой вычислительной эффективностью и способностью выявлять устойчивые паттерны в данных. Использование единого энкодера и специализированных "голов" снижает риск переобучения модели и повышает качество прогнозов.
В этой статье мы создадим советник на языке MQL5, отправляющий сообщения в Telegram с помощью бота. Мы настроим необходимые параметры, включая API-токен бота и идентификатор чата, а затем выполним HTTP-запрос POST для доставки сообщений. Затем мы обработаем ответ, чтобы обеспечить успешную доставку, и устраним возможные ошибки.
Расширение панели графического интерфейса на MQL5 с помощью динамических функций может существенно улучшить торговый опыт пользователей. Благодаря включению интерактивных элементов, эффектов наведения и обновлению данных в реальном времени эта панель становится мощным инструментом современного трейдера.
Фреймворк многозадачного обучения на основе ResNeXt оптимизирует анализ финансовых данных, учитывая их высокую размерность, нелинейность и временные зависимости. Использование групповой свертки и специализированных голов позволяет модели эффективно извлекать ключевые признаки исходных данных.
Пакетная нормализация — это предварительная обработка данных перед их передачей в алгоритм машинного обучения, например, в нейронную сеть. При этом всегда следует учитывать тип активации, который будет использоваться алгоритмом. Мы рассмотрим различные подходы, которые можно использовать для извлечения выгоды с помощью советника, собранного в Мастере.
Мы продолжаем построение модели иерархического двухбашенного трансформера Hidformer, который предназначен для анализа и прогнозирования сложных многомерных временных рядов. В данной статье мы доведем начатую ранее работу до логического завершения с тестированием модели на реальных исторических данных.
Языковые модели (LLM) являются важной частью быстро развивающегося искусственного интеллекта, поэтому нам следует подумать о том, как интегрировать мощные LLM в нашу алгоритмическую торговлю. Большинству людей сложно настроить эти модели в соответствии со своими потребностями, развернуть их локально, а затем применить к алгоритмической торговле. В этой серии статей будет рассмотрен пошаговый подход к достижению этой цели.
Предлагаем познакомиться с фреймворком иерархического двухбашенного трансформера (Hidformer), который был разработан для прогнозирования временных рядов и анализа данных. Авторы фреймворка предложили несколько улучшений к архитектуре Transformer, что позволило повысить точность прогнозов и снизить потребление вычислительных ресурсов.
Концепция Smart Money (Break of Structure) в сочетании с индикатором RSI для принятия обоснованных решений в автоматической торговле на основе структуры рынка.
В статье рассмотрена разработка динамической мультисимвольной мультипериодной панели индикатора RSI в MQL5. Панель призвана предоставлять трейдерам значения RSI в реальном времени по различным символам и таймфреймам. Панель будет оснащена интерактивными кнопками, обновлениями в реальном времени и цветовыми индикаторами, помогающими трейдерам принимать обоснованные решения.
Мы завершаем рассмотрение чувствительности темпа обучения к производительности советников изучением адаптируемых темпов обучения. Темпы должны быть настроены для каждого параметра в слое в процессе обучения, поэтому нам необходимо оценить потенциальные преимущества по сравнению с ожидаемыми потерями производительности.
Сверточные нейронные сети (CNN) используются для обнаружения закономерностей в изображениях и видео. При этом их применение намного шире. В этой статье мы рассмотрим применимость сверточных нейросетей для выявления ценных закономерностей на финансовых рынках и генерации торговых сигналов для торговых роботов в MetaTrader 5. Поговорим о том, как можно использовать этот метод глубокого машинного обучения для принятия обоснованных торговых решений.
В предыдущей статье мы рассмотрели простую рекуррентную нейронную сеть, которая, несмотря на свою неспособность понимать долгосрочные зависимости в данных, смогла разработать прибыльную стратегию. В этой статье мы поговорим о долгой кратковременной памяти (Long-Short Term Memoryю LSTM) и об управляемом рекуррентном блоке (Gated Recurrent Unit, GRU). Эти два подхода были разработаны для преодоления недостатков простой рекуррентной нейронной сети.
Мы завершаем реализацию фреймворка MacroHFT для высокочастотной торговли криптовалютами, который использует контекстно-зависимое обучение с подкреплением и памятью для адаптации к динамичным рыночным условиям. И в завершении данной статьи будет проведено тестирование реализованных подходов, на реальных исторических данных, для оценки их эффективности.
Предлагаю познакомиться с фреймворком MacroHFT, который применяет контекстно зависимое обучение с подкреплением и память, для улучшения решений в высокочастотной торговле криптовалютами, используя макроэкономические данные и адаптивные агенты.
В этой статье рассматриваются частые вопросы, которые начинающие программисты задают на форуме MQL5. Также демонстрируются практические решения. Мы научимся совершать основные действия: покупку и продажу, получение цен свечей, а также управление торговыми аспектами, включая торговые лимиты, периоды и пороговые значения прибыли/убытка. В статье представлены пошаговые инструкции, которые помогут вам лучше понять и реализовать обсуждаемые концепции на MQL5.
В статье подробно рассматриваются возможности реализации советника на основе торгового алгоритма. Это поможет автоматизировать систему на MQL5 и взять под контроль дневную просадку.
Узнайте, как импортировать и использовать EX5-библиотеки в вашем коде или проектах MQL5. В этой статье мы расширим ранее созданную EX5-библиотеку, добавив больше функций управления позициями и создав два советника. В первом примере будет использоваться технический индикатор Variable Index Dynamic Average для разработки советника по стратегии трейлинг-стопа, а во втором - торговая панель для мониторинга, открытия, закрытия и изменения позиций. Эти два примера продемонстрируют, как использовать обновленную EX5-библиотеку для управления позициями.
Продолжаем реализацию подходов, предложенных авторами фреймворка FinCon. FinCon является многоагентной системой, основанной на больших языковых моделях (LLM). Сегодня мы реализуем необходимые модули и проведем комплексное тестирование модели на реальных исторических данных.
Представьте, что вы можете использовать данные, которых нет в MetaTrader. Обычно вы получаете информацию только от индикаторов, основанных на анализе цен и техническом анализе. Теперь представьте, что у вас есть доступ к данным, которые выведут ваши торговые возможности на новый уровень. Вы можете значительно увеличить мощность платформы MetaTrader, если объедините её возможности с результатами работы других программ, методов макроанализа и ультрасовременных инструментов через API. В этой статье мы расскажем, как использовать API, и представим полезные и ценные API-сервисы.
Предлагаем познакомиться с фреймворком FinCon, который представляет собой многоагентную систему на основе больших языковых моделей (LLM). Фреймворк использует концептуальное вербальное подкрепление для улучшения принятия решений и управления рисками, что позволяет эффективно выполнять разнообразные финансовые задачи.
Темп обучения — это размер шага к цели обучения во многих алгоритмах машинного обучения. В статье мы изучим, какое влияние многочисленные форматы могут оказать на производительность генеративно-состязательной сети (Generative Adversarial Network, GAN) — разновидности нейронной сети, которую мы рассмотрели в одной из предыдущих статей.
Для дальнейшего продвижения хорошо было бы посмотреть, можем ли мы улучшить результаты, периодически выполняя повторную автоматическую оптимизацию и генерирование нового советника. Камнем преткновения во многих спорах об использовании оптимизации параметров является вопрос о том, насколько долго можно использовать полученные параметры для торговли в будущем периоде с сохранением основных показателей прибыльности и просадки на заданных уровнях. И можно ли вообще это делать?
В статье описываются шаги по созданию торгового советника, который извлекает выгоду из ценовых прорывов после периодов консолидации. Определяя диапазоны консолидации и устанавливая уровни прорыва, трейдеры могут автоматизировать свои торговые решения на основе этой стратегии. Советник призван обеспечить четкие точки входа и выхода, избегая ложных пробоев.
Продолжаем работу по реализации алгоритмов мультимодального агента для финансовой торговли FinAgent, предназначенного для анализа мультимодальных данных рыночной динамики и исторических торговых паттернов.
Рекуррентные нейронные сети (RNN) ценятся за способность использовать прошлую информацию для прогнозирования будущих событий. Такие прогностические возможности с успехом применяются в различных областях. В этой статье мы применим модели RNN для прогнозирования трендов на рынке Форекс. Посмотрим, смогут ли они повысить точность прогнозирования в трейдинге.
Предлагаем познакомиться с фреймворком мультимодального агента для финансовой торговли FinAgent, который предназначен для анализа данных разных типов, отражающих рыночную динамику и исторические торговые паттерны.
Угол атаки (Angle of Attack) — популярный показатель, значение крутизны (steepness) которого, как считается, тесно связано с силой преобладающего тренда. Мы рассмотрим, как он обычно трактуется и применяется, и выясним, есть ли изменения, которые можно было бы внести в способ его измерения для улучшения торговой системы.
Продолжаем начатую работу по созданию фреймворка FinMem, который использует подходы многоуровневой памяти, имитирующие когнитивные процессы человека. Это позволяет модели не только эффективно обрабатывать сложные финансовые данные, но и адаптироваться к новым сигналам, значительно повышая точность и результативность инвестиционных решений в условиях динамично изменяющихся рынков.
Подходы многоуровневой памяти, имитирующие когнитивные процессы человека, позволяют обрабатывать сложные финансовые данные и адаптироваться к новым сигналам, что способствует повышению эффективности инвестиционных решений в условиях динамичных рынков.
В предыдущей статье мы рассмотрели теоретические основы и приступили к реализации подходов фреймворка Multitask-Stockformer, объединяющего вейвлет-преобразование и многозадачную модель Self-Attention. Продолжаем реализацию алгоритмов указанного фреймворка и оценим их эффективность на реальных исторических данных.
Предлагаем познакомиться с фреймворком объединяющим вейвлет-преобразование и многозадачную модель Self-Attention, направленную на повышение отзывчивости и точности прогнозирования в условиях нестабильности рынка. Вейвлет-преобразование позволяет разложить доходность активов на высокие и низкие частоты, тщательно фиксируя долгосрочные рыночные тенденции и краткосрочные колебания.
Показатель Херста — это мера того, насколько сильно временной ряд автокоррелирует в долгосрочной перспективе. Предполагается, что он отражает долгосрочные свойства временного ряда и поэтому имеет определенный вес в анализе временных рядов даже за пределами экономических/финансовых временных рядов. Однако мы сосредоточимся на его потенциальной пользе для трейдеров, изучив, как этот показатель можно объединить со скользящими средними для формирования потенциально надежного сигнала.
Продолжаем рассмотрение гибридной торговой системы StockFormer, которая объединяет предиктивное кодирование и алгоритмы обучения с подкреплением для анализа финансовых временных рядов. Основой системы служат три ветви Transformer с механизмом Diversified Multi-Head Attention (DMH-Attn), позволяющим выявлять сложные паттерны и взаимосвязи между активами. Ранее мы познакомились с теоретическими аспектами фреймворка и реализовали механизмы DMH-Attn, а сегодня поговорим об архитектуре моделей и их обучении.