Данная статья посвящена интеграции обученной модели искусственного интеллекта (например, модели обучения с подкреплением LSTM или прогностической модели на основе машинного обучения) в существующую торговую стратегию на MQL5.
В этой статье мы рассмотрим, как получать рыночные данные в реальном времени и информацию о торговом счете, выполнять различные вычисления и отображать результаты на настраиваемой панели. Для достижения этой цели мы углубимся в разработку класса AnalyticsPanel, который будет включать в себя все эти функции, в том числе создание панелей. Эта работа является частью нашего продолжающегося расширения советника новой панели администратора (New Admin Panel EA), внедряющей расширенные функции с использованием принципов модульного проектирования и лучших практик организации кода.
В статье рассматривается алгоритм Colliding Bodies Optimization (CBO), основанный на физике одномерных столкновений тел. Базовая версия алгоритма не содержит настраиваемых параметров, что делает её простой. Поэтому за основу реализации была взята расширенная версия ECBO, дополненная памятью столкновений и механизмом кроссовера, что позволило алгоритму показать достойные результаты и занять место в рейтинговой таблице.
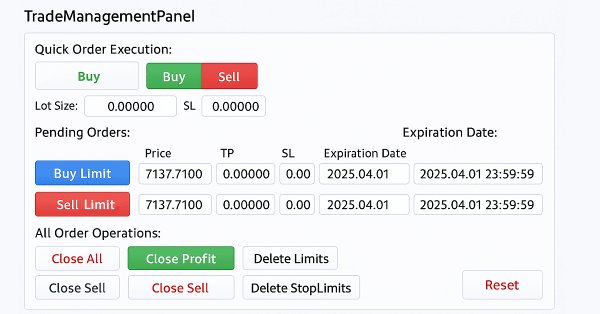
Обновляем панель управления торговлей (TradeManagementPanel), используемую в нашем советнике New_Admin_Panel. В новой версии будем использовать встроенные классы и получим более удобный интерфейс управления сделками. В частности, добавим кнопки для открытия позиций, а также элементы для управления открытыми сделками и отложенными ордерами. Кроме того, в панели будет встроенная система управления рисками, чтобы устанавливать значения стоп-лосса и тейк-профита непосредственно через ее интерфейс. В целом обновление улучшает организацию самого кода, что важно для таких больших программ, а также упрощает доступ к инструментам управления ордерами — в определенных моментах это будет сделать проще, чем через интерфейс терминала.
В продолжение нашей предыдущей статьи о DDPG с использованием скользящей средней и стохастических индикаторов мы рассматриваем другие ключевые классы обучения с подкреплением, имеющие решающее значение для реализации DDPG. Хотя мы в основном пишем код на Python, конечный продукт — обученная нейронная сеть — будет экспортирован в формате ONNX в MQL5, где мы интегрируем его в качестве ресурса в советник, созданный в Мастере.
В статье рассматривается алгоритм сверчков (Cricket Algorithm) - метаэвристический метод оптимизации, объединяющий элементы алгоритмов летучих мышей и светлячков с физическими законами распространения звука в атмосфере. Алгоритм моделирует поведение сверчков, ориентирующихся на стрекотание сородичей, используя закон Долбира и формулы акустики для управления поиском оптимальных решений.
В статье рассматривается алгоритм оптимизации ECO, основанный на экологических концепциях: популяции объединяются в хабитаты по принципу территориальной близости, обмениваются генетическим материалом внутри хабитатов и мигрируют между ними. Несмотря на богатый набор операторов и красивую биологическую метафору, алгоритм показал результат, какой, подробности ниже.
Скользящая средняя и стохастический осциллятор — очень распространенные индикаторы, совместные паттерны которых мы исследовали в предыдущей статье с помощью сети обучения с учителем, чтобы понять, какие из них работают. В этой статье мы сделаем следующий шаг, рассмотрев влияние обучения с подкреплением, используемого с обученной нейронной сетью, на производительность. Наши испытания проводились в течение очень ограниченного промежутка времени. Тем не менее, мы продолжим использовать возможности, предоставляемые Мастером MQL5.
В данной статье завершается реализация механизмов безубыточности на основе ATR и RRR в MQL5, а также с нуля разрабатывается класс, позволяющий легко изменять режим безубытка без необходимости повторного ввода параметров. Для оценки эффективности каждого типа безубытка выполняется несколько бэктестов, в рамках которых анализируются их преимущества и недостатки в контексте алгоритмического трейдинга.
Статья представляет воспроизводимую реализацию гибридной квантово-нейросетевой модели для алгоритмической торговли на Forex без использования реального квантового оборудования. Фиксированная трёхкубитная схема в IBM Qiskit преобразует статистики скользящего окна (средняя доходность, волатильность, размах) в распределение вероятностей, из которого вычисляются 7 квантовых метрик. Эти признаки интегрируются в архитектуру двунаправленной LSTM с регуляризацией и механизмами борьбы с дисбалансом классов (в т.ч. focal loss и sampler).
Скользящая средняя и стохастический осциллятор — очень распространенные индикаторы, которые считаются запаздывающими. В минисерии из трех статей, посвященной трем основным формам машинного обучения, мы попытаемся выяснить, оправдана ли эта предвзятость по отношению к этим индикаторам, или же они могут иметь предсказательную силу. Мы проводим анализ с помощью советников, созданных в Мастере.
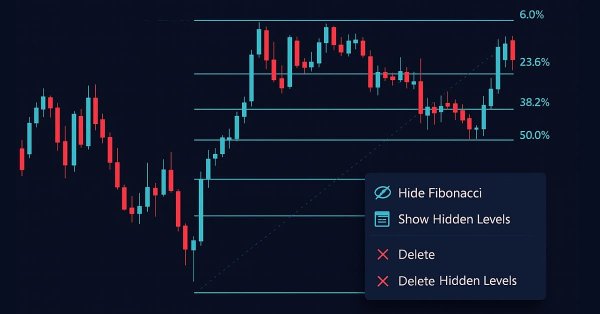
Уровни Фибоначчи обеспечивают практическую основу, которую часто соблюдают рынки, выделяя ценовые зоны, где реакция более вероятна. В настоящей статье мы создадим советник, применяющий логику коррекции Фибоначчи для прогнозирования вероятных будущих движений и коррекции сделок с отложенными ордерами. Изучим весь рабочий процесс — от определения колебаний до построения графика уровней, контроля рисков и выполнения.
Просто потому, что тики постоянно прибывают, это не значит, что каждый момент - это возможность торговать. Сегодня мы подробно изучаем искусство выбора времени, сосредоточившись на разработке алгоритма временной изоляции, который поможет трейдерам определять наиболее благоприятные рыночные периоды и торговать в них. Развитие этой дисциплины позволяет розничным трейдерам более точно ориентироваться в институциональных сроках, где точность и терпение часто определяют успех. Присоединяйтесь к этой дискуссии, поскольку мы исследуем науку тайминга и выборочного трейдинга с помощью аналитических возможностей MQL5.
Каждый рыночный период имеет начало и конец, при каждом закрытии цена определяет его настроение — так же, как и при любой свечной сессии. Понимание этих ориентиров позволяет нам оценить преобладающее настроение рынка, определяя, какие силы контролируют ситуацию - бычьи или медвежьи. В настоящем обсуждении мы делаем важный шаг вперед, разрабатывая новую функцию в Market Periods Synchronizer, которая визуализирует сессии рынка Форекс для помощи в принятии более обоснованных торговых решений. Этот инструмент может быть особенно эффективным для определения в режиме реального времени, какая сторона — быки или медведи — доминирует на сессии. Давайте исследуем эту концепцию и раскроем те идеи, которые она дает.
Представлена полная интеграция модуля 3D-баров в квантово-усиленную торговую систему для прогнозирования движения валютных пар. Система объединяет стационарные четырёхмерные признаки, квантовый энкодер на 8 кубитах и градиентный бустинг CatBoost с 52+ признаками. Система реализована на Python с использованием MetaTrader 5, Qiskit, CatBoost и опциональной интеграцией LLM Llama 3.2 для интерпретации прогнозов.
Алгоритм ECO (Ecological Cycle Optimizer) представляет собой интересную метафору переноса экологического круговорота в область метаэвристической оптимизации. Идея разделения популяции на трофические уровни — продуцентов, травоядных, плотоядных, всеядных и редуцентов — создаёт иерархическую структуру поиска, где каждая группа вносит свой вклад в общий процесс оптимизации.
В данной статье рассматривается применение механизма безубыточности (breakeven) в автоматизированных стратегиях на языке MQL5. Начнем с простого объяснения, что такое режим безубытка, как он реализуется и каковы его возможные вариации. Далее эта функциональность интегрируется в советника Order Blocks, созданного нами в последней статье об управлении рисками. Для оценки эффективности проведем два бэктеста при определенных условиях: один с применением механизма безубыточности и другой — без.
Алгоритм оптимизации одуванчика DO превращает простой полёт семени по ветру в стратегию математического поиска. Три фазы - вихревой подъём, дрейф к центру популяции и приземление по траектории Леви - формируют изящную метафору, которая на практике показывает интересные результаты.
Алгоритм дендритных клеток (DCA) — метаэвристика, вдохновлённая механизмами врождённого иммунитета. Дендритные клетки патрулируют пространство поиска, накапливают сигналы о качестве позиций и выносят коллективный вердикт: эксплуатировать найденное или продолжать исследование. Разберём, как биологическая модель обнаружения патогенов превращается в алгоритм оптимизации.
Представлена адаптация детерминированного алгоритма дендритных клеток (dDCA) для задач непрерывной оптимизации. Алгоритм, вдохновлённый Теорией Опасности иммунной системы, использует механизм накопления сигналов для автоматического баланса между исследованием и эксплуатацией пространства поиска.
Статья описывает практическую реализацию гибридной системы алгоритмического трейдинга, объединяющей квантовые вычисления (IBM Qiskit) и градиентный бустинг (CatBoost) для предсказания движения EUR/USD на часовом таймфрейме. Система извлекает четыре уникальных квантовых признака из вероятностного распределения по 256 состояниям через восемь кубитов, которые в комбинации с классическими индикаторами и дельта-кодированием временных категорий достигают точности 62% на 15,000 свечах.
Статья описывает процесс файнтьюна языковой модели для трейдинга на основе реальных исторических данных из MetaTrader 5. Базовая модель, знающая лишь теоретический технический анализ, обучается на тысяче примеров реального поведения валютных пар (EURUSD, GBPUSD, USDCHF, USDCAD) за 180 дней. После обучения через Ollama модель начинает понимать специфику каждого инструмента.
В статье рассматривается алгоритм дифференциального поиска DSA, имитирующий миграцию суперорганизма в поисках оптимальных условий обитания. Алгоритм использует гамма-распределение для генерации псевдо-стабильного блуждания и предлагает четыре стратегии выбора направления движения с тремя механизмами мутации координат. Какова будет производительность метода?
Мы близки к завершению данного испытания. Однако, прежде чем приступить, я хочу, чтобы вы попытались понять эти две статьи, данную и предыдущую. Так вы действительно поймете следующую статью, в которой я рассмотрю исключительно ту часть, которая касается программирования на MQL5. Но я также постараюсь сделать её понятной. Если вы не понимаете эти две последние статьи, то вам будет тяжело понять и следующую, потому что материалы накапливаются. Чем больше вещей нужно сделать, тем больше нужно создать и понять для достижения цели.
Статья описывает создание MVP-прототипа автономного торгового бота для MetaTrader 5, использующего большие языковые модели (LLM) через API OpenRouter для анализа рынка и принятия торговых решений. Скрипт на Python получает исторические данные OHLCV, отправляет их в LLM для технического анализа на основе уровней поддержки/сопротивления и паттернов Price Action, после чего автоматически размещает ордера с заданными стоп-лоссом и тейк-профитом.
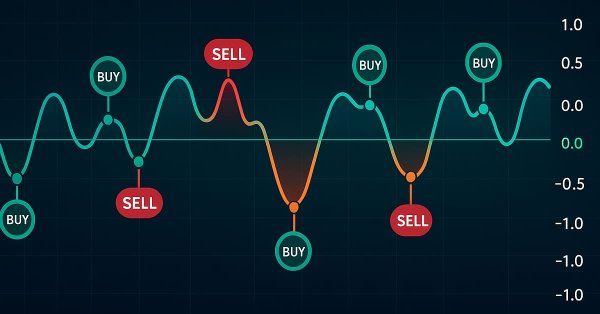
В статье описывается подход к разметке сделок с помощью осцилляторов для моделей машинного обучения. Это позволяет избавиться от look ahead bias. Показано, что такая разметка не приводит к переобучению моделей, а стратегии продолжают работать продолжительное время.
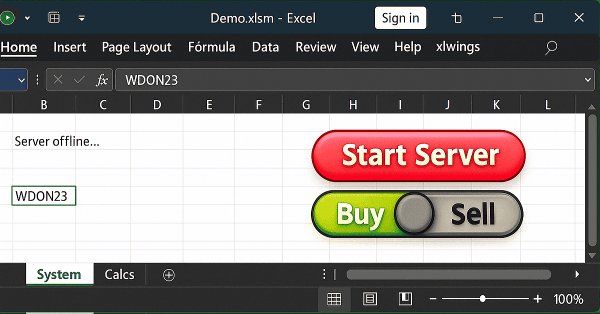
В этой статье мы расскажем об одном из возможных решений того, что мы пытались показать, то есть как позволить пользователю Excel выполнить действие в MetaTrader 5 без отправки ордеров, открытия или закрытия позиции. Идея заключается в том, что пользователь использует Excel для проведения фундаментального анализа какого-то символа. И что при использовании только Excel, можно указать советнику, работающему в MetaTrader 5, открыть или закрыть определенную позицию.
Добавляем в наше веб-приложение возможность получения и отображения информации о торговых счетах терминалов: о балансе, прибыли, статусе подключения и другой важной информации. Также реализуем гибкую систему конфигурации, позволяющую управлять параметрами приложения через внешний JSON-файл, и улучшаем пользовательский интерфейс главной страницы.
Буферы воспроизведения в обучении с подкреплением особенно важны при использовании алгоритмов вне политики (off-policy), таких как DQN или SAC. Это выводит на первый план процесс выборки буфера памяти. В то время как параметры по умолчанию с SAC, например, используют случайный выбор из буфера, буферы с приоритетным воспроизведением опыта (Prioritized Experience Replay buffers) обеспечивают точную настройку путем выборки из буфера на основе оценки TD. Мы рассмотрим важность обучения с подкреплением и, как всегда, изучим только одну гипотезу (без перекрестной проверки) в созданном Мастером советнике.
Когда мы разрабатываем что-то в xlwings или в любом другом пакете, позволяющем читать и писать непосредственно в Excel, мы должны заметить, что все программы, функции или процедуры выполняются, а затем завершают свою задачу. Они не остаются в цикле, и неважно, как сильно мы стараемся сделать всё по-другому.
Экспериментальное исследование на стандартных бенчмарк-функциях выявляет преимущества и ограничения прямой адаптации комбинаторных алгоритмов. Статья содержит детальное описание механизмов алгоритма ECEA и результатов его тестирования.
В данной статье мы рассмотрим, как решить некоторые проблемы и вопросы, возникающие при использовании кода, написанного на Python внутри других программ. А если говорить более конкретно, то мы покажем распространенную проблему, возникающую при использовании Excel в связке с MetaTrader 5, хотя для этого общения мы будем использовать Python. Однако у данной реализации есть небольшой недостаток. Это происходит не во всех, а только в некоторых конкретных случаях. Когда это происходит, необходимо понять причину. В сегодняшней статье мы начнем объяснять, как решить эту проблему.
Мы приступаем к реализации связи между Excel и MetaTrader 5, но сначала необходимо понять некоторые важные моменты, так вам не придется ломать голову, пытаясь понять, почему что-то работает или нет. И прежде, чем вы нахмуритесь, глядя на интеграцию Python и Excel, давайте посмотрим, как с помощью xlwings можно (в некоторой степени) управлять MetaTrader 5 через Excel. То, что мы покажем здесь, будет в основном сконцентрировано на образовательных задачах. Но не думайте, что мы можем делать только то, что будет рассмотрено здесь.
Представлен новый авторский популяционный алгоритм ECEA, вдохновлённый процессом замерзания воды и адаптирующий идеи алгоритма Crystal Energy Optimizer, (CEO) с поиском на графах, для общих задач оптимизации. Алгоритм использует динамическую элитную группу, три стратегии поиска и механизм периодической диверсификации.
В этой статье мы рассмотрим, что нужно сделать, чтобы начать использовать Excel для управления MetaTrader 5, но очень интересным способом. Для этого мы воспользуемся дополнением Excel, чтобы не использовать встроенный VBA. Если вы не знаете, какое дополнение имеется в виду, прочитайте эту статью и узнайте, как программировать на Python прямо в Excel.
В настоящем обсуждении мы представляем инструмент синхронизации таймфреймов от старших к младшим, предназначенный для решения проблемы анализа рыночных паттернов, охватывающих периоды старших таймфреймов. Встроенные маркеры периодов в MetaTrader 5 часто ограничены, жестки и их нелегко настроить для нестандартных таймфреймов. Наше решение использует язык MQL5 для разработки индикатора, обеспечивающего динамичный и наглядный способ выравнивания структур старших таймфреймов на графиках младших таймфреймов. Этот инструмент может быть очень полезен для детального анализа рынка. Чтобы узнать больше о его функциях и реализации, приглашаю вас присоединиться к обсуждению.
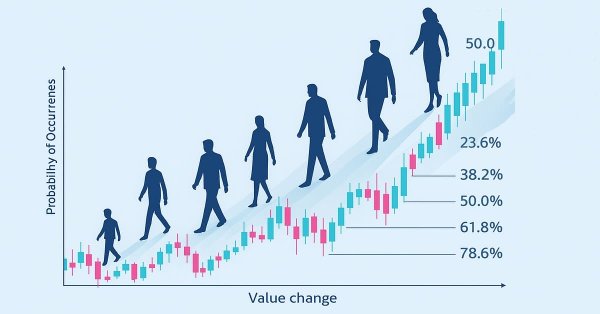
В настоящей статье мы рассмотрим основанный на данных подход к обнаружению и проверке нестандартных уровней коррекции Фибоначчи, которые могут учитываться рынками. Мы представляем полный рабочий процесс, адаптированный для реализации на MQL5, начиная со сбора данных и определения баров или колебаний и заканчивая кластеризацией, проверкой статистических гипотез, бэктестингом и интеграцией в инструмент Фибоначчи на MetaTrader 5. Цель состоит в том, чтобы создать воспроизводимый конвейер, преобразующий отдельные наблюдения в статистически обоснованные торговые сигналы.
Soft Actor Critic (мягкий актер-критик) — это алгоритм обучения с подкреплением, который мы рассматривали в предыдущей статье, где мы также представили Python и ONNX как эффективные подходы к обучению сетей. В этой статье мы вернемся к алгоритму с целью использования тензоров — вычислительных графов, которые часто используются в Python.
Многим, особенно тем, кто не занимается программированием, очень сложно передавать информацию между MetaTrader 5 и другими программами. Одной из таких программ является Excel. Многие люди используют Excel для управления и контроля своих рисков, так как это очень хорошая программа, которую легко освоить даже тем, кто не является программистом на VBA. Далее мы рассмотрим, как установить связь между MetaTrader 5 и Excel (очень простой метод).
Использование готового решения в торговле, не вникая во внутреннюю работу системы, может показаться комфортным, но это не всегда так для разработчиков. В конечном итоге может возникнуть проблема с обновлением, некорректной работой или непредвиденной ошибкой, и становится важным точно определить источник проблемы, чтобы быстро ее диагностировать и устранить. Сегодняшнее обсуждение посвящено раскрытию того, что обычно происходит за кулисами работы торгового советника, а также разработке специального пользовательского класса для отображения и ведения лога внутренних процессов с использованием MQL5. Это дает как разработчикам, так и трейдерам возможность быстро находить ошибки, отслеживать поведение и получать доступ к диагностической информации, специфичной для каждого советника.