В статье создается переиспользуемый слой валидации для советников MQL5. В ней реализованы правила размера лота и его нормализации, проверки SL/TP и уровня заморозки, нормализация цен по количеству знаков, проверка достаточности маржи, фильтрация неизменных уровней при модификации, контроль лимита ордеров на счете, обнаружение нового бара, проверка доступности символа для торговли, новостные окна экономического календаря и функции определения торговых сессий. В результате код становится чище, а число ошибок терминала в реальной торговле уменьшается.
Мы завершаем реализацию персистентной гомологии в MQL5, приводя граничную матрицу Вьеториса-Рипса к диаграмме персистентности. В статье реализованы столбцовое приведение над Z/2 (CTDAReduction), контейнер диаграммы с аналитическими методами (CTDADiagram) и фасад CTDA, запускающий шестиэтапный пайплайн одним вызовом. Результаты проверяются сравнением с Ripser до численного совпадения, что позволяет надежно вычислять метрики по диаграммам.
Разбираем Bezier Curve-based Optimization (BCO) — один из самых современных алгоритмов, в котором новые решения строятся как точки на кривых Безье. Переносим его в MQL5 и проверяем на стандартном стенде, композитном тесте и стенде со сдвигом области поиска. Попутно выясняем, что на самом деле обеспечивает его эффективность.
В статье показано, как подключить ИИ-агентов напрямую к MetaTrader 5, создав полноценный сервер MCP (Model Context Protocol) на Python. Подробно описаны архитектура, клиентская обёртка MetaTrader 5, обработчики рыночных данных и ордеров, а также регистрация инструментов через stdio, тестирование с помощью MCP Inspector и подключение к таким клиентам, как Claude Desktop или OpenClaw. В результате получается стандартизированный мост для запросов на естественном языке, получения данных в реальном времени и безопасного исполнения ордеров в MetaTrader 5.
Алгоритм оптимизации скопы (OOA) — ещё один представитель метаэвристик с красивой метафорой и первыми местами на бенчмарках. Проверка на стенде показывает другое. В статье разбираем, какие две формулы ломают канон, исправляем их по одной с измерением вклада каждой правки и доводим алгоритм с 30% до 60%. На выходе — готовая реализация в C_AO с тремя параметрами для оптимизации торговых систем и понятный способ проверить любой новый алгоритм, прежде чем ему доверять.
В статье рассматривается разработка индикатора рыночной энтропии, основанного на принципах теории информации, для измерения неопределённости и информационного содержания финансовых рынков. Применяя к ценовым движениям такие понятия, как энтропия Шеннона, индикатор количественно определяет, находится ли рынок в структурированном (трендовом), переходном или хаотичном состоянии.
В этой статье реализован статический источник новостей на основе CSV для Тестера стратегий, позволяющий предварительно загружать и запрашивать исторические экономические события при тестировании на исторических данных. Он заменяет вызовы календаря в реальном времени в режиме тестера быстрым поиском в памяти, при этом логика работы в реальной торговле остается прежней и обеспечивает детерминированные, воспроизводимые результаты с явным контролем над тем, какие события включаются. Это позволяет надежно проверять новостные фильтры, временное удаление стопов и правила блокировки новых сделок.
В статье представлена устойчивая к перезапуску модель хранения состояния для удаления стопов на время новостей. Состояние приостановки и исходные значения SL/TP для каждой позиции записываются в глобальные переменные терминала, считываются и реконструируются в OnInit() и удаляются после восстановления стопов. Это позволяет советнику продолжить активное окно приостановки после перекомпиляции или перезапуска и восстановить стопы только после окончания новостного окна.
В этой статье реализуется сеточный советник, адаптирующийся к режиму рынка и основанный на докторском исследовании Альдо Таранто. Представлен сеточный советник, адаптирующийся к режиму рынка и ограничивающий риск с помощью перезапускаемых циклов и защитных механизмов на основе эквити. Мы объясняем, почему наивные сетки терпят неудачу (из-за роста дисперсии и почти верного разорения), выводим выводим формулу убытка для расчета текущей экспозиции и реализуем фильтрацию запуска с учетом режима рынка, динамический шаг сетки на основе ATR и аварийный выключатель, работающий в реальном времени. Читатели получат математические инструменты и пригодные для рабочей эксплуатации подходы, необходимые для безопасной разработки, тестирования и эксплуатации сеточной стратегии с ограничениями.
В этой статье рассматривается специализированный трендовый советник, а также подробно объясняется, как формировать и использовать торговые сетапы, возникающие на основе дисбалансов, обнаруженных в PD-массивах. В этой статье будет подробно рассмотрен советник, специально разработанный для трейдеров, которые стремятся оптимизировать и использовать PD-массивы и дисбалансы в качестве критериев входа в сделки и принятия торговых решений. Кроме того, в статье будет рассмотрено, как правильно размечать и оценивать премиальные и дисконтные массивы, как подтверждать их валидность и использовать каждый из них в соответствующих рыночных условиях, чтобы по максимуму использовать возникающие в таких сценариях возможности.
Во второй части новостной фильтр расширяется для защиты открытых позиций во время новостных событий. Вместо закрытия сделок уровни стоп-лосса и тейк-профита временно снимаются и надежно сохраняются в памяти. После окончания новостного окна стоп-уровни восстанавливаются детерминированно и при необходимости корректируются, если цена уже пересекла исходные уровни. При этом соблюдаются правила брокера о минимальной дистанции. В результате получается механизм, который сохраняет исходную логику и структуру сделки, не вмешиваясь в логику открытия сделок, и оставляет управление за советником даже в период волатильности.
В этой статье мы автоматизируем систему на основе индикатора свинговых экстремумов и откатов, преобразующую необработанное ценовое движение младшего таймфрейма (LTF) в структурированную карту намерений рынка и точно определяющую свинговые максимумы, свинговые минимумы и коррекционные фазы в реальном времени. Благодаря программному отслеживанию микроструктурных сдвигов система позволяет выявлять возможные развороты до их полного развития, превращая шум в практически применимую информацию.
Мы разработаем новостной фильтр на основе календаря на языке MQL5 без веб-запросов и внешних DLL. В части 1 рассматриваются загрузка и кэширование событий, сопоставление символов с валютами, фильтрация по уровню важности, определение окон до и после новостей, блокировка открытия новых сделок во время активного новостного периода и опциональное закрытие позиций перед новостью. В результате получается настраиваемый защитный механизм, совместимый с требованиями проп-фирм, который сокращает число ошибочных пауз в торговле и защищает входы в сделки в периоды волатильности.
От ChatGPT до Gemini и множества других инструментов на базе искусственного интеллекта для генерации текста, изображений и видео – трансформеры произвели фурор в мире искусственного интеллекта. Но применимы ли они в финансовой сфере, в частности в трейдинге? Постараемся разобраться.
Выполняем каноническую реализацию CCE в рамках C_AO, воспроизводим тесты и показываем ключевой дефект: аддитивный покоординатный оператор тянет решения к нулю и деградирует на смещенных диапазонах. Предлагаем простой контрольный тест со сдвигом области поиска и модификацию на основе разностей, применяемую по всем координатам. В результате — исходники MQL5, методика проверки и улучшенная версия алгоритма.
CSBO — алгоритм, вдохновлённый кровеносной системой, рассматривается как разностно-ориентированный метод: венозное движение, систематический круг с кроссовером и лёгочная мутация. Приведена реализация в виде класса C_AO_CSBO для MQL5 с переводом в максимизацию, нормировкой шагов и двухфазными эпохами. Представлены итоги, исходники и практические настройки.
Разбираем FDO — алгоритм, вдохновлённый роением пчёл, но интересный не пчёлами. Формулы просты, но направление шага фиксирует агента на луче к глобально лучшему, сводя поиск к одной степени свободы. Мы воспроизводим канонику, сопоставляем результат с равномерным случайным перебором на том же бюджете вычислений и устраняем дефект минимальной правкой. Прилагаются готовая реализация на MQL5, полный протокол тестов и методика нуль‑модели для оценки пользы итераций.
Узнайте, как в MQL5 создать полноценный торговый советник на основе графиков Kagi: от построения сигналов и исполнения ордеров до визуальных маркеров и трехэтапного трейлинг-стопа. Статья содержит полный исходный код, результаты тестирования и доступный для скачивания файл .set.
В статье рассматривается разработка советника для инструмента GOLD, предназначенного для торговли в условиях проп-фирм: с фильтрами пробоев, мультитаймфреймовым анализом, надежным риск-менеджментом и строгой защитой от просадки. Советник помогает трейдерам проходить челленджи проп-фирм, избегая нарушений правил и стабилизируя исполнение сделок в условиях волатильного рынка.
Мы представляем полный рабочий процесс для адаптивной фильтрации в MQL5 с использованием решателя CNlEq, подобного алгоритму Левенберга — Марквардта. Советник подбирает параметры модели VAMAC — две экспоненциальные скользящие средние (EWMA) с масштабированием на основе ATR — путем передачи остатков и Якобиана через цикл механизма обратного обмена с решателем CNlEq, с возможностью использования численных или аналитических производных. Код, инструкции по настройке и тесты по паре GBPUSD на таймфрейме H1 показывают, как заменить статические пороги динамической переоценкой на закрытии каждого бара.
В этой части рассматривается объединение рыночной обратной связи в реальном времени – результатов текущих сделок, изменений волатильности и сдвигов ликвидности – с адаптивным обучением модели. Это сделает торговую систему отзывчивой и способной к постоянному самосовершенствованию.
Научитесь проектировать индикатор в MQL5, который преобразует тренд, импульс и волатильность в единый сырой показатель, используя matrix.mqh (ALGLIB). В статье рассматривается осциллятор с отдельным окном для проверки основной математики, а затем индикатор для основного графика, который отображает стрелки сигналов на покупку и продажу без перерисовки, когда показатель пересекает заданные пользователем пороговые значения. Дополнительный фильтр на основе долгосрочной EMA, минимальный интервал в барах между сигналами и встроенные оповещения делают инструмент практичным для торговли в реальном времени.
В этой статье мы рассмотрим, как создать инструмент визуализации информации о позициях, используя класс CCanvas из стандартной библиотеки MQL5. Этот проект укрепит ваши навыки работы с библиотечными модулями и дает трейдерам практический инструмент для визуализации открытых позиций и взаимодействия с ними непосредственно на графике в реальном времени. Присоединяйтесь к обсуждению и узнайте больше.
Мы превращаем торгового помощника на языке MQL5 с ИИ в систему с диспетчеризацией, которая осуществляет маршрутизацию семи торговых действий через единый центральный диспетчер. Построчный протокол "ключ:значение" ограничивает формат ответа ИИ, а каждому действию сопоставляются рыночные или отложенные ордера и стоп-уровни, адаптированные к конкретному инструменту. Интерфейс на основе канваса (canvas) с редактором промптов и попиксельной подгонкой текста делает сигналы единообразными, проверяемыми и готовыми к отображению на графике.
В данном обсуждении мы продолжаем работу над ранее разработанным мультисигнальным советником с целью изучения и применения доступных методов оптимизации. Цель состоит в том, чтобы определить, можно ли существенно улучшить торговые показатели советника путем систематической оптимизации на основе исторических данных.
В статье создаётся автоматическая программа MQL5 для торговли по стратегии Turtle Soup против ложных пробоев N-барных максимумов и минимумов. Реализуются обнаружение снятия ликвидности, подтверждающие закрытия обратно внутрь уровня, фильтры глубины и возраста экстремума, необязательная проверка тела разворотной свечи, динамические и статические стоп-лоссы, два режима тейк-профита, трейлинг по пунктам и наглядная разметка графика.
В статье мы создаём автоматическую программу MQL5, которая обнаруживает разворотный паттерн Квазимодо по зигзагу подтверждённых свинговых точек. Рассмотрим поиск свингов, активацию сетапа, вход на возврате к линии QM, структурный Stop Loss и расчёт объёма по риску. Также добавим перенос в безубыток, трейлинг-стоп и частичная фиксация прибыли для сопровождения открытых позиций.
В статье мы создадим на MQL5 систему снятия ликвидности после пробоя структуры (BoS). Она обнаруживает свинговые максимумы и минимумы на заданном количестве баров, присваивает им метки HH/HL/LH/LL для определения BoS и выявляет снятие ликвидности, когда тень свечи выходит за уровень соответствующего свинга, а бычья или медвежья свеча закрывается обратно в пределах этого уровня.
В этой статье мы создадим в MQL5 систему, которая обнаруживает разрывы справедливой стоимости (FVG) и отслеживает их переход в состояние инвертированного FVG (IFVG). Она выявляет бычьи и медвежьи FVG на последних сформированных барах с фильтрацией по минимальному размеру разрыва, отслеживает состояния FVG Normal, Mitigated и Inverted в зависимости от взаимодействия цены с зоной (митигация при пробое дальней границы, возврат цены в зону после митигации и инверсия фиксируется, когда после повторного входа цена закрывается за дальней границей, выходя изнутри зоны), игнорирует новые FVG, ценовые диапазоны которых перекрываются с уже существующими зонами, и ограничивает число отслеживаемых FVG.
Подробно разбираем механику FDA и демонстрируем, как центровые и диагональные эффекты первоисточника завышают показатели. Честная реализация фиксирует уровень порядка 39.7% на стенде серии. Модификация FDAm с тяжелохвостым распределением зондов и покоординатным шагом повышает итог до 54.7% и доступна как готовый компонент C_AO для настройки параметров советников.
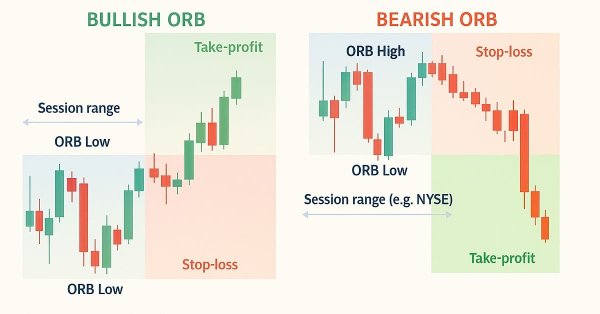
В статье мы создадим гибко настраиваемую сессионную систему Opening Range Breakout (ORB) на MQL5. Она позволяет задавать время начала сессии и продолжительность начального диапазона, автоматически рассчитывает его максимум и минимум и открывает сделки только после подтверждённого пробоя в направлении движения.
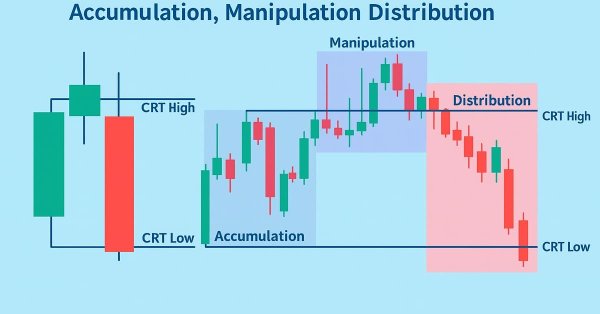
В этой статье мы разработаем на MQL5 торговую систему на основе стратегии Candle Range Theory (CRT). Она определяет диапазоны накопления на заданном таймфрейме, выявляет пробои с фильтрацией по глубине манипуляции и подтверждает разворот для открытия сделок в фазе распределения. Система поддерживает динамический или статический расчёт Stop Loss и Take Profit по соотношению риска и прибыли, необязательный трейлинг-стоп и ограничение количества позиций в каждом направлении.
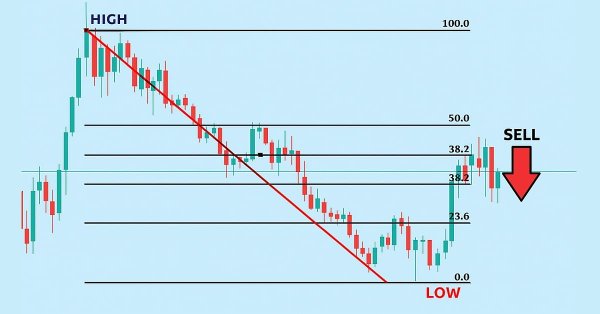
В статье разрабатывается советник MQL5 для торговли по уровням коррекции Фибоначчи. Пользовательские уровни, например 50% и 61,8%, рассчитываются по диапазону дневной свечи или массиву данных за выбранный период. Направление определяется по соотношению цен закрытия и открытия; позиции открываются при пересечении уровней с ограничением числа сделок, необязательным закрытием при новом расчёте, трейлинг-стопом в пунктах и буферами SL/TP в процентах от диапазона.
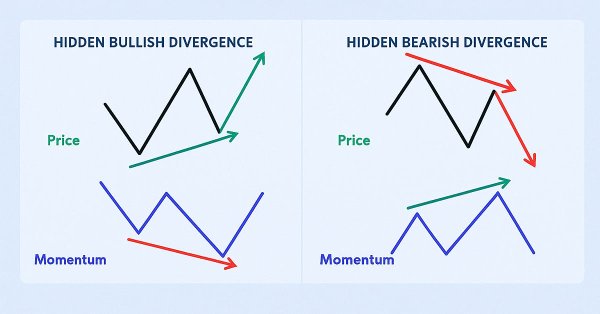
В этой статье мы создадим советник на MQL5, который определяет скрытые дивергенции RSI по свинговым точкам с заданным параметром силы, ограничением по количеству баров между свинговыми точками, допуском и фильтрами угла наклона ценовой линии и линии RSI. Советник открывает позиции на покупку и продажу по подтверждённым сигналам с фиксированным размером лота, уровнями Stop Loss и Take Profit, заданными в пипсах (в исходной статье — pips; в коде расчёт выполняется через _Point), а также опциональным трейлинг-стопом для управления рисками.
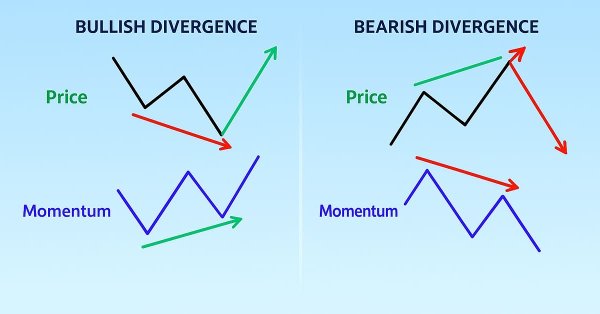
В этой статье мы создадим советник на MQL5, который определяет обычные дивергенции RSI по свинговым точкам с заданным параметром силы, ограничениями по числу баров и допуском. Он открывает позиции по бычьим и медвежьим сигналам с фиксированным объёмом позиции, уровнями Stop Loss и Take Profit в пунктах (pips) и опциональным трейлинг-стопом. На графике отображаются цветные линии и подписи свинговых точек, чтобы лучше видеть логику работы стратегии.
В статье реализована кооперативная метаэвристика COBRA во фреймворке C_AO: шесть популяционных методов (PSO, WPS, FFA, CSA, BA, FSS) работают в одной популяции при фиксированном бюджете обращений к целевой функции и экспериментально выясняем, на чём на самом деле держится кооперация. В комплекте — расширяемый класс для сборки собственных кооперативных портфелей из любых алгоритмов серии.
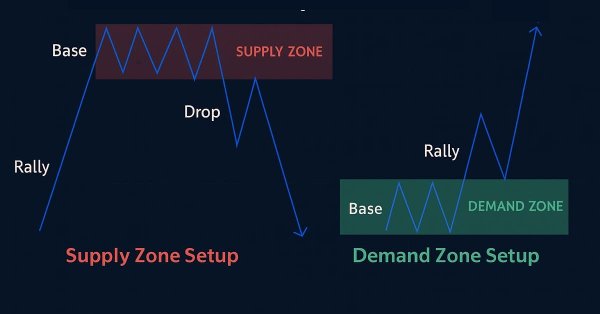
В этой статье мы создадим на MQL5 торговую систему на основе зон спроса и предложения. Она определяет такие зоны по диапазонам консолидации, подтверждает их импульсными движениями и открывает позиции на ретестах с подтверждением тренда и настраиваемыми параметрами риска. Система отображает зоны с помощью динамических подписей и цветов, а также поддерживает трейлинг-стопы для управления рисками.
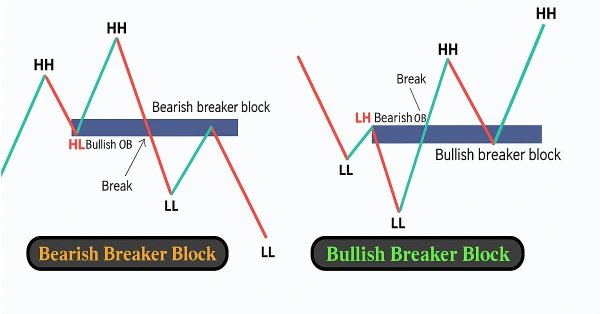
В этой статье мы создадим на MQL5 торговую систему на основе брейкер-блоков. Она определяет диапазоны консолидации, обнаруживает пробои и подтверждает брейкер-блоки по свинговым точкам, чтобы торговать их ретесты с заданными параметрами риска. Система динамически отображает ордер-блоки и брейкер-блоки, а также связанные с ними подписи и стрелки; кроме того, система поддерживает автоматическую торговлю и использование трейлинг-стопа.
В статье представлен полноценный торговый советник, построенный на методе стадийного анализа Стэна Вайнштейна. Советник классифицирует рынок по одной из четырёх стадий, анализируя наклон и положение 30-недельной скользящей средней, а также характер движения цены и динамику объёма. Затем он открывает длинные позиции только при прорывах в Стадию 2, а короткие — при пробоях вниз в Стадию 4. В статье объясняется каждая стадия, способы её программного определения и то, почему преимущество метода создаёт именно дисциплина — торговля только на подходящей стадии.
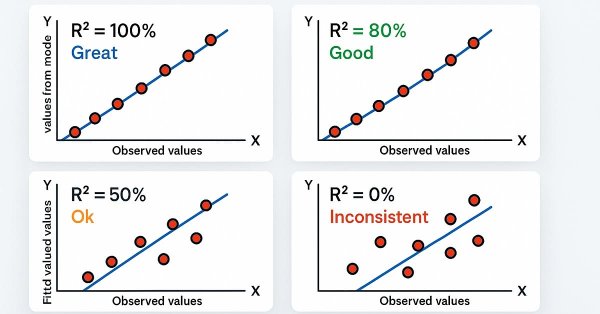
В этой статье мы разработаем на MQL5 систему пробоя линии тренда, которая определяет линии поддержки и сопротивления по свинговым точкам (локальным экстремумам). Надежность линий будет оцениваться по коэффициенту детерминации R², а также по ограничениям на угол наклона. После проверки система сможет автоматически открывать сделки на пробое. Мы будем находить локальные максимумы и минимумы в пределах заданной глубины анализа, строить линии тренда с минимально допустимым количеством касаний и оценивать их надежность по коэффициенту детерминации R² и углу наклона.