克服机器学习的局限性(第三部分):不可约误差的新视角

克服机器学习的局限性(第三部分):不可约误差的新视角

本文以全新视角探讨一种隐蔽的几何误差来源,它悄然影响着模型的每一次预测。 通过重新思考如何在交易中衡量和运用机器学习预测,我们揭示了这一被忽视的视角如何带来更精准的决策、更高的回报,以及如何更明智地运用那些我们自以为已经理解的模型。
交易中的神经网络:异质性感知元参数学习(关键组件)

交易中的神经网络:异质性感知元参数学习(关键组件)

在本文中,我们将详细探讨用于实现HimNet框架关键组件的算法。 我们展示了如何仅通过极少数量的可训练组件,就能够在整个系统中实现高度的一致性和可控性。 所呈现的实现方案结构紧凑、清晰易懂,因此更容易适配实际市场任务。
基于 GPT 语言模型的交易机器人

基于 GPT 语言模型的交易机器人

本文介绍了 TimeGPT 的完整实现。这是一种基于 Transformer 的专用架构,用于在 MetaTrader 5 平台上预测金融时间序列。文中讨论了注意力机制对金融数据的适配、价格变化的选择性令牌化(tokenization)、面向硬件特性的优化以及先进的学习技术。文中还包括实际测试结果:在 24 根 K 线的预测跨度上达到 87% 的预测准确率,且在 CPU 上训练仅需 15 分钟。我们还提供了一个可直接使用、带自动重训练功能的交易 EA。
交易中的神经网络:异质性感知元参数学习(HimNet)

交易中的神经网络:异质性感知元参数学习(HimNet)

我们诚邀您探索HimNet框架,该框架将时空自适应的灵活性与高计算效率相结合,能够对金融时间序列进行准确且稳定的预测。 本文详细阐述了其关键组件之间如何相互作用,从而将复杂的算法转化为易于管理的架构。
基于PatchTST的神经网络交易EA

基于PatchTST的神经网络交易EA

本文介绍了PatchTST这一革新性架构,它是专为金融时序分析定制的Transformer模型,将市场数据切分为16根K线的补丁块,以此实现高效运算。我们将讲解基于MQL5的交易机器人完整实现方案,涵盖从数学原理、数据结构,到自带风控与持续学习系统的成品EA。
交易中的神经网络:时间序列查询模型(结论)

交易中的神经网络:时间序列查询模型(结论)

我们很高兴为大家带来TQNet框架开发与测试的最终阶段,将理论落实到真实交易场景中。我们将从历史样本训练转入基于近期市场数据的压力测试,以此评估模型的稳健性与预测精度。最终结果不只是枯燥的统计指标,更是对这套方案实际价值的直观证明。
交易中的神经网络:以分解替代规模化 —— 模块构建

交易中的神经网络:以分解替代规模化 —— 模块构建

本文我们继续实操讲解SSCNN —— 一款能够处理碎片化时间序列的新一代架构方案。SSCNN不再盲目扩大模型规模,而是依靠精巧的模块化设计、精细化处理和针对性归一化。我们将在MQL5环境中逐步搭建计算单元,为可靠的预测分析打下基础。
交易中的神经网络:以分解替代模型规模扩张(SSCNN)

交易中的神经网络:以分解替代模型规模扩张(SSCNN)

在本文中,我们将开始探究 SSCNN 框架 —— 一套面向时间序列分析的现代架构方案,兼具精度、结构化设计与高计算效率。我们会系统剖析它的理论基础,重点对比它与前代模型的核心差异,并着手在 MQL5 环境中落地其基础组件。
交易中的神经网络:解耦结构化分量——编码器实现

交易中的神经网络:解耦结构化分量——编码器实现

本文将继续探索 SCNN 框架实现的下一阶段。该框架兼具灵活性与可解释性,能够精准识别时间序列中的各类结构化分量。本文将详细讲解自适应归一化与注意力机制的原理,这两项机制保障模型在市场环境发生变化时依然具备稳健性。
交易中的神经网络:结构化分量解耦(SCNN)

交易中的神经网络:结构化分量解耦(SCNN)

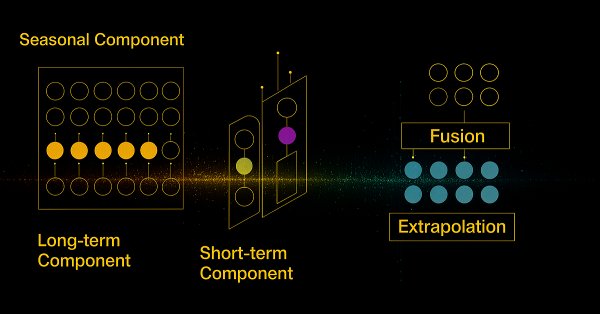
我们诚邀您探索创新的SCNN框架。该框架可将数据清晰拆分为长期分量、季节分量、短期分量与残差分量,把时间序列分析提升至全新层次。该方法使模型能够适配复杂且不断变化的市场动态,从而显著提升预测精度。
神经网络在交易中的应用:概率时间序列预测(K²VAE)

神经网络在交易中的应用:概率时间序列预测(K²VAE)

我们诚邀您探索 K²VAE 框架的原始实现 — 这是一个灵活的模型,能够线性近似潜在空间中的复杂动态。本文将演示如何在 MQL5 中实现关键组件,包括参数化矩阵,以及如何在标准神经网络层之外对这些矩阵进行管理。对于任何寻求构建可解释时间序列模型实用方法的人来说,本文材料都将大有裨益。
梦境优化算法(DOA)

梦境优化算法(DOA)

这是一种基于种群的优化算法,其灵感源自一种尚存争议、研究较少的现象 —— 人类梦境的机制。该算法拥有一个具备不同“记忆”的智能体种群,用余弦波调制移动步长,并采用独特的99/1时间分配比例。让我们看一下这些特性会如何影响交易策略的优化效率。
决斗者算法

决斗者算法

如果您的交易策略能像真实的决斗者一样互相较量、彼此学习,会怎样?决斗者算法(Duelist Algorithm)是一种新的优化方法:在该算法中,不同的参数组合会像决斗者一样相互较量,争夺最优解的位置。
MQL5自优化智能交易系统(第十二部分):利用矩阵分解构建线性分类器

MQL5自优化智能交易系统(第十二部分):利用矩阵分解构建线性分类器

本文探讨矩阵分解在算法交易中的强大作用,重点介绍其在 MQL5 程序里的应用。从回归模型到多目标分类器,我们通过实战示例演示如何借助 MQL5 内置函数轻松集成这类技术。无论你是预测价格方向,还是构建指标行为模型,这份教程都为你使用矩阵方法搭建智能交易系统打下坚实基础。
交易中的神经网络:自适应周期分段(结论)

交易中的神经网络:自适应周期分段(结论)

我们诚邀您一同探索LightGTS的精彩世界 —— 这是一款轻量但性能强大的时间序列预测框架,融合了自适应卷积、旋转位置编码(RoPE)与创新注意力机制。本文将详细阐述框架内全部组件:从分块(patch)构建,一直到解码器内复杂的混合专家模块,这些实现思路已具备集成到MQL5项目中的条件。您将了解LightGTS如何令自动化交易提升至全新高度!
科学家群体优化(CoSO):算法实现

科学家群体优化(CoSO):算法实现

我们继续讨论“科学家群体优化”这一主题。不应将 CoSO 视为现成的解决方案,而应将其视为一个有前景的研究平台。经过适当开发,CoSO 可以在那些适应性和应变能力至关重要、计算时间不是关键的任务中找到自己的定位。
交易中的神经网络:自适应周期分块(Token生成)

交易中的神经网络:自适应周期分块(Token生成)

诚邀您开启一段精彩旅程,一同探索金融时间序列自适应分析领域,了解如何将复杂谱分析与灵活卷积转化为可落地的交易信号。您将看到LightGTS如何捕捉市场节奏,借助可变窗口步长机制适配市场变化;同时了解OpenCL加速如何让高速计算成为获取盈利决策的快车道。
MQL5 中的量子神经网络(第二部分):基于 ALGLIB 马尔可夫矩阵的神经网络反向传播训练
MQL5 中的量子神经网络(第二部分):基于 ALGLIB 马尔可夫矩阵的神经网络反向传播训练

本文介绍了一种创新的量子神经网络架构,用于结合量子力学原理与现代机器学习方法进行算法交易。该系统引入了量子效应(共振、干涉、退相干)、不同时间尺度的多级记忆、结合 ALGLIB 库的马尔可夫链以及自适应参数控制。整个实现过程使用 MQL5 内置的矩阵/向量类型完成,从而降低了在 MetaTrader 5 中实现该系统的门槛。
交易中的神经网络:自适应周期分块(LightGTS)

交易中的神经网络:自适应周期分块(LightGTS)

本文将为大家介绍创新的自适应分块技术,这是一种在考虑时序数据内在周期性的前提下,对时间序列做灵活分块的方法。我们还会讲解一种高效编码技术,该技术在处理不同尺度的数据时,可以保留重要语义特征。金融市场数据具备复杂、多尺度的典型特点,上述两类方法为此类数据的精准处理开辟了新路径,能够显著提升预测结果的稳定性与可靠性。
交易中的神经网络:智能预测流程(Time-MoE)

交易中的神经网络:智能预测流程(Time-MoE)

诚邀大家一起来研究现代Time-MoE框架,该框架已针对时间序列预测任务完成适配。本文将分步实现该架构的核心组件,并同步提供原理讲解与实操示例。该方法使得您不仅能够理解模型的运行机制,还可以将相关原理应用于真实交易场景。
交易中的神经网络:智能预测流程(结论)

交易中的神经网络:智能预测流程(结论)

本文深入介绍 SwiGLU 嵌入层如何挖掘隐藏的市场规律,以及Decoder-Only Transformer 架构内的稀疏混合专家模型,如何在合理的计算开销下提升预测精度。本文详解将 Time‑MoE 框架集成至 MQL5 与 OpenCL 的实现方法,并提供模型配置与训练的分步教程。
科学家群体优化(CoSO):理论

科学家群体优化(CoSO):理论

元启发式方法中交易策略有效优化的秘诀。科学家群体优化算法是一种新型的基于种群的算法,其灵感来源于科学界的运作机制。与传统的自然启发式隐喻不同,CoSO 模型展现了人类科学活动的独特方面:在期刊上发表成果、竞争资助以及组建研究团队。
您应该了解的MQL5向导技巧(第七十九部分):在监督学习中使用鳄鱼震荡指标和A/D震荡指标
您应该了解的MQL5向导技巧(第七十九部分):在监督学习中使用鳄鱼震荡指标和A/D震荡指标

在前一篇文章中,我们完成了对鳄鱼震荡指标与集散量(A/D)震荡指标组合的研究,分析二者在原生信号模式下的应用效果。这两个指标互为补充:鳄鱼震荡指标属于趋势指标,A/D震荡指标属于量能指标。本文作为续篇,研究如何利用监督式学习,优化前文所探讨的各类特征形态。我们采用的监督学习模型为卷积神经网络(CNN),该模型结合核回归与点积相似度,对卷积核和通道进行尺度配置。一如既往,我们将逻辑写在自定义信号类文件中,该文件可配合MQL5向导来生成EA。
在线性自回归模型残差上训练非线性 U-Transformer

在线性自回归模型残差上训练非线性 U-Transformer

本文介绍一套用于汇率预测的创新混合系统,它将线性自回归模型与用于残差分析的 U-Transformer 架构相结合。系统会根据信号质量自动切换信号来源,并内置完整的交易逻辑,支持摊平加仓/金字塔加仓策略。该方法的核心优势在于:神经网络只在线性模型的残差上训练,从而简化了任务并降低过拟合风险。整套实现完全使用 MQL5 编写,可直接用于实盘交易,并具备随市场环境变化自动适应的能力。
竞争性学习算法(CLA)

竞争性学习算法(CLA)

本文介绍了竞争性学习算法(CLA),这是一种基于模拟教育过程的新型元启发式优化方法。该算法将解的种群组织为若干班级,班级中包含学生,而每个班级中最优的学生充当教师。其中代理通过三种机制进行学习:跟随班级中的最优解、利用个人经验以及在班级之间共享知识。