学习如何基于抛物线 SAR 设计交易系统

学习如何基于抛物线 SAR 设计交易系统

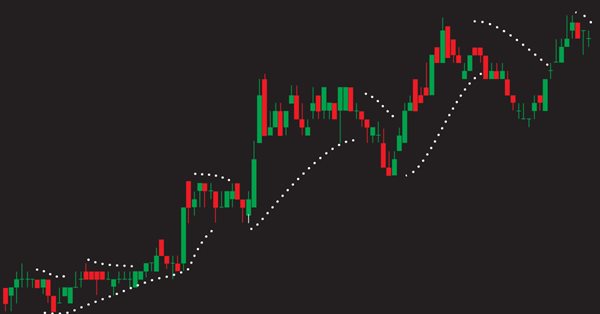
在本文中,我们将继续讲述如何基于最流行的指标设计交易系统。 在本文中,我们将详细学习抛物线 SAR 指标,以及如何运用一些简单的策略来设计用于 MetaTrader 5 的交易系统。
学习如何基于 ATR 设计交易系统

学习如何基于 ATR 设计交易系统

在本文中,我们将学习一款可在交易中运用的新技术工具,作为我们学习如何设计简单交易系统系列的延续。 这次我们将选取另一个流行的技术指标:平均真实范围(ATR)。
学习如何基于 ADX 设计交易系统

学习如何基于 ADX 设计交易系统

在本文中,我们将继续有关基于最流行指标设计交易系统的系列文章,这次我们将讨论平均方向指数(ADX)指标。 我们将详细学习该指标,从而能够更好地理解它,并将学习如何在简单策略里运用它。 通过深入学习,我们可以获得更多的认知,可以更好地运用它。
学习如何基于 MACD 设计交易系统

学习如何基于 MACD 设计交易系统

在本文中,将从我们的系列文章中挖掘一个新工具:我们将学习如何基于最流行的技术指标之一“移动平均收敛/发散(MACD)”设计交易系统。
学习如何设计基于 CCI 的交易系统

学习如何设计基于 CCI 的交易系统

来自我们的《学习如何设计交易系统》系列的新篇章中,我将介绍商品通道指数(CCI),解释其细节,并与您分享如何基于此指标创建交易系统。
学习如何基于动量设计交易系统

学习如何基于动量设计交易系统

在我上一篇文章中,我曾提到了判断价格走势的重要性。 在本文中,我将分享最重要的概念和指标之一,即动量指标。 我还将分享如何基于这个动量指标设计一款交易系统。
学习如何设计不同的移动平均线系统

学习如何设计不同的移动平均线系统

有众多策略可依据任何规则过滤生成的信号,甚至可采用本文自身所讨论的移动平均值。 因此,本文的目的是与大家分享一些移动平均线策略,以及如何设计一款算法交易系统。
MQL5 中的矩阵和向量

MQL5 中的矩阵和向量

运用特殊的数据类型“矩阵”和“向量”,可以创建非常贴合数学符号本意的代码。 运用这些方法,您可以避免创建嵌套循环,或在计算中分心记忆正确的数组索引。 因此,矩阵和向量方法的运用能为开发复杂程序提高可靠性和速度。
针对交易的组合数学和概率论(第五部分):曲线分析

针对交易的组合数学和概率论(第五部分):曲线分析

在本文中,我决定进行一项研究,探讨将多重状态系统简化为双重状态系统的可能性。 本文的主要目的是分析并推导出有用的结论,这些结论也许有助于基于概率论的可伸缩交易算法的深入发展。 当然,这个话题会涉及到数学知识。 不过,根据之前文章的经验,我认为广谱信息比细节作用更大。
为 MetaTrader 打造的高级 EA 构造器 - botbrains

为 MetaTrader 打造的高级 EA 构造器 - botbrains

在本文中,我们将展示 botbrains.app 的功能 — 一款无代码开发交易机器人的平台。 若要创建一款交易机器人,您无需编写任何代码 — 只需将必要的模块拖放到规划图上,设置它们的参数,并在它们之间建立连接。
处理时间(第二部分):函数

处理时间(第二部分):函数

自动判定经纪商时移和 GMT。 与其请求您的经纪商的支持,您可能会从他们那里得到一个不充分的答案(他们很愿意解释时间错位),我们只需自行查看在时间变化的几周内他们如何计算价格 — 但手工操作极其繁琐,我们让程序来做这件事 — 毕竟这就是为什么我们要有一台 PC。
处理时间(第一部分):基础

处理时间(第一部分):基础

能够简化和澄清时间、经纪商时移、以及夏季或冬季变更的时间处理函数和代码片段。 准确的时序也许是交易中的一个关键因素。 在当前钟点,伦敦或纽约的证券交易所是否已经或尚未开市,外汇交易的交易时间何时开始和结束? 对于一名实况手工交易者来说,这不算是个大问题。
MetaTrader 5 中的出价/要价(Bid/Ask)点差分析

MetaTrader 5 中的出价/要价(Bid/Ask)点差分析

一款能为您报告经纪商平台出价/要价(Bid/Ask)水平的指标。 现在我们可以利用 MT5 的即时报价数据来分析近期的历史真实平均买卖点差是多少。 您不需要查看当前点差,因为若您同时显示出价和要价指示线时,该值已出示。
针对交易的组合数学和概率论(第三部分):第一个数学模型

针对交易的组合数学和概率论(第三部分):第一个数学模型

早前所研讨主题的逻辑延续,即针对交易任务开发多功能数学模型。 在本文中,我将从头开始讲述与分形数学模型开发相关的整个过程。 这个模型应成为一个重要的构建模块,且其是多功能和通用的。 它将为我们遵循该思路深入开发奠定理论基础。
自适应算法(第三部分): 放弃优化

自适应算法(第三部分): 放弃优化

如果采用基于历史数据的优化方法来选择参数,就不可能得到真正稳定的算法。一个稳定的算法应该知道在任何时候操作任何交易工具时需要哪些参数。它不应该预测或猜测,它应该确定知道。
利用 CatBoost 算法寻找外汇市场的季节性模式

利用 CatBoost 算法寻找外汇市场的季节性模式

本文探索了用时间过滤器建立机器学习模型,并讨论了这种方法的有效性。现在,只要简单地指示模型在一周中某一天的某个时间进行交易,就可以消除人为因素。模式搜索可以由单独的算法提供。
直推和主动机器学习中的梯度提升

直推和主动机器学习中的梯度提升

在本文中,我们将探讨利用真实数据的主动机器学习方法,并讨论它们的优缺点。也许你会发现这些方法很有用,并将它们包含在你的机器学习模型库中。直推是由支持向量机(SVM)的共同发明者弗拉基米尔·瓦普尼克(Vladimir Vapnik)提出的。
开发自适应算法 (第二部分): 提高效率

开发自适应算法 (第二部分): 提高效率

在本文中,我将通过改进先前创建的算法的灵活性来继续本主题的开发。随着分析窗口中烛形数量的增加,或烛形超额阈值百分比的增加,算法变得更加稳定。我不得不做出妥协,并设置一个更大的样本量进行分析或更大的烛形超额百分比。
开发自适应算法(第一部分):寻找基本模式

开发自适应算法(第一部分):寻找基本模式

在接下来的系列文章中,我将演示探讨大多数市场因素的自适应算法的开发,以及如何将这些情况系统化,用逻辑描述它们,并在您的交易活动中应用它们。我将从一个非常简单的算法开始,这个算法将逐渐获得理论,并发展成一个非常复杂的项目。