В этой статье мы рассмотрим, как два немного отличающихся подхода могут существенно повлиять на всю методологию реализации как с точки зрения производительности, так и с точки зрения проектирования дискового ввода-вывода с целью предотвращения проблем совместимости между различными приложениями.
В сегодняшней статье мы впервые столкнемся с произвольным доступом к содержимому файла. Это относится как к записи, так и к чтению информации и данных, хранящихся в файле. Однако, поскольку эта тема достаточно обширна, чтобы осветить её в одной статье, здесь мы ограничимся лишь вводным описанием вопроса произвольного доступа.
В этой статье представлен механизм ротации капитала по торговым сессиям на языке MQL5, который распределяет риск по торговым сессиям вместо равномерной экспозиции в течение всего дня. Мы подробно разберем бюджеты риска по сессиям в рамках дневного лимита, динамический расчет лота на основе оставшегося риска сессии и автоматические ежедневные сбросы. При исполнении сделок используется специфичная для каждой сессии логика пробоя и торговли против ложного движения с подтверждением волатильности по ATR. В результате читатель получает практический шаблон, который позволяет направлять капитал туда, где условия конкретной сессии статистически наиболее сильны, сохраняя при этом контроль над экспозицией в течение всего дня.
Создадим локальный двунаправленный голосовой интерфейс для MetaTrader 5 с помощью WebRequest в MQL5 и двух сервисов Python. В статье реализовано автономное распознавание речи с помощью Vosk, обнаружение фразы активации, HTTP‑endpoint для получения команд и сервер преобразования текста в речь на локальном хосте. Вы подключите советника, который будет получать команды, открывать сделки и возвращать голосовые подтверждения для возможности работать без помощи рук.
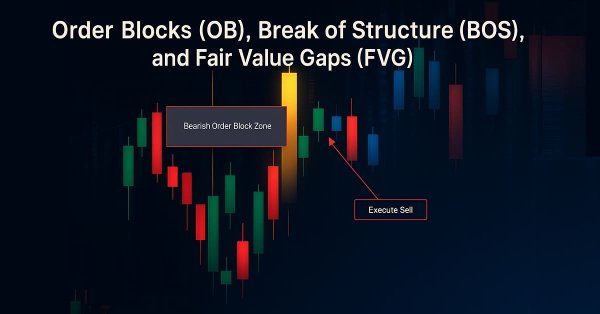
В этой теме рассматривается, как построить адаптивную архитектуру Smart Money (ASMA) — интеллектуального советника, который объединяет концепции Smart Money Concepts (Order Blocks, Break of Structure, Fair Value Gaps) с рыночными настроениями в реальном времени, чтобы автоматически выбирать наиболее подходящую торговую стратегию исходя из текущего рыночного режима.
В сегодняшней статье рассмотрим некоторые способы работы с библиотечными функциями FileSave и FileLoad. Хотя многие считают их малоперспективными из-за некоторых ограничений или трудностей, которые они вызывают в определенных сценариях, правильное понимание того, как работают эти две функции, может сэкономить нам много работы в определенные моменты. Кроме того, они являются отличным способом работы с лог-файлами.
Давайте обсудим, как можно сделать наших советников разговорчивыми, используя технологию преобразования текста в речь, при совместном применении Python и MQL5. После прочтения этой статьи вы ознакомитесь с рабочим примером советника, который озвучивает динамическую рыночную информацию. Вы освоите применение TTS (преобразование текста в речь), функции WebRequest, и узнаете, как библиотеки Python интегрируются с языком MQL5 для создания по‑настоящему голосового торгового инструмента.
В этом материале мы представляем структурированную многоуровневую систему защиты, нацеленную на достижение амбициозных показателей прибыли при одновременном снижении риска катастрофических потерь. Основное внимание уделяется сочетанию агрессивной торговой логики с защитными механизмами на каждом этапе торгового процесса. Идея состоит в том, чтобы создать советника, который ведёт себя как «хищник, осознающий риск»: способен находить торговые возможности с высоким потенциалом, но всегда имеет несколько защитных слоёв, не позволяющих системе «ослепнуть» при внезапном рыночном стрессе.
Вы знаете, что такое песочница? Вы знаете, как с ней работать? Если ответ на любой из этих вопросов «нет», прочитайте эту статью, чтобы понять базовый принцип работы песочницы. И разберитесь с тем, почему MetaTrader 5 использует песочницу для обеспечения целостности некоторых своих данных. Материалы, представленные здесь, преследуют исключительно дидактические цели. Ни в коем случае не рассматривайте приложение как окончательное, целью которого не является изучение представленных концепций.
Инструмент коррекции Фибоначчи – важный элемент анализа Price Action, указывающий ключевые уровни возможной рыночной реакции. Однако его эффективность часто ограничена необходимостью постоянного ручного наблюдения, из-за чего часть сетапов может быть пропущена. В этой части серии представлен инструмент, который с помощью MQL5 синхронизирует и активно отслеживает вручную построенные уровни Фибоначчи, сочетая дискреционный подход с автоматизированным контролем.
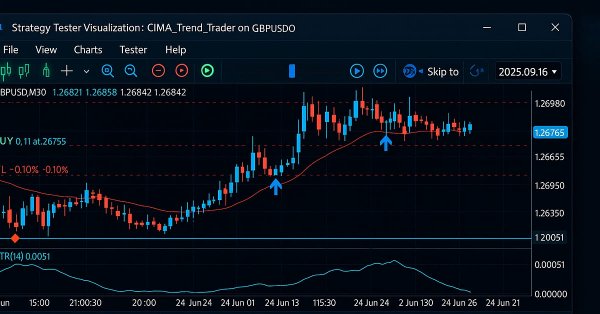
Стандартная библиотека MQL5 — чрезвычайно полезный инструмент при разработке торговых алгоритмов для MetaTrader 5. В этой серии мы будем учиться создавать с помощью нее эффективные торговые инструменты для MetaTrader 5. Под инструментами подразумеваются собственные советники, индикаторы и другие вспомогательные средства. Сегодня мы разработаем трендового советника с использованием классов CTrade, CiMA и CiATR. Тема будет полезна всем — и начинающим, так и опытным разработчикам. Приятного чтения.
Мониторинг построенных вручную трендовых линий требует постоянного наблюдения за графиком, поэтому легко пропустить важные взаимодействия цены с ними. В этой статье разрабатывается советник для мониторинга трендовых линий, который синхронизирует построенные вручную трендовые линии с логикой автоматического мониторинга на MQL5 и генерирует алерты, когда цена приближается к отслеживаемой линии, касается ее или пробивает ее.
В этой статье мы завершим то, что было начато в предыдущей. То есть, полностью интерактивный способ изменения размеров объектов непосредственно на графике. Хотя многие представляют, что для создания подобного потребуется гораздо более глубокое знание MQL5, вы заметите, что с помощью простых концепций и базовых знаний мы можем реализовать способ работы с объектами непосредственно на графике. Это дает очень интересный и увлекательный результат.
В этой части серии "Разработка инструментария для анализа Price Action" мы разрабатываем индикатор на языке MQL5, который в реальном времени автоматически обнаруживает паттерны восходящего и нисходящего клина. Система подтверждает структуру опорных точек, математически проверяет сходимость границ, предотвращает перекрытие формаций и отслеживает условия пробоя и слома паттерна с точной визуальной индикацией. Построенная на чистой объектно-ориентированной архитектуре, эта реализация превращает субъективное распознавание клина в структурированный компонент анализа, учитывающий состояние паттерна, предназначенный для более дисциплинированного анализа Price Action.
В данной статье мы подготовим базу для того, что будет рассмотрено в следующей публикации. Мы также рассмотрим, как разрешить редактирование и перемещение объекта типа OBJ_LABEL в полностью интерактивном режиме. Иными словами, мы можем изменить как текст, так и положение объекта OBJ_LABEL, не открывая окно свойств объекта.
Реализуем концепцию Malaysian Engulfing в MQL5 с помощью двух согласованных индикаторов. Один применяет строгие правила поглощения по телам свечей для точного обнаружения паттерна; другой использует машину состояний, чтобы отслеживать дальнейшее развитие — откаты и ретесты с учетом заданного окна наблюдения — прямо на графике. В результате получается повторяемый рабочий процесс на основе правил, который заменяет субъективные визуальные оценки программируемой логикой.
В данной статье мы рассмотрим принцип работы трех последних типов событий, которые может генерировать объект. Разбираться в этом будет очень увлекательно, так как в итоге мы сделаем то, что многим может показаться безумием, но это вполне возможно и дает весьма удивительный результат.
В этой статье мы рассмотрим три из шести событий, которые MetaTrader 5 может генерировать при возникновении каких-либо изменений с объектом на графике. Данные события очень полезны с точки зрения взаимодействия с пользователями. Это происходит так, потому что без понимания этих событий нам придётся приложить гораздо больше усилий для поддержания определённой конфигурации в графике при попытке управлять объектами для конкретных целей.
В этой статье мы разрабатываем пользовательский индикатор рыночных настроений, который классифицирует рыночные настроения как бычьи, медвежьи, в режиме risk-on, в режиме risk-off или нейтральные. Благодаря анализу нескольких таймфреймов индикатор дает трейдерам более ясное представление об общем рыночном уклоне и краткосрочных подтверждениях.
В этой статье представлена адаптивная система обнаружения параллельных каналов и пробоев на языке MQL5. В ней показано, как определяются точки свинга, как строятся и динамически пересчитываются каналы, а также как пробои подтверждаются и визуализируются с помощью сигналов, сохраняющихся на графике. Этот подход объединяет геометрию трендовых линий, фильтрацию на основе ATR и проверку ретеста, обеспечивая надежный анализ Price Action в реальном времени для профессиональной работы с графиками и принятия торговых решений.
Повысьте эффективность торговли с помощью Smart Money Concepts (SMC), объединив ордер-блоки (Order Blocks, OB), пробой структуры (Break of Structure, BOS) и разрывы справедливой стоимости (Fair Value Gaps, FVG) в одном мощном советнике. Выбирайте автоматическое исполнение или работайте с отдельной концепцией SMC для более гибкой и точной торговли.
Пожалуй, это самая веселая статья на данный момент. Так происходит, потому что здесь мы реализуем модификацию объекта, присутствующего в MetaTrader 5, чтобы создать другой, изначально отсутствующий на платформе. Конечно, то, что мы здесь рассмотрим, может показаться безумием, но это работает и имеет очень интересное цель.
В этой статье рассматривается разработка комбинированной алгоритмической торговой стратегии для рынка EURUSD. Эта стратегия сочетает в себе полосы Боллинджера и индикатор относительной силы (RSI). Исходные стратегии, основанные на правилах, давали высококачественные сигналы, но страдали от низкой частоты сделок и ограниченной прибыльностью. Мы проанализировали несколько итераций стратегии, выявив недостатки в нашем понимании рынка, повышенный уровень шума и пониженную эффективность работы стратегии. Благодаря надлежащему использованию алгоритмов статистического обучения, переносу цели моделирования на технические индикаторы, правильному масштабированию и сочетанию прогнозов машинного обучения с классическими правилами торговли, конечная стратегия позволила значительно повысить прибыльность и частоту сделок при сохранении приемлемого качества сигнала.
В этой статье демонстрируется, как стохастический осциллятор (классический технический индикатор) можно использовать не только как инструмент торговли на возврате к среднему. Рассматривая индикатор с другой аналитической точки зрения, мы показываем, как знакомые стратегии могут раскрыть новую практическую ценность и лечь в основу альтернативных торговых правил, включая интерпретации следования за трендом. В конечном счете, в статье рассказывается о том, как каждый технический индикатор в терминале MetaTrader 5 содержит скрытый потенциал и как вдумчивый подход методом проб и ошибок позволяет выявить содержательные интерпретации, которые не лежат на поверхности.
В сегодняшней статье мы рассмотрим, как можно реализовать очень привлекательную и интересную систему взаимодействия, особенно для тех, кто только начинает практиковаться в программировании на MQL5. В этом нет ничего принципиально нового. Благодаря моему подходу к теме будет гораздо проще понять всё, поскольку мы увидим на практике, как разрабатывается структурное программирование с довольно интересной целью.
Представлен инструмент для анализа пробоев наклонных трендовых линий, который использует проверку по трем свингам для генерации объективных сигналов Price Action. Система автоматизирует выявление свингов, построение трендовых линий и подтверждение пробоев, используя логику пересечения цены с линией, чтобы снизить шум и стандартизировать исполнение сигналов. В статье изложены правила стратегии, показана реализация на языке MQL5 и рассмотрены результаты тестирования; инструмент предназначен для анализа и подтверждения сигналов, а не для автоматической торговли.
Данная статья относится к категории тех материалов, где для понимания происходящих процессов определенно недостаточно просто просмотреть и изучить код. Фактически, необходимо создать исполняемое приложение и использовать его в любом графике. Это делается для того, чтобы можно было понимать мелкие детали, которые в ином случае чрезвычайно сложны для восприятия. Такие, например, как совместное использование клавиатуры и мыши для создания определенных элементов.
Мы предлагаем подход к трендовым линиям на основе четких правил, который не опирается на опорные точки индикаторов и использует упорядоченные свинги, полученные непосредственно из ценовых данных. В статье разбираются выявление свингов, проверка их размера по ATR или фиксированным порогам, а также подтверждение восходящих и нисходящих структур, после чего эти правила реализуются на языке MQL5 без перерисовки и с избирательным выводом. Вы получаете четкий и воспроизводимый способ отслеживать структурные уровни поддержки и сопротивления, который надежно работает в разных рыночных условиях.
Изучая широкий спектр сетапов пробоя, я заметил, что неудачные пробои редко были связаны с нехваткой волатильности и гораздо чаще – со слабой внутренней структурой. Это наблюдение легло в основу подхода, представленного в этой статье. Подход выявляет паттерны, в которых последний ценовой отрезок заметно превосходит предыдущий по длине, наклону и скорости, что служит явным признаком накопления импульса перед направленным расширением. Обнаруживая эти тонкие геометрические дисбалансы внутри консолидации, трейдер может заранее распознавать пробои с более высокой вероятностью еще до выхода цены из диапазона. Далее показано, как этот геометрический подход на основе фракталов преобразует структурный дисбаланс в точные сигналы пробоя.
В этой статье мы возвращаемся к классической стратегии пересечения скользящих средних и исследуем, почему она часто терпит неудачу на шумных, быстро меняющихся рынках. В ней представлены пять альтернативных методов фильтрации, предназначенных для улучшения качества сигнала и устранения слабых или убыточных сделок. Обсуждение показывает, как статистические модели могут обучаться и исправлять ошибки, которые пропускает человеческая интуиция и традиционные правила. Читатели получают более четкое представление о том, как модернизировать устаревшую стратегию, и о подводных камнях, связанных с опорой исключительно на такие показатели, как RMSE, в финансовом моделировании.
В этой статье представлен модуль классификации состояния рынка на MQL5, который интерпретирует поведение цены по данным закрытых свечей. Анализируя сжатие и расширение волатильности, а также согласованность структуры, инструмент классифицирует состояние рынка как сжатие, переходное состояние, расширение или тренд и тем самым формирует четкий контекст для анализа Price Action.
Эта статья помогает новым участникам сообщества искать и находить собственные свечные паттерны. Описание этих паттернов может оказаться сложной задачей, поскольку требует ручного поиска и творческого подхода к выявлению усовершенствований. В этой статье мы представляем свечной паттерн поглощения и показываем, как его можно усовершенствовать для создания более прибыльных торговых стратегий.
В этой части мы встроим в мультисимвольный советник матрицу корреляций в реальном времени, чтобы избежать избыточных сделок и накопления риска. За счет динамического измерения межпарных связей советник будет отфильтровывать входы, конфликтующие с текущей экспозицией, тем самым улучшая баланс портфеля, снижая системный риск и повышая общее качество сделок.
В этой статье представлен сессионный аналитический подход, сочетающий рыночные сессии с заданными временными границами и индекс давления свечи (CPI), чтобы на основе закрытых свечей и четко определенных правил классифицировать принятие и отвержение на границах сессий.
В этом обсуждении мы сосредоточимся на том, как можно преодолеть "стеклянный потолок", создаваемый классическими методами машинного обучения в сфере финансов. Похоже, что самое главное ограничение ценности, которую можно извлечь из статистических моделей, заключается не в самих моделях — ни в данных, ни в сложности алгоритмов, — а скорее в методологии, которую мы используем для их применения. Другими словами, истинным узким местом может быть то, как мы используем модель, а не ее собственный потенциал.
В этой части мы сосредоточимся на разработке слоя интеллектуального управления исполнением, который непрерывно отслеживает и оценивает спреды в реальном времени по нескольким символам. Советник динамически адаптирует выбор символов, включая или отключая торговлю по отдельным символам в зависимости от эффективности спреда, а не по фиксированным правилам. Этот подход позволяет высокочастотным мультивалютным системам отдавать приоритет символам с наименьшими торговыми издержками.
В этой статье представлен инструмент Multi-Timeframe Visual Analyzer на языке MQL5, который воссоздает и накладывает свечи старших таймфреймов прямо на активный график. В статье рассматриваются реализация, ключевые входные параметры и практические результаты; материал дополнен анимированной демонстрацией и примерами графиков, показывающими мгновенное переключение, подтверждение на нескольких таймфреймах и настраиваемые алерты. Читайте дальше, чтобы узнать, как этот инструмент делает анализ графиков быстрее, нагляднее и эффективнее.
Эта статья предназначена для алгоритмических трейдеров, количественных аналитиков и разработчиков MQL5, которые хотят глубже разобраться в распознавании свечных паттернов на практике. В ней подробно рассматривается советник CandlePatternSearch.mq5 – полноценная система для обнаружения, визуализации и отслеживания классических свечных формаций в MetaTrader 5. Помимо детального разбора кода, в статье рассматриваются архитектура решения, логика обнаружения паттернов, интеграция графического интерфейса и механизмы алертов, а также показано, как можно эффективно автоматизировать традиционный анализ Price Action.
В статье реализуются GJR-GARCH и TARCH в библиотеке волатильности MQL5 и объясняется, почему учёт асимметрии даёт преимущества по сравнению со стандартными ARCH/GARCH. Рассматриваются формулировка моделей, параметризация и использование через производные классы и скрипты. Читатели получают примеры кода для калибровки и одношагового прогнозирования на реальных данных для управления рисками и диагностики моделей.
В этой части рассматривается, как разработать динамический мультивалютный советник, способный адаптироваться к режимам скальпинга и свинг-трейдинга. В ней рассматриваются структурные и алгоритмические различия в генерации сигналов, исполнении сделок и управлении рисками, благодаря которым советник может гибко переключаться между стратегиями в зависимости от рыночного поведения и входных параметров.