Торговля на новостях часто требует управления несколькими позициями и символами в течение очень короткого времени из-за повышенной волатильности. В сегодняшнем обсуждении мы рассмотрим проблемы торговли несколькими символами, интегрировав эту функцию в наш советник «Заголовки новостей». Присоединяйтесь к нам, и мы узнаем, как алгоритмическая торговля с помощью MQL5 делает торговлю несколькими символами более эффективной и действенной.
Узнайте, как создать EX5-модуль экспортируемых функций, который легко запрашивает и сохраняет данные последнего исполненного отложенного ордера. В этом пошаговом руководстве мы улучшим EX5-библиотеку для управления историей (History Management), разработав специализированные и обособленные функции для извлечения основных свойств последнего исполненного отложенного ордера. К этим свойствам относятся тип ордера, время установки, время исполнения, тип исполнения и другие важные данные, необходимые для эффективного управления и анализа истории торговли отложенными ордерами.
В то время как алгоритмические торговые системы управляют автоматизированными операциями, многие новостные трейдеры и скальперы предпочитают активный контроль во время важных новостных событий и быстро меняющихся рыночных условий, требующих быстрого исполнения ордеров и управления ими. Это подчеркивает необходимость в интуитивно понятных интерфейсных инструментах, которые объединяют новостные ленты в режиме реального времени, данные экономического календаря, аналитические данные по индикаторам, аналитику на основе ИИ и адаптивное управление торговлей.
Брокерские конторы часто предоставляют отчеты по торговым счетам через регулярные промежутки, основанные на заранее определенном графике. Эти фирмы, используя свои технологии API, имеют доступ к активности на вашем аккаунте и торговой истории, что позволяет им создавать отчеты о результатах работы от вашего имени. Аналогичным образом, терминал MetaTrader 5 хранит подробные записи о вашей торговой активности, которые можно использовать с помощью MQL5 для создания полностью настраиваемых отчетов и определения персонализированных способов доставки.
В течение первой минуты после выхода важных экономических новостей риск просчета чрезвычайно высок. В течение этого короткого промежутка времени движение цены может быть неустойчивым и волатильным, что часто приводит к срабатыванию отложенных ордеров с обеих сторон. Вскоре после публикации — обычно в течение минуты — рынок, как правило, стабилизируется, возобновляя или корректируя преобладающий тренд с более типичной волатильностью. В этом разделе мы рассмотрим альтернативный подход к торговле на новостях, чтобы оценить его эффективность как ценного дополнения к инструментарию трейдера. Продолжайте читать, чтобы получить больше информации и подробностей из этого обсуждения.
Финансовые рынки обычно классифицируются как находящиеся во флэте (боковом движении) либо в тренде. Такой статичный взгляд на рынок может облегчить нам торговлю в краткосрочной перспективе. Однако он оторван от реалий рынка. В этой статье мы попытаемся лучше понять, как именно финансовые рынки перемещаются между этими двумя возможными режимами и как мы можем использовать наше новое понимание поведения рынка, чтобы обрести уверенность в наших алгоритмических торговых стратегиях.
В этом обсуждении мы рассмотрим дополнительные усовершенствования, поскольку интегрируем усовершенствованную логику оповещения о событиях в экономическом календаре, отображаемых советником «Заголовки новостей». Это усовершенствование имеет решающее значение — оно гарантирует, что пользователи будут получать своевременные уведомления за короткое время до ключевых предстоящих событий. Присоединяйтесь к этой дискуссии, чтобы узнать больше.
В этой статье мы начнем создание основного класса управления рисками, который будет ключевым для контроля рисков в системе. Мы сосредоточимся на построении основ, определении основных структур, переменных и функций. Кроме того, мы внедрим необходимые методы для присвоения значений максимальной прибыли и убытков, тем самым заложив основу для управления рисками.
В сегодняшнем обсуждении мы рассмотрим, как самостоятельно размещать модели искусственного интеллекта с открытым исходным кодом и использовать их для получения информации о рынке. Это является частью наших постоянных усилий по расширению советника «Заголовки новостей» путем внедрения раздела «Анализ искусственного интеллекта» (AI Insights), который превращает советник в мультиинтеграционный вспомогательный инструмент. Обновленный советник предназначен для информирования трейдеров о событиях календаря, последних финансовых новостях, технических индикаторах, а теперь и о перспективах рынка, генерируемых искусственным интеллектом, тем самым, предлагая своевременную, разнообразную и интеллектуальную поддержку при принятии торговых решений. Присоединяйтесь к разговору, в ходе которого мы рассмотрим практические стратегии интеграции и то, как MQL5 может взаимодействовать с внешними ресурсами для создания мощного и интеллектуального торгового рабочего терминала.
В настоящей статье продолжим рассказ о советнике «Заголовки новостей», представив специальную полосу «Анализ индикаторов» (indicator insights) — компактное отображение на графике ключевых технических сигналов, генерируемых популярными индикаторами, такими как RSI, MACD, Stochastic и CCI. Такой подход устраняет необходимость в нескольких подокнах индикаторов в терминале MetaTrader 5, сохраняя ваше рабочее пространство чистым и эффективным. Используя MQL5 API для доступа к данным индикаторов в фоновом режиме, мы можем обрабатывать и визуализировать рыночную информацию в режиме реального времени с помощью пользовательской логики.
Сегодня мы делаем еще один шаг вперед, интегрируя внешний новостной API в качестве источника заголовков для нашего советника «Заголовки новостей». На этом этапе мы изучим различные источники новостей — как существующие, так и новые — и узнаем, как эффективно использовать их API. Мы также рассмотрим методы парсинга полученных данных в формат, оптимизированный для отображения в нашем экспертном советнике. Присоединяйтесь к обсуждению, пока мы обсуждаем преимущества использования заголовков новостей и экономического календаря непосредственно на графике. И все это в компактном, ненавязчивом интерфейсе.
Пересечения скользящих средних широко известны трейдерам, и тем не менее суть стратегии мало изменилась с момента ее создания. В этой статье мы представим небольшую корректировку первоначальной стратегии, направленную на минимизацию задержки. Все поклонники оригинальной стратегии могут рассмотреть возможность ее пересмотра в соответствии с рассмотренными здесь идеями. Используя две скользящие средние с одинаковым периодом, мы значительно сокращаем задержку торговой стратегии, не нарушая при этом ее основополагающих принципов.
Доступность новостей является критическим фактором при торговле в терминале MetaTrader 5. Несмотря на наличие множества новостных API, многие трейдеры сталкиваются с трудностями доступа к ним и их эффективной интеграции в свою торговую среду. В ходе настоящего обсуждения нашей целью является разработать оптимизированное решение, которое выводило бы новости непосредственно на график — там, где они больше всего нужны. Мы добьемся этого, создав советника «Заголовки новостей», который отслеживает и отображает обновления новостей в режиме реального времени из источников API.
Ларри Коннорс — известный трейдер и автор книг, наиболее известный своими работами в области количественной (алгоритмизированной) торговли и таких стратегий, как 2-периодный индекс относительной силы RSI (RSI2), помогающих определять краткосрочные состояния перекупленности и перепроданности рынка. В этой статье объясним сначала актуальность нашего исследования, затем воссоздадим три самые известные стратегии Коннорса на языке MQL5 и применим их к внутридневной торговле на индексе CFD S&P 500.
Геометрические паттерны предлагают трейдерам лаконичный способ интерпретации ценового движения. Многие аналитики рисуют линии тренда, прямоугольники и другие фигуры вручную, а затем основывают торговые решения на тех формациях, которые они видят. В настоящей статье мы рассмотрим автоматизированную альтернативу: использование MQL5 для обнаружения и анализа наиболее популярных геометрических паттернов. Мы разберем методологию, обсудим детали реализации и расскажем о том, как автоматическое распознавание паттернов может улучшить понимание рынка трейдером.
В этой статье мы узнаем, как создавать экспортируемые EX5-функции для эффективного запроса и сохранения исторических данных о позициях. В этом пошаговом руководстве мы расширим EX5-библиотеку для управления историей (History Management), разработав модули, которые извлекают ключевые свойства последней закрытой позиции. К ним относятся чистая прибыль, продолжительность сделки, стоп-лосс и тейк-профит в пипсах, значения прибыли и другие важные данные.
В настоящей статье сделаем первый шаг в программировании на MQL5, даже для совсем новичков. Мы покажем вам, как преобразовать знакомые свечные паттерны в полнофункциональный пользовательский индикатор. Свечные паттерны ценны тем, что они отражают реальное движение цены и сигнализируют о сдвигах на рынке. Вместо ручного сканирования графиков — подхода, чреватого ошибками и неэффективностью, — мы обсудим, как автоматизировать этот процесс с помощью индикатора, идентифицирующего и помечающего паттерны для вас. Попутно рассмотрим такие ключевые понятия, как индексация, временные ряды, средний истинный диапазон (для обеспечения точности при различной волатильности рынка), а также разработку пользовательской библиотеки свечных паттернов для многократного использования в будущих проектах.
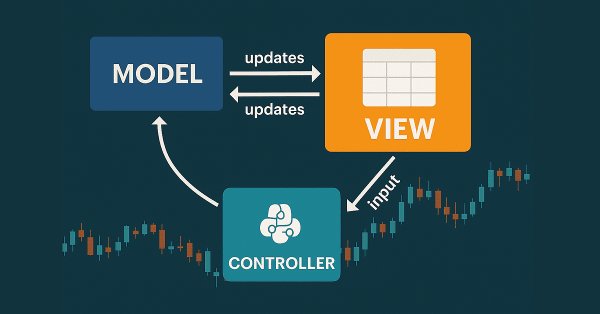
В статье создадим первую версию элемента управления TableControl (TableView). Это будет простая статичная таблица, создаваемая на основе входных данных, определяемых двумя массивами — массивом данных и массивом заголовков столбцов.
Представляем MQL5 Algo Forge — специальный портал для разработчиков торговых алгоритмов. Он объединяет возможности Git с удобным интерфейсом для ведения и организации проектов в рамках экосистемы MQL5. Здесь вы можете подписываться на интересных авторов, создавать команды и вести совместные проекты по алготрейдингу.
В этой статье рассмотрим и реализуем методы оценки качества модели, которые используют один и тот же набор данных как для обучения, так и для проверки.
Знаете ли вы, что стратегии "Золотой крест" (Golden Cross) и "Крест смерти" (Death Cross), основанные на пересечении скользящих средних, являются одними из самых надежных индикаторов для определения долгосрочных рыночных трендов? "Золотой крест" сигнализирует о бычьем тренде, когда более короткая скользящая средняя пересекает более длинную снизу вверх, в то время как "крест смерти" указывает на медвежий тренд, когда короткая скользящая средняя опускается ниже длинной. Несмотря на их простоту и эффективность, ручное применение этих стратегий часто приводит к упущенным возможностям или задержке сделок.
Сегодня мы начнем изучать структуры более простым, практичным и комфортным способом. Структуры являются одной из основ программирования, независимо от того, структурированы они или нет. Я знаю, что по мнению многих, структуры - это просто коллекции данных, но уверяю вас, что это гораздо больше, чем просто структуры. И здесь мы начнем исследовать эту новую вселенную наиболее дидактическим способом.
В данной статье мы изучим последний простой случай использования шаблонов, а также поговорим о пользе и необходимости использования typename в коде. Хотя поначалу данная статья может показаться несколько сложной, необходимо правильно ее понять, чтобы в дальнейшем использовать шаблоны и typename.
В этой статье мы очень внимательно рассмотрим, как решить проблему, поставленную в конце предыдущей статьи. Там была предпринята попытка создать шаблон такого типа, чтобы иметь возможность создавать шаблон для объединения данных.
В этой статье мы рассмотрим, как улучшить и более эффективно применять концепции, изложенные в предыдущей статье, используя мощные библиотеки графических элементов управления MQL5. Я шаг за шагом проведу вас через процесс создания полностью функционального графического интерфейса, объясняя стоящий за ним план проектирования, а также назначение и принцип работы каждого используемого метода. Кроме того, в конце статьи мы протестируем созданную нами панель, чтобы убедиться в ее корректной работе и соответствии заявленным целям.
В данной статье мы изучим создание и применение программ форматирования для библиотек логов. Мы рассмотрим все этапы, от базовой структуры программы форматирования до примеров реализации таких программ на практике. К концу статьи вы получите все необходимые знания для форматирования логов в рамках библиотеки и поймете, как все работает за кулисами.
В этой статье мы рассмотрим первую часть темы, которая не так проста для понимания новичками. Чтобы не запутаться еще больше и правильно объяснить данную тему, мы разделим объяснение на этапы. Эту статью мы посвятим первому этапу. Однако, хотя в конце статьи может показаться, что мы зашли в тупик, на самом деле мы сделаем шаг к другой ситуации, которая будет лучше понятна в следующей статье.
Исправление ошибок — неотъемлемая часть цикла программирования. В этой статье рассмотрены типовые приемы исправления ошибок (отладки) любого приложения, работающего в среде MetaTrader 5.
В данной статье мы начнем создание класса C_Orders, чтобы иметь возможность отправлять ордера на торговый сервер. Мы будем делать это понемногу, поскольку наша цель состоит в том, чтобы подробно объяснить, как это будет происходить с помощью системы обмена сообщениями.
В этой статье мы расскажем, как справиться с одной из самых сложных ситуаций в программировании, с которой можно столкнуться: использование разных типов в одной и той же функции или шаблоне процедуры. Хотя большую часть времени мы уделяли только функциям, всё, что мы здесь рассмотрели, полезно и может быть применено к процедурам.
Часто нам приходится делать шаг назад, а затем двигаться вперед. В этой статье мы покажем все изменения, необходимые для того, чтобы не нарушить работу индикаторов Mouse и Chart Trade. В качестве бонуса расскажем о других изменениях, произошедших в других заголовочных файлах, которые будут широко использоваться в будущем.
В этой статье мы начнем рассматривать одну из концепций, которую многие новички избегают. Это связано с тем, что шаблоны - непростая тема, поскольку многие не понимают основного принципа, лежащего в основе шаблона: перегрузка функций и процедур.
В этой статье рассматривается применение Grey-моделей для прогнозирования финансовых временных рядов. Мы рассмотрим принципы работы Grey-моделей и особенности их применения к финансовым рядам. Обсудим преимущества и ограничения использования этих моделей в трейдинге.
В статье рассматриваются передовые методы интеграции MQL5 с мощными инструментами обработки данных, а также уделяется внимание эффективной обработке больших данных для улучшения торгового анализа и принятия решений.
Я поставил перед собой задачу построить торговую стратегию вокруг пары USDJPY. Мы будем использовать свечные модели, которые формируются на дневном таймфрейме, поскольку они потенциально имеют большую силу. Наша первоначальная стратегия оказалась прибыльной, что побудило нас продолжить ее совершенствование и добавить дополнительные уровни безопасности для защиты полученного капитала.
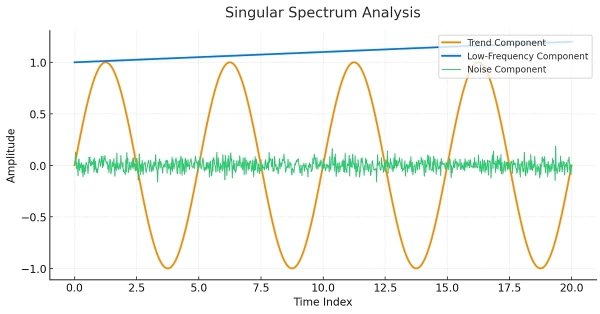
Данная статья предназначена в качестве руководства для тех, кто не знаком с концепцией сингулярного спектрального анализа и хочет получить достаточно знаний, чтобы иметь возможность применять встроенные инструменты, доступные на MQL5.
Добро пожаловать в третью часть серии статьей о трендах! Сегодня мы углубимся в использование дивергенции как стратегии определения оптимальных точек входа в рамках преобладающего дневного тренда. Мы также представим специальный механизм фиксации прибыли, аналогичный скользящему стоп-лоссу, но с уникальными усовершенствованиями. Кроме того, мы обновим советник Trend Constraint до более продвинутой версии, включив в него новое условие исполнения сделки в дополнение к существующим. Также мы продолжим изучать практическое применение MQL5 в разработке алгоритмов.
Определить направление рынка может быть просто, но вот понять, когда входить на рынок, - гораздо более сложная задача. В этой статье серии "Разработка инструментария для анализа движения цен" я представлю еще один инструмент, который определяет точки входа и уровни стоп-лосса/тейк-профита. Для достижения этой цели использовался язык программирования MQL5.
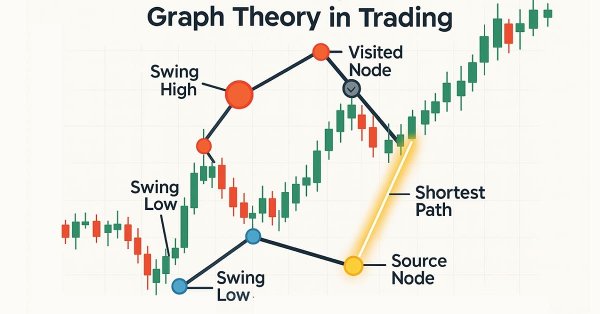
Алгоритм Дейкстры — классическое решение по поиску кратчайшего пути в теории графов, которое позволяет оптимизировать торговые стратегии путем моделирования рыночных сетей. Трейдеры могут использовать его для поиска наиболее эффективных маршрутов в данных свечного графика.