В статье реализованы каналы скользящей регрессии методом МНК на языке MQL5 и рассчитываются доверительные и прогнозные полосы с использованием критических значений t-распределения Стьюдента вместо фиксированного множителя стандартного отклонения. В ней объясняется расширение полос по краям окна, обусловленное рычагом наблюдения, полученный результат сравнивается с полосами Боллинджера и каналами Дончиана, а также рассматриваются предпосылки МНК применительно к ценовым данным. Описан способ отрисовки с использованием пяти линий, обеспечивающий надежное отображение в MetaTrader 5.
В этой статье описывается пользовательский класс управления капиталом CMoneyKDTreeESN, совместимый с Мастером MQL5 и объединяющий алгоритм KD-дерева и эхо-сеть (ESN). Мы применяем KD-дерево к логарифмическим доходностям и ATR (среднему истинному диапазону), чтобы получить оценку риска, а ESN отслеживает недавнюю рыночную динамику и выдает множитель объема позиции с ограниченным диапазоном значений. Наш класс можно использовать в различных советниках, созданных с помощью Мастера MQL5, как показано здесь на примере сигналов Envelopes и RSI; общая цель — регулировать рисковую экспозицию в условиях высокой волатильности и хвостового риска.
Мы преобразуем облако точек, построенное с помощью вложения ценового ряда, в фильтрацию Вьеториса — Рипса и соответствующую ей граничную матрицу. В статье вершины, ребра и треугольники перечисляются с указанием значений фильтрации и сортируются в порядке добавления в фильтрацию; также создаются таблицы поиска вершин и ребер за время O(1). Вы получаете классы CTDARips и CTDABoundary на MQL5, а также разреженную граничную матрицу над Z/2, пригодную для последующей редукции при вычислении персистентности.
В данной статье представлен пользовательский индикатор для MetaTrader 5, который вычисляет скользящий коэффициент Шарпа в годовом выражении и отображает полосы статистической значимости с настраиваемой z-оценкой на основе асимптотической стандартной ошибки по формуле Ло. В индикаторе используется кольцевой буфер доходностей с инкрементальным расчетом дисперсии, что обеспечивает обновление за время O(1). Мы объясняем, как неопределенность масштабируется пропорционально n^(-1/2), почему интервалы расширяются при высоких значениях коэффициента Шарпа и как настроить приведение к годовому выражению для каждого инструмента, чтобы корректно использовать индикатор.
В статье представлены практические основы анализа формы ценовых рядов в MQL5. Реализовано вложение Такенса с временной задержкой для построения облака точек в фазовом пространстве, а также вычисление полной матрицы попарных расстояний с возможностью выбора нормы. Классы CTDAPointCloud и CTDADistance сопровождаются демонстрационным скриптом, который выполняет вложение данных графика и выводит результаты, подготавливая входные данные для дальнейшей обработки топологическими инструментами.
В этой статье мы приводим аргументы в пользу сочетания дискретного преобразования Фурье (ДПФ) и импульсной нейронной сети (SNN) в торговом роботе. Преобразование Фурье позволяет представить данные в виде колебаний, а не в виде исходных значений. Для интерпретации этих циклов мы используем импульсную нейронную сеть (SNN), которая, в отличие от обычных сетей, накапливает потенциал за счёт изменяющихся во времени электрических зарядов и генерирует импульс только при достижении заданного порога. Сочетание этих двух модулей позволяет нам точнее определять моменты отдельных рыночных движений, что в теории должно давать сигналы входа со строгим математическим подтверждением.
Мы демонстрируем отображение прогнозов Kronos на графике в реальном времени средствами MQL5 и пайплайн оценки, спроектированный для исключения заглядывания в будущее. Прогнозы из детерминированных выгрузок оцениваются для каждого горизонта в сравнении с базовым прогнозом случайного блуждания (15 113 прогнозных значений), затем используются в простом торговом правиле в Тестере стратегий на EURUSD H1. Результаты не выявляют торгового преимущества и показывают, как высокий порог может дать убедительный на вид, но малоинформативный результат тестирования на исторических данных с очень небольшим числом сделок.
Мы завершаем нативную реализацию Kronos на MQL5: создаем декодировщик, этапы decode_s1 и decode_s2 предиктора с подводными камнями перекрестного внимания и авторегрессионный цикл, формирующий прогноз на несколько баров. Затем мы проводим профилирование и ускоряем реализацию примерно в 4,5 раза с помощью точного KV-кэша и предварительно транспонированных весов, сверяя результаты каждого этапа с результатами PyTorch.
В этой статье представлен CSymbolMetaCache — программный слой на MQL5, который при запуске советника заранее загружает спецификации контрактов и расписания торговых сессий отслеживаемых символов, а затем возвращает их значения через типизированные геттеры из кэша в памяти. В статье объясняется, какие свойства можно безопасно кэшировать, а какие являются динамическими, включая полудинамическую стоимость тика для кросс-валютных пар. Также реализуется функция IsMarketOpen(), которая определяет, открыта ли сессия, используя кэшированные данные. Тест производительности показывает, насколько сокращается задержка при работе с набором из двадцати символов.
Kronos — предварительно обученная модель-трансформер, которая моделирует бары OHLCV так же, как языковая модель предсказывает слова. Мы с нуля реализуем ее токенизатор/кодировщик и блок трансформера на нативном MQL5, экспортируем веса в плоские файлы .bin и полностью исключаем Python из этапа выполнения модели. В части 1 реализованы предобработка, токенизация BSQ и средства побитной проверки результатов относительно PyTorch, что позволяет уверенно запускать кодировщик внутри MetaTrader 5.
Тиковый объем в основном отражает время суток, а его окончательное значение известно только после закрытия бара. Мы строим индикатор активности, который обновляется в реальном времени при каждой котировке, используя интервалы ожидания между изменениями котировок, устраняем внутридневной ритм и моделируем оставшуюся составляющую с помощью модели авторегрессионной условной длительности (ACD). Затем мы проверяем, улучшает ли этот показатель активности краткосрочные прогнозы волатильности, если текущая волатильность цены уже учтена в модели.
На языке MQL5 реализован оптимизатор SLSQP для устранения расхождений в параметрах между библиотекой волатильности и модулем ARCH для Python. В статье подробно описаны обработка ограничений, варианты вычисления градиента, настройка и средства управления сходимостью, а также показано, как интегрировать решатель в существующий код. Практические примеры и сравнения демонстрируют совпадение логарифмов правдоподобия и параметров на общих наборах данных.
В статье показано, как реализовать готовый к практическому применению модуль расчёта Z-показателя на языке MQL5 с использованием объектно-ориентированного подключаемого файла. Библиотека вычисляет скользящее среднее и стандартное отклонение генеральной совокупности, предоставляет параметр сдвига для запросов по историческим данным и позволяет избежать избыточных вычислений на тиках, выполняя расчёты при закрытии бара. Советник открывает позиции в соответствии с установленными правилами при достижении положительных/отрицательных пороговых значений сигмы и закрывает их при возврате к среднему значению; пользовательский индикатор обеспечивает визуальную проверку.
В статье представлен метод обнаружения психологических круглых уровней на языке MQL5: цены преобразуются в строки, после чего подсчитываются конечные нули (ZeroSize). В ней излагается теория институциональной ликвидности на целочисленных уровнях, объясняется логика GetZeroCount с нормализацией по размеру тика для предотвращения ошибок вычислений с плавающей точкой и подробно описывается иерархическая визуализация. Примеры для рынка Forex, металлов и криптовалют, а также фильтры по таймфреймам и входные параметры показывают, как на практике использовать совпадение факторов и базовые механизмы управления рисками.
Разбираем FOX (Fox-inspired Optimization Algorithm): реализуем алгоритм в MQL5, детально проверяем ветви "прыжка" и "блуждания" и показываем, как притяжение к нулю и фиксированный масштаб шага мешают поиску в торговых диапазонах. Пошагово измеряем вклад каждого механизма на тестовом стенде и объясняем расхождения формул и кода. В конце — готовый к использованию класс C_AO_FOX и исправленная версия с шагом в долях диапазона.
Согласованность структур ликвидности на старшем таймфрейме и разворотных паттернов на младшем может существенно повлиять как на вероятность, так и на направление следующего движения цены. Сочетая структурные зоны ликвидности на старших таймфреймах с точными подтверждениями разворота на младших, трейдеры могут точнее выбирать момент входа и повышать общее качество сделок. В этой статье показано, как усовершенствовать торговые стратегии на основе ликвидности с помощью структурного подтверждения на старшем таймфрейме и эффективно реализовать этот подход на языке MQL5.
Мы расширяем библиотеку RQA для MetaTrader 5, добавляя JRQA, который определяет моменты, когда два временных ряда одновременно возвращаются к своим прежним состояниям. В статье рассматриваются матрица совместной рекуррентности, двенадцать метрик JRQA (включая TREND и COMPLEXITY), конфигурация с двумя эпсилонами, а также механизм скользящего окна с ускорением через OpenCL и автоматическим переходом на CPU. Практический индикатор строит графики JRR, JDET, JLAM, JENTR и JTREND для любой пары финансовых инструментов с выравниванием временных меток и нормализацией.
Статья описывает законченный конвейер моделирования ковариационно-стационарных временных рядов с помощью ARMA(p, q) в MQL5. Реализованы расчёт ACF/PACF, построение коррелограмм и автоматический подбор порядков по критериям AIC и BIC, а также аудит остатков: QQ-plot, эмпирическая плотность и LM-тест Бройша—Годфри. На примере дневной волатильности EURCHF показано, как идентифицировать модель и проверить, что ошибки представляют белый шум.
Рассматривается реализация Flower Pollination Algorithm (FPA) в MQL5 с разбором операторов глобального и локального опыления и влияния ключевых параметров популяции и шага Леви, который при авторских настройках ищет почти наугад: находим причину и поднимаем результат с 26% до 49%. Трейдер получает готовый класс FPA с рабочими настройками для оптимизации советников и понимание, для каких задач он подходит.
В этой статье рассматривается интерпретационный разрыв между визуальными объектами графика и алгоритмическим исполнением. Вы создадите системный детектор, который проходит по всем объектам графика, определяет аналитические типы и нормализует их геометрические данные (временные и ценовые координаты) в структурированный массив SChartObjectInfo. В реализации используются низкоуровневые функции MQL5, конвейер "фильтрация — извлечение — сохранение" и тестовый советник (EA), управляемый таймером, что в итоге дает переиспользуемый фреймворк для торговых входных данных на основе правил.
Стандартные инструменты оценки риска на MQL5 используют недавние исторические данные и не учитывают, насколько тяжелым может быть левый хвост распределения. Мы реализуем теорию экстремальных значений (EVT) в MetaTrader 5: подгонку обобщенного распределения Парето (GPD) методом превышений над порогом (POT) с помощью ALGLIB, индикатор, который в реальном времени выводит VaR и ES на основе EVT, а также параметр формы хвоста, и советник, рассчитывающий размер позиций по оценке хвоста распределения. Тестирование на исторических данных в контролируемых условиях демонстрирует снижение просадки при неизменных точках входа.
Максимальная просадка — это одно число, за которым скрывается то, что действительно важно: как часто снижается кривая эквити, как долго она остается ниже предыдущего пика и как быстро восстанавливается. В этой статье мы создадим нативный инструмент на MQL5, который восстанавливает кривую просадки, разбивает ее на отдельные эпизоды (глубина, продолжительность, время восстановления), рассчитывает индекс Ulcer, индекс боли и фактор восстановления, а затем объединяет эти показатели в единую оценку устойчивости с практическими рекомендациями. Никаких внешних библиотек, никакого Python, никакого ИИ.
В статье исследуется, можно ли по обычным данным MetaTrader 5 оценить среднюю стоимость позиции пассивной стороны рынка, если реальные сделки и позиции маркет-мейкеров недоступны. Пошагово строится модель: от оценки направленного потока и виртуальной позиции до Inventory Basis, Reservation Price по Avellaneda–Stoikov и адаптивных Bid/Ask с учётом токсичности потока.
В этой статье библиотека RQA для MQL5 расширяется до перекрестного рекуррентного количественного анализа (Cross Recurrence Quantification Analysis, CRQA) для сравнения двух временных рядов. Мы реализуем вложение двух рядов, построение матрицы перекрёстной рекуррентности, адаптированные метрики (CRR, CDET, CLAM, CENTR и другие), а также анализ в скользящем окне с возможностью ускорения на графическом процессоре (GPU) через OpenCL. Готовый к использованию индикатор сравнивает два торговых инструмента (символа) в режиме реального времени, поддерживая выравнивание по временным меткам и нормализацию для практического межрыночного анализа.
Бэктест показывает лишь одну траекторию из множества возможных исходов. Данный MQL5-скрипт выполняет 1000 бутстрап-передискретизаций Монте-Карло для ряда P&L по сделкам, строит на графике веерную диаграмму процентилей с помощью CCanvas и выводит вероятность разорения, Value at Risk (VaR) и наихудшую просадку на уровне 95-го процентиля. В результате получается практический взгляд на траекторный риск и подверженность просадкам, выходящий за рамки одной кривой эквити.
Мы представляем библиотеку декомпозиции частичной информации для MQL5, которая разделяет информацию двух источников о целевой переменной на четыре атома: два уникальных (по одному для каждого источника), общий и синергетический. В реализации используются квантильное разбиение на бины, предвычисленные логарифмы и подгонка по принципу максимальной энтропии (для I_ccs). Результаты сопоставляются с нулевой моделью на основе блочных перестановок, поскольку на конечных выборках оценки атомов превышают ноль. Используйте ее для отбора пар индикаторов и проверки статистической значимости, включая поправку на множественные сравнения на уровне семейства тестов.
В восьмой части добавляется побарная оценка силы микротренда для NQ M1. Функция GetMicroTrendStrength() формирует непрерывную композитную оценку в диапазоне [-1, +1] из согласованности EMA, нормализованного по ATR положения цены, согласованности наклонов и объема. Штраф за противоречие подавляет конфликты между согласованностью EMA и положением цены. Сессионно-адаптивные пороги масштабируются в зависимости от показателя достоверности из седьмой части, регулируя частоту сигналов в разных режимах. Результаты включают метку с семью состояниями, бинарный сигнал и проверку устойчивости, откалиброванные по 514 нью-йоркским сессиям (май 2024 г. - май 2026 г.).
Эта статья завершает проект MMAR фасадным классом CMMAR и демонстрационным советником для MetaTrader 5. Фасад предоставляет компактный API (настройка, Fit(), Forecast()), объединяющий анализ разбиений, подгонку спектра и моделирование методом Монте-Карло. Вы узнаете, как загружать данные, подгонять модель и получать прогноз волатильности, а также использовать диагностику и обработку статусов для надежного применения модели в советниках.
В статье создается переиспользуемый слой валидации для советников MQL5. В ней реализованы правила размера лота и его нормализации, проверки SL/TP и уровня заморозки, нормализация цен по количеству знаков, проверка достаточности маржи, фильтрация неизменных уровней при модификации, контроль лимита ордеров на счете, обнаружение нового бара, проверка доступности символа для торговли, новостные окна экономического календаря и функции определения торговых сессий. В результате код становится чище, а число ошибок терминала в реальной торговле уменьшается.
Мы завершаем реализацию персистентной гомологии в MQL5, приводя граничную матрицу Вьеториса-Рипса к диаграмме персистентности. В статье реализованы столбцовое приведение над Z/2 (CTDAReduction), контейнер диаграммы с аналитическими методами (CTDADiagram) и фасад CTDA, запускающий шестиэтапный пайплайн одним вызовом. Результаты проверяются сравнением с Ripser до численного совпадения, что позволяет надежно вычислять метрики по диаграммам.
Мы объединяем одиннадцать показателей минутной рыночной микроструктуры из частей 2-6 в итоговую метку режима с оценкой достоверности и направлением. Функция RegimeClassifier(), работающая на основе правил, определяет один из шести режимов — нормальный, стрессовый, шумовой, информированный, трендовый или возврат к среднему. Пороги получены эмпирически по 514 сессиям NQ на таймфрейме M1 (май 2024 г. - май 2026 г.). Результат работы включает MARKET_REGIME, RegimeAnalysis и PopulateRegimeAnalysis(): один вызов позволяет получить данные для расчета размера позиции, размещения стоп-лоссов и фильтрации сигналов.
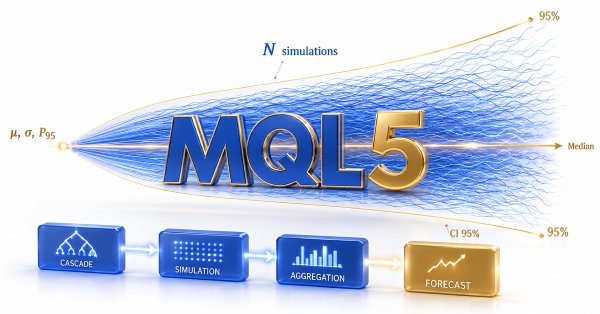
Мы реализуем модуль CMonteCarlo, который преобразует подогнанные параметры MMAR в прогноз волатильности методом Монте-Карло. Модуль выполняет N независимых симуляций на выбранном горизонте прогнозирования и возвращает среднее, медиану, стандартное отклонение и 95-процентный доверительный интервал на основе процентилей. При необходимости доступны значения каждого прогона. Адаптивная глубина каскада выбирает минимальное k, при котором b^k покрывает горизонт прогнозирования, обеспечивая быстродействие и согласованность симуляции.
В этой статье в MicroStructure_Foundation.mqh добавляются шесть функций анализа потока ордеров и новая структура OrderFlowAnalysis: VPINOHLC, дисбаланс потока с учетом направления, интенсивность торговли относительно базового уровня за 20 сессий, индекс умных денег как разность поздней и ранней внутрисессионной доходности, моментум потока и функция-обертка, возвращающая вес достоверности. Достоверность сигнала потока фильтруется по шуму из пятой части и интенсивности скачков из четвертой. Реализация откалибрована на 602 нью-йоркских сессиях NQ на таймфрейме M1 и формирует готовые внутридневные сигналы потока с описанными пороговыми значениями.
В этой статье реализуется модуль моделирования MMAR: по параметрам, полученным при подгонке (H, распределение, коэффициенты, выборочная волатильность), он строит синтетические ценовые траектории. Модуль строит мультифрактальное торговое время с помощью мультипликативного каскада, генерирует фракционное броуновское движение методом Дэвиса — Харта или разложением Холецкого, масштабирует его до целевой волатильности и строит составной процесс посредством деформации времени. Читатели получат класс на языке MQL5, пригодный для многократного использования, рекомендации по выбору метода в зависимости от длины траектории и этапы валидации для сценарного тестирования и применения метода Монте-Карло в следующей части.
В статье файл MicroStructure_Foundation.mqh дополняется структурой MicrostructureAnalysis и пятью функциями для анализа изменений цены на таймфрейме M1: прокси для котируемого спреда, спреда по модели Ролла, коэффициента шума на основе OHLC, дисбаланса ордеров и компонента неблагоприятного отбора. Функция-обертка заполняет эти поля и связывает их с показателями волатильности из четвертой части. Эмпирические пороги получены по 602 нью-йоркским сессиям фьючерса NQ E-mini за период с января 2024 г. по июнь 2026 г. Они помогают фильтровать сигналы волатильности, выбирать величину риска и выявлять эффекты рыночного трения, обусловленные спредом.
В этой статье мы реализуем модуль подгонки спектра: из tau(q) вычисляем f(alpha) дискретным преобразованием Лежандра, затем с помощью BLEIC подгоняем нормальный, биномиальный, пуассоновский и гамма-спектры с покомпонентными ограничениями. Выбирается модель с минимальной SSE; ее параметры — например, alpha_min, alpha_max или alpha_0, gamma — становятся входными параметрами каскада для мультифрактального моделирования.
В статье к MicroStructure_Foundation.mqh добавляются восемь функций: расчет реализованной волатильности, волатильности с поправкой на длительность и фракционной волатильности; прокси по мотивам FIGARCH; индекс кластеризации; оценка асимметрии GJR-GARCH через библиотеку Дьюба (Dube); обнаружение скачков по бипауэр-вариации и функция-обертка. Реализация MFDFA переработана: вместо прежней прокси по разбросу τ она возвращает традиционную метрику Δα, получаемую преобразованием Лежандра, и заполняет поле достоверности R². Пороги получены по данным 514 нью-йоркских сессий фьючерса NQ E-mini Nasdaq 100 (май 2024 г. - май 2026 г.); новый подключаемый файл не создается.
Разбираем Bezier Curve-based Optimization (BCO) — один из самых современных алгоритмов, в котором новые решения строятся как точки на кривых Безье. Переносим его в MQL5 и проверяем на стандартном стенде, композитном тесте и стенде со сдвигом области поиска. Попутно выясняем, что на самом деле обеспечивает его эффективность.
В этой статье мы переходим от исследований на Python к нативной инженерной реализации на MQL5. Мы создаем первый модуль библиотеки MMAR: общий заголовочный файл с константами, класс OLS-регрессии на основе SVD, оценщик обобщенного показателя Херста и механизм анализа разбиений. Последний вычисляет функцию разбиения, определяет tau(q), оценивает H интерполяцией точки пересечения с нулем и оценивает мультифрактальность по результатам трех диагностических тестов. При проверке на 500 000 барах EURUSD на таймфрейме M10 механизм менее чем за четыре секунды правильно определил данные как мультифрактальные. Четвертая часть серии из восьми статей. В пятой части кривая tau(q) будет подгоняться к четырем распределениям-кандидатам с использованием преобразования Лежандра.
В файл MicroStructure_Foundation.mqh добавлена функция оценки параметра d (ключевого параметра модели ARFIMA), основанная на методе GPH. Функция GPHEstimator() оценивает d по регрессии лог-периодограммы. Функция PopulateARFIMAAnalysis() сохраняет d с показателем достоверности R² и проверяет теоретическую связь H = d + 0,5. Исследование 72 сессий US100 на таймфрейме M1 дало объединенную оценку d = -0,006. Это согласуется с границей случайного блуждания, установленной во второй части.