В мире, где важны скорость и точность, инструменты анализа должны быть столь же умными, как и рынки, на которых мы торгуем. В этой статье представлен советник с кнопочной логикой – интерактивная система, которая мгновенно преобразует исходные ценовые данные в значимые статистические уровни. Одним кликом мыши он вычисляет и отображает среднее, отклонение, процентили и другие показатели, превращая продвинутую аналитику в понятные сигналы на графике. Он выделяет зоны, где цена с наибольшей вероятностью отскочит, откатится или пробьет уровень, что делает анализ и быстрее, и практичнее.
В статье разобрана архитектура советника на клеточном автомате с 10 000 адаптирующихся параметров и независимым бинарным предиктором на горизонте 10 баров. Показано трёхуровневое онлайн-обучение, эволюция стратегий и валидация через кольцевой буфер и матрицу ошибок. Параметры входа сведены к Magic Number, торговые настройки вычисляются из ATR и пяти геномов. Тест EURUSD H1 дал ориентировочный Hit Rate около 58% против ~51% у фиксированной MLP.
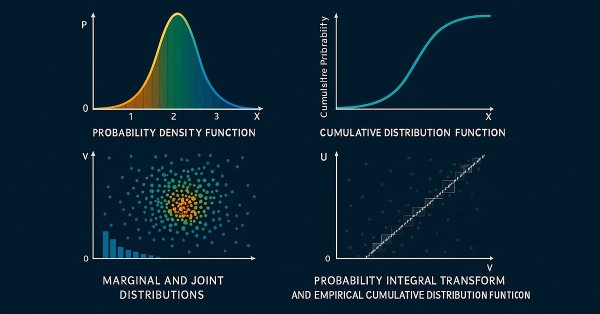
Во второй части серии мы рассматриваем свойства двумерных архимедовых копул и их реализацию в MQL5. Мы также изучаем применение копул для разработки простой стратегии парного трейдинга.
Узнайте, как исправить критический изъян в финансовом машинном обучении, который приводит к переобученным моделям и плохой работе в реальной торговле, — одновременность меток. При использовании метода тройного барьера (triple-barrier) обучающие метки перекрываются во времени, нарушая базовое предположение IID большинства ML-алгоритмов (алгоритмов машинного обучения). В статье показано практическое решение через взвешивание наблюдений: как измерять временное перекрытие торговых сигналов, рассчитывать взвешивание наблюдений с учётом уникальной информации и применять эти веса в scikit-learn для построения более устойчивых классификаторов. Освоение этих техник поможет сделать торговые модели более устойчивыми, надёжными и прибыльными.
Статистика всегда лежала в основе финансового анализа. По определению статистика – это дисциплина, которая собирает, анализирует, интерпретирует и представляет данные в осмысленном виде. Теперь представьте, что тот же подход применяется к свечам – необработанная ценовая динамика преобразуется в измеримые показатели. Насколько полезно было бы знать для заданного периода центральную тенденцию, разброс и распределение поведения рынка? В этой статье мы покажем именно такой подход и разберем, как статистические методы превращают свечные данные в четкие, практические сигналы.
Это первая часть серии статей, посвящённых реализации двумерных копул в MQL5. В статье представлен код, реализующий гауссову копулу и t-копулу Стьюдента. Также рассматриваются основы статистических копул и связанные с ними темы. Код основан на Python-пакете ArbitrageLab от Hudson and Thames.
В этой статье рассматривается уникальный профиль каждой валютной пары через призму исторической динамики ее цены. Вдохновляясь концепцией генетической ДНК, которая задает уникальный генетический код каждого живого существа, мы применяем аналогичный подход к рынкам, рассматривая динамику цены как "ДНК" каждой валютной пары. Анализируя такие структурные характеристики, как волатильность, свинги, откаты, всплески и особенности сессий, инструмент выявляет базовый профиль, который отличает одну пару от другой. Этот подход дает более глубокое понимание поведения рынка и помогает трейдерам системно соотносить стратегии с естественными склонностями каждого инструмента.
В статье рассказывается, как объединить SQLite (OLTP) с DuckDB (OLAP) для обработки данных статистического арбитража. Колоночный движок DuckDB, оператор ASOF JOIN и встроенные функции для работы с массивами ускоряют выполнение основных задач, таких как сопоставление котировок со сделками и RWEC, при этом зафиксировано увеличение скорости от 2 до 23 раз по сравнению с SQLite при работе с большими массивами данных. Вы получаете более простые запросы и более быструю аналитику, при этом исполнение операций по-прежнему осуществляется в SQLite.
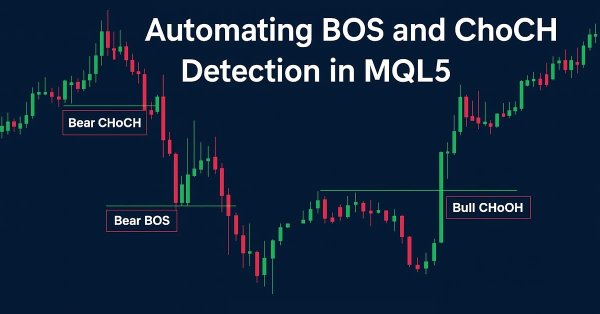
В этой статье представлена Fractal Reaction System – компактная система на MQL5, которая преобразует фрактальные опорные точки в сигналы рыночной структуры, пригодные для практического применения. Используя логику закрытых баров, чтобы избежать перерисовки, советник предупреждает о смене характера (ChOCh) и подтверждает пробои структуры (BOS), рисует сохраняемые графические объекты, а также ведет журнал и выдает алерты по каждому подтвержденному событию (на десктопных и мобильных устройствах, в том числе со звуком). Ниже разберем проектирование алгоритма, примечания по реализации, результаты тестирования и полный код советника, чтобы вы могли самостоятельно скомпилировать, протестировать и запустить данный инструмент.
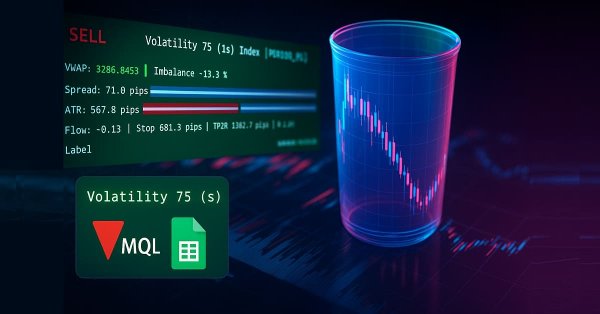
В Части 38 мы создаем для MT5 панель мониторинга промышленного уровня, которая преобразует необработанные тики в практические торговые сигналы. Советник накапливает тиковые данные для расчета тиковой VWAP (Volume Weighted Average Price, средневзвешенной по объему цены), метрики дисбаланса (индикатора потока Flow) на коротком окне и размера позиции на основе ATR. Затем он отображает спред, ATR и индикатор потока в виде столбиков с минимальным мерцанием. Система рассчитывает рекомендуемый размер лота и стоп 1R, а также выдает настраиваемые алерты для узкого спреда, сильного потока и ситуаций с торговым преимуществом. Автоматическая торговля намеренно отключена; основное внимание уделяется надежной генерации сигналов и удобству использования.
Разбираем алгоритм цветовой гармонии (CHA) — метаэвристику оптимизации, опирающуюся на теорию цветовой гармонии Манселла. Показываем устройство круга тонов, шаблоны гармонии, чередование фаз концентрации и рассеивания, а также роль памяти решений. От теоретического каркаса до рабочей реализации на MQL5 и честного тестирования на стандартном бенчмарке.
Статья описывает двухуровневый индикатор MarkovMLPOscillator: трехсостоянная марковская цепь на истории строит матрицу переходов и формирует 15 вероятностных признаков для каждого бара, а MLP обучается на них и прогнозирует направление через заданный горизонт. Рассмотрены генерация признаков, схема валидации на отложенной выборке и настройки параметров. Результат — интерпретируемый осциллятор с цветовой гистограммой, сглаженным сигналом и отображением текущей матрицы переходов.
В этой статье мы рассмотрим, как можно использовать взаимодополняющую пару индикаторов для анализа недавней 5-летней истории ETF-фонда Vanguard Information Technology Index Fund. Рассматривая два варианта алгоритмов — тау Кендалла и дистанционная корреляция, — мы стремимся выбрать не только идеальную пару индикаторов для торговли с использованием VGT, но и подходящие пары сигнальных паттернов, сочетающие эти два индикатора.
В статье реализована адаптация ReGEN-TAD под MQL5: риск трактуется как согласованность двух путей анализа — трансформера (контекст) и рекуррентной сети (динамика). Введён модуль токенизации разности, который формирует токен риска в общем пространстве признаков и передаёт его в последующие решения. Практический итог — готовые блоки для интеграции оценки уверенности в советники и для последующего обучения и тестирования.
Рыночные настроения – одна из самых недооцененных, но при этом мощных сил, влияющих на движение цены. В то время как большинство трейдеров полагаются на запаздывающие индикаторы или догадки, советник Sentiment Tilt Meter (STM) преобразует рыночные данные в наглядный визуальный ориентир и в реальном времени показывает, склоняется ли рынок к бычьему или медвежьему сценарию либо остается нейтральным. Это упрощает подтверждение сделок, помогает избегать ложных входов и эффективнее выбирать момент входа в рынок.
В статье рассматриваются основы байесовской статистики в дискретном и непрерывном случаях. Мы пройдём путь от классической теоремы Байеса и простых примеров с подбрасыванием монеты до сопряжённых распределений и динамического байесовского обновления, позволяющего проводить анализ котировок в режиме реального времени. На примере бета-биномиальной модели реализован простой индикатор разладки (change point detection), помогающий определять смену рыночного режима.
Представляем эволюционный алгоритм без оператора селекции: лучшая особь становится единственным партнёром по скрещиванию для всей популяции, а классическая мутация заменена мультипликативной с самонастраивающимся шагом. В статье разбираем три ключевые идеи, реализуем алгоритм на MQL5 во фреймворке C_AO и проверяем его на стандартном стенде и античитер-тесте — где BOA вплотную приближается к порогу топ-45, но не входит в рейтинг.
Описана архитектура, в которой MQL5-советник выполняет только сбор данных и исполнение, а логика вынесена в Python-сервер с тремя агентами LangChain: сигнальным, новостным и риск-менеджером. Агенты последовательно обрабатывают запрос по WebSocket, при отказе любого возвращается hold. Решения и фактический PnL сохраняются в SQLite, формируя память и статистику. Читатель получит схему взаимодействия, протокол команд и подход к обратной связи.
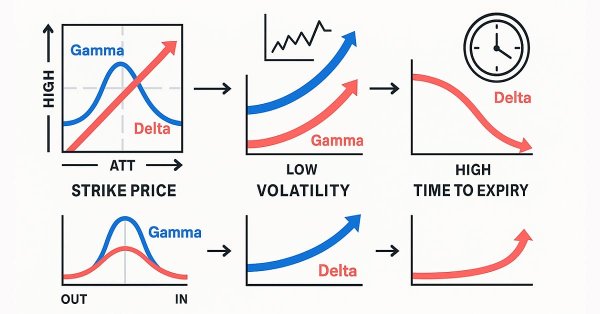
Гамма и Дельта измеряют, как стоимость опциона реагирует на изменения цены базового актива. Дельта отражает скорость изменения цены опциона относительно базового актива, а Гамма измеряет, как сама Дельта изменяется по мере движения цены. Совместно они описывают направленную чувствительность и выпуклость опциона — критически важные параметры для динамического хеджирования и торговых стратегий, основанных на волатильности.
В статье системно изложен подход к новостной торговле в MetaTrader 5 на базе встроенного экономического календаря: структура данных, функции API, правила синхронизации времени и фильтрация событий. Описаны методы кэширования и инкрементального обновления без перегрузки сервера. Приведён рабочий механизм экспорта истории в ресурс .EX5 для детерминированного тестирования тем же алгоритмом.
В данной статье представлен тест Чоу для выявления структурных разрывов в зависимостях между парами переменных, а также применение метода кумулятивной суммы квадратов (CUSUM) для мониторинга и раннего выявления структурных разрывов. В статье объявление о партнерстве между Nvidia и Intel и заявление правительства США о введении внешнеторговых пошлин приводятся в качестве примеров, иллюстрирующих, соответственно, инверсию наклона и сдвиг пересечения. Предоставляются скрипты на Python для всех тестов.
В этой части основное внимание уделяется созданию гибкой, адаптивной торговой модели, обученной на исторических данных XAUUSD. Мы подготовим ее к экспорту в ONNX и потенциальной интеграции в системы реальной торговли.
В данной статье описывается использование файлов CSV для тестирования на исторических данных обновлений весов портфеля в стратегии, основанной на возврате к среднему значению и использующей статистический арбитраж на основе коинтегрированных акций. Это включает в себя как заполнение базы данных результатами сравнения собственных векторов в скользящих окнах (RWEC), так и сравнение отчетов по бэктесту. В то же время в статье подробно описывается роль каждого параметра RWEC и его влияние на общий результат бэктеста, а также показывается, как сравнение относительного просадки может помочь нам в дальнейшей оптимизации этих параметров.
В этой статье предлагается использовать сравнение собственных векторов со скользящим окном для ранней диагностики дисбаланса и ребалансировки портфеля в рамках стратегии статистического арбитража, основанной на возврате к среднему (mean-reversion) и коинтегрированных акциях. Данный метод противопоставляется традиционной валидации с помощью ADF-теста на внутривыборочных и вневыборочных данных (IS/OOS), показывая, что сдвиги собственных векторов могут сигнализировать о необходимости ребалансировки даже в тех случаях, когда IS/OOS ADF всё ещё указывает на стационарность спреда. Хотя этот метод предназначен в первую очередь для мониторинга торговли в реальном времени, в статье делается вывод, что сравнение собственных векторов также может быть интегрировано в систему скоринга — хотя его реальный вклад в эффективность стратегии ещё предстоит проверить.
BUZOA — популяционный метаэвристический алгоритм, в котором каждый агент на каждой итерации случайно выбирает одну из трёх тактик охоты: узкий поиск вокруг личного рекорда, классический PSO-шаг к лидеру стаи или полную телепортацию в случайную точку пространства. В статье разбирается реализация алгоритма на MQL5, показывается найденная в оригинальной формулировке ошибка знака коэффициента и приводятся результаты бенчмарка на стандартном тестовом стенде.
Исторические данные – вовсе не "мусор", а основа любого надежного рыночного анализа. В этой статье мы шаг за шагом пройдем путь от сбора истории до ее использования для обучения прогностической модели, а затем – до развертывания этой модели для прогнозирования цен в реальном времени. Давайте разберемся, как это сделать.
В данной статье описываются два дополнительных критерия оценки, используемых при отборе корзин акций для торговли в стратегиях возврата к среднему, а точнее — в статистическом арбитраже на основе коинтеграции. Данная статья дополняет предыдущую публикацию, в которой были представлены показатели ликвидности и силы векторов коинтеграции, а также стратегические критерии — временной интервал и период ретроспективы, — за счет включения показателей стабильности векторов коинтеграции и времени возврата к среднему значению (полупериод). В статье приведены результаты бэктеста с применением новых фильтров с комментариями, а также предоставлены файлы, необходимые для его воспроизведения.
В сегодняшней статье мы начнём изучать использование SQL в коде MQL5. Мы также рассмотрим, как можно создать базу данных. Или, точнее, как создать файл базы данных в SQLite, используя ресурсы или процедуры, включенные в язык MQL5. Мы также увидим, как создать таблицу, а затем как установить связь между таблицами с помощью первичного и внешнего ключей. Всё это, опять же, с использованием MQL5. Мы увидим, как легко создать код, который в будущем можно будет перенести в другие реализации SQL, используя класс, помогающий скрыть созданную реализацию. И, что самое важное, мы увидим, что в разные моменты мы можем столкнуться с риском того, что при использовании SQL что-то пойдет не так. Это происходит так, потому что в коде MQL5 SQL-код всегда будет помещаться внутри строки.
Проведён повторный прогон алгоритмов на обновлённых функциях и предложен метод быстрой проверки их «честности». Составной тест объединяет пять разных ландшафтов и исключает выигрыш за счёт геометрии отдельных задач, позволяя быстро оценить реальную поисковую способность алгоритма. Прилагается скрипт для предварительной валидации алгоритмов перед применением к оптимизации торговых стратегий.
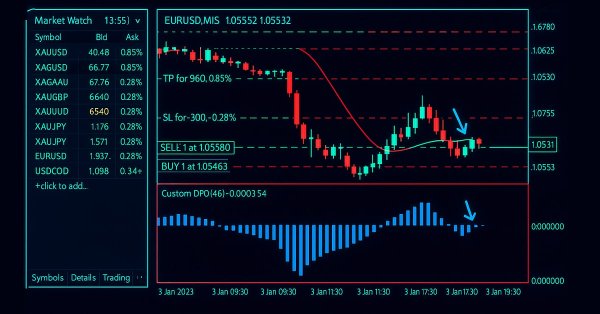
В этой статье объясняется, как спроектировать и оптимизировать торговую систему с использованием индикатора «Бестрендовый ценовой осциллятор» (Detrended Price Oscillator, DPO) на MQL5. В ней описывается основная логика индикатора, демонстрирующая, как он определяет краткосрочные циклы, отфильтровывая долгосрочные тенденции. С помощью серии пошаговых примеров и простых стратегий читатели узнают, как его кодировать, определять сигналы входа и выхода, а также проводить тестирование на истории. Наконец, в статье представлены практические методы оптимизации для повышения эффективности и адаптации системы к изменчивым рыночным условиям.
В этой статье мы перешли от ручной реализации распознавания свечных паттернов на Python к использованию TA-Lib – библиотеки, распознающей более шестидесяти различных паттернов. Эти формации дают ценную информацию о возможных разворотах рынка и продолжении тренда. Читайте дальше, чтобы узнать больше.
В статье показан регрессионный подход к прогнозированию Ренко-баров с помощью CatBoost: модель оценивает логарифмическую доходность следующего бара и неопределённость прогноза. Разобран каскад residual-моделей с OOF-валидацией через TimeSeriesSplit, shrinkage и общим early stopping, а также условная коррекция смещения. На EURUSD D1 получено снижение OOF-MAE и около 65% точности по направлению. Приведён рабочий скрипт для MetaTrader 5, формирующий сигнал, размер позиции, SL и TP в единицах кирпича.
В данной статье мы предлагаем систему оценки стратегий возврата к среднему значению, основанную на статистическом арбитраже коинтегрированных акций. В статье предлагаются критерии, которые варьируются от ликвидности и транзакционных издержек до количества рангов коинтеграции и времени возврата к среднему значению, при этом учитываются стратегические критерии — частота данных (временной интервал) и период обратного обзора для тестов на коинтеграцию, которые оцениваются до того, как будет сформирован итоговый оценочный балл (rank_score). Предоставляются файлы, необходимые для воспроизведения бэктеста, а также приводятся комментарии к его результатам.
В этой статье мы рассмотрим, как выполнить визуализацию и, следовательно, поймем, как структурирована база данных. Это было сделано с помощью анализа внутренней структуры базы данных. Хотя подобные вещи могут показаться излишними, они вполне оправданы, если мы действительно намерены стать администраторами баз данных. Да, есть люди, которые зарабатывают на жизнь, поддерживая и создавая базы данных.
Даже при использовании системы с положительными ожиданиями, на успех или неудачу может повлиять размер позиции. Это ключевой аспект управления рисками — преобразование статистических преимуществ в реальные результаты при одновременной защите вашего капитала.
В данной статье предлагается процесс отбора активов для стратегии торговли на основе статистического арбитража с использованием коинтегрированных акций. Система начинается с обычной фильтрации по экономическим факторам, таким как сектор активов и отрасль, и заканчивается составлением перечня критериев для системы оценки. Для каждого статистического теста, использованного в скрининге, был разработан соответствующий класс на языке Python: Коэффициент корреляции Пирсона, коинтеграция Энгл-Грейнджера, коинтеграция Йохансена и стационарность по ADF/KPSS. Эти классы Python сопровождаются личным комментарием автора об использовании ИИ-помощников в разработке программного обеспечения.
В статье представлен минимальный рабочий набор для ведения торгового журнала в MQL5 на SQLite: схема таблиц сделок, сигналов и событий, индексы, подготовленные запросы и транзакции, а также типовые аналитические SQL-запросы. Показана интеграция с панелью статистики в MetaTrader 5 и работа с базой через MetaEditor. Подход позволяет автоматизировать журнал, ускорить расчеты и проводить анализ без усложнения кода эксперта.
В предыдущей статье мы завершили необходимое введение в тему SQL. И то, что мы хотели показать и объяснить о SQL, на мой взгляд, мы разъяснили должным образом. Так было сделано для того, чтобы каждый, кто придет посмотреть на строящуюся систему репликации/моделирования, мог хотя бы получить представление о том, что там может происходить. Дело в том, что нет смысла программировать вещи, с которыми SQL справляется идеально.
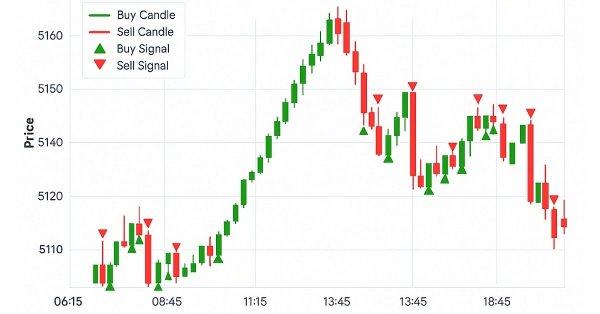
Свечные паттерны лежат в основе торговли Price Action и дают ценные сигналы о возможном развороте рынка или продолжении тренда. Представьте надежный инструмент, который постоянно отслеживает каждый новый бар, выявляет ключевые формации, такие как паттерны поглощения, молоты, доджи и звезды, и сразу уведомляет вас, когда обнаруживает значимый торговый сетап. Именно такой функционал мы и разработали. Независимо от того, новичок вы или опытный трейдер, эта система выдает оповещения в реальном времени о свечных паттернах, позволяя открывать сделки увереннее и эффективнее. Читайте дальше, чтобы узнать, как это работает и как может улучшить вашу торговую стратегию.
В статье разобрана архитектура совета из 15 ИИ-агентов: десять аналитиков и четыре риск-офицера голосуют в трёх параллельных фазах, итог фиксирует Председатель. Для восьми валютных пар используются изолированные контексты с отдельными репутациями. Динамический порог голосов зависит от дневных целей PnL. Expert Advisor работает только по сигналу SL и TP, что позволяет оценить качество решений без дополнительной механики.