MetaTrader 5中交易品种及其价差的小时级波动分析

MetaTrader 5中交易品种及其价差的小时级波动分析

带简单移动平均线(SMA)的ProSpread季节性指数指标是一款技术分析工具,用于识别价格走势中的季节性规律、分析特定交易时段的价格行为,该指标既支持单个交易品种,也可用于两个资产之间的价差分析。同时,它能够可视化价格定向波动的统计概率。
您应该了解的MQL5向导技巧(第七十九部分):在监督学习中使用鳄鱼震荡指标和A/D震荡指标
您应该了解的MQL5向导技巧(第七十九部分):在监督学习中使用鳄鱼震荡指标和A/D震荡指标

在前一篇文章中,我们完成了对鳄鱼震荡指标与集散量(A/D)震荡指标组合的研究,分析二者在原生信号模式下的应用效果。这两个指标互为补充:鳄鱼震荡指标属于趋势指标,A/D震荡指标属于量能指标。本文作为续篇,研究如何利用监督式学习,优化前文所探讨的各类特征形态。我们采用的监督学习模型为卷积神经网络(CNN),该模型结合核回归与点积相似度,对卷积核和通道进行尺度配置。一如既往,我们将逻辑写在自定义信号类文件中,该文件可配合MQL5向导来生成EA。
价格行为分析工具包开发(第三十七部分):市场情绪偏向计

价格行为分析工具包开发(第三十七部分):市场情绪偏向计

市场情绪是影响价格走势最容易被忽视的强大因素之一。尽管大多数交易者依赖滞后指标或是主观猜测,但市场情绪偏向计(STM)智能交易系统(EA)能够将原始市场数据转化为清晰的可视化指引,实时显示市场倾向看涨、看跌还是保持中性。这让确认交易、避免虚假入场信号以及更有效地把握市场参与时机变得更加容易。
利用深度强化学习优化Ilan智能交易系统

利用深度强化学习优化Ilan智能交易系统

本研究对经典Ilan网格交易策略进行改进,通过在MQL5中集成Q-learning算法,构建出适用于MetaTrader 5平台的自适应版本。本文展示如何定义状态特征、将连续状态空间映射为Q-table可处理的离散值、使用ε-贪婪算法选择操作,以及针对平均持仓收益与平仓事件设计奖励机制。您将实现Q-table的存储与加载功能、通过参数调优优化学习效率,并在策略测试器中对EURUSD(欧元兑美元)/AUDUSD(澳元兑美元)进行测试,以评估稳定性和回撤风险。
价格行为分析工具包开发(第三十六部分):实现Python直接读取MetaTrader 5行情数据流
价格行为分析工具包开发(第三十六部分):实现Python直接读取MetaTrader 5行情数据流

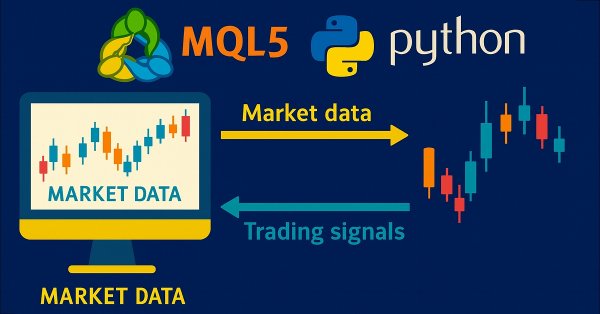
借助Python的数据科学生态以及MetaTrader 5官方客户端库,充分挖掘MetaTrader 5终端的全部能力。本文演示如何完成身份校验,将实时Tick数据与分钟K线数据流直接写入Parquet存储;利用Ta技术指标库与Prophet时间序列预测工具完成高阶特征工程,并训练具备时间感知能力的梯度提升模型。接下来,我们部署轻量Flask服务,对外实时输出交易信号。无论您正在搭建混合量化框架,还是希望借助机器学习增强EA策略,都将掌握一套稳健的端到端流水线,用于数据驱动的算法交易。
量子储层计算(QRC)电路的实现

量子储层计算(QRC)电路的实现

借助量子计算实现交易领域机器学习的革命性方案。本文演示一套可实际落地的自适应量子储层计算(QRC)系统,该系统支持持续学习,用于实时预测市场行情走势。
市场模拟:MQL5 中的 SQL 入门(四)

市场模拟:MQL5 中的 SQL 入门(四)

许多人往往低估了SQL,甚至根本不使用它,因为他们并不完全了解它的实际工作原理。在针对SQL数据库运行查询时,我们并不总是寻求一个通用的答案;在某些情况下,我们需要一个非常具体且实用的答案。如果数据库的结构和数据模型设计得当,几乎任何类型的信息都可以被整合到其中。
基于Mamba选择性状态空间模型的神经网络交易机器人开发

基于Mamba选择性状态空间模型的神经网络交易机器人开发

本文探究可用于金融时间序列预测的创新性Mamba/SSM神经网络架构。我们将完整介绍该模型在MQL5平台下的实现方案,它是Transformer的现代替代方案,计算复杂度为线性O(N),而非二次复杂度O(N²)。还会详细讲解选择性状态空间模型、硬件感知优化、分块处理,以及先进的AdamW训练算法。并附带实测结果:模型预测准确率由62%提升至71%,同时训练耗时从45分钟缩短至8分钟。本文提供一个现成的MetaTrader 5交易EA,具备自动训练与自适应风险管理能力。
基于协整股票的统计套利(第二部分):EA、回测与优化

基于协整股票的统计套利(第二部分):EA、回测与优化

本文展示一个智能交易系统(EA)示例,用于交易一篮子四只纳斯达克股票。选股流程如下:首先通过皮尔逊相关系数检验进行初步筛选;再对筛选后的股票组进行约翰森协整检验;最后通过ADF检验与KPSS检验验证协整价差的平稳性。本文将对这一流程做补充说明,并展示经过小幅优化后的回测结果。
Python-MetaTrader 5 策略测试器(第一部分):交易模拟器
Python-MetaTrader 5 策略测试器(第一部分):交易模拟器

Python 提供的 MetaTrader 5 模块支持通过 Python 在 MetaTrader 5 客户端发起交易,但存在一个重大缺陷:该模块不具备 MetaTrader 5 客户端自带的策略测试器功能。在本系列文章中,我们将搭建一套框架,实现基于 Python 环境的交易策略回测。
人工原子算法(A3)

人工原子算法(A3)

本文介绍如何在 MQL5 中实现人工原子算法(A3)—— 一种受化学过程启发的元启发式优化算法。该算法只有两个可调参数:紧凑性和较小的种群规模,这保证了较高的运行速度,同时保持了足够的解质量。
价格行为分析工具包开发(第34部分):借助高级数据采集管道将原始市场数据转化为预测模型
价格行为分析工具包开发(第34部分):借助高级数据采集管道将原始市场数据转化为预测模型

你是否曾错过市场突然的尖峰行情,或者在行情发生时措手不及?预判实时行情的最佳方法是从历史形态中学习。为了训练一个机器学习模型,本文首先向您展示如何在 MetaTrader 5 中创建一个脚本,用于摄取历史数据并将其发送到 Python 进行存储 —— 为您的尖峰检测系统奠定基础。继续阅读,了解每个步骤的实际操作。
使用机器学习检测与分类分形模式

使用机器学习检测与分类分形模式

在本文中,我们将探讨一个有趣的话题:利用机器学习进行分形分析和市场预测。这只是迈向探索金融价格图表上形成的各种分形结构的最初几步。我们将利用相关性来发现模式,并使用 CatBoost 算法对这些模式进行分类。
MQL5中的自优化智能交易系统(第十部分):矩阵分解

MQL5中的自优化智能交易系统(第十部分):矩阵分解

分解是一种用于挖掘数据属性规律的数学方法。当我们将分解应用于以行列形式组织的海量市场数据时,能够从中挖掘市场的模式与特征。分解是一种强大的工具,本文将展示如何在MetaTrader 5终端中通过MQL5 API使用该方法,从而更深入地洞察市场数据。
利用机器学习研究分形市场结构导论

利用机器学习研究分形市场结构导论

本文尝试从自相似分形结构的角度来研究金融时间序列。鉴于我们有众多类比证实市场报价可作为自相似分形来考虑,这使我们能够思考此类结构的预测视野。
您应该了解的MQL5向导技巧(第 75 部分):动量震荡指标与包络线的应用
您应该了解的MQL5向导技巧(第 75 部分):动量震荡指标与包络线的应用

比尔・威廉姆斯的动量震荡指标(AO)与包络线通道是一对可以在 MQL5 智能交易系统(EA)中互补使用的指标组合。我们利用动量震荡指标识别趋势的能力,同时引入包络线通道来定义支撑位和阻力位。在探索这组指标组合的过程中,我们使用 MQL5 向导来构建并测试二者可能具备的交易潜力。
极值优化(EO)

极值优化(EO)

本文介绍极值优化算法(EO),这是一种受Bak-Sneppen(巴克–斯内彭)自组织临界性模型启发的优化方法,通过淘汰系统中表现最差的组件来实现演化。该算法的改进种群版本表明,其设计已从理论原则转向更注重实际效率,由此构建出高效的计算工具。
交易所市场算法(EMA)

交易所市场算法(EMA)

本文对交易所市场算法(EMA)进行了详细分析,该算法的灵感来源于股票市场交易者的行为模式。算法模拟股票交易过程,市场中不同成功程度的参与者采用不同策略以实现利润最大化。