El framework TMA ofrece una nueva perspectiva sobre la dinámica del mercado, permitiendo que los modelos capten no solo el estado del mercado, sino también el propio paso del tiempo. Su capacidad para extraer patrones de un flujo continuo de datos hace que el análisis sea más profundo y preciso que con los enfoques clásicos. Y la adaptación recurrente convierte este método en una herramienta práctica para trabajar con cotizaciones reales.
En este artículo, analizamos una potente herramienta de MQL5 que te permite probar cualquier nivel de precio que desees con un solo clic. Solo tienes que introducir el nivel que elijas y pulsar "Analizar": el EA examina al instante los datos históricos, resalta cada toque y cada ruptura en el gráfico y muestra las estadísticas en un panel de control claro y organizado. Verás exactamente con qué frecuencia el precio ha respetado tu nivel o lo ha roto, y si este se ha comportado más como soporte o como resistencia. Sigue leyendo para conocer el procedimiento detallado.
En este artículo se desarrolla un sistema de aprendizaje automático multiagente para el trading algorítmico en MetaTrader 5 basado en el aprendizaje por refuerzo. El sistema tiene una arquitectura de tres niveles: las neuronas de memoria almacenan la experiencia, los agentes toman decisiones de forma independiente y la inteligencia colectiva los integra mediante una votación ponderada. El sistema se perfecciona continuamente mediante el aprendizaje Q, la poda de neuronas ineficaces y la reducción evolutiva de la exploración.
Hoy comenzaremos una nueva serie de artículos basada en nuestros trabajos anteriores, expuestos en la serie "MQL5 Wizard", y llevaremos estos un paso más allá profundizando en nuestro enfoque del trading sistemático y la prueba de estrategias. En esta nueva serie, nos centraremos en los asesores expertos programados para mantener únicamente un tipo de posición: principalmente posiciones largas. Centrarse en una sola tendencia del mercado puede simplificar el análisis, reducir la complejidad de la estrategia y revelar algunas claves importantes, especialmente cuando se opera con activos distintos de las divisas. Por lo tanto, nuestra serie analizará si esto resulta eficaz en las acciones y otros activos distintos de las divisas, donde los sistemas que solo abren posiciones largas suelen mostrar una buena correlación con las estrategias del dinero inteligente o de los inversores institucionales.
Presentamos el framework RAFT, una potente herramienta para el análisis y la previsión de series temporales financieras. Su arquitectura flexible y optimizada garantiza la precisión de las previsiones, la estabilidad del funcionamiento y agiliza el procesamiento de datos. RAFT reduce el riesgo de cometer errores y facilita la creación de estrategias de trading eficaces.
En este análisis, desarrollaremos un asesor experto usando las clases CTrade y CChartObjectStdDevChannel, al tiempo que aplicaremos varios filtros para mejorar la rentabilidad. En esta etapa ponвкemos en práctica lo que hemos comentado anteriormente. Además, presentarуьщы otro método sencillo que le ayudará a comprender mejor la biblioteca estándar de MQL5 y su código subyacente. Le invitamos a participar en el debate para explorar estos conceptos en la práctica.
En este artículo desentrañaremos el funcionamiento interno del framework RAFT, uno de los enfoques más precisos y elegantes para el análisis de procesos dinámicos. Paso a paso, adaptamos su idea de refinamiento iterativo a las series temporales financieras, sentando así unas bases sólidas para el futuro modelo. Al lector le espera una inmersión dinámica en la arquitectura, donde cada componente tiene su razón de ser y su función.
En el artículo se presentan dos versiones del algoritmo de estructura cristalina: la original y la modificada. El algoritmo Crystal Structure Algorithm (CryStAl), publicado en 2021 e inspirado en la física de las estructuras cristalinas, se presentó como una metaheurística sin parámetros para la optimización global. Sin embargo, las pruebas pusieron de manifiesto un problema crítico del algoritmo. También presentamos una versión modificada de CryStAlm, que corrige las deficiencias clave de la versión original.
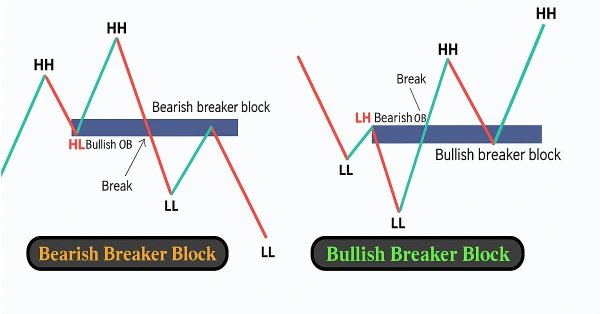
En este artículo, exploraremos cómo los bloques de órdenes previamente invalidados pueden reutilizarse como bloques de mitigación dentro del marco de los conceptos de dinero inteligente (SMC). Estas zonas revelan dónde vuelven a entrar en el mercado los operadores institucionales tras el fallo de un bloque de órdenes y ofrecen áreas de alta probabilidad para operar a favor de la continuación de la tendencia dominante.
El framework RAFT ofrece un enfoque radicalmente diferente para predecir la dinámica del mercado: no como una instantánea puntual, sino como un refinamiento iterativo del estado en tiempo real. Tiene en cuenta simultáneamente los cambios locales y globales, manteniendo una alta precisión incluso en estructuras de precios complejas.
En este artículo continuamos trabajando en la implementación de los enfoques del framework STE-FlowNet, que combina el procesamiento multihilo con estructuras recurrentes para el análisis preciso de datos complejos. Las pruebas realizadas han confirmado su estabilidad y flexibilidad en distintos escenarios. Esta arquitectura acelera los cálculos y permite modelar con mayor profundidad las dependencias en las series temporales. Este enfoque abre nuevas posibilidades para su aplicación práctica en el trading y el análisis.
En este artículo se presenta la arquitectura integral del codificador STE-FlowNet, que combina memoria de pila, procesamiento recurrente y un mecanismo de correlación para extraer dependencias ocultas del mercado. Se muestra cómo estos módulos se integran secuencialmente en una cadena de cálculo única, capaz de realizar un análisis multifacético de series temporales.
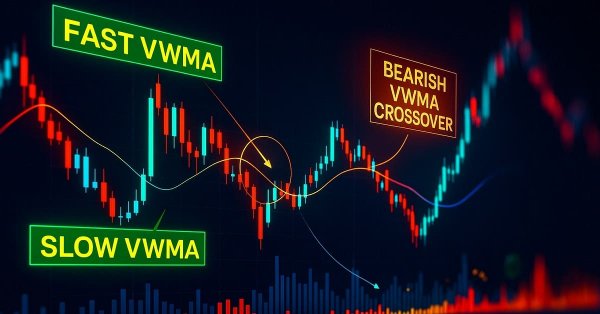
Este artículo presenta una herramienta de señales de cruce de la media móvil ponderada por volumen (VWMA) para MetaTrader 5, diseñada para ayudar a los operadores a identificar posibles giros de tendencia alcistas y bajistas combinando la acción del precio con el volumen de negociación. El EA genera señales claras de compra y venta directamente en el gráfico, cuenta con un panel informativo y permite una personalización total por parte del usuario, lo que lo convierte en un complemento práctico para tu estrategia de trading.
En este artículo analizaremos la aplicación de las matemáticas a las estrategias de rejilla. Además, analizaremos los principios básicos de funcionamiento de la estrategia, así como sus ventajas e inconvenientes. Usted aprenderá a crear una rejilla de trading, a establecer los parámetros óptimos y a gestionar los riesgos de forma eficaz.
El framework STE-FlowNet ofrece una nueva perspectiva sobre el análisis de datos financieros, ya que reacciona ante acontecimientos reales del mercado, en lugar de basarse en intervalos de tiempo fijos. Su arquitectura conserva las dependencias locales y temporales, lo cual permite rastrear incluso los impulsos más pequeños en la dinámica de los precios.
Para muchos operadores, es un problema habitual: ver cómo una operación se queda a un pelo de tu objetivo de beneficio, para luego dar un giro y activar tu stop loss. O peor aún, ver cómo un stop dinámico cierra tu operación en el punto de equilibrio antes de que el mercado se dispare hacia tu objetivo inicial. Este artículo se centra en el uso de múltiples entradas con distintas relaciones beneficio/riesgo para asegurar sistemáticamente las ganancias y reducir la exposición global al riesgo.
En nuestra interpretación, S3CE-Net traduce hábilmente el mercado al lenguaje de los eventos y capta los primeros impulsos que los indicadores tradicionales simplemente promedian. El STFS garantiza la estabilidad del entrenamiento: el modelo ve los datos desde diferentes perspectivas y no se sobreajusta a las anomalías locales. Los bloques SSAM y la implementación en OpenCL aportan velocidad y precisión en la práctica, mientras que la separación entre los modos de entrenamiento y de explotación permite ahorrar recursos en producción.
En este artículo hemos analizado en detalle la integración del módulo SSAM en el bloque SEW-ResNeXt, mostrando cómo el framework S3CE-Net permite combinar eficazmente la atención de impulsos con los bloques residuales. Esta arquitectura garantiza un procesamiento preciso de los flujos de datos temporales y espaciales, así como una gran estabilidad en el aprendizaje. La modularidad y la flexibilidad de los componentes facilitan la ampliación del modelo y la reutilización de métodos probados.
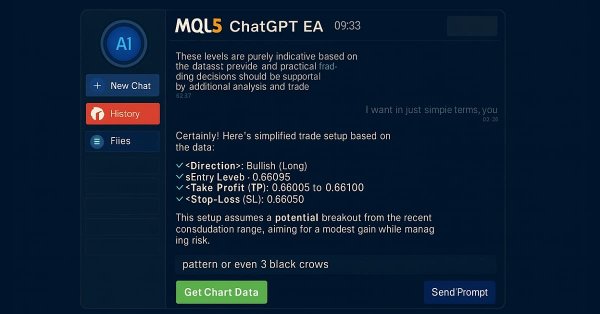
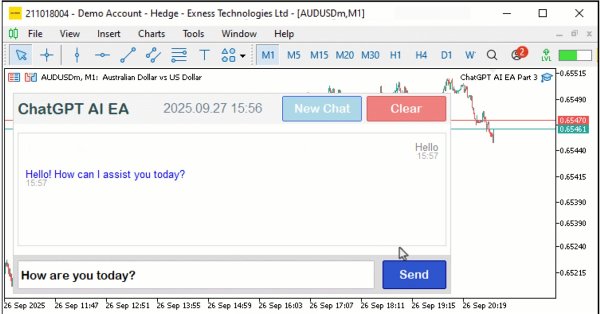
En este artículo, mejoramos el programa en MQL5 integrado con ChatGPT: superamos las limitaciones de la entrada multilínea con un mejor renderizado de texto, incorporamos una barra lateral para navegar por los chats almacenados de forma persistente con cifrado AES256 y compresión ZIP, y generamos señales de trading iniciales mediante la integración de datos del gráfico.
Algoritmo metaheurístico que imita el crecimiento de las arterias coronarias del corazón humano para tareas de optimización. Utiliza los principios de la angiogénesis (crecimiento de nuevos vasos sanguíneos), la bifurcación (ramificación) y la poda de ramas débiles para buscar soluciones óptimas en un espacio multidimensional. La comprobación de su eficacia en una amplia gama de tareas arrojó resultados inesperados.
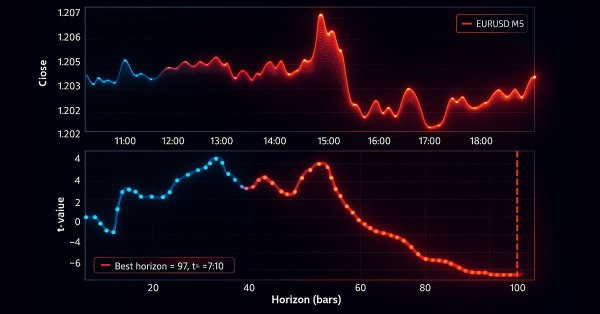
Hemos creado un sólido proceso de ingeniería de características utilizando barras de ticks adecuadas para eliminar la fuga de datos y hemos resuelto el problema crítico del etiquetado mediante señales de triple barrera metaetiquetadas. En esta entrega se aborda la exploración de tendencias, una técnica avanzada de etiquetado para horizontes adaptativos. Tras explicar la teoría, se muestra un ejemplo de cómo se pueden utilizar las etiquetas de exploración de tendencias junto con el metaetiquetado para mejorar la estrategia clásica del cruce de medias móviles.
Le invitamos a conocer el framework S3CE-Net y sus mecanismos SSAM y STFS, que procesan con precisión los eventos de impulsos teniendo en cuenta la causalidad. Se trata de un modelo ligero y paralelo, capaz de identificar relaciones complejas en el tiempo y el espacio.
El oscilador estocástico y la media móvil adaptativa fractal son un par de indicadores que podrían usarse por su capacidad para complementarse mutuamente dentro de un asesor experto de MQL5. Ya presentamos este emparejamiento en el último artículo y ahora queremos concluir analizando sus cinco últimos patrones de señales. Para explorar esta combinación, como siempre, utilizamos el asistente de MQL5 para crear asesores expertos y evaluar su potencial.
Las redes neuronales ya están cambiando el enfoque del análisis de los mercados, y las nuevas arquitecturas abren aún más posibilidades. En este artículo concluimos nuestro trabajo con el framework SpikingBrain, que nos abre nuevas perspectivas.
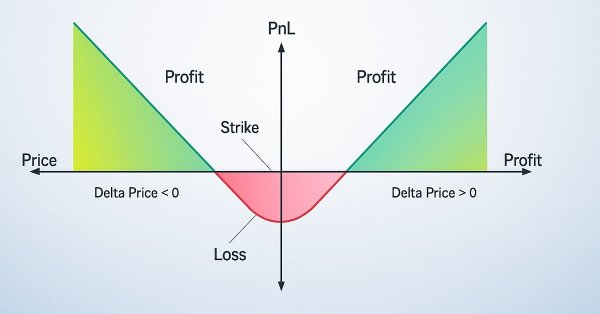
El artículo analiza las estrategias con opciones para mercados laterales (no direccionales) y las estrategias de seguimiento de tendencias (direccionales), así como su implementación en MQL5. Se ha actualizado el asesor experto descrito en el artículo anterior. Se ha añadido la visualización de los niveles de opción. Ahora es el momento de analizar las estrategias que utilizan los operadores de opciones en la práctica y aplicarlas.
En este artículo se muestra la implementación práctica del framework SEW ResNet mediante MQL5, haciendo hincapié en su aplicación práctica en el ámbito del trading. El «doble Bottleneck» permite analizar simultáneamente los flujos univariantes y las dependencias entre canales, sin perder los gradientes durante el entrenamiento. Las activaciones por impulsos con umbrales adaptativos y las compuertas mejoran la resistencia al ruido y la sensibilidad a las novedades del mercado. En el texto se detallan los aspectos de la implementación y los resultados de las pruebas.
En esta serie de artículos, analizaremos los retos a los que se enfrentan los traders algorítmicos a la hora de implementar estrategias de negociación basadas en el aprendizaje automático. Algunos retos de nuestra comunidad pasan desapercibidos porque requieren un conocimiento técnico más profundo. El debate de hoy sirve de punto de partida para analizar los puntos ciegos de la validación cruzada en el aprendizaje automático. Aunque a menudo se considera rutinario, este paso puede dar lugar fácilmente a resultados engañosos o subóptimos si no se lleva a cabo con cuidado. Este artículo repasa brevemente los aspectos fundamentales de la validación cruzada de series temporales para prepararnos para un análisis más detallado de sus puntos ciegos ocultos.
Presentamos al lector una implementación de los enfoques del marco de trabajo SpikingBrain basados en la atención lineal recurrente con compuertas, que se analizan en detalle en este artículo. Los algoritmos de propagación hacia delante, de propagación de gradientes y de actualización de pesos garantizan un procesamiento eficiente de las series temporales financieras y permiten la aplicación práctica de los conceptos clave del marco de trabajo.
El oscilador estocástico y la media móvil adaptativa fractal son otro binomio de indicadores que podría utilizarse por su capacidad para complementarse mutuamente dentro de un asesor experto de MQL5. Hoy analizaremos el indicador estocástico por su capacidad para detectar cambios en el impulso, mientras que el FrAMA se utiliza para confirmar las tendencias predominantes. Al analizar esta combinación de indicadores, como siempre, utilizamos el asistente de MQL5 para desarrollarla y evaluar su potencial.
En este artículo se presenta la implementación práctica de los componentes clave del framework SEW-ResNet usando MQL5. El uso de arrays dinámicos y mecanismos de impulsos permite diseñar con flexibilidad la arquitectura del modelo y procesar de forma eficaz las series temporales financieras. Las soluciones propuestas muestran cómo SEW-ResNet puede optimizar los cálculos y mejorar la extracción de características relevantes.
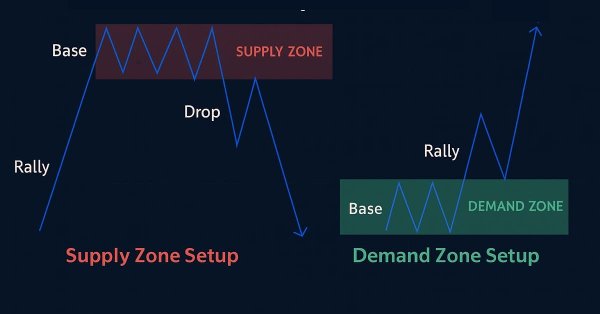
En este artículo, crearemos un sistema de trading basado en la oferta y la demanda en MQL5 que identifica las zonas de oferta y demanda mediante rangos de consolidación, las valida con movimientos impulsivos y opera en los retesteos con confirmación de la tendencia y parámetros de riesgo personalizables. El sistema muestra las zonas con etiquetas y colores dinámicos y permite utilizar stops dinámicos para la gestión del riesgo.
Le invitamos a conocer el framework SEW-ResNet, que permite construir modelos de impulsos profundos sin problemas de degradación y con una gestión eficaz de los gradientes. En este artículo mostramos cómo implementar una neurona de impulsos básica y sus algoritmos utilizando MQL5.
En este artículo, creamos un sistema de trading con bloques de ruptura en MQL5 que identifica rangos de consolidación, detecta rupturas y valida los bloques de ruptura mediante puntos de oscilación para operar en los retesteos con parámetros de riesgo definidos. El sistema muestra los bloques de órdenes y de ruptura con etiquetas y flechas dinámicas, y permite el trading automatizado y el uso de stops dinámicos.
Una estrategia de negociación neutral respecto al mercado, basada en la distribución empírica de las rentabilidades, proporciona una alternativa a los métodos clásicos de análisis técnico, sustituyendo la previsión de la dirección del precio por la colocación estadística de órdenes en niveles que el precio probablemente alcanzará. El artículo analiza con detalle el marco matemático para el cálculo de los percentiles, los algoritmos de ponderación de los volúmenes de las posiciones en función de la probabilidad de ejecución y los mecanismos de adaptación a los cambios en las condiciones del mercado mediante la expiración de la red de órdenes. Así, presentamos una implementación completa en MQL5.
Vamos a mejorar la facilidad de uso de la cadena automatizada de optimización: analizaremos el proceso desde la creación de un proyecto de optimización hasta la prueba del EA final. Para mayor claridad, repasemos todo el proceso paso a paso hasta crear el EA definitivo, deteniéndonos para realizar las correcciones que consideremos oportunas.
En este artículo, actualizaremos el programa en MQL5 integrado con ChatGPT para dotarlo de una interfaz de usuario orientada a un único chat con desplazamiento, mejorando la visualización del historial de conversaciones mediante marcas de tiempo y desplazamiento dinámico. El sistema se basa en el análisis de JSON para gestionar mensajes de varios turnos y admite modos de barra de desplazamiento personalizables y efectos al pasar el cursor para mejorar la interacción con el usuario.
Mejore su análisis de mercado con el EA «Candlestick Probability», nativo de MQL5, una herramienta ligera que transforma las barras de precios sin procesar en información sobre probabilidades en tiempo real y específica para cada instrumento. Clasifica los patrones pinbar, envolvente y doji al cierre de la barra, utiliza un filtrado basado en el ATR y ofrece confirmación opcional de las rupturas. El EA calcula los porcentajes brutos y ponderados por volumen de continuación del precio en la dirección indicada por el patrón, lo que le ayuda a comprender el resultado típico de cada patrón en símbolos y marcos temporales concretos. Los marcadores en el gráfico, un panel de control compacto y los botones interactivos facilitan la validación y permiten centrarse en lo esencial. Exporte registros CSV detallados para realizar pruebas sin conexión. Úselos para elaborar perfiles de probabilidad, optimizar estrategias y convertir el reconocimiento de patrones en una ventaja cuantificable.
En un mundo en el que la rapidez y la precisión son fundamentales, las herramientas de análisis deben ser tan inteligentes como los mercados en los que operamos. Este artículo presenta un asesor experto (EA) basado en la lógica basada en botones: un sistema interactivo que transforma al instante los datos brutos de precios en niveles estadísticos significativos. Con un solo clic, calcula y muestra la media, la desviación estándar, los percentiles y mucho más, convirtiendo los análisis avanzados en señales claras directamente en el gráfico. Destaca las zonas en las que es más probable que el precio rebote, retroceda o rompa un nivel, lo que hace que el análisis sea más rápido y práctico.
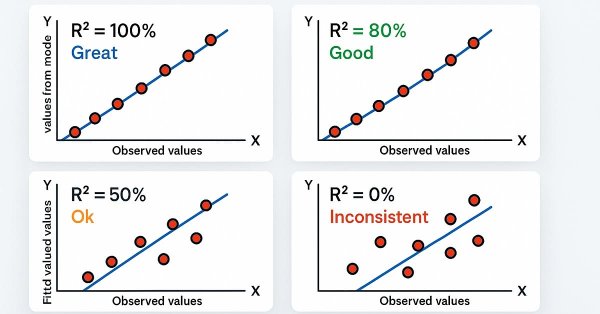
En este artículo, desarrollamos un sistema de ruptura de líneas de tendencia en MQL5 que identifica líneas de soporte y resistencia a partir de puntos de giro, validadas mediante el coeficiente de determinación R² y restricciones angulares, para automatizar las operaciones de ruptura. Nuestro plan consiste en detectar máximos y mínimos de giro dentro de un período retrospectivo determinado, trazar líneas de tendencia con un número mínimo de puntos de contacto y validarlas mediante métricas de R² y restricciones del ángulo de inclinación para garantizar su fiabilidad.
Muchos traders se han encontrado en esta situación: a menudo se ciñen a sus criterios de entrada, pero les cuesta gestionar las operaciones. Incluso con las configuraciones de entrada adecuadas, la toma de decisiones basada en las emociones —como cerrar posiciones por pánico antes de que alcancen sus niveles de take profit o de stop loss— puede provocar una curva de capital descendente. ¿Cómo se puede superar este problema y mejorar los resultados? En este artículo se abordarán estas cuestiones analizando las tasas de aciertos aleatorias y demostrando, mediante una simulación de Monte Carlo, cómo los traders pueden perfeccionar sus estrategias tomando beneficios a niveles razonables antes de alcanzar el objetivo inicial.