Nos mercados financeiros, as correções de preço estão entre os fenômenos mais recorrentes e consolidados. Existe uma regra empírica segundo a qual o preço sempre apresenta movimentos de retorno, seja após movimentos de grande amplitude ou mesmo em pequenos padrões formados por ticks, que frequentemente assumem a forma de um zigue-zague. No entanto, o padrão de retração não é fixo: sua extensão é incerta e depende das expectativas do mercado. Essa incerteza explica por que os traders utilizam vários níveis de Fibonacci, cada um com determinada probabilidade de influenciar o comportamento dos preços.
Este artigo analisa o perfil único de cada par de moedas com base no histórico de seus movimentos de preço. Inspirados no conceito de DNA, que contém o código genético exclusivo de cada ser vivo, aplicamos uma abordagem semelhante aos mercados, considerando a dinâmica dos preços como o "DNA" de cada par de moedas. Ao analisar características estruturais como volatilidade, swings, retrações, picos de preço e particularidades das sessões de negociação, a ferramenta identifica um perfil que distingue cada par dos demais. Essa abordagem permite compreender melhor o comportamento do mercado e ajuda os traders a alinhar sistematicamente suas estratégias aos padrões de comportamento de cada instrumento.
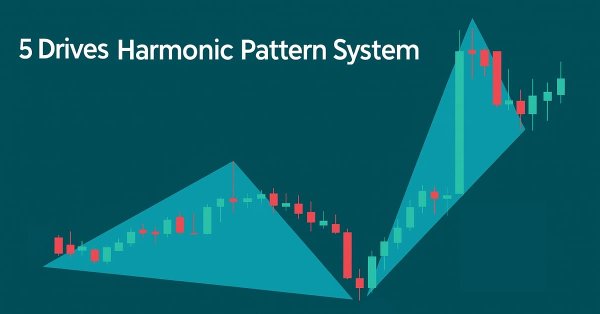
Neste artigo, desenvolveremos em MQL5 um sistema de reconhecimento do padrão harmônico "5 Drives", capaz de identificar formações de alta e de baixa por meio de pontos de reversão e proporções de Fibonacci. O sistema executará operações com níveis configuráveis de entrada, stop-loss e take-profit, de acordo com os parâmetros definidos pelo usuário. Também facilitaremos a análise dos traders por meio de recursos visuais, utilizando objetos gráficos como triângulos, linhas de tendência e rótulos para representar claramente a estrutura A-B-C-D-E-F do padrão.
Neste artigo, explico o conceito de lacunas de valor justo (Fair Value Gaps, FVGs), a lógica por trás de sua formação e surgimento, além de abordar a negociação automatizada com o uso de breakers e mudanças de estrutura de mercado (Market Structure Shifts, MSS).
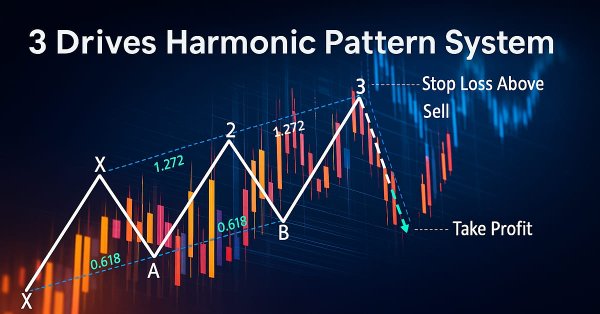
Neste artigo, desenvolveremos um sistema de reconhecimento do padrão harmônico "3 Drives" em MQL5, capaz de identificar padrões de alta e de baixa por meio de pontos de swing e níveis de Fibonacci. O sistema abrirá operações com níveis de entrada, Stop Loss e Take Profit configuráveis, de acordo com as opções selecionadas pelo usuário. Também aprimoraremos a visualização dos padrões e a apresentação das informações ao trader por meio de objetos gráficos no gráfico.
Este artigo apresenta um algoritmo de arbitragem estatística simples, mas abrangente, para negociar uma cesta de ações cointegradas. A solução inclui um script Python completo para download e armazenamento de dados, testes de correlação, cointegração e estacionariedade, além de um exemplo de implementação de um serviço do MetaTrader 5 para atualização do banco de dados, bem como o EA correspondente. Também apresentamos algumas decisões de projeto como referência e para facilitar a reprodução do experimento.
O pré-processamento é um poderoso parâmetro de ajuste, mas frequentemente negligenciado. Costuma ficar à sombra de componentes que recebem muito mais atenção, como os otimizadores e as sofisticadas arquiteturas de modelos. Mesmo uma pequena melhoria de desempenho nessa etapa pode produzir efeitos cumulativos desproporcionalmente significativos sobre a rentabilidade e os riscos. Com frequência, essa área ainda pouco explorada é reduzida a uma tarefa rotineira, tratada apenas como um meio para atingir um objetivo, quando, na realidade, é justamente nessa etapa que um sinal pode ser diretamente amplificado ou, com a mesma facilidade, eliminado.
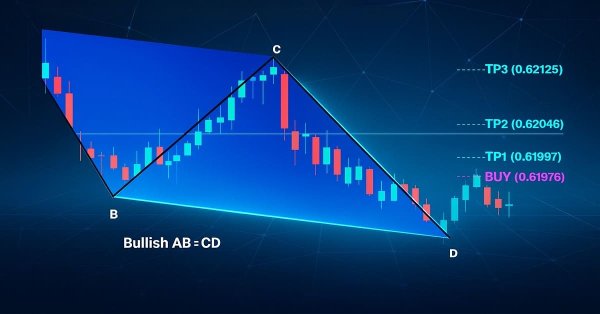
Neste artigo, desenvolvemos um EA em MQL5 para reconhecer o padrão AB=CD. O sistema identifica padrões harmônicos de alta e de baixa com base em pontos de reversão e níveis de Fibonacci, automatizando a abertura de operações com níveis precisos de entrada, stop-loss e take-profit. Também aprimoramos a visualização dos padrões por meio de objetos gráficos.
Aumente a eficiência das suas operações com Smart Money Concepts (SMC), combinando blocos de ordens (Order Blocks, OB), rompimentos de estrutura (Break of Structure, BOS) e gaps de valor justo (Fair Value Gaps, FVG) em um único EA. Opte pela execução automática ou utilize cada conceito de SMC individualmente para negociar com mais flexibilidade e precisão.
Este artigo apresenta o Fractal Reaction System, um sistema compacto desenvolvido em MQL5 que transforma pontos de pivô fractais em sinais de estrutura de mercado aplicáveis à negociação. Ao analisar apenas barras fechadas para evitar a repintura dos sinais, o EA emite alertas sobre mudanças de caráter (ChOCh) e confirma rompimentos de estrutura (BOS). Além disso, desenha objetos gráficos persistentes, registra cada evento confirmado e emite alertas para desktop e dispositivos móveis, incluindo notificações sonoras. A seguir, abordaremos a concepção do algoritmo, os detalhes de implementação, os resultados dos testes e o código-fonte completo do EA, para que você possa compilar, testar e executar a ferramenta por conta própria.
Este artigo é o primeiro de uma série de duas partes voltada ao desenvolvimento de habilidades práticas e à aplicação das melhores práticas de programação de indicadores personalizados em MQL5. Utilizando o Heikin Ashi como exemplo, apresentaremos os fundamentos teóricos desse tipo de gráfico, explicaremos como suas velas são calculadas e demonstraremos sua aplicação na análise técnica. O foco principal será um guia passo a passo para desenvolver, do zero, um indicador Heikin Ashi totalmente funcional, com explicações claras que ajudarão o leitor a entender o que escrever no código e por quê. Esses conhecimentos fundamentais servirão de base para a segunda parte, na qual criaremos um EA que operará com base na lógica do Heikin Ashi.
Na Parte 38, desenvolvemos para o MT5 um painel de monitoramento de nível industrial que transforma dados brutos de ticks em sinais práticos de negociação. O EA acumula dados de ticks para calcular a VWAP baseada em ticks (Volume Weighted Average Price, preço médio ponderado pelo volume), uma métrica de desequilíbrio em janela curta (indicador de fluxo Flow) e o tamanho da posição com base no ATR. Em seguida, apresenta o spread, o ATR e o indicador de fluxo por meio de barras, com o mínimo de cintilação. O sistema calcula o tamanho de lote recomendado e o nível de stop correspondente a 1R de risco, além de emitir alertas configuráveis para spreads reduzidos, fluxo intenso e condições que oferecem vantagem nas operações. A negociação automática foi intencionalmente desativada, pois o foco está na geração confiável de sinais e na facilidade de uso.
Neste artigo, desenvolveremos em MQL5 um sistema de reconhecimento do padrão harmônico de Gartley, capaz de identificar suas formações de alta e de baixa por meio de pontos de reversão e níveis de Fibonacci, executando operações com níveis precisos de entrada, stop loss e take profit. Também aprimoraremos a representação visual do padrão com objetos gráficos, como triângulos, linhas de tendência e rótulos, que mostram claramente a estrutura XABCD.
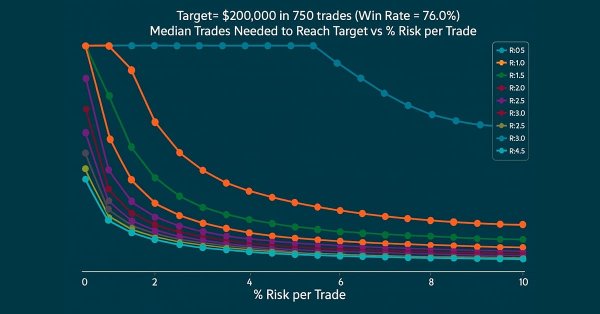
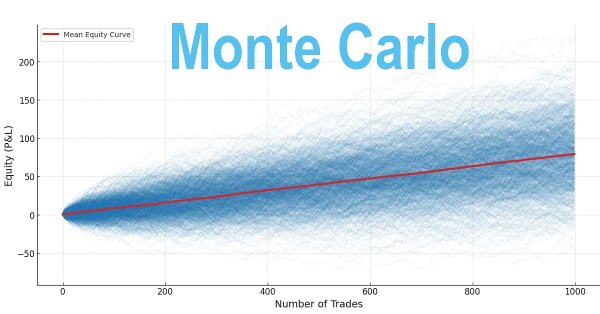
O objetivo final de todo trader é operar de forma lucrativa. Por isso, muitos estabelecem metas específicas de lucro a serem alcançadas em determinado período de operação. Neste artigo, utilizaremos simulações de Monte Carlo para determinar o percentual ideal de risco por operação necessário para atingir essas metas. Os resultados ajudarão os traders a avaliar se suas metas de lucro são realistas ou ambiciosas demais. Por fim, discutiremos quais parâmetros podem ser ajustados para definir um nível de risco por operação compatível com as metas de trading.
Neste artigo, desenvolveremos um sistema de reconhecimento do padrão harmônico "Morcego" em MQL5, capaz de identificar padrões de alta e de baixa por meio de pontos de pivô e proporções de Fibonacci, além de executar operações com níveis precisos de entrada, stop-loss e take-profit. O sistema também exibirá os padrões no gráfico por meio de objetos gráficos.
Neste artigo, exploraremos os fundamentos dos padrões harmônicos, sua estrutura e suas aplicações no trading. Você conhecerá as retrações e extensões de Fibonacci e aprenderá como implementar a detecção de padrões harmônicos em MQL5, estabelecendo a base para desenvolver ferramentas de trading e EAs mais avançados.
Neste artigo, apresentamos um exemplo de implementação de um serviço em MQL5 para atualizar um banco de dados recém-criado, que será utilizado como fonte de dados para a análise e a negociação de uma cesta de ações cointegradas. Explicamos detalhadamente a lógica de modelagem do banco de dados e fornecemos uma descrição da estrutura dos dados (data dictionary) como material de referência. Também disponibilizamos scripts em MQL5 e Python para criar o banco de dados, inicializar seu esquema e carregar os dados de mercado.
A negociação baseada em notícias muitas vezes exige o gerenciamento de várias posições e símbolos em um intervalo muito curto, devido à alta volatilidade. Neste artigo, vamos abordar os desafios de operar com múltiplos símbolos e incorporar essa funcionalidade ao nosso EA "Manchetes de notícias". Acompanhe como a negociação algorítmica com MQL5 pode tornar essas operações mais eficientes e eficazes.
No artigo anterior, concluímos a análise da combinação dos osciladores Gator e Acumulação/Distribuição (A/D) em sua aplicação convencional, baseada nos sinais brutos gerados por esses indicadores. Eles se complementam: o Gator atua como indicador de tendência, enquanto o oscilador Acumulação/Distribuição funciona como indicador de volume. Agora, daremos continuidade ao tema, investigando como o aprendizado supervisionado pode melhorar alguns dos padrões de sinal estudados anteriormente. Nossa abordagem utiliza uma rede neural convolucional (CNN), na qual a regressão por kernel e a similaridade baseada no produto escalar são empregadas para definir os tamanhos dos kernels e a quantidade de canais. Como de costume, implementaremos essa abordagem em um arquivo personalizado da classe de sinal, que interage com o Assistente MQL5 durante a criação do EA.
Muito antes do surgimento dos computadores, os traders já atuavam nos mercados financeiros e desenvolviam regras práticas para orientar suas decisões. Neste artigo, voltaremos a examinar uma conhecida estratégia de rompimento para avaliar se essa lógica de mercado, adquirida por meio da experiência, pode competir com abordagens sistemáticas. Nossos resultados mostram que, embora a estratégia original apresentasse uma elevada taxa de acerto, seus resultados eram instáveis e sua gestão de risco era deficiente. Ao aperfeiçoar essa abordagem, demonstraremos como o conhecimento acumulado pelos traders discricionários pode ser incorporado a estratégias de trading algorítmico mais robustas.
O sentimento de mercado é uma das forças mais subestimadas e, ao mesmo tempo, mais influentes sobre o movimento dos preços. Enquanto a maioria dos traders depende de indicadores defasados ou de suposições, o EA Sentiment Tilt Meter (STM) transforma os dados de mercado em uma referência visual clara, mostrando em tempo real se o mercado apresenta um viés de alta, de baixa ou permanece neutro. Isso facilita a confirmação das operações, ajuda a evitar entradas em falso e permite escolher com mais precisão o momento de entrar no mercado.
Neste artigo, desenvolveremos um sistema de reconhecimento do padrão harmônico "Crab" em MQL5, capaz de identificar formações de alta e de baixa com base em pontos de reversão e níveis de Fibonacci. O sistema executará operações com níveis precisos de entrada, stop-loss e take-profit. Também adicionaremos recursos de visualização por meio de objetos gráficos, como triângulos e linhas de tendência, para representar a estrutura XABCD do padrão e os níveis de negociação.
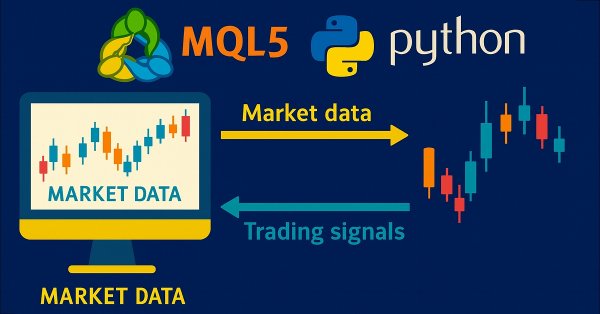
Aproveite ao máximo o potencial do terminal MetaTrader 5 com o ecossistema Python para análise de dados e a biblioteca cliente oficial MetaTrader 5. Neste artigo, mostramos como realizar a autenticação e armazenar diretamente ticks e barras de um minuto no formato Parquet, aplicar técnicas avançadas de engenharia de atributos com as bibliotecas ta e Prophet e treinar um modelo de gradient boosting que respeite a estrutura temporal dos dados. Em seguida, implementamos um serviço Flask leve que disponibiliza sinais de negociação em tempo real. Seja para desenvolver um sistema híbrido de trading quantitativo ou incorporar recursos de machine learning a um EA, ao final você terá um pipeline completo e confiável para negociação algorítmica orientada por dados.
Neste artigo, desenvolvemos em MQL5 um sistema de preço médio baseado em pin bars, que identifica esses padrões para abrir operações e utiliza uma estratégia de preço médio para gerenciar múltiplas posições, com recursos de trailing stop e ajuste do stop para o ponto de equilíbrio (breakeven). Também combinamos parâmetros configuráveis com um dashboard que permite monitorar as posições e os lucros em tempo real.
Neste artigo, desenvolveremos um programa de negociação baseado em linhas de tendência que utiliza o ajuste pelo método dos mínimos quadrados (least squares fit) para determinar as linhas de tendência que atuam como suporte e resistência. O programa gera sinais dinâmicos de compra e venda quando o preço toca essas linhas e abre posições com base nos sinais identificados.
Mesmo com um sistema de trading de expectativa matemática positiva, o tamanho das posições pode influenciar o sucesso ou o fracasso. Esse é um aspecto fundamental da gestão de risco, pois permite transformar uma vantagem estatística em resultados concretos sem comprometer a proteção do capital.
Muitos traders avaliam suas estratégias com base em resultados de curto prazo e acabam abandonando sistemas lucrativos cedo demais. No entanto, a lucratividade no longo prazo depende de uma expectativa matemática positiva, sustentada por uma combinação adequada de Win Rate e relação risco-retorno (Risk-Reward), além de disciplina no dimensionamento das posições. Esses princípios podem ser avaliados por meio de simulações de Monte Carlo em Python, utilizando métricas obtidas em testes com dados históricos para determinar se uma estratégia é robusta ou se corre o risco de fracassar com o tempo.
O módulo schedule do Python oferece uma maneira simples de agendar tarefas recorrentes. Embora o MQL5 não tenha um equivalente nativo, neste artigo vamos implementar uma biblioteca semelhante para facilitar a configuração de eventos agendados no MetaTrader 5.
Aprofunde sua compreensão do mercado com o conjunto de ferramentas Candle-Range Theory para MetaTrader 5, uma solução totalmente nativa em MQL5, baseada na teoria da amplitude das velas, que transforma dados brutos das barras de preço em informações sobre a volatilidade em tempo real. A biblioteca leve CRangePattern compara a amplitude verdadeira de cada vela com um ATR adaptativo e a classifica no momento do fechamento. Em seguida, o CRT Indicator apresenta essas classificações no gráfico por meio de retângulos coloridos e setas, permitindo identificar rapidamente regiões de compressão, rompimentos bruscos e engolfamentos completos da amplitude anterior.
Neste artigo, vamos criar um painel holográfico dinâmico em MQL5 para monitorar ativos e períodos gráficos por meio do RSI, com alertas de volatilidade e opções de ordenação. Também vamos adicionar animações pulsantes, botões interativos e efeitos holográficos para tornar a ferramenta visualmente atraente e responsiva.
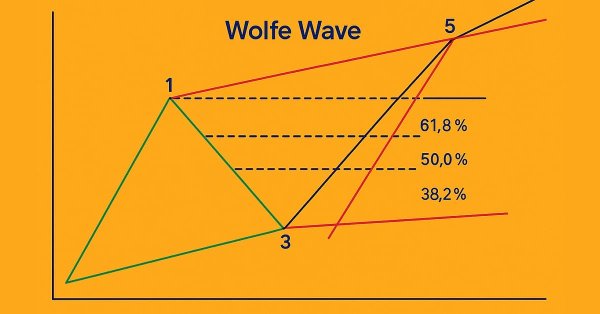
Este artigo apresenta como identificar programaticamente padrões de ondas de Wolfe de alta e de baixa e negociar com base neles usando a linguagem MQL5. Veremos como detectar essas estruturas e executar operações a partir dos sinais identificados. Isso inclui localizar os principais pontos de swing, validar as regras do padrão e preparar o EA para operar de acordo com os sinais encontrados.
Neste artigo, desenvolveremos um sistema de negociação por rompimento da sessão de Londres que identificará rompimentos da faixa de preços formada antes da abertura da sessão e posicionará ordens pendentes com configuração do tipo de operação e dos parâmetros de risco. Implementaremos trailing stop, relação risco/retorno, controle do drawdown máximo e um painel de controle para monitoramento em tempo real.
N-BEATS é um modelo revolucionário de aprendizado profundo desenvolvido para a previsão de séries temporais. Ele foi criado com o objetivo de superar o desempenho dos modelos clássicos de previsão de séries temporais, como ARIMA, PROPHET, VAR, entre outros. Vamos conhecer esse modelo e explorar suas possibilidades de aplicação na previsão do mercado de ações.
Neste artigo, deixamos de lado a implementação manual do reconhecimento de padrões de candles em Python e passamos a utilizar a TA-Lib, uma biblioteca capaz de identificar mais de 60 padrões diferentes. Essas formações fornecem informações valiosas sobre possíveis reversões do mercado e a continuação da tendência. Continue a leitura para saber mais.
Este artigo apresenta o desenvolvimento de uma estratégia de cruzamento duplo de médias móveis que utiliza sinais de um timeframe superior (D1) para determinar as entradas em um timeframe inferior (M15), enquanto os níveis de stop-loss são calculados com base em um timeframe intermediário (H4), utilizado para a gestão de risco. São introduzidas constantes do sistema, enumerações personalizadas e a lógica dos modos de seguimento de tendência e reversão à média, com ênfase na modularidade e na futura otimização por meio de um algoritmo genético. Essa abordagem oferece condições flexíveis de entrada e saída, buscando reduzir o atraso dos sinais e melhorar o timing das operações ao alinhar as entradas nos timeframes inferiores às tendências dos timeframes superiores.
O Awesome Oscillator de Bill Williams e o canal Envelopes (Envelopes Channel) são dois indicadores que podem se complementar em um EA desenvolvido em MQL5. Utilizamos o Awesome Oscillator para identificar tendências, enquanto o canal Envelopes ajuda a determinar níveis de suporte e resistência. Como de costume, recorremos ao Assistente MQL5 para desenvolver padrões de sinal e testar o potencial dessa combinação de indicadores.
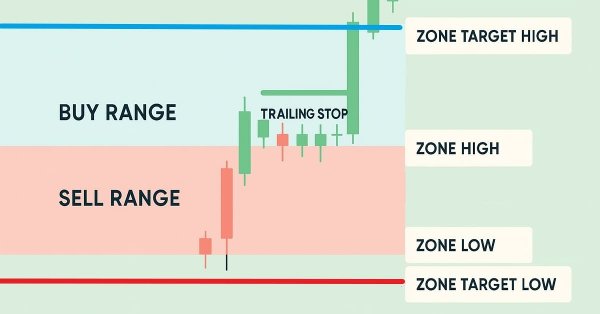
Neste artigo, vamos aprimorar nosso sistema de recuperação por zonas (Zone Recovery System) com a implementação de trailing stops e suporte à negociação com múltiplas cestas. Veremos como a arquitetura aprimorada utiliza trailing stops dinâmicos para proteger os lucros e um mecanismo de gerenciamento de cestas para processar com eficiência múltiplos sinais de negociação. Ao longo da implementação e dos testes com dados históricos, demonstraremos um sistema de negociação mais robusto, capaz de se adaptar às diferentes condições de mercado.
Dando continuidade ao artigo anterior, no qual apresentamos a combinação dos indicadores Ichimoku e ADX, vamos analisar como aprimorá-la por meio do aprendizado supervisionado. O Ichimoku e o ADX se complementam na identificação de níveis de suporte e resistência e na avaliação de tendências. Nossa abordagem de aprendizado supervisionado utiliza uma rede neural com um kernel profundo de mistura espectral (Deep Spectral Mixture Kernel) para refinar as previsões obtidas a partir dessa combinação de indicadores. Como de costume, essa implementação é feita em um arquivo personalizado que contém a classe de sinais (signal class), que se integra ao Assistente MQL5 para criar um EA.
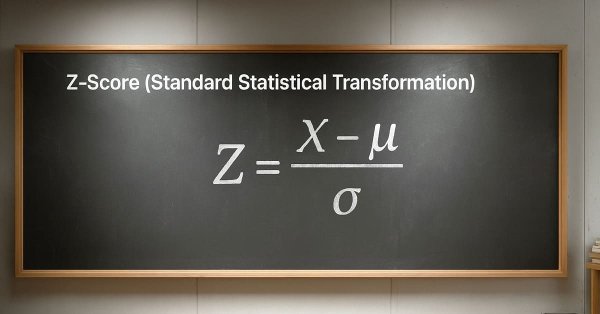
Nesta terceira parte da série sobre o desenvolvimento de um EA dinâmico para múltiplos pares (Dynamic Multi-Pair Expert Advisor), vamos nos concentrar na integração de estratégias de negociação baseadas em reversão à média e momentum. Veremos como identificar desvios dos preços em relação à média por meio do escore Z e como operar a partir desses desvios, além de medir o momentum em diferentes pares de moedas para determinar a direção das operações.
Este artigo apresenta em detalhes o padrão de Ondas de Wolfe, tanto em sua versão de baixa quanto na de alta. Também analisa, passo a passo, a lógica utilizada para identificar setups válidos de compra e venda com base nesse padrão gráfico avançado.