Wenn wir etwas in xlwings oder einem anderen Paket entwickeln, das das Lesen und Schreiben direkt in Excel ermöglicht, müssen wir beachten, dass alle Programme, Funktionen oder Prozeduren ausgeführt werden und dann ihre Aufgabe beenden. Sie bleiben nicht in einer Schleife, egal wie sehr wir uns bemühen, die Dinge anders zu machen.
Dieser Artikel stellt einen sitzungsbasierten Analyseansatz vor, der zeitlich definierte Marktsitzungen mit dem Candle Pressure Index (CPI) kombiniert, um anhand von Schlusskursdaten und klar definierten Regeln das Annahme- und Ablehnungsverhalten an Sitzungsgrenzen zu klassifizieren.
In dieser Diskussion werden wir einen Indikator entwickeln, um Preiszonen zu identifizieren, die durch starke Marktaktivitäten entstehen, wie z. B. impulsive Bewegungen, Strukturverschiebungen und Liquiditätsereignisse. Diese Zonen stellen Bereiche dar, in denen der Markt aufgrund nicht ausgeführter Aufträge oder rascher Preisverschiebungen einen „Speicher“ verlassen hat. Durch die Markierung dieser Regionen auf dem Chart hebt der Indikator hervor, wo der Preis statistisch gesehen mit größerer Wahrscheinlichkeit in der Zukunft wieder auftauchen und reagieren wird.
In diesem Artikel wird eine Methode untersucht, die Heikin-Ashi-Glättung mit EMA20-Hoch- und -Tiefgrenzen und einem EMA50-Trendfilter kombiniert, um die Klarheit und das Timing des Handels zu verbessern. Es wird aufgezeigt, wie diese Tools Händlern dabei helfen können, echte Impulse zu erkennen, Rauschen herauszufiltern und sich besser auf volatilen Märkten oder in Trends zurechtzufinden.
Dieser Artikel stellt einen strukturierten Weg zur Verwaltung von SQLite-Daten in MQL5 durch eine ORM-Schicht für MetaTrader 5 vor. Es führt Kernklassen für die Entitätsmodellierung und den Datenbankzugriff ein, eine flüssige CRUD-API, Reflection Hooks für OnGet/OnSet und Makros zur schnellen Definition von Modellen. Der praxisnahe Code zeigt das Erstellen von Tabellen, das Binden von Feldern, Einfügen, Aktualisieren, Abfragen und Löschen von Datensätzen. Entwickler erhalten wiederverwendbare, typsichere Komponenten, die wiederholtes SQL auf ein Minimum reduzieren.
In diesem Artikel stellen wir Funktionen vor, die denen des Moduls Python-MetaTrader 5 ähneln und einen Simulator mit einer vertrauten Schnittstelle und einer eigenen Art der internen Handhabung von Balken und Ticks bieten.
Wir setzen unsere neue Serie zur Marktpositionierung fort, in der wir bestimmte Vermögenswerte mit spezifischen Handelsrichtungen in überschaubaren Testfenstern untersuchen. Wir begannen mit der Betrachtung der Aktie von Nvidia Corp. im letzten Artikel, in dem wir 5 Signalmuster aus der komplementären Paarung von RSI und DeMarker-Oszillator behandelten. In diesem Artikel befassen wir uns mit den verbleibenden 5 Mustern und gehen auch auf die Optionen mit mehreren Mustern ein, die nicht nur ungebundene Kombinationen aller zehn Muster, sondern auch spezielle Kombinationen von nur einem Paar umfassen.
Wir beginnen eine neue Artikelserie, die auf unseren früheren Bemühungen aufbaut, die wir in der MQL5-Assistentenserie dargelegt haben, indem wir sie weiterführen und unseren Ansatz zum systematischen Handel und zum Testen von Strategien verstärken. In dieser neuen Serie werden wir uns auf Expert Advisors konzentrieren, die so kodiert sind, dass sie nur eine einzige Art von Position halten - in erster Linie Kaufpositionen. Die Konzentration auf nur einen Markttrend kann die Analyse vereinfachen, die Komplexität der Strategie verringern und einige wichtige Erkenntnisse zutage fördern, vor allem, wenn man nicht nur mit Devisen handelt. In unserer Serie werden wir daher untersuchen, ob dies auch bei Aktien und anderen Nicht-Devisenwerten wirksam ist, wo Nur-Kauf-Systeme in der Regel gut mit Smart-Money- oder institutionellen Strategien korrelieren.
Der neue proprietäre Optimierungsalgorithmus NOA2 (Neuroboids Optimization Algorithm 2) kombiniert die Prinzipien der Schwarmintelligenz mit neuronaler Steuerung. NOA2 kombiniert die Mechanik eines Neuroboidenschwarms mit einem adaptiven neuronalen System, das es den Agenten ermöglicht, ihr Verhalten selbst zu korrigieren, während sie nach dem Optimum suchen. Der Algorithmus wird derzeit aktiv weiterentwickelt und zeigt sein Potenzial für die Lösung komplexer Optimierungsprobleme.
In diesem Artikel schreiben wir ein Beispiel für die Visualisierung des Optimierungsprozesses und zeigen die drei besten Durchgänge für die vier Optimierungskriterien. Wir werden auch die Möglichkeit bieten, einen der drei besten Durchgänge für die Darstellung der Daten in Tabellen und Charts auszuwählen.
Wir greifen den Ilan Grid Expert Advisor wieder auf und integrieren Q-Learning in MQL5, um eine adaptive Version für MetaTrader 5 zu erstellen. Der Artikel zeigt, wie man Zustandsmerkmale definiert, sie für eine Q-Tabelle diskretisiert, Aktionen mit ε-greedy auswählt und Belohnungen für Mittelwertbildung und Ausgänge gestaltet. Sie implementieren das Speichern/Laden der Q-Tabelle, stellen die Lernparameter ein und testen EURUSD/AUDUSD im Strategy Tester, um die Stabilität und das Drawdown-Risiko zu bewerten.
Eine neue bioinspirierte Metaheuristik zur Optimierung, NOA (Neuroboids Optimization Algorithm), kombiniert die Prinzipien der kollektiven Intelligenz und der neuronalen Netze. Im Gegensatz zu herkömmlichen Methoden verwendet der Algorithmus eine Population von selbstlernenden „Neuroboiden“, von denen jeder sein eigenes neuronales Netz hat, das seine Suchstrategie in Echtzeit anpasst. Der Artikel zeigt die Architektur des Algorithmus, die Mechanismen des Selbstlernens der Agenten und die Aussichten für die Anwendung dieses hybriden Ansatzes auf komplexe Optimierungsprobleme.
In diesem Artikel werden wir die neue Strategie mit dem erstellten automatischen Optimierungssystem verbinden. Schauen wir uns an, welche Änderungen am EA für die Erstellung des Optimierungsprojekts sowie an den EAs der zweiten und dritten Stufe vorgenommen werden müssen.
Handeln ohne Sitzungsbewusstsein ist wie Navigieren ohne Kompass – man bewegt sich, aber nicht zielgerichtet. Heute revolutionieren wir die Art und Weise, wie Händler das Markt-Timing wahrnehmen, indem wir gewöhnliche Charts in dynamische geografische Darstellungen verwandeln. Mithilfe der leistungsstarken Visualisierungsfunktionen von MQL5 erstellen wir eine Live-Weltkarte, die aktive Handelssitzungen in Echtzeit beleuchtet und abstrakte Marktzeiten in intuitive visuelle Intelligenz verwandelt. Diese Reise schärft Ihre Handelspsychologie und offenbart professionelle Programmiertechniken, die die Lücke zwischen komplexen Marktstrukturen und praktischen, umsetzbaren Erkenntnissen schließen.
Der Successful Restaurateur Algorithm (SRA) ist eine innovative Optimierungsmethode, die sich an den Prinzipien des Restaurantbetriebs orientiert. Im Gegensatz zu traditionellen Ansätzen werden bei der SRA schwache Lösungen nicht verworfen, sondern durch die Kombination mit Elementen erfolgreicher Lösungen verbessert. Der Algorithmus zeigt konkurrenzfähige Ergebnisse und bietet eine neue Perspektive für das Gleichgewicht zwischen Erkunden und Nutzen bei Optimierungsproblemen.
Die BOA-Methode ist vom klassischen Billardspiel inspiriert und simuliert die Suche nach optimalen Lösungen als ein Spiel, bei dem die Kugeln versuchen, in die Taschen zu fallen, die die besten Ergebnisse darstellen. In diesem Artikel werden wir die Grundlagen von BOA, sein mathematisches Modell und seine Effizienz bei der Lösung verschiedener Optimierungsprobleme betrachten.
In diesem Artikel werden wir uns ansehen, wie man eine neue Strategie mit dem von uns erstellten Auto-Optimierungssystem verbindet. Schauen wir uns an, welche Art von EAs wir erstellen müssen und ob es möglich ist, ohne Änderung der EA-Bibliotheksdateien auszukommen oder die notwendigen Änderungen zu minimieren.
Ich stelle Ihnen meinen neuen Algorithmus zur Populationsoptimierung vor – Blood Inheritance Optimization (BIO), inspiriert durch das menschliche Blutgruppenvererbungssystem. Bei diesem Algorithmus hat jede Lösung ihre eigene „Blutgruppe“, die bestimmt, wie sie sich weiterentwickelt. Wie in der Natur, wo die Blutgruppe eines Kindes nach bestimmten Regeln vererbt wird, erhalten neue Lösungen in BIO ihre Eigenschaften durch ein System von Vererbung und Mutationen.
Unser Ziel ist es, ein System zur automatischen periodischen Optimierung von Handelsstrategien zu schaffen, die in einem endgültigen EA verwendet werden. Im Laufe der Entwicklung wird das System immer komplexer, sodass es von Zeit zu Zeit in seiner Gesamtheit betrachtet werden muss, um Engpässe und suboptimale Lösungen zu ermitteln.
Der Artikel stellt einen neuen metaheuristischen Optimierungs-Kreis-Such-Algorithmus (CSA) vor, der auf den geometrischen Eigenschaften eines Kreises basiert. Der Algorithmus nutzt das Prinzip der Bewegung von Punkten entlang von Tangenten, um die optimale Lösung zu finden, und kombiniert die Phasen der globalen Erkundung und der lokalen Ausbeutung.
Wenn wir die periodische Optimierung automatisieren wollen, müssen wir über automatische Aktualisierungen der Einstellungen der bereits auf dem Handelskonto laufenden EAs nachdenken. Dies sollte es uns auch ermöglichen, den EA im Strategietester laufen zu lassen und seine Einstellungen in einem einzigen Durchgang zu ändern.
Der Artikel stellt einen neuen metaheuristischen Algorithmus, Chaos Game Optimization (CGO), vor, der eine einzigartige Fähigkeit zur Aufrechterhaltung einer hohen Effizienz bei hochdimensionalen Problemen aufweist. Im Gegensatz zu den meisten Optimierungsalgorithmen verliert CGO nicht nur nicht an Leistung, sondern steigert sie manchmal sogar, wenn ein Problem skaliert wird, was sein Hauptmerkmal ist.
Sockets. Wissen Sie, wofür sie da sind oder wie man sie in MetaTrader 5 verwendet? Wenn die Antwort nein lautet, sollten wir sie zunächst studieren. Im heutigen Artikel werden wir die Grundlagen behandeln. Da es mehrere Möglichkeiten gibt, das Gleiche zu tun, und wir immer am Ergebnis interessiert sind, möchte ich zeigen, dass es tatsächlich eine einfache Möglichkeit gibt, Daten aus MetaTrader 5 in andere Programme, wie z. B. Excel, zu übertragen. Die Hauptidee ist jedoch nicht, Daten von MetaTrader 5 nach Excel zu übertragen, sondern umgekehrt, d.h. Daten von Excel oder einem anderen Programm nach MetaTrader 5 zu übertragen.
In diesem Artikel erkläre ich, wie Chart Trade zusammen mit dem Expert Advisor eine Anfrage zur Schließung aller offenen Positionen des Nutzers bearbeitet. Das mag einfach klingen, aber es gibt einige Komplikationen, mit denen Sie umgehen müssen.
Um weitere Fortschritte zu erzielen, wäre es gut zu sehen, ob wir die Ergebnisse verbessern können, indem wir die automatische Optimierung in regelmäßigen Abständen erneut durchführen und einen neuen EA erstellen. Der Stolperstein in vielen Debatten über den Einsatz der Parameteroptimierung ist die Frage, wie lange die erhaltenen Parameter für den Handel in der Zukunft verwendet werden können, während die Rentabilität und der Drawdown auf dem vorgegebenen Niveau bleiben. Und ist das überhaupt möglich?
Viele Menschen, insbesondere Nicht-Programmierer, finden es sehr schwierig, Informationen zwischen MetaTrader 5 und anderen Programmen zu übertragen. Ein solches Programm ist Excel. Viele verwenden Excel, um ihre Risikokontrolle zu verwalten und aufrechtzuerhalten. Es ist ein ausgezeichnetes Programm und leicht zu erlernen, auch für diejenigen, die keine VBA-Programmierer sind. Im Folgenden werden wir uns ansehen, wie man eine Verbindung zwischen MetaTrader 5 und Excel herstellt (eine sehr einfache Methode).
Dies ist der erste Teil einer Artikelserie, in der die Implementierung von bivariaten Copulae in MQL5 vorgestellt wird. Dieser Artikel enthält Code zur Implementierung der Gauß‘schen und Studentischen t-Copulae. Außerdem werden die Grundlagen der statistischen Copulae und verwandte Themen behandelt. Der Code basiert auf dem Python-Paket Arbitragelab von Hudson und Thames.
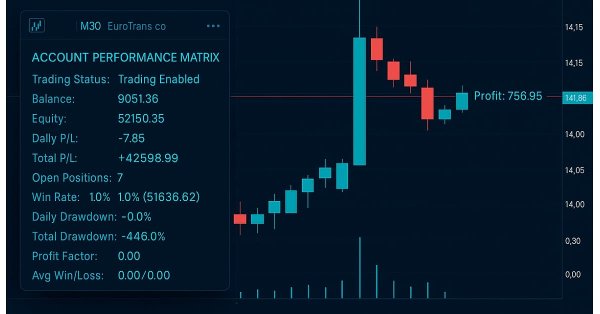
Dieser Indikator fungiert als Disziplinierungsinstrument, indem er Kontokapital, Gewinn/Verlust und Drawdown in Echtzeit verfolgt und ein Performance-Dashboard anzeigt. Es kann den Händlern helfen, konsistent zu bleiben, übermäßiges Handeln zu vermeiden und die Regeln für die Anfechtung von Prop-Firmen einzuhalten.
In diesem Artikel entwickeln wir einen nutzerdefinierten Indikator für die Marktstimmung, um die Bedingungen in aufwärts, abwärts, mehr und weniger Risiko oder neutral zu klassifizieren. Durch die Verwendung von mehreren Zeitrahmen kann der Indikator Händlern eine klarere Perspektive der allgemeinen Markttendenz und der kurzfristigen Bestätigungen bieten.
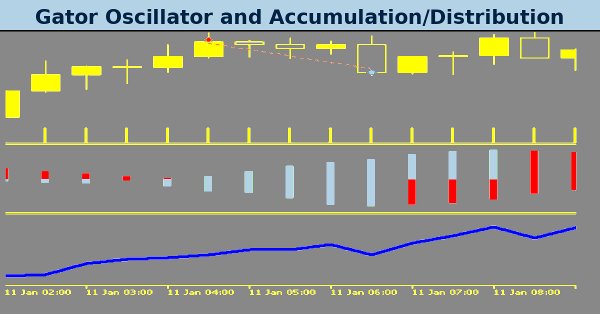
Der Gator Oscillator von Bill Williams und der Accumulation/Distribution Oscillator sind ein weiteres Indikatorpaar, das harmonisch in einem MQL5 Expert Advisor verwendet werden kann. Wir verwenden den Gator-Oszillator, weil er in der Lage ist, Trends zu bestätigen, während der A/D-Oszillator verwendet wird, um die Trends durch die Überprüfung des Volumens zu bestätigen. Bei der Erkundung dieser Indikatorenkombination verwenden wir wie immer den MQL5-Assistenten, um ihr Potenzial zu ermitteln und zu testen.
Das Schedule-Modul in Python bietet eine einfache Möglichkeit, wiederkehrende Aufgaben zu planen. Während MQL5 kein eingebautes Äquivalent hat, werden wir in diesem Artikel eine ähnliche Bibliothek implementieren, um die Einrichtung von zeitgesteuerten Ereignissen in MetaTrader 5 zu erleichtern.
In den ersten Minuten nach der Veröffentlichung einer wichtigen Wirtschaftsnachricht ist das Risiko eines „Whipsaw“ extrem hoch. In diesem kurzen Zeitfenster können Kursbewegungen unberechenbar und volatil sein und oft beide Seiten von schwebenden Aufträgen auslösen. Kurz nach der Veröffentlichung – in der Regel innerhalb einer Minute – stabilisiert sich der Markt in der Regel und nimmt den vorherrschenden Trend wieder auf oder korrigiert ihn mit der üblichen Volatilität. In diesem Abschnitt werden wir einen alternativen Ansatz für den Nachrichtenhandel untersuchen, um seine Wirksamkeit als wertvolle Ergänzung zum Instrumentarium eines Händlers zu bewerten. Lesen Sie weiter, um weitere Einblicke und Details zu dieser Diskussion zu erhalten.
Der Artikel befasst sich mit einem neuen Populationsoptimierungsalgorithmus – dem Cyclic Parthenogenesis Algorithm (CPA), der von der einzigartigen Fortpflanzungsstrategie von Blattläusen inspiriert ist. Der Algorithmus kombiniert zwei Fortpflanzungsmechanismen – Parthenogenese und sexuelle Fortpflanzung – und nutzt auch die koloniale Struktur der Population mit der Möglichkeit der Migration zwischen Kolonien. Die wichtigsten Merkmale des Algorithmus sind der adaptive Wechsel zwischen verschiedenen Fortpflanzungsstrategien und ein System des Informationsaustauschs zwischen den Kolonien durch den Flugmechanismus.
Oft müssen wir einen Schritt zurückgehen und dann vorwärts gehen. In diesem Artikel zeigen wir alle Änderungen, die notwendig sind, um sicherzustellen, dass die Indikatoren Mouse und Chart Trade nicht kaputt gehen. Als Bonus behandeln wir auch andere Änderungen, die in anderen Header-Dateien vorgenommen wurden, die in Zukunft weit verbreitet sein werden.
Anders als im vorherigen Artikel werden wir hier die Auswahlmöglichkeit mit einem Expert Advisor testen. Dies ist zwar noch keine endgültige Lösung, aber für den Moment reicht es aus. Mit Hilfe dieses Artikels werden Sie verstehen, wie Sie eine der möglichen Lösungen umsetzen können.
Heute beginnen wir mit der zweiten Phase, in der wir uns mit dem Replay-/Simulationssystem beschäftigen werden. Zunächst zeigen wir eine mögliche Lösung für Kreuzaufträge. Ich werde Ihnen die Lösung zeigen, aber sie ist noch nicht endgültig. Es wird eine mögliche Lösung für ein Problem sein, das wir in naher Zukunft lösen müssen.
Der Ichimoku-Kinko-Hyo-Indikator und der Oszillator ADX-Wilder sind ein Paar, das ergänzend in einem MQL5 Expert Advisor verwendet werden kann. Das Ichimoku hat viele Facetten, aber in diesem Artikel verlassen wir uns hauptsächlich auf seine Fähigkeit, Unterstützungs- und Widerstandsniveaus zu definieren. Inzwischen verwenden wir auch den ADX, um unseren Trend zu definieren. Wie üblich verwenden wir den MQL5-Assistenten, um das Potenzial dieser beiden zu erstellen und zu testen.
Verbessern Sie Ihren MQL5-Code durch Optimierung der Logik, Verfeinerung der Berechnungen und Verkürzung der Ausführungszeit, um die Genauigkeit von Backtests zu verbessern. Feinabstimmung von Parametern, Optimierung von Schleifen und Beseitigung von Ineffizienzen für bessere Leistung.
In diesem Artikel geht es um die Verwendung von Zyklen im Handel. Wir werden den Aufbau einer Handelsstrategie auf der Grundlage zyklischer Modelle in Betracht ziehen.
Wir haben bereits eine ganze Reihe von Komponenten entwickelt, die bei der automatischen Optimierung helfen. Bei der Erstellung folgten wir der traditionellen zyklischen Struktur: von der Erstellung eines minimalen funktionierenden Codes bis hin zum Refactoring und dem Erhalt eines verbesserten Codes. Es ist an der Zeit, mit dem Aufräumen unserer Datenbank zu beginnen, die auch eine Schlüsselkomponente in dem von uns geschaffenen System ist.