Hier werden wir uns ansehen, wie wir zuverlässigere Daten (gehandelte Ticks) im Wiedergabesystem verwenden können, ohne uns Gedanken darüber zu machen, ob sie angepasst sind oder nicht.
In diesem Artikel werden wir uns ansehen, wie man den Indikator sperren kann, indem man einfach die Sprache MQL5 verwendet, und zwar auf eine sehr interessante und erstaunliche Weise.
Wir alle wissen, wie wichtig der Indikator des gleitenden Durchschnitts für viele Händler ist. Es gibt noch andere Arten von gleitenden Durchschnitten, die für den Handel nützlich sein können. Wir werden diese Arten in diesem Artikel identifizieren und einen einfachen Vergleich zwischen jeder von ihnen und dem beliebtesten einfachen gleitenden Durchschnitt anstellen, um zu sehen, welcher die besten Ergebnisse liefern kann.
In diesem Artikel sehen wir uns an, wie wir Permutationstests auf der Grundlage von vermischten Tick-Daten für jeden Expert Advisor durchführen können, der nur Metatrader 5 verwendet.
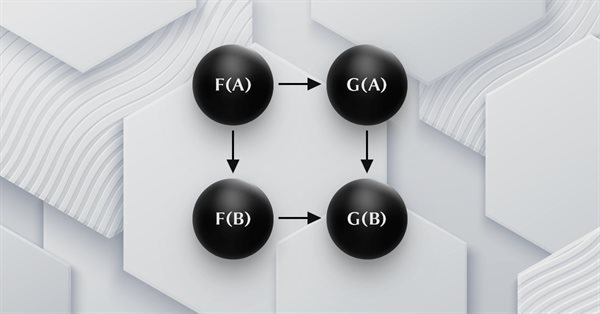
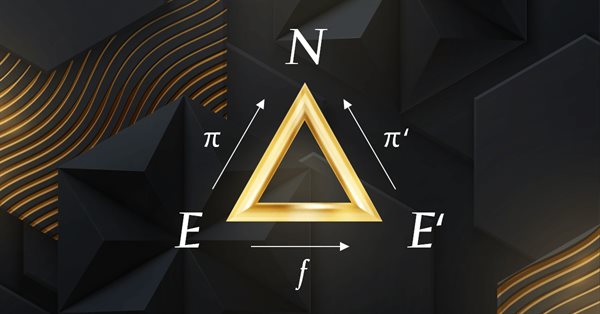
In diesem Artikel setzen wir unsere Reihe zur Kategorientheorie fort, indem wir natürliche Transformationen, eine der wichtigsten Säulen des Fachs, vorstellen. Wir befassen uns mit der scheinbar komplexen Definition und gehen dann auf Beispiele und Anwendungen dieser Serie ein: Volatilitätsprognosen.
Im letzten Artikel haben wir einige Korrekturen vorgenommen und Tests zu unserem Replay System hinzugefügt, um die bestmögliche Stabilität zu gewährleisten. Wir haben auch mit der Erstellung und Verwendung einer Konfigurationsdatei für dieses System begonnen.
In diesem Artikel, dem 16. in unserer Reihe, geht es weiter mit einem Blick auf Funktoren und wie sie mit künstlichen neuronalen Netzen implementiert werden können. Wir weichen von unserem bisherigen Ansatz der Volatilitätsprognose ab und versuchen, eine nutzerdefinierte Signalklasse zum Setzen von Ein- und Ausstiegssignalen zu implementieren.
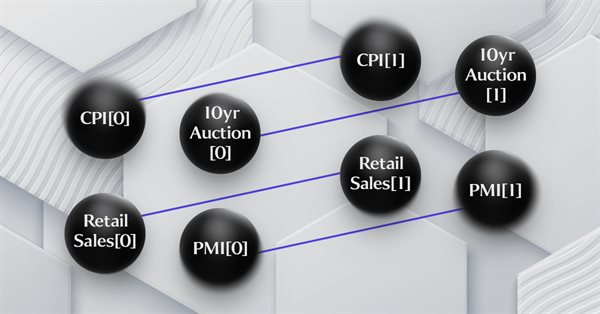
Dieser Artikel über die Implementierung der Kategorientheorie in MQL5 setzt die Serie mit der Betrachtung der Funktoren fort, diesmal jedoch als Brücke zwischen Graphen und einer Menge. Wir greifen die Kalenderdaten wieder auf und plädieren trotz der Einschränkungen bei der Verwendung von Strategy Tester für die Verwendung von Funktoren zur Vorhersage der Volatilität mit Hilfe der Korrelation.
In diesem Artikel werden wir mit der Stabilisierung des gesamten Systems beginnen, ohne die wir möglicherweise nicht in der Lage sind, mit den nächsten Schritten fortzufahren.
Für MQL5-Programmierer oder -Entwickler ist es unerlässlich, wichtige und wertvolle Werkzeuge zu beherrschen. Eines dieser Werkzeuge ist der Strategietester. Dieser Artikel ist ein praktischer Leitfaden zum Verständnis und zur Verwendung des Strategietesters von MQL5.
Es ist uns gelungen, einen Weg zu finden, das Replay-System (Marktwiederholungssystem) auf realistische und zugängliche Weise umzusetzen. Lassen Sie uns nun unser Projekt fortsetzen und Daten hinzufügen, um das Wiedergabeverhalten zu verbessern.
Lassen Sie uns mit der Entwicklung des Systems und der Kontrollen fortfahren. Ohne die Möglichkeit, den Dienst zu kontrollieren, ist es schwierig, Fortschritte zu machen und das System zu verbessern.
Der Metabar-Indikator erkennt mehr Kerzen als der herkömmliche Indikator. Prüfen wir, ob dies einen echten Nutzen für den automatisierten Handel bringt.
Dieser Artikel, der Teil einer größeren Serie über die Implementierung der Kategorientheorie in MQL5 ist. Er befasst sich mit Funktoren. Wir untersuchen, wie eine lineare Ordnung mit Hilfe von Funktoren auf eine Menge abgebildet werden kann, indem wir zwei Datensätze betrachten, bei denen man normalerweise keinen Zusammenhang vermuten würde.
Dieser Artikel, der auf die Implementierung der Kategorientheorie von Ordnungsrelation in MQL5 folgt, untersucht, wie Datenbankschemata für die Klassifizierung in MQL5 eingebunden werden können. Wir werfen einen einführenden Blick darauf, wie Datenbankschemakonzepte mit der Kategorientheorie verbunden werden können, wenn es darum geht, handelsrelevante Textinformationen (string) zu identifizieren. Im Mittelpunkt stehen die Kalenderereignisse.
Dieser Artikel setzt die Serie über die Implementierung der Kategorientheorie in MQL5 fort. Hier setzen wir Monoid-Aktionen als Mittel zur Transformation von Monoiden fort, die im vorigen Artikel behandelt wurden und zu mehr Anwendungen führen.
Beginnen wir mit der Klärung der gegenwärtigen Situation, denn wir haben keinen optimalen Start hingelegt. Wenn wir es jetzt nicht tun, werden wir bald in Schwierigkeiten sein.
In diesem Artikel werden wir ein mathematisches Modell zur Simulation der Preisbildung in mehreren Währungen erstellen und die Untersuchung des Diversifizierungsprinzips als Teil der Suche nach Mechanismen zur Steigerung der Handelseffizienz abschließen, die ich im vorherigen Artikel mit theoretischen Berechnungen begonnen habe.
Diesmal wollen wir einen anderen Ansatz wählen, um das 1-Minuten-Ziel zu erreichen. Diese Aufgabe ist jedoch nicht so einfach, wie man vielleicht denkt.
Wie wäre es, ein System zu schaffen, das es uns ermöglicht, den Markt zu studieren, wenn er geschlossen ist, oder sogar Marktsituationen zu simulieren? Wir beginnen hier eine neue Artikelserie, in der wir uns mit diesem Thema beschäftigen werden.
Dieser Artikel setzt die Serie über die Implementierung der Kategorientheorie in MQL5 fort. Hier führen wir Monoide als Bereich (Menge) ein, der die Kategorientheorie von anderen Datenklassifizierungsmethoden abhebt, indem er Regeln und ein Identitätselement enthält.
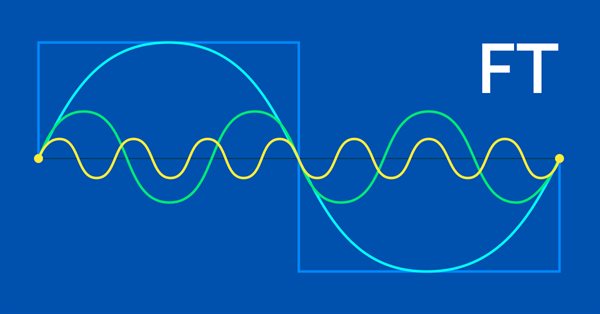
Die von Joseph Fourier eingeführte Fourier-Transformation ist ein Mittel zur Zerlegung komplexer Wellen aus Datenpunkten in einfache Teilwellen. Diese Funktion könnte für Händler sehr nützlich sein, und dieser Artikel wirft einen Blick darauf.
Das mehrschichtige Perzeptron ist eine Weiterentwicklung des einfachen Perzeptrons, das nichtlineare separierbare Probleme lösen kann. Zusammen mit dem Backpropagation-Algorithmus kann dieses neuronale Netz effektiv trainiert werden. In Teil 3 der Serie Multilayer Perceptron und Backpropagation werden wir sehen, wie man diese Technik in den Strategy Tester integriert. Diese Integration ermöglicht die Nutzung komplexer Datenanalysen, um bessere Entscheidungen zur Optimierung Ihrer Handelsstrategien zu treffen. In diesem Artikel werden wir die Vorteile und Probleme dieser Technik erörtern.
Die Kategorientheorie ist ein vielfältiger und expandierender Zweig der Mathematik, der erst seit kurzem in der MQL5-Gemeinschaft Beachtung findet. In dieser Artikelserie sollen einige der Konzepte und Axiome erforscht und untersucht werden, mit dem übergeordneten Ziel, eine offene Bibliothek einzurichten, die Einblicke gewährt und hoffentlich auch die Nutzung dieses bemerkenswerten Bereichs für die Strategieentwicklung von Händlern fördert.
In diesem Artikel werde ich eine einfache Vorlage für die Erstellung eines universellen MetaTrader-Roboters besprechen, der auf mehreren Charts verwendet werden kann, während er nur mit einem Chart läuft, ohne dass jede Instanz des Roboters auf jedem einzelnen Chart konfiguriert werden muss.
Der Artikel beschreibt die Prinzipien, Methoden und Möglichkeiten der Anwendung des elektromagnetischen Algorithmus bei verschiedenen Optimierungsproblemen. Der EM-Algorithmus ist ein effizientes Optimierungswerkzeug, das mit großen Datenmengen und mehrdimensionalen Funktionen arbeiten kann.
Die Kategorientheorie ist ein vielfältiger und expandierender Zweig der Mathematik, der erst seit kurzem in der MQL5-Gemeinschaft Beachtung findet. In dieser Artikelserie sollen einige der Konzepte und Axiome erforscht und untersucht werden, mit dem übergeordneten Ziel, eine offene Bibliothek einzurichten, die Einblicke gewährt und hoffentlich auch die Nutzung dieses bemerkenswerten Bereichs für die Strategieentwicklung von Händlern fördert.
Die Kategorientheorie ist ein vielfältiger und expandierender Zweig der Mathematik, der in der MQL-Gemeinschaft noch relativ unentdeckt ist. In dieser Artikelserie sollen einige der Konzepte vorgestellt und untersucht werden, mit dem übergeordneten Ziel, eine offene Bibliothek einzurichten, die Einblicke gewährt und hoffentlich die Nutzung dieses bemerkenswerten Bereichs für die Strategieentwicklung von Händlern fördert.
Der Algorithmus Saplings Sowing and Growing up (SSG, Setzen, Säen und Wachsen) wurde von einem der widerstandsfähigsten Organismen der Erde inspiriert, der unter den verschiedensten Bedingungen überleben kann.
In diesem Artikel werde ich den Optimierungsalgorithmus Affen-Algorithmus (MA, Monkey Algorithmus) betrachten. Die Fähigkeit dieser Tiere, schwierige Hindernisse zu überwinden und die unzugänglichsten Baumkronen zu erreichen, bildete die Grundlage für die Idee des MA-Algorithmus.
Der Artikel beschreibt die Theorie und Praxis der Anwendung des Backpropagation-Algorithmus in MQL5 unter Verwendung von Matrizen. Es bietet vorgefertigte Klassen zusammen mit Beispielen von Skripten, Indikatoren und Expert Advisors.
Dieser Artikel versucht, die Frage zu beantworten: Wie kann man die richtigen Expert Advisor auswählen? Welche sind die besten für unser Portfolio, und wie können wir die große Liste der auf dem Markt erhältlichen Handelsroboter filtern? In diesem Artikel werden zwanzig klare und starke Kriterien für die Ablehnung eines Expert Advisors vorgestellt. Jedes Kriterium wird vorgestellt und gut erklärt, um Ihnen zu helfen, eine nachhaltigere Entscheidung zu treffen und eine profitablere Expert Advisor-Sammlung für Ihre Gewinne aufzubauen.
Fish School Search (FSS, Suche mittels Fischschulen) ist ein neuer Optimierungsalgorithmus, der durch das Verhalten von Fischen in einem Schwarm inspiriert wurde, von denen die meisten (bis zu 80 %) in einer organisierten Gemeinschaft von Verwandten schwimmen. Es ist erwiesen, dass Fischansammlungen eine wichtige Rolle für die Effizienz der Nahrungssuche und den Schutz vor Räubern spielen.
Der nächste Algorithmus, den ich besprechen werde, ist die Optimierung der Kuckuckssuche (Cockoo) mit Levy-Flügen. Dies ist einer der neuesten Optimierungsalgorithmen und ein neuer Spitzenreiter in der Rangliste.
Markov-Ketten sind ein leistungsfähiges mathematisches Werkzeug, das zur Modellierung und Vorhersage von Zeitreihendaten in verschiedenen Bereichen, einschließlich des Finanzwesens, verwendet werden kann. In der Finanzzeitreihenmodellierung und -prognose werden Markov-Ketten häufig zur Modellierung der zeitlichen Entwicklung von Finanzwerten wie Aktienkursen oder Wechselkursen verwendet. Einer der Hauptvorteile von Markov-Kettenmodellen ist ihre Einfachheit und Nutzerfreundlichkeit.
Betrachten wir einen der neuesten modernen Optimierungsalgorithmen - die Grey-Wolf-Optimierung. Das originelle Verhalten bei Testfunktionen macht diesen Algorithmus zu einem der interessantesten unter den zuvor besprochenen Algorithmen. Dies ist einer der besten Algorithmen für das Training neuronaler Netze, glatte Funktionen mit vielen Variablen.
In diesem Artikel werden wir den Algorithmus eines künstlichen Bienenvolkes untersuchen und unser Wissen durch neue Prinzipien zur Untersuchung funktionaler Räume ergänzen. In diesem Artikel werde ich meine Interpretation der klassischen Version des Algorithmus vorstellen.
Dieses Mal werde ich den Algorithmus der Ameisenkolonie-Optimierung analysieren. Der Algorithmus ist sehr interessant und komplex. In diesem Artikel versuche ich, eine neue Art von ACO zu schaffen.