Neste artigo, vamos explorar uma etapa fundamental da preparação de dados para machine learning, cuja importância vem crescendo rapidamente: os pipelines de pré-processamento de dados. Em essência, eles consistem em uma sequência simplificada de etapas de transformação que preparam os dados brutos antes de sua entrada no modelo. Embora essa "padronização dos dados" possa parecer pouco interessante para quem não está familiarizado com o assunto, ela não apenas reduz o tempo de treinamento e os custos de execução, como também contribui significativamente para melhorar a capacidade de generalização do modelo. Vamos nos concentrar em algumas funcionalidades de pré-processamento do SCIKIT-LEARN. Embora não utilizemos o Assistente MQL5 neste artigo, voltaremos a abordá-lo nas próximas publicações.
A decomposição em modos dinâmicos (Dynamic Mode Decomposition, DMD) é um método geralmente aplicado a conjuntos de dados multidimensionais. Neste artigo, demonstramos como aplicar o DMD a séries temporais univariadas, explorando sua capacidade de caracterizar essas séries e gerar previsões. Também examinaremos a implementação da decomposição em modos dinâmicos integrada ao MQL5, com atenção especial ao novo método matricial DynamicModeDecomposition().
Neste artigo, examinaremos sob uma nova perspectiva uma fonte oculta de erro, de natureza geométrica, que influencia silenciosamente cada previsão gerada pelos seus modelos. Ao repensar a forma como avaliamos e utilizamos as previsões de aprendizado de máquina no trading, mostraremos como essa perspectiva frequentemente negligenciada pode contribuir para decisões mais fundamentadas, melhores retornos e uma forma mais criteriosa de trabalhar com modelos que acreditávamos já compreender.
Na segunda parte da série "MetaTrader 5 e aprendizado de máquina: guia prático", você entenderá por que rótulos simples podem confundir seus modelos e como aplicar técnicas avançadas, como o método da barreira tripla e a varredura de tendências, para definir variáveis-alvo confiáveis que levem o risco em consideração. Com exemplos práticos de implementações otimizadas em Python desses métodos de alto custo computacional, este guia mostra como transformar dados de mercado ruidosos em rótulos confiáveis, capazes de refletir as condições reais de negociação.
No artigo anterior, concluímos a análise da combinação dos osciladores Gator e Acumulação/Distribuição (A/D) em sua aplicação convencional, baseada nos sinais brutos gerados por esses indicadores. Eles se complementam: o Gator atua como indicador de tendência, enquanto o oscilador Acumulação/Distribuição funciona como indicador de volume. Agora, daremos continuidade ao tema, investigando como o aprendizado supervisionado pode melhorar alguns dos padrões de sinal estudados anteriormente. Nossa abordagem utiliza uma rede neural convolucional (CNN), na qual a regressão por kernel e a similaridade baseada no produto escalar são empregadas para definir os tamanhos dos kernels e a quantidade de canais. Como de costume, implementaremos essa abordagem em um arquivo personalizado da classe de sinal, que interage com o Assistente MQL5 durante a criação do EA.
Neste artigo, exploraremos o papel fundamental da fatoração de matrizes no trading algorítmico, especialmente em aplicações MQL5. Dos modelos de regressão aos classificadores multiclasse, apresentaremos exemplos práticos que mostram como é simples integrar esses métodos usando as funções nativas do MQL5. Seja para prever a direção dos preços ou modelar o comportamento de indicadores, este guia fornecerá uma base sólida para desenvolver sistemas de negociação inteligentes com métodos matriciais.
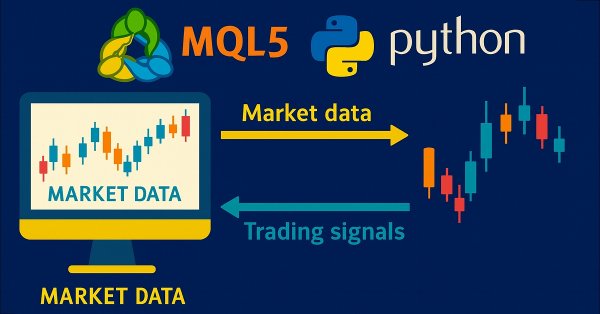
Aproveite ao máximo o potencial do terminal MetaTrader 5 com o ecossistema Python para análise de dados e a biblioteca cliente oficial MetaTrader 5. Neste artigo, mostramos como realizar a autenticação e armazenar diretamente ticks e barras de um minuto no formato Parquet, aplicar técnicas avançadas de engenharia de atributos com as bibliotecas ta e Prophet e treinar um modelo de gradient boosting que respeite a estrutura temporal dos dados. Em seguida, implementamos um serviço Flask leve que disponibiliza sinais de negociação em tempo real. Seja para desenvolver um sistema híbrido de trading quantitativo ou incorporar recursos de machine learning a um EA, ao final você terá um pipeline completo e confiável para negociação algorítmica orientada por dados.
Nesta parte, vamos nos concentrar na criação de um modelo de negociação flexível e adaptativo, treinado com dados históricos do XAUUSDт Também vamos prepará-lo para exportação no formato ONNX e possível integração a sistemas de negociação em ambiente real.
O módulo schedule do Python oferece uma maneira simples de agendar tarefas recorrentes. Embora o MQL5 não tenha um equivalente nativo, neste artigo vamos implementar uma biblioteca semelhante para facilitar a configuração de eventos agendados no MetaTrader 5.
Dando continuidade ao nosso artigo anterior sobre a combinação do indicador Awesome Oscillator com os canais de envelopes (Envelope Channels), vamos analisar como o aprendizado supervisionado pode aprimorar essa combinação. O Awesome Oscillator e os canais de envelopes são ferramentas complementares que permitem identificar tendências e estabelecer níveis de suporte e resistência. Nossa abordagem de aprendizado supervisionado utiliza uma rede neural convolucional (CNN), que emprega um kernel de produto escalar (Dot Product Kernel) com mecanismo de atenção temporal cruzada (Cross-Time-Attention) para determinar as dimensões de seus kernels e canais. Como de costume, essa implementação é feita em um arquivo personalizado que contém a classe de sinais (signal class), que se integra ao Assistente MQL5 para criar um EA.
N-BEATS é um modelo revolucionário de aprendizado profundo desenvolvido para a previsão de séries temporais. Ele foi criado com o objetivo de superar o desempenho dos modelos clássicos de previsão de séries temporais, como ARIMA, PROPHET, VAR, entre outros. Vamos conhecer esse modelo e explorar suas possibilidades de aplicação na previsão do mercado de ações.
Dando continuidade ao artigo anterior, no qual apresentamos a combinação dos indicadores Ichimoku e ADX, vamos analisar como aprimorá-la por meio do aprendizado supervisionado. O Ichimoku e o ADX se complementam na identificação de níveis de suporte e resistência e na avaliação de tendências. Nossa abordagem de aprendizado supervisionado utiliza uma rede neural com um kernel profundo de mistura espectral (Deep Spectral Mixture Kernel) para refinar as previsões obtidas a partir dessa combinação de indicadores. Como de costume, essa implementação é feita em um arquivo personalizado que contém a classe de sinais (signal class), que se integra ao Assistente MQL5 para criar um EA.
Dando continuidade ao artigo anterior sobre a combinação dos indicadores MACD e OBV, veremos como aprimorá-la com o uso de machine learning. O MACD e o OBV são indicadores complementares que refletem, respectivamente, a tendência e o volume. Nossa abordagem de machine learning utiliza uma rede neural convolucional (convolution neural network, CNN) que emprega um kernel exponencial (Exponential kernel) para definir as dimensões de seus kernels e o número de canais ao configurar as previsões geradas por essa combinação de indicadores. Como de costume, essa implementação é feita em um arquivo personalizado da classe de sinais (signal class), que interage com o Assistente MQL5 para criar um EA.
Neste artigo, vamos aprimorar uma estratégia de trading baseada em redes neurais em MQL5, utilizando uma taxa de aprendizado adaptativa (adaptive learning rate) para aumentar a precisão das previsões. Vamos desenvolver e implementar essa melhoria e, em seguida, testar seu desempenho. Ao final, apresentaremos recomendações para otimizar o trading algorítmico.
ARIMA, sigla para Modelo Autorregressivo Integrado de Médias Móveis, é um poderoso modelo estatístico tradicional de previsão de séries temporais. Com a capacidade de identificar picos e flutuações nos dados de uma série temporal, esse modelo pode prever com precisão os próximos valores. Neste artigo, vamos entender o que é o ARIMA, como funciona, como utilizá-lo para prever os próximos preços do mercado com alta precisão e muito mais.
Dando continuidade à nossa discussão, vamos combinar nossas duas primeiras estratégias de trading em uma estratégia de conjunto (ensemble). Apresentaremos diferentes formas de combinar várias estratégias e de gerenciar o espaço de parâmetros, permitindo uma otimização eficiente mesmo com o aumento do número de parâmetros.
Você já teve a sensação de que existe algo mais por trás de um gráfico, algum padrão que ainda não conseguiu identificar? Como se houvesse um código secreto que, uma vez decifrado, permitiria saber exatamente para onde os preços estão indo? Apresento o LGMM, uma ferramenta capaz de detectar padrões ocultos no mercado. Esse modelo de aprendizado de máquina ajuda a identificar regularidades que normalmente passam despercebidas.
Vamos tentar incorporar novas melhorias à nossa estratégia de cruzamento de médias móveis, buscando reduzir a defasagem dos sinais e aumentar sua confiabilidade por meio de análises adicionais dos dados. Como sabemos, projetar dados em um espaço multidimensional pode, em alguns casos, melhorar o desempenho dos modelos de machine learning. Vamos entender o que isso significa na prática para nós, traders, e como podemos aplicar esse princípio no terminal MetaTrader 5.
O oscilador de convergência e divergência de médias móveis (Moving Average Convergence Divergence, MACD) e o indicador de volume em balanço (On-Balance Volume, OBV) formam mais uma combinação de indicadores que pode ser utilizada em um EA MQL5. Como é habitual nesta série de artigos, os dois indicadores se complementam: o MACD confirma as tendências, enquanto o OBV verifica se o comportamento do volume sustenta esses movimentos. Mais uma vez, utilizamos o Assistente MQL5 para criar padrões e avaliar o potencial dessa combinação de indicadores.
No artigo anterior, apresentamos uma combinação dos indicadores SAR e RVI. Neste artigo, veremos como aprimorá-la com técnicas de machine learning. Juntos, o SAR e o RVI combinam informações de tendência e momentum. Nossa abordagem utiliza uma rede neural convolucional (convolutional neural network) com um kernel exponencial (Exponential kernel) para definir o tamanho dos kernels e o número de canais da rede, utilizada para aprimorar as previsões baseadas nesses dois indicadores. Como de costume, essa abordagem é implementada em um arquivo personalizado da classe de sinais (signal class), que interage com o Assistente MQL5 para gerar um EA.
Qual é a melhor maneira de combinar diferentes estratégias para criar uma estratégia de ensemble poderosa? Vamos explorar como integrar três estratégias distintas em nosso aplicativo de negociação. Os traders costumam utilizar estratégias especializadas na abertura e no fechamento de posições, e queremos descobrir se as máquinas conseguem executar essa tarefa com melhores resultados. Para começar, vamos conhecer os recursos do testador de estratégias e os princípios da programação orientada a objetos necessários para resolver esse problema.
Os osciladores ADX e CCI são indicadores de acompanhamento de tendência e momentum que podem ser combinados no desenvolvimento de um Expert Advisor. Damos continuidade ao ponto em que paramos no último artigo, analisando como o treinamento durante o uso e a atualização do modelo desenvolvido podem ser realizados por meio do aprendizado por reforço. Utilizaremos um algoritmo que ainda não abordamos nesta série, conhecido como Trust Region Policy Optimization (TRPO). E, como sempre, a montagem de Expert Advisors por meio do Assistente MQL5 nos permite preparar nossos modelos para testes de forma muito mais rápida, além de possibilitar sua distribuição e avaliação com diferentes tipos de sinais.
Os osciladores ADX e CCI são indicadores de acompanhamento de tendência e momentum que podem ser combinados no desenvolvimento de um Expert Advisor. Veremos como essa abordagem pode ser sistematizada utilizando os três principais métodos de treinamento de Machine Learning. Os Expert Advisors montados com o MQL5 Wizard nos permitem avaliar os padrões apresentados por esses dois indicadores, e começaremos analisando como o aprendizado supervisionado pode ser aplicado a esses padrões.
Os padrões de candlestick ajudam os traders a compreender a psicologia do mercado e a identificar tendências nos mercados financeiros, permitindo decisões de negociação mais bem fundamentadas, que podem levar a melhores resultados. Neste artigo, exploraremos como utilizar padrões de candlestick em conjunto com modelos de IA para buscar um desempenho de negociação otimizado.
Concluímos nossa análise sobre o uso complementar da Média Móvel (MA) e do Oscilador Estocástico examinando o papel que o aprendizado por inferência pode desempenhar após as etapas de aprendizado supervisionado e aprendizado por reforço. Existem diversas maneiras de abordar o aprendizado por inferência nesse contexto. No entanto, nossa abordagem consiste em utilizar Variational Autoencoders (VAEs). Primeiro, exploraremos essa abordagem em Python e, em seguida, exportaremos nosso modelo treinado no formato ONNX para utilizá-lo em um Expert Advisor desenvolvido com o MQL5 Wizard no MetaTrader.
Os mercados financeiros não são perfeitamente equilibrados. Alguns mercados apresentam tendência de alta, outros apresentam tendência de baixa, enquanto outros apresentam movimento lateral, indicando incerteza quanto à direção. Quando essas informações desbalanceadas são utilizadas para treinar modelos de machine learning, elas podem gerar resultados enganosos, especialmente porque as condições do mercado mudam com frequência. Neste artigo, discutiremos diferentes maneiras de lidar com esse problema.
Nesta série de artigos, analisamos várias maneiras de determinar o melhor período para utilizar nossos indicadores técnicos. Hoje, mostraremos como aplicar a lógica oposta, ou seja, em vez de selecionar um único período considerado o mais adequado, veremos como utilizar de forma eficiente todos os períodos disponíveis. Essa abordagem reduz a quantidade de dados descartados e oferece formas alternativas de aplicar algoritmos de machine learning, indo além da simples previsão de preços.
As configurações de alta probabilidade são bem conhecidas em nossa comunidade de trading, mas, infelizmente, não são bem definidas. Neste artigo, buscaremos encontrar uma maneira empírica e algorítmica de definir exatamente o que é uma configuração de alta probabilidade, identificá-la e explorá-la. Utilizando Gradient Boosting Trees, demonstramos como o leitor pode melhorar o desempenho de uma estratégia de trading arbitrária e comunicar melhor ao nosso computador a tarefa exata a ser executada, de maneira mais significativa e explícita.
O indicador FrAMA e o oscilador Force Index são ferramentas de análise de tendência e volume que podem ser usadas em conjunto no desenvolvimento de um EA. Dando continuidade ao artigo anterior, no qual apresentamos essa combinação, vamos analisar como o aprendizado de máquina pode ser aplicado a ela. Usaremos uma rede neural convolucional (convolutional neural network) que emprega um kernel de produto escalar (dot-product kernel) para gerar previsões com base nos dados de entrada desses indicadores. Essa lógica é implementada em um arquivo personalizado da classe de sinais (signal class), que interage com o Assistente MQL5 para criar o EA.
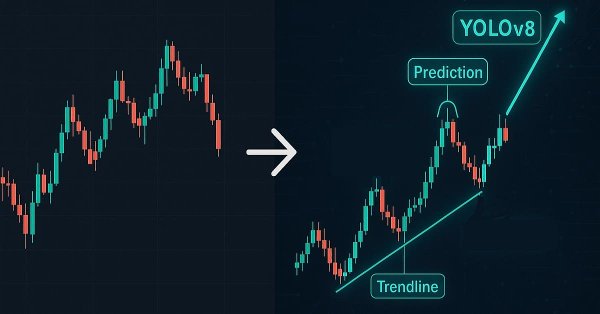
A identificação de padrões gráficos nos mercados financeiros é uma tarefa complexa, pois exige a análise dos dados exibidos no gráfico, algo difícil de realizar em MQL5 devido às limitações relacionadas ao processamento de imagens. Neste artigo, veremos um modelo bastante interessante em Python que permite detectar padrões no gráfico com o mínimo de esforço.
Os níveis de retração de Fibonacci são uma ferramenta popular na análise técnica. Eles são usados para identificar possíveis zonas de reversão. Neste artigo, veremos como esses níveis de retração podem ser transformados em variáveis-alvo para modelos de machine learning, ajudando-os a compreender melhor o mercado.
As notícias exercem uma influência significativa sobre os mercados financeiros, principalmente quando se trata de divulgações importantes, como os dados de emprego no setor não agrícola (Non-Farm Payrolls, NFP). Já vimos várias vezes como uma única manchete pode provocar oscilações bruscas nos preços. Neste artigo, analisaremos em detalhes a combinação entre notícias e os recursos da inteligência artificial.
Os avanços em inteligência artificial que vemos nas notícias, do ChatGPT aos veículos autônomos, não surgem de modelos isolados, mas do conhecimento acumulado e transferido entre diferentes modelos ou domínios mais amplos. Agora, essa mesma abordagem de "treinar uma vez, aplicar em qualquer lugar" pode ser usada para aprimorar nossos modelos de IA voltados à negociação algorítmica. Neste artigo, veremos como aproveitar dados obtidos de diferentes instrumentos para melhorar as previsões por meio de Transfer Learning.
O oscilador DeMarker (DeMarker Oscillator) e o Envelopes são ferramentas que identificam o momentum e os níveis de suporte/resistência e podem ser combinadas no desenvolvimento de um EA. No artigo anterior, apresentamos esses dois indicadores. Agora, acrescentaremos machine learning a essa combinação. Utilizamos uma rede neural recorrente que aplica um kernel de ruído branco (white-noise kernel) para processar os sinais vetorizados desses dois indicadores. Essa lógica é implementada em um arquivo personalizado da classe de sinais (signal class), que interage com o Assistente MQL5 para criar o EA.
Continuamos integrando aos modelos de trading os métodos propostos pelos autores do framework Attraos. Vale lembrar que esse framework utiliza conceitos da teoria do caos para resolver tarefas de previsão de séries temporais, interpretando-as como projeções de sistemas dinâmicos caóticos multidimensionais.
Apresentamos o framework TMA, um sistema inteligente capaz de prever a dinâmica do mercado com precisão suficiente. Neste artigo, reunimos todos os componentes em uma única arquitetura e os transformamos em um agente de trading completo, que analisa o mercado e toma decisões em tempo real.
O artigo explora uma integração revolucionária entre grandes modelos de linguagem (LLM) e a plataforma de trading MetaTrader 5, na qual a AI não se limita a prever preços, mas toma decisões de negociação de forma autônoma, analisando o contexto do mercado como faria um trader experiente. O autor mostra a diferença fundamental entre os LLM e modelos clássicos de machine learning, como o CatBoost: a capacidade de metacognição e autorreflexão, que permite ao sistema aprender com os próprios erros e aprimorar sua estratégia.
Neste artigo, a teoria encontra a prática. Vamos implementar os principais módulos do framework TMA: MPE e MPA. É aqui que os dados passam a ganhar significado e a atenção cruzada se transforma em uma ferramenta de análise precisa da dinâmica do mercado. Menos operações redundantes, mais eficiência: mais um passo rumo ao trading inteligente de nova geração.
Gestão financeira como ecossistema: sete traders de IA, cada um com personalidade e estratégia próprias, em vez de um único algoritmo. Eles competem pelo capital, aprendem com os erros e tomam decisões em conjunto. O artigo apresenta os princípios de funcionamento do sistema Modern RL Trader, no qual o código é dotado de consciência e emoções, dando origem a uma inteligência de trading viva e em constante evolução.
O framework TMA oferece uma nova perspectiva sobre a dinâmica do mercado, permitindo que os modelos captem não apenas o estado do mercado, mas também o próprio fluxo do tempo. Sua capacidade de extrair padrões de um fluxo contínuo de dados torna a análise mais profunda e precisa do que nos métodos clássicos. Já a adaptação recorrente transforma esse método em uma ferramenta prática para trabalhar com cotações reais.