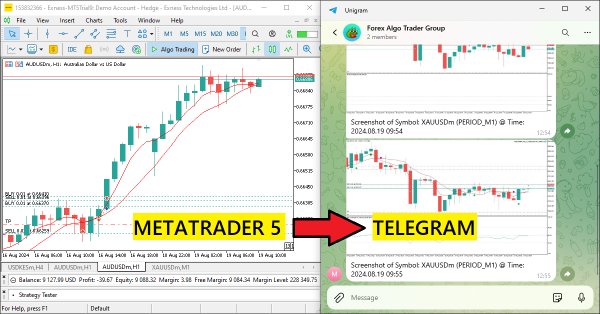
Neste artigo, criamos diversas classes para facilitar a comunicação em tempo real entre o MQL5 e o Telegram. Focamos na obtenção de comandos a partir do Telegram, sua decodificação e interpretação, e no envio de respostas adequadas de volta. Ao final, garantimos que essas interações estejam efetivamente testadas e operacionais dentro do ambiente de negociação.
As tendências são parte importante de muitas estratégias de negociação. Neste artigo, examinaremos algumas das ferramentas usadas para identificar tendências e suas características. Compreender e interpretar corretamente as tendências pode aumentar significativamente o desempenho do trading e minimizar riscos.
Estamos desenvolvendo um sistema de trading modular que combina Python para análise de dados com MQL5 para execução de ordens. Quatro módulos independentes monitoram paralelamente diferentes aspectos do mercado: volumes, arbitragem, economia e riscos, utilizando RandomForest com 400 árvores para análise. É dado um foco especial no gerenciamento de risco, pois sem uma gestão adequada, até os algoritmos de trading mais avançados tornam-se inúteis.
Apresentamos o sistema de negociação híbrido StockFormer, que combina codificação preditiva e algoritmos de aprendizado por reforço (RL). O framework utiliza 3 ramos Transformer com mecanismo integrado Diversified Multi-Head Attention (DMH-Attn), que melhora o módulo de atenção padrão com um bloco Feed-Forward multicabeça, permitindo capturar padrões de séries temporais em diferentes subespaços.
Este artigo apresenta uma forma simples e acessível de usar uma rede neural em um EA, que não exige conhecimento aprofundado em aprendizado de máquina. O método elimina a necessidade de normalizar a função alvo e evita problemas como “explosão de pesos” e “paralisação da rede”, oferecendo um aprendizado intuitivo com controle visual dos resultados.
No artigo anterior, exploramos o framework adaptativo multiagente MASAAT, que utiliza um conjunto de agentes para realizar análise cruzada de séries temporais multimodais em diferentes escalas de representação dos dados. Hoje, concluiremos o trabalho iniciado anteriormente, implementando as abordagens desse framework utilizando MQL5.
Como se realiza o trading com portfólio em Forex? Como pode ser feita a síntese entre a teoria de portfólio de Markowitz para otimizar as proporções do portfólio e o modelo VaR para otimizar o risco do portfólio? Vamos criar um código baseado na teoria de portfólio, onde, de um lado, obtemos um risco reduzido e, do outro, uma rentabilidade de longo prazo aceitável.
Os núcleos lineares são a matriz mais simples de seu tipo usada em aprendizado de máquina para regressão linear e máquinas de vetor de suporte. O núcleo de Matérn, por outro lado, é uma versão mais versátil da Função de Base Radial que analisamos em um artigo anterior, e é hábil em mapear funções que não são tão suaves quanto o RBF pressupõe. Construímos uma classe de sinal personalizada que utiliza ambos os núcleos para prever condições de compra e venda.
Apresentamos a estrutura adaptativa multiagente para otimização de portfólio financeiro (MASAAT), que integra mecanismos de atenção e análise de séries temporais. O MASAAT forma um conjunto de agentes que analisam séries de preços e mudanças direcionais, permitindo identificar variações significativas nos preços dos ativos em diferentes níveis de detalhamento.
No artigo anterior, conhecemos o framework adaptativo multiagente MASA, que combina abordagens de aprendizado por reforço com estratégias adaptativas, garantindo um equilíbrio harmônico entre lucratividade e riscos em condições turbulentas de mercado. Implementamos o funcional de agentes individuais deste framework, e neste artigo continuaremos o trabalho iniciado, levando-o à sua conclusão lógica.
Apresento o framework adaptativo multiagente MASA, que une aprendizado por reforço e estratégias adaptativas, oferecendo um equilíbrio harmonioso entre rentabilidade e controle de riscos em condições de mercado turbulentas.
Este artigo é dedicado ao uso de ciclos no trading. Nele, vamos tentar entender como construir uma estratégia de negociação com base em modelos cíclicos.
Modelos de regressão não linear no mercado: é realmente possível prever os mercados financeiros? Vamos tentar criar um modelo para prever os preços do euro-dólar e, com base nele, fazer dois robôs: um em Python e outro em MQL5.
No artigo anterior, abordamos os aspectos teóricos do framework PSformer, que incorpora duas inovações principais na arquitetura clássica do Transformer: o mecanismo de compartilhamento de parâmetros (Parameter Shared — PS) e a atenção a segmentos espaço-temporais (SegAtt). Neste artigo, damos continuidade à implementação dessas abordagens usando os recursos do MQL5.
Apresentamos o novo framework PSformer, que adapta a arquitetura do Transformer puro para resolver tarefas de previsão de séries temporais multivariadas. O framework é baseado em duas inovações principais: o mecanismo de compartilhamento de parâmetros (PS) e a atenção aos segmentos espaço-temporais (SegAtt).
Neste artigo, apresentamos o Algoritmo de Otimização Aritmética (Arithmetic Optimization Algorithm, AOA), que se baseia em operações aritméticas simples: adição, subtração, multiplicação e divisão. Essas operações matemáticas básicas são fundamentais para a busca de soluções ótimas em diversas tarefas.
O Parabolic Stop-and-Reversal (SAR) é um indicador de pontos de confirmação e término de tendência. Como ele detecta tendências com atraso, sua principal função era posicionar ordens stop-loss móveis para posições abertas. Vamos analisar se é possível utilizá-lo como sinal de EA com a ajuda de classes de sinais personalizadas para EAs, montadas usando o Assistente.
O RSI é um oscilador de momentum popular que mede o ritmo e a magnitude da recente variação no preço de um título financeiro, para avaliar situações de sobrecompra ou sobrevenda. Entender a velocidade e a escala é essencial para identificar pontos de reversão. Aplicaremos esse oscilador em mais uma classe personalizada de sinais e examinaremos algumas de suas características. No entanto, começaremos resumindo nossa discussão sobre as bandas de Bollinger.
Aprendizado por Reforço é um dos três pilares principais do aprendizado de máquina, ao lado do aprendizado supervisionado e do aprendizado não supervisionado. Portanto, ele está relacionado ao controle ótimo, ou seja, aprender a melhor política de longo prazo que melhor se adeque à função objetivo. É nesse contexto que exploramos seu possível papel no processo de aprendizado de uma MLP (rede neural de múltiplas camadas) de um Expert Advisor montado pelo assistente do MQL5 Wizard.
Já criamos diversos componentes que facilitam o processo de otimização automática. Durante sua criação, seguimos a ciclicidade tradicional: desde a criação do código funcional mínimo até a refatoração e a obtenção de um código melhorado. Agora é hora de organizar nossa base de dados, que também é um componente-chave no sistema que estamos criando.
O treinamento de modelos Transformer exige grandes volumes de dados e muitas vezes é dificultado pela fraca capacidade dos modelos de generalizar em amostras pequenas. O framework SAMformer ajuda a resolver esse problema ao evitar mínimos locais ruins. E aumenta a eficiência dos modelos mesmo em conjuntos de treinamento limitados.
Pense em um Expert Advisor independente. Anteriormente, discutimos um Expert Advisor baseado em indicador que também contava com um script independente para desenhar a geometria de risco e recompensa. Hoje, discutiremos a arquitetura de um Expert Advisor em MQL5, que integra todos os recursos em um único programa.
Na segunda parte do artigo, continuaremos o desenvolvimento da versão modificada do algoritmo AOS (Atomic Orbital Search), focando em operadores específicos para aumentar sua eficiência e adaptabilidade. Após analisar as bases e mecânicas do algoritmo, discutiremos ideias para melhorar o desempenho e a capacidade de análise de espaços de soluções complexos, propondo novas abordagens para expandir sua funcionalidade como ferramenta de otimização.
Este artigo apresenta um guia abrangente para implementar um sistema de negociação sofisticado utilizando Análise de Rede de Causalidade (CNA) e Autorregressão Vetorial (VAR) em MQL5. Ele aborda o embasamento teórico desses métodos, fornece explicações detalhadas das funções-chave no algoritmo de negociação e inclui exemplos de código para implementação.
Neste artigo, reformulamos o código existente usado para enviar mensagens e capturas de tela do MQL5 para o Telegram, organizando-o em funções modulares reutilizáveis. Isso tornará o processo mais eficiente, permitindo uma execução mais rápida e uma gestão de código mais fácil em múltiplas instâncias.
O framework LSEAttention propõe caminhos para aprimorar a arquitetura Transformer, tendo sido desenvolvido especificamente para a previsão de séries temporais multivariadas de longo prazo. As abordagens sugeridas pelos autores do método permitem resolver problemas comuns no Transformer tradicional, como o colapso entrópico e a instabilidade no treinamento.
O artigo explora a possibilidade de melhorar a previsão de preços com base na análise do volume de negociações, integrando os princípios da análise técnica com a arquitetura de redes neurais LSTM. Dá-se atenção especial à identificação e interpretação de volumes anômalos, uso de clusterização e criação de características baseadas em volume, além de sua definição no contexto de aprendizado de máquina.
O artigo apresenta um testador rápido de estratégias para modelos de aprendizado de máquina com o uso do Numba. Em termos de velocidade, ele supera o testador de estratégias feito em Python puro em 50 vezes. O autor recomenda o uso dessa biblioteca para acelerar cálculos matemáticos, especialmente em casos que envolvem laços.
A aplicação de processos de difusão anisotrópicos para codificação dos dados brutos no espaço latente hiperbólico, conforme proposto no framework HypDiff, contribui para a preservação das características topológicas da situação atual do mercado e melhora a qualidade de sua análise. No artigo anterior, iniciamos a implementação das abordagens propostas usando MQL5. Hoje, continuaremos esse trabalho iniciado, levando-o até sua conclusão lógica.
Neste artigo, desenvolvemos um Expert Advisor de Trading Rápido em MQL5, aproveitando os indicadores Parabolic SAR e Média Móvel Simples (SMA) para criar uma estratégia de trading responsiva. Detalhamos a implementação da estratégia, incluindo o uso de indicadores, geração de sinais e o processo de testes e otimização.
A Regressão por Vetores de Suporte é uma maneira idealista de encontrar uma função ou 'hiperplano' que melhor descreva a relação entre dois conjuntos de dados. Tentamos explorar isso na previsão de séries temporais dentro das classes personalizadas do MQL5 wizard.
Esse artigo analisa formas de codificar dados brutos no espaço latente hiperbólico por meio de processos de difusão anisotrópicos. Isso ajuda a preservar com mais precisão as características topológicas da situação atual do mercado e melhora a qualidade de sua análise.
Apresentamos os modelos de difusão direcionada, que utilizam ruídos anisotrópicos e direcionais, dependentes dos dados, no processo de propagação para frente, para capturar representações de grafos significativas.
Máquinas de Boltzmann Restritas são uma forma de rede neural que foi desenvolvida no meio da década de 1980, numa época em que os recursos computacionais eram extremamente caros. No início, ela dependia de Gibbs Sampling e Divergência Contrastiva para reduzir a dimensionalidade ou capturar as probabilidades/propriedades ocultas sobre os conjuntos de dados de treinamento de entrada. Examinamos como o Backpropagation pode realizar de forma similar quando o RBM 'embebe' os preços para um Multi-Layer-Perceptron de previsão.
Este artigo explora a aplicação da teoria dos jogos de John Nash, especificamente o Equilíbrio de Nash, no mercado financeiro. Ele discute como os traders podem utilizar scripts em Python e MetaTrader 5 para identificar e explorar ineficiências do mercado utilizando os princípios de Nash. O artigo oferece um guia passo a passo sobre como implementar essas estratégias, incluindo o uso de Modelos Ocultos de Markov (HMM) e análise estatística para melhorar o desempenho das negociações.
Neste artigo, criamos um Expert Advisor em MQL5 que codifica capturas de tela de gráficos como dados de imagem e os envia para um chat do Telegram via requisições HTTP. Ao integrar a codificação e transmissão de fotos, aprimoramos o sistema MQL5-Telegram existente com insights visuais de trading diretamente no Telegram.
Neste artigo, vamos automatizar as estratégias de negociação com a Estratégia Parabolic SAR em MQL5: Criando um Expert Advisor Eficaz. O EA realizará negociações com base nas tendências identificadas pelo indicador Parabolic SAR.
Apresentamos o método NAFS (Node-Adaptive Feature Smoothing), uma abordagem não paramétrica para criar representações de nós que não requer o treinamento de parâmetros. O NAFS extrai as características de cada nó considerando seus vizinhos e, então, combina essas características de forma adaptativa para formar a representação final.
No último artigo da série, analisamos o framework Atom-Motif Contrastive Transformer (AMCT), que utiliza aprendizado contrastivo para identificar padrões-chave em todos os níveis, desde os elementos básicos até estruturas complexas. Neste artigo, continuamos a implementar as abordagens do AMCT com recursos do MQL5.
Até agora, analisamos a automação da execução de procedimentos sequenciais de otimização de EAs exclusivamente no testador de estratégias padrão. Mas o que fazer se, entre essas execuções, quisermos processar alguns dados já obtidos por outros meios? Vamos tentar adicionar a possibilidade de criar novas etapas de otimização, executadas por programas escritos em Python.