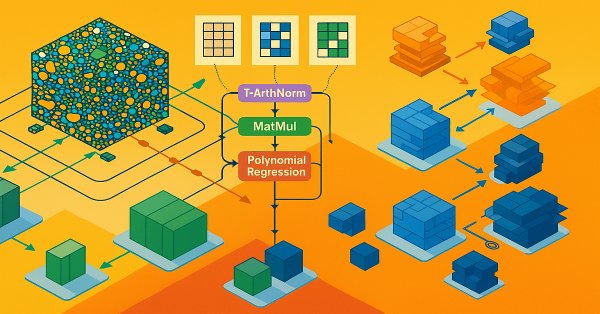
Neste artigo, analisamos em detalhes os algoritmos de implementação dos principais componentes do framework HimNet. Mostramos como é possível alcançar alta consistência e capacidade de controle sobre todo o sistema com um número mínimo de componentes treináveis. A implementação apresentada se destaca pela estrutura compacta e transparente, o que facilita sua adaptação a tarefas reais de mercado.
O indicador de índice de sazonalidade ProSpread com média móvel é uma ferramenta de análise técnica que identifica padrões sazonais de movimento dos preços, analisa o comportamento dos preços em horários específicos de negociação, pode trabalhar tanto com um único instrumento quanto com o spread entre dois ativos e também representa visualmente a probabilidade estatística de movimentos direcionados.
Propomos conhecer o framework HimNet, que combina a flexibilidade da adaptação espaço-temporal com alta eficiência computacional, permitindo obter previsões precisas e estáveis em séries temporais financeiras. O artigo mostra em detalhes como seus principais componentes interagem entre si, transformando algoritmos complexos em uma arquitetura gerenciável.
Apresentamos a etapa final de implementação e teste do framework TQNet, na qual a teoria se encontra com a prática real de trading. Percorreremos o caminho do treinamento histórico até o teste de estresse em dados recentes de mercado, avaliando a robustez e a precisão do modelo. Os resultados finais não são apenas números frios, mas também uma demonstração clara do valor prático da abordagem proposta.
O TQNet é um framework que abre novas possibilidades para modelar e prever séries temporais financeiras, ao combinar modularidade, flexibilidade e alto desempenho. Neste artigo, exploramos a possibilidade de implementar mecanismos complexos para lidar com correlações globais, incluindo métodos avançados de inicialização de parâmetros.
Continuamos nosso último artigo sobre DDPG com indicadores de Média Móvel e Estocástico, examinando outras classes-chave de Aprendizado por Reforço cruciais para a implementação do DDPG. Embora estejamos codificando principalmente em Python, será exportado para o formato ONNX para o MQL5, onde a integraremos como um recurso em um Expert Advisor montado pelo Wizard.
Descubra técnicas práticas para otimizar o uso de memória em sistemas de negociação MQL5. Aprenda a construir Expert Advisors e indicadores eficientes, estáveis e com alto desempenho. Exploraremos como a memória realmente funciona no MQL5, as armadilhas comuns que desaceleram seus sistemas ou causam falhas e, mais importante ainda, como corrigi-las.
Apresentamos um algoritmo que decompõe séries temporais em camadas semânticas e constrói, a partir delas, um modelo enxuto. Mostramos, passo a passo, a arquitetura, a implementação prática em MQL5/OpenCL e os resultados de testes reais com dados históricos de mercado.
Neste artigo, continuamos nossa apresentação prática da SSCNN, uma solução arquitetural de nova geração capaz de trabalhar com séries temporais fragmentadas. Em vez de escalonamento cego, adotamos modularidade inteligente, atenção aos detalhes e normalização seletiva. Passo a passo, criamos blocos computacionais no ambiente MQL5 e estabelecemos a base para uma análise preditiva confiável.
Trata-se de uma abordagem revolucionária do aprendizado de máquina aplicado ao trading por meio da computação quântica. O artigo descreve a aplicação prática de um sistema QRC adaptativo com ajuste contínuo incremental para prever movimentos do mercado em tempo real.
Este artigo analisa a revolucionária arquitetura de rede neural Mamba/SSM para a previsão de séries temporais financeiras. Ele apresenta uma implementação completa em MQL5 de uma alternativa moderna ao Transformer, que possui complexidade linear O(N) em vez de quadrática O(N²). Além disso, o texto examina detalhadamente os modelos de espaço de estado seletivos, as otimizações orientadas ao hardware, as técnicas de patching e os métodos avançados de treinamento com AdamW. O artigo inclui resultados práticos de testes que mostram um aumento da precisão de 62% para 71% e uma redução do tempo de treinamento de 45 para 8 minutos. Também é apresentado um Expert Advisor pronto para uso, com treinamento automático e gestão de risco adaptativa para MetaTrader 5.
Neste artigo, iniciamos o estudo do framework SSCNN, uma solução arquitetural moderna para análise de séries temporais que combina precisão, estrutura bem definida e alta eficiência computacional. Examinaremos seus aspectos teóricos de forma sequencial, destacaremos as principais diferenças em relação a seus predecessores e iniciaremos a implementação prática dos componentes básicos no ambiente MQL5.
O trading impõe altas exigências à disciplina de gestão de risco. Este artigo analisa as principais causas do insucesso dos traders e propõe uma solução técnica na forma da classe CEnhancedRiskManager para a plataforma MQL5. Inclui também testes práticos em um EA de grade agressivo.
Implementação do algoritmo A3 em MQL5, um método metaheurístico de otimização inspirado em processos químicos. Com apenas 2 parâmetros ajustáveis, sua estrutura compacta e a pequena população garantem alta velocidade de execução com qualidade satisfatória das soluções.
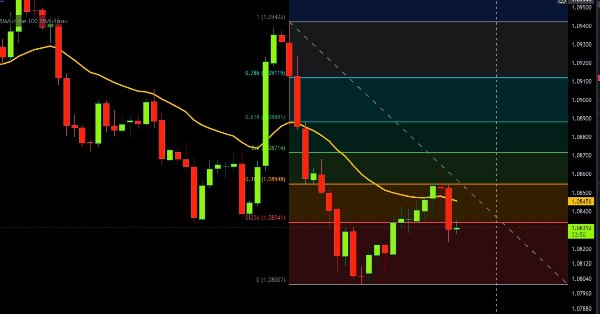
Aprenda a construir um indicador de Padrões Harmônicos em MQL5 usando objetos de gráfico. Descubra como detectar pontos de swing, aplicar retrações de Fibonacci e automatizar o reconhecimento de padrões.
Larry Connors é um trader e autor renomado, mais conhecido por seu trabalho em trading quantitativo e estratégias como o RSI de 2 períodos (RSI2), que ajuda a identificar condições de sobrecompra e sobrevenda de curto prazo no mercado. Neste artigo, primeiro explicaremos a motivação por trás de nossa pesquisa, depois recriaremos três das estratégias mais famosas de Connors em MQL5 e as aplicaremos ao trading intradiário do CFD do índice S&P 500.
O artigo apresenta em detalhes a arquitetura SCNN e uma das opções de implementação com recursos do MQL5. Mostraremos como a decomposição de séries temporais se combina com métodos de redes neurais e mecanismos de atenção.
Propomos dar continuação à implementação do framework SCNN, que combina flexibilidade e interpretabilidade, permitindo isolar com precisão os componentes estruturais da série temporal. O artigo detalha os mecanismos de normalização adaptativa e de atenção, o que confere ao modelo maior robustez diante de condições de mercado em constante mudança.
Este artigo explora a otimização dos níveis e períodos do RSI para obter melhores sinais de trading. Introduzimos métodos para estimar valores ótimos do RSI e automatizar a seleção de períodos usando busca em grade e modelos estatísticos. Por fim, implementamos a solução em MQL5 enquanto utilizamos Python para análise. Nossa abordagem busca ser pragmática e direta para ajudá-lo a resolver problemas potencialmente complicados, com simplicidade.
Neste artigo, construímos um sistema de trading em MQL5 que automatiza a detecção de order blocks para trading Smart Money. Descrevemos as regras da estratégia, implementamos a lógica em MQL5 e integramos o gerenciamento de risco para uma execução eficaz das operações. Por fim, realizamos o backtest do sistema para avaliar seu desempenho e refiná-lo para obter resultados ideais.
Este artigo descreve em detalhes a criação de um EA adaptativo (MarketRegimeEA) usando o detector de regimes da Parte 1. Ele alterna automaticamente estratégias de negociação e parâmetros de risco para mercados de tendência, mercados laterais ou mercados voláteis. O artigo também inclui otimização prática, tratamento das transições e um indicador para vários timeframes.
A estratégia de rompimento da Caixa de Darvas, criada por Nicolas Darvas, é uma abordagem de negociação técnica que identifica potenciais sinais de compra quando o preço de uma ação sobe acima de um intervalo definido de "caixa", sugerindo forte momentum de alta. Neste artigo, aplicaremos esse conceito de estratégia como exemplo para explorar três técnicas avançadas de aprendizado de máquina. Estas incluem usar um modelo de aprendizado de máquina para gerar sinais em vez de filtrar negociações, empregar sinais contínuos em vez de discretos, e utilizar modelos treinados em diferentes períodos gráficos para confirmar negociações.
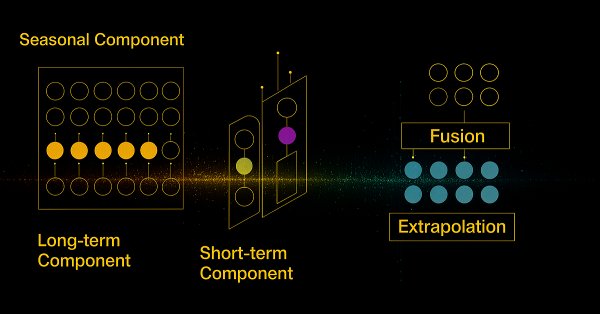
Vamos conhecer o framework inovador SCNN, que leva a análise de séries temporais a um novo nível ao separar claramente os dados em componentes de longo prazo, sazonais, de curto prazo e residuais. Essa abordagem aumenta significativamente a precisão da previsão, permitindo que o modelo se adapte a uma dinâmica de mercado complexa e em constante mudança.
Este artigo descreve em detalhes a criação de um sistema de detecção do regime de mercado em MQL5 usando métodos estatísticos, como autocorrelação e volatilidade. O artigo apresenta o código de classes capazes de classificar condições de tendência, de range e de mercado volátil, bem como um indicador personalizado.
Às vezes, nem tudo pode ser implementado em MQL5. Mesmo que seja possível converter bibliotecas modernas já disponíveis para MQL5, isso levará muito tempo. Neste artigo, tentaremos contornar a dependência do Windows com o uso de serviços MQL5, transmitindo dados de ticks (bid, ask e time) para uma aplicação Python por meio de sockets.
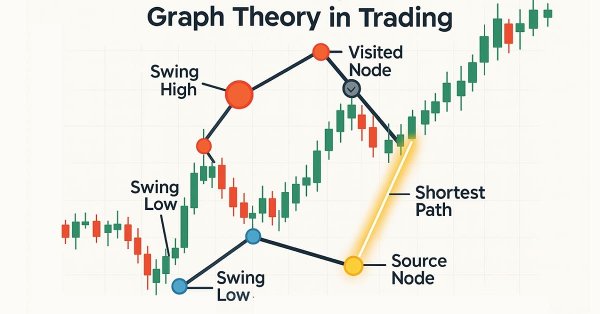
O algoritmo de Dijkstra é uma solução clássica para a busca do caminho mais curto na teoria dos grafos, permitindo otimizar estratégias de trading por meio da modelagem de redes de mercado. Traders podem utilizá-lo para encontrar as rotas mais eficientes nos dados de um gráfico de candles.
A Média Móvel e o Oscilador Estocástico são indicadores muito comuns que alguns traders podem não usar com frequência devido devido à sua natureza defasada. Em uma “minissérie” de 3 partes que considera as 3 principais formas de aprendizado de máquina, buscamos verificar se esse viés contra esses indicadores é justificado ou se eles podem estar mantendo alguma vantagem. Realizamos nossa análise em Expert Advisors montados pelo wizard.
Neste material, veremos como os modelos de autorregressão vetorial (VAR) podem prever séries temporais de valores OHLC (preço de abertura, máxima, mínima e preço de fechamento) no Forex. Falaremos sobre como implementar modelos VAR, treiná-los e gerar previsões em tempo real no MetaTrader 5, analisando movimentos interdependentes das taxas de câmbio para obter melhores resultados no trading.
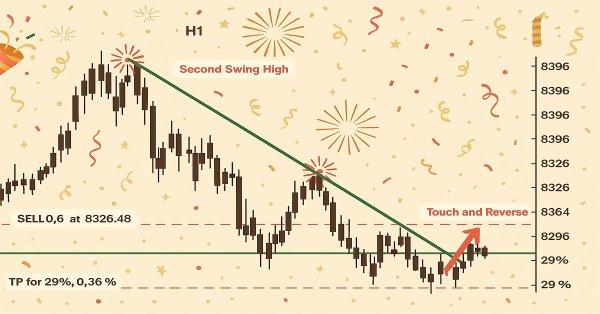
Este artigo ensina iniciantes a criar um EA na linguagem MQL5 que opera com base no reconhecimento de padrões gráficos usando rompimentos de linhas de tendência e reversões. Ao aprender como extrair dinamicamente os valores de uma linha de tendência e compará-los com o price action, os leitores poderão desenvolver EAs capazes de identificar padrões gráficos, como linhas de tendência de alta e de baixa, canais, cunhas, triângulos e muitos outros, e operar com base neles.
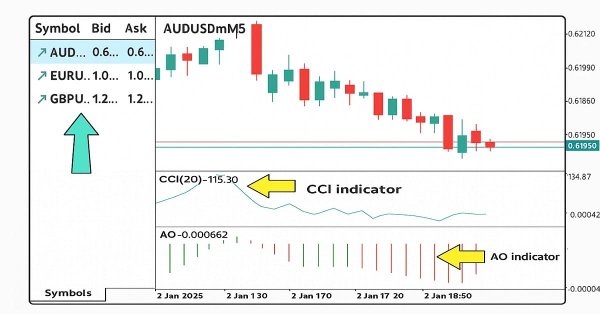
Neste artigo, desenvolveremos uma estratégia de negociação multissímbolo usando os indicadores CCI e AO para identificar reversões de tendência. Veremos o projeto, a implementação em MQL5 e os testes da estratégia em dados históricos. Na conclusão, são apresentadas recomendações para melhorar o desempenho.
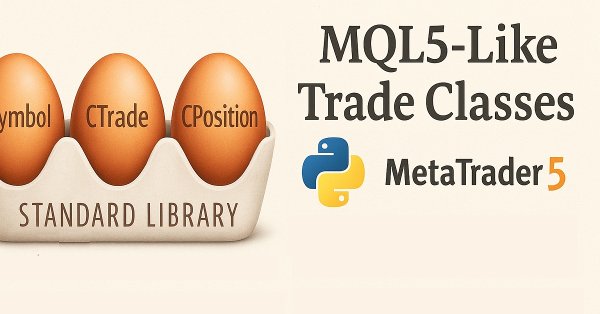
O pacote Python MetaTrader 5 oferece uma maneira simples de criar aplicativos de trading para a plataforma MetaTrader 5 na linguagem Python. Embora seja um módulo poderoso e útil, ele não é tão simples quanto a linguagem de programação MQL5 quando se trata de desenvolver soluções para trading algorítmico. Neste artigo, criaremos classes para trading análogas às oferecidas pela linguagem MQL5, a fim de criar uma sintaxe semelhante e tornar o desenvolvimento de robôs de trading em Python tão simples quanto em MQL5.
Um framework MQL5 que oferece a traders de varejo algoritmos de execução de nível institucional (TWAP, VWAP, Iceberg) por meio de um gerenciador de execução unificado e de um analisador de desempenho, para fracionar ordens e analisar o desempenho com mais suavidade e precisão.
Neste artigo, vamos explorar interfaces gráficas dinâmicas em MQL5 que usam interpolação bicúbica para o redimensionamento de imagens com alta qualidade em gráficos de trading. Descreveremos em detalhes opções flexíveis de posicionamento, que permitem centralização dinâmica ou ancoragem aos cantos com deslocamentos ajustáveis.
As estratégias de rompimento da faixa de abertura (Opening Range Breakout, ORB) partem da ideia de que a faixa inicial de negociação, formada logo após a abertura do mercado, reflete níveis de preço relevantes, quando compradores e vendedores chegam a um acordo sobre o valor. Ao identificar rompimentos de uma determinada faixa para cima ou para baixo, os traders podem aproveitar o momentum que costuma surgir quando a direção do mercado fica mais clara. Neste artigo, vamos analisar três estratégias ORB adaptadas a partir de materiais da Concretum Group.
Neste artigo, vamos desenvolver um conjunto de ferramentas personalizado em MQL5 para facilitar o teste manual em dados históricos no Testador de Estratégias. Explicaremos sua estrutura e sua implementação, com foco especial nos recursos interativos de controle das operações. Em seguida, mostraremos como usá-lo para testar estratégias com eficiência.
Neste artigo, desenvolvemos um Expert Advisor de sistema de trading em grade multi-nível usando MQL5, com foco na arquitetura e no design de algoritmo por trás das estratégias de grid trading. Exploramos a implementação de lógica de grade em múltiplas camadas e técnicas de gerenciamento de risco para lidar com diferentes condições de mercado. Por fim, fornecemos explicações detalhadas e dicas práticas para guiá-lo na construção, teste e refinamento do sistema de trading automatizado.
Descubra como importar e utilizar facilmente a biblioteca History Manager EX5 em seu código-fonte MQL5 para processar históricos de negociação em sua conta MetaTrader 5 neste artigo final da série. Com chamadas de função simples de uma linha em MQL5, você pode gerenciar e analisar seus dados de negociação de forma eficiente. Além disso, você aprenderá como criar diferentes scripts de análise de histórico de negociações e desenvolver um Expert Advisor baseado em preço como exemplos práticos de uso. O EA de exemplo utiliza dados de preço e a biblioteca History Manager EX5 para tomar decisões de negociação informadas, ajustar volumes de negociação e implementar estratégias de recuperação com base em negociações previamente encerradas.
Como observador e trader de análise de preços, notei que quando uma tendência é confirmada por múltiplos períodos de tempo, ela geralmente continua nessa direção. O que pode variar é quanto tempo a tendência dura, e isso depende do tipo de trader que você é, se mantém posições no longo prazo ou realiza operações de scalping. Os prazos que você escolher para a confirmação desempenham um papel crucial. Confira este artigo para conhecer um sistema rápido e automatizado que ajuda você a analisar a tendência geral em diferentes períodos com apenas um clique ou atualizações regulares.
Em nosso artigo anterior, apresentamos um script simples chamado "The Quarters Drawer." Com base nessa fundação, agora estamos dando o próximo passo ao criar um Expert Advisor (EA) de monitoramento para acompanhar esses quartis e fornecer supervisão em relação a possíveis reações do mercado nesses níveis. Junte-se a nós enquanto exploramos o processo de desenvolvimento de uma ferramenta de detecção de zonas neste artigo.