Neste artigo, criaremos uma classe-coleção de livros de ofertas para todos os símbolos e começaremos a desenvolver a funcionalidade para trabalhar com o serviço de sinais MQL5.com - criaremos uma classe objeto-sinal.
Talvez um dos modelos mais avançados entre as redes neurais de linguagem atualmente existentes seja a GPT-3, cuja variante máxima contém 175 bilhões de parâmetros. Claro, nós não vamos criar tal monstro em nossos PCs domésticos. No entanto, nós podemos ver quais soluções arquitetônicas podem ser usadas em nosso trabalho e como nós podemos nos beneficiar delas.
Neste artigo, criaremos duas classes (a do objeto-instantânea do livro de ofertas e a do objeto-série dos instantâneos do livro de ofertas) e testaremos a criação de uma série de dados do livro de ofertas.
Continuo a complementar o algoritmo com a funcionalidade mínima necessária, vou fazer testes do que obtivemos como resultado. A lucratividade acabou sendo baixa, mas os artigos mostram um modelo que permite negociar com lucro de modo totalmente automático com base em instrumentos de negociação completamente diferentes, e não apenas diferentes, mas também operados em mercados fundamentalmente diferentes.
Neste artigo, começaremos a desenvolver funcionalidades para trabalhar com o livro de ofertas. Criaremos uma classe de objeto para uma ordem abstrata do livro de ofertas e dos seus herdeiros.
O uso da visão computacional permite treinar redes neurais, usando uma representação visual do gráfico de preços e indicadores. Este método nos permite operar mais livremente com todo o conjunto de indicadores técnicos, uma vez que não requer feed digital para a rede neural.
Neste artigo, atualizaremos em tempo real da coleção de dados de ticks e prepararemos a classe do objeto-símbolo para trabalhar com o livro de ofertas, cujo funcionamento abordaremos no próximo artigo.
Nós já consideramos anteriormente o mecanismo de self-attention (autoatenção) em redes neurais. Na prática, as arquiteturas de rede neural modernas usam várias threads de self-attention paralelas para encontrar várias dependências entre os elementos de uma sequência. Vamos considerar a implementação de tal abordagem e avaliar seu impacto no desempenho geral da rede.
Visto que diferentes símbolos podem ser usados durante a operação do programa, é necessário criar uma lista própria para cada um deles. Hoje vamos combinar essas listas numa coleção de dados de ticks. Na verdade, irá tratar-se de uma lista normal baseada numa classe de array dinâmico de ponteiros para instâncias da classe CObject e seus herdeiros da Biblioteca Padrão.
É impossível obter um algoritmo verdadeiramente estável se para a seleção de parâmetros com base em dados históricos for usada uma otimização. Um algoritmo estável em si deve saber que parâmetros são necessários para trabalhar com qualquer instrumento de negociação a qualquer momento. Ele não deve adivinhar, ele deve saber com certeza.
O artigo considera a criação de modelos de aprendizado de máquina com filtros de tempo e discute a eficácia dessa abordagem. O fator humano pode ser eliminado agora simplesmente instruindo o modelo a negociar em uma determinada hora de um determinado dia da semana. A busca de padrões pode ser fornecida por um algoritmo separado.
Neste artigo, eu tentarei testar a suposição de que qualquer sistema, mesmo com uma pequena compreensão do mercado, pode operar em escala global. Eu não inventarei nenhuma teoria ou padrão, mas apenas usarei de fatos conhecidos, traduzindo gradualmente esses fatos para a linguagem da análise matemática.
Neste artigo, continuarei meu tópico, mas começarei tornando o algoritmo desenvolvido anteriormente mais flexível. Ele se tornou mais estável com o aumento no número de candles na janela de análise ou com o aumento no valor limite da porcentagem a nível de preponderância de candles decrescentes ou crescentes. Tivemos que fazer concessões e definir um tamanho de amostra maior para análise ou uma porcentagem maior de preponderância de candles prevalecentes.
Com este artigo, vamos começar a criar a funcionalidade de biblioteca para trabalhar com dados de preços. Hoje vamos criar uma classe de objeto que armazenará todos os dados de preços recebidos no tick a seguir.
Numa série de artigos, mostrarei um exemplo de como desenvolver algoritmos auto-adaptativos que levam em consideração a maioria de fatores que surgem nos mercados, apresentarei como sistematizar essas situações, como descrevê-las de forma lógica e como considerá-las na hora de negociar. Vou começar com um algoritmo muito simples, que com o tempo irá ganhar teoria e evoluir para um projeto muito complexo.
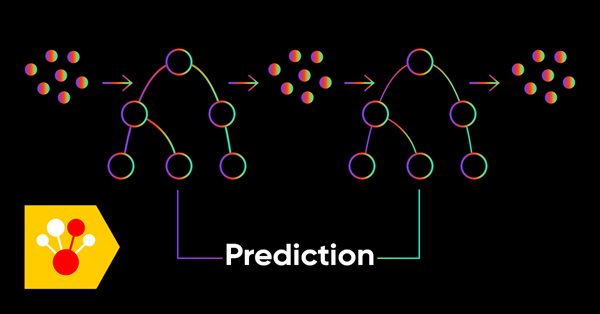
Neste artigo, nós consideraremos os métodos de aprendizado de máquina ativo que se baseiam em dados reais e discutiremos seus prós e contras. Talvez você considere esses métodos úteis e os inclua em seu arsenal de modelos de aprendizado de máquina. A transdução foi introduzida por Vladimir Vapnik, que é o coinventor da Support-Vector Machine (SVM).
Este artigo descreve uma das possíveis abordagens para a transformação de dados com o objetivo de melhorar a generalização do modelo, ele também discute a amostragem e seleção dos modelos CatBoost.
O artigo fornece o código e a descrição das principais etapas do processo de aprendizado de máquina usando um exemplo específico. Para obter o modelo, você não precisa de conhecimento prévio em Python ou R. Além disso, um conhecimento básico de MQL5 já é suficiente — este é exatamente o meu nível. Portanto, eu espero que o artigo sirva como um bom tutorial para um público amplo, auxiliando os interessados em avaliar os recursos de aprendizado de máquina e implementá-lo em seus programas.
Neste artigo, veremos a criação de um objeto de indicador personalizado para ser usado em Expert Advisors. Vamos modificar ligeiramente as classes da biblioteca e escrever métodos para receber dados desde objetos-indicadores em Expert Advisors.
O TD Sequential mostra perfeitamente as mudanças no equilíbrio durante o movimento do preço. Isso é especialmente evidente se usarmos seus sinais juntamente com um indicador de nível, como com os níveis de Murray. Este artigo falará sobre essa combinação. O texto é destinado principalmente a iniciantes e àqueles que ainda não conseguiram encontrar seu "Graal", embora eu mostre alguns recursos de construção de níveis que não vi em outros fóruns. Sendo assim, algumas partes podem ser úteis também para usuários avançados. Por outra parte, quanto aos gurus, eu os convido ao diálogo e à crítica...
Neste artigo, analisaremos passo a passo a implementação de um sistema de negociação baseado na programação de redes neurais profundas em Python. Para isso, usaremos a biblioteca de aprendizado de máquina TensorFlow desenvolvida pelo Google. Para descrever as redes neurais, iremos por em uso a biblioteca Keras.
Neste artigo, além de tentar apresentar que critérios usar ao escolher um sistema ou sinal para investir seu dinheiro, aventurar-me-ei a mostrar qual é a melhor abordagem para desenvolver sistemas de negociação, e explicar por que isso é tão importante ao operar moedas.
Nos artigos anteriores, nós usamos o gradiente descendente estocástico para treinar uma rede neural usando a mesma taxa de aprendizado para todos os neurônios da rede. Neste artigo, eu proponho olhar para os métodos de aprendizagem adaptativos que permitem a mudança da taxa de aprendizagem para cada neurônio. Nós também consideraremos os prós e os contras dessa abordagem.
Treinamento do classificador CatBoost em Python e exportação do modelo para a mql5, bem como a análise dos parâmetros do modelo e um testador de estratégia customizado. A linguagem Python e a biblioteca MetaTrader 5 são usadas para preparar os dados e treinar o modelo.
Este artigo é uma continuação do ciclo em que mostro como criar uma biblioteca conveniente para mim, a fim de desenhar o layout de gráficos manualmente com ajuda de atalhos de teclado. A marcação é feita com linhas retas e suas combinações. Nesta parte, vou falar diretamente sobre o desenho em si usando as funções descritas na primeira parte. A biblioteca pode ser anexada a qualquer Expert Advisor ou indicador, facilitando muito suas tarefas de layout. Esta solução NÃO USA dlls externas, todos os comandos são implementados usando ferramentas MQL integradas.
Discutimos anteriormente alguns tipos de implementações da rede neural. Nas redes consideradas, as mesmas operações são repetidas para cada neurônio. Uma etapa lógica adicional é utilizar os recursos da computação multithread (paralelismo em nível de threads) fornecidos pela tecnologia moderna em um esforço para acelerar o processo de aprendizagem da rede neural. Uma das possíveis implementações é descrita neste artigo.
Nós continuamos estudando o mundo das redes neurais. Neste artigo, nós analisaremos outro tipo de rede neural, as redes recorrentes. Este tipo de rede foi proposto para uso com as séries temporais, que são representadas na plataforma de negociação MetaTrader 5 por meio do gráfico de preços.
Neste artigo, tentarei explicar em detalhes o que são grade e martingale, bem como o que eles têm em comum. Além disso, procurarei analisar o quão viáveis essas estratégias são na realidade. Teremos uma parte matemática e outra prática.
Como uma continuação do tópico das redes neurais, eu proponho ao leitor a análise das redes neurais convolucionais. Esse tipo de rede neural geralmente é aplicado para analisar imagens visuais. Neste artigo, nós consideraremos a aplicação dessas redes no mercado financeiro.
Neste artigo, continuaremos a desenvolver as classes de objetos-indicadores e suas coleções. Para cada objeto-indicador vamos criar uma descrição e ajustar a classe-coleção para armazenamento sem erros e recuperação de objetos-indicadores a partir da lista-coleção.
Neste artigo, analisaremos a criação de classes de objetos herdeiros do indicador base abstrato. Esses objetos nos darão acesso à capacidade de criar EAs de indicador, coletar e receber estatísticas sobre valores de dados de diferentes indicadores e preços. Também criaremos uma coleção de objetos-indicadores a partir da qual será possível acessar as propriedades e dados de cada indicador criado no programa.
Neste artigo, veremos a criação de uma classe de indicador abstrato que será posteriormente usada como uma classe base para a criação de objetos de indicadores padrão e personalizados da biblioteca.
Neste artigo, procuraremos padrões no mercado, criaremos Expert Advisors com base neles e verificaremos quanto tempo esses padrões permanecem funcionais.
O artigo considera a metodologia para o desenvolvimento de algoritmos de negociação, na qual uma abordagem científica consistente é usada para analisar os possíveis padrões de preços e para construir algoritmos de negociação com base nesses padrões. Os ideais de desenvolvimento são demonstrados por meio de exemplos.
O objetivo do artigo consiste em descrever as principais características da negociação forex da forma mais simples e rápida possível, compartilhando verdades simples com iniciantes. Aqui tentaremos responder às perguntas mais interessantes no ambiente de negociação, bem como escrever um indicador simples.
Neste artigo, consideraremos a criação de um indicador padrão Accumulation/Distribution multissímbolo multiperíodo. Para que os programas escritos para a plataforma MetaTrader 4 desatualizada baseada nesta biblioteca funcionem normalmente ao mudar para o MetaTrader 5, iremos modificar ligeiramente as classes da biblioteca, a nível de indicadores.
Neste artigo, vamos completar o desenvolvimento de objetos para indicadores padrão multissímbolos multiperíodos. Usando o indicador padrão Ichimoku Kinko Hyo como exemplo, analisaremos a criação de indicadores personalizados complexos que têm buffers desenhados auxiliares para exibir dados num gráfico.
Os traders costumam falar sobre tendências e lateralizações, mas poucos deles realmente entendem o que realmente é uma tendência/lateralização e menos ainda são capazes de explicar claramente esses conceitos. A discussão desses termos básicos costuma ser cercada por um sólido conjunto de preconceitos e equívocos. No entanto, se nós quisermos ter lucro, nós precisamos entender o significado matemático e lógico desses conceitos. Neste artigo, eu examinarei em detalhes a essência da tendência e da lateralização, bem como tentar definir se a estrutura do mercado é baseada em tendências, lateralizações ou em outra coisa. Eu também considerarei as melhores estratégias para a obtenção de lucro em mercados com tendência e laterais.
Neste segundo artigo, nós continuaremos a estudar as redes neurais e nós vamos considerar um exemplo utilizando a nossa classe criada CNet nos Expert Advisors. Nós trabalharemos com dois modelos de rede neural, que apresentam resultados semelhantes tanto em termos de tempo de treinamento quanto de precisão de predição.
Neste artigo começaremos a desenvolver métodos para trabalhar com indicadores padrão, o que nos permitirá criar indicadores multissímbolos e multiperíodos padrão. Também adicionaremos o evento "Barras ausentes" às classes das séries temporais e descarregaremos o código do programa principal movendo as funções de preparação da biblioteca para a classe CEngine.