Представляем реализацию ключевых компонентов фреймворка EEMFlow средствами MQL5. Статья демонстрирует, как многомасштабная обработка событий, спайковые модули FAM и адаптивное объединение признаков в MDC формируют структурированное и адаптированное к плотности рынка представление. Это позволяет стратегии эффективно выявлять значимые сигналы, сочетать микроимпульсы с глобальными тенденциями и повышать точность прогнозов, обеспечивая трейдеру надежный инструмент для анализа и принятия решений.
В статье предлагается синтез новых технологий для преодоления ограничений классических индикаторов в аналитике рыночных данных. Показано, как языковые модели и квантовое кодирование могут выявлять скрытые рыночные паттерны, которые традиционные методики упускают. Эксперимент подтверждает ценность новых технологий и предлагает обновлённую методологию анализа, соответствующую современному уровню вычислительных инноваций.
В данной статье рассматривается применение механизма безубыточности (breakeven) в автоматизированных стратегиях на языке MQL5. Начнем с простого объяснения, что такое режим безубытка, как он реализуется и каковы его возможные вариации. Далее эта функциональность интегрируется в советника Order Blocks, созданного нами в последней статье об управлении рисками. Для оценки эффективности проведем два бэктеста при определенных условиях: один с применением механизма безубыточности и другой — без.
Как ценовой аналитик и трейдер, я заметил, что когда тренд подтверждается на нескольких таймфреймах, он обычно продолжается в этом направлении. Продолжительность тренда может варьироваться в зависимости от стратегии трейдера: держит ли он позиции на долгосрочную перспективу или занимается скальпингом. Выбранные вами таймфреймы играют решающую роль. Статья знакомит с быстрой автоматизированной системой, которая помогает увидеть общий тренд сквозь разные тймфреймы всего одним нажатием кнопки или с помощью регулярных обновлений.
В нашей предыдущей статье мы представили простой скрипт Quarters Drawer. Продолжая тему, создадим советник для отслеживания четвертей и предоставления информации о потенциальной реакции рынка на этих уровнях. В статье описана разработка инструмента для обнаружения необходимых зон.
Статья знакомит с архитектурой фреймворка EEMFlow, ориентированного на работу с событийными потоками данных. Особое внимание уделяется адаптивным и многоуровневым модулям, которые обеспечивают гибкую обработку как глобальных, так и локальных изменений. Архитектура фреймворка позволяет сохранять ключевую информацию, минимизировать влияние шума и эффективно формировать признаки для дальнейшего анализа, делая EEMFlow перспективным инструментом для прогнозирования динамики финансовых рынков.
Фракталы Билла Вильямса — это мощный индикатор, который легко упустить из виду, когда впервые замечаешь его на ценовом графике. Он кажется слишком перегруженным и, вероятно, недостаточно точным. Моя цель - приоткрыть завесу тайны над этим индикатором, рассмотрев различные его паттерны на форвард-тестах применительно к советникам, собранным в Мастере.
В этой статье мы исследуем основы гармонических паттернов, их структуру и то, как они применяются в торговле. Вы узнаете о коррекциях и расширениях Фибоначчи, а также о том, как реализовать обнаружение гармонических паттернов на языке MQL5, тем самым закладывая основу для создания продвинутых торговых инструментов и советников.
Алгоритм дендритных клеток (DCA) — метаэвристика, вдохновлённая механизмами врождённого иммунитета. Дендритные клетки патрулируют пространство поиска, накапливают сигналы о качестве позиций и выносят коллективный вердикт: эксплуатировать найденное или продолжать исследование. Разберём, как биологическая модель обнаружения патогенов превращается в алгоритм оптимизации.
Фреймворк BAT превращает хаотичный поток рыночных данных в точные прогнозы и взвешенные торговые решения. Тесты на исторических данных показывают стабильный рост капитала при контролируемых рисках. Архитектура модели проста, масштабируема и готова к дальнейшей оптимизации.
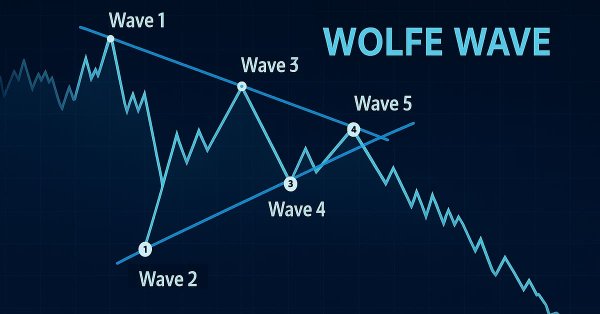
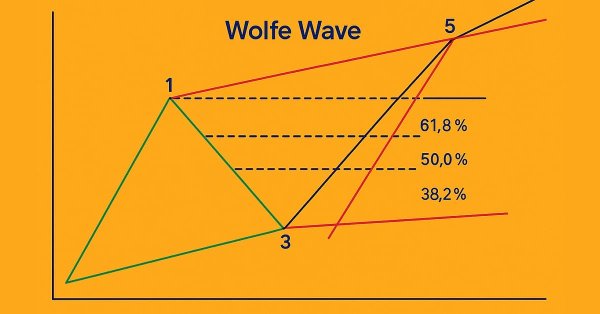
Эта статья описывает, как программно выявлять бычьи и медвежьи паттерны волн Вульфа и торговать на их основе с помощью языка MQL5. Мы рассмотрим, как выявлять структуры волн Вульфа программным образом и исполнять сделки на их основе с помощью языка MQL5. Это включает в себя обнаружение ключевых точек свинга, проверку правил паттерна и подготовку советника к действию на основе найденных сигналов.
В этой статье мы продолжаем реализацию фреймворка BAT средствами MQL5, показывая, как двунаправленная корреляция и модуль SATMA позволяют анализировать динамику рынка в контексте текущего состояния. Представлены ключевые архитектурных решения, позволяющие адаптировать фреймворк к анализу финансовых данных.
В этой статье подробно объясняется паттерн волн Вульфа – как медвежьи, так и бычьи его вариации. В статье также проводится пошаговый разбор логики, используемой для выявления действительных сетапов на покупку и продажу на основе этого продвинутого графического паттерна.
Трейдеры часто сталкиваются с просадками из-за ложных сигналов, а ожидание подтверждения может привести к упущенным возможностям. В этой статье представлена треугольная торговая стратегия, использующая цену серебра в долларах (XAGUSD) и евро (XAGEUR), а также обменный курс EURUSD для фильтрации шума. Используя межрыночные связи, трейдеры могут выявлять скрытые настроения и совершенствовать свои позиции в реальном времени.
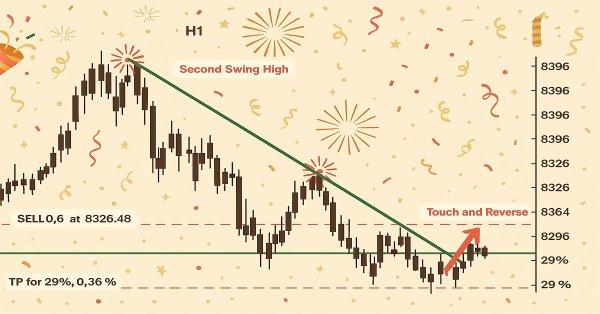
Эта статья обучает новичков тому, как создать советник на языке MQL5, который торгует на основе распознавания графических паттернов с использованием пробоев трендовых линий и разворотов. Изучив, как динамически извлекать значения трендовой линии и сравнивать их с ценовым действием, читатели смогут разрабатывать советники, способные выявлять графические паттерны, такие как восходящие и нисходящие трендовые линии, каналы, клинья, треугольники и многие другие, и торговать по ним.
В статье представлен фреймворк BAT, обеспечивающий точное и адаптивное моделирование временной динамики. Используя двустороннюю временную корреляцию, BAT превращает последовательные изменения рыночных данных в структурированные, информативные представления. Модель сочетает высокую вычислительную эффективность с возможностью глубокой интеграции в торговые системы, позволяя выявлять как краткосрочные, так и долгосрочные паттерны движения.
Представляем адаптацию фреймворк E-STMFlow — современное решение для построения автономных торговых систем. В статье завершаем реализацию подходов, предложенных авторами фреймворка. Результаты тестирования демонстрируют стабильный рост капитала, минимальные просадки и предсказуемое распределение рисков, подтверждая практическую эффективность подхода и открывая перспективы дальнейшей оптимизации стратегии.
В статье раскрывается внутренняя механика STSSM-блока и показано, как современные SSM-подходы можно адаптировать под событийную логику спайковых моделей, сохранив высокую скорость и выразительность представлений. Мы шаг за шагом поднимаемся по архитектуре, превращая строгую теорию авторского решения в практичный инструмент для анализа финансовых временных рядов.
В этой статье вы узнаете, как создать индикатор ценового действия на языке MQL5, сосредоточив внимание на ключевых точках, таких как минимум (L), максимум (H), более высокий минимум (HL), более высокий максимум (HH), более низкий минимум (LL) и более низкий максимум (LH) для анализа трендов. Вы также изучите, как выявлять зоны премии и дисконта, отмечать уровень коррекции 50% и использовать соотношение риска и вознаграждения для расчета целевых уровней прибыли. В статье также рассмотрено определение точек входа, уровней стоп-лосса (SL) и тейк-профита (TP) на основе структуры тренда.
Научитесь создавать индикатор Harmonic Pattern на языке MQL5 с использованием графических объектов. Узнайте, как обнаруживать точки свинга, применять уровни Фибоначчи и автоматизировать распознавание паттернов.
Предлагаем познакомиться с фреймворком E-STMFlow, который эффективно обрабатывает потоки событий, извлекая информативные эмбеддинги, фильтруя шум и выявляя ключевые движения. Его архитектура позволяет выявлять сложные взаимосвязи между признаками и обеспечивает масштабируемость, точность и высокую вычислительную эффективность для интеллектуального анализа и прогнозирования.
Статья описывает создание MVP-прототипа автономного торгового бота для MetaTrader 5, использующего большие языковые модели (LLM) через API OpenRouter для анализа рынка и принятия торговых решений. Скрипт на Python получает исторические данные OHLCV, отправляет их в LLM для технического анализа на основе уровней поддержки/сопротивления и паттернов Price Action, после чего автоматически размещает ордера с заданными стоп-лоссом и тейк-профитом.
Точки поддержки и сопротивления являются критическими уровнями, которые сигнализируют о возможном развороте и продолжении тренда. Хотя определение этих уровней может оказаться непростой задачей, ее решение позволит вам хорошо ориентироваться на рынке. В статье представлен инструмент Quarters Drawer. Он поможет вам определить как основные, так и второстепенные уровни поддержки и сопротивления.
В статье описывается подход к разметке сделок с помощью осцилляторов для моделей машинного обучения. Это позволяет избавиться от look ahead bias. Показано, что такая разметка не приводит к переобучению моделей, а стратегии продолжают работать продолжительное время.
Фреймворк SDformerFlow превращает сложные события финансовых рядов в структурированные представления, позволяя модели видеть одновременно локальные колебания и глобальные тенденции. Многоуровневая U-структура обеспечивает согласованность прямого и обратного проходов, синхронизацию градиентов и устойчивость вычислений. В итоге SDformerFlow проявляет себя как мощный и гибкий инструмент для построения современных торговых систем.
В этой статье мы реализуем автоматизированный вход в торговлю с использованием экономического календаря MQL5, применив настраиваемые фильтры и временные смещения для поиска новостей. Мы сравниваем прогнозные и предыдущие значения, чтобы определить, следует ли открывать сделку на покупку или продажу. Динамические таймеры обратного отсчета отображают оставшееся время до выхода новостей и автоматически сбрасываются после совершения сделки.
Многие программисты могут предположить, что нам следует отказаться от использования Excel и перейти непосредственно на Python, используя некоторые пакеты, позволяющие Python создавать Excel-файл, чтобы потом проанализировать результаты. Но, как уже говорилось в предыдущей статье, хотя это решение и является наиболее простым для многих программистов, оно не будет воспринято некоторыми пользователями. И в данном вопросе пользователь всегда прав. Мы, как программисты, должны найти способ заставить всё работать.
В статье представлена адаптация фреймворка SDformerFlow, обеспечивающая высокую адаптивность за счёт интеграции спайкового внимания с многооконной свёрткой и взвешенным суммированием элементов Query. Архитектура позволяет каждой голове внимания обучать собственные параметры, что повышает точность и чувствительность модели к структуре анализируемых данных.
В статье представлена реализация и анализ алгоритма Bonobo Optimizer, основанного на уникальных особенностях поведения приматов бонобо — динамической социальной структуре fission-fusion и трех стратегиях спаривания. Каковы интересные возможности этого метода?
Несмотря на то, что функции, о которых пойдет речь, известны уже довольно давно, их применение в области трейдинга до сих пор остается terra incognita. В этой статье мы рассмотрим некоторые возможности, которые эти новые старые функции открывают для разработки торговых стратегий, и оценим их потенциал.
В статье представлена адаптация spiking-архитектуры SDformerFlow к задачам плотного анализа микродвижений цены. Пространственно-временная структура обеспечивает высокую детализацию, а спайковая логика — экономичность вычислений и способность работать в условиях разреженных, импульсных данных. В результате перед трейдером открывается инструмент, который фиксирует малейшие сдвиги ликвидности и формирует основу для более точных и стабильных решений в реальном времени.
Статья представляет инновационную концепцию мультитаймфреймового Ренко-графика, который объединяет сигналы с четырёх временных масштабов (M5, M15, H1, H4) в единый синтетический инструмент. Система создаёт виртуальный символ в MetaTrader 5, используя EMA каждого таймфрейма для формирования композитного сигнала через три метода: простое среднее, взвешенное среднее и консенсус. Реализация включает адаптивный размер кирпича на основе ATR, работу в реальном времени и полную интеграцию с MetaTrader 5.
В статье мы создадим собственный индикатор на MQL5, применив проектный подход. Также мы рассмотрим индикаторные буферы, свойства и визуализацию трендов в виде понятного для новичков пошагового руководства.
В этой статье мы реализуем систему управления рисками, разработанную в предыдущих публикациях, и добавим индикатор Order Blocks, представленный в других статьях. Кроме того, будет проведено тестирование на исторических данных (backtest), чтобы можно было сравнить результаты с применением системы управления рисками и оценить влияние динамического риска.
Реализация фреймворка EV-MGRFlowNet демонстрирует его ключевые преимущества: модульность, устойчивость к рыночным колебаниям и способность к самостоятельной выработке стратегии. Эти особенности делают фреймворк мощным инструментом для анализа, прогнозирования и развития автономных торговых стратегий.
Эта статья погружает читателя в самую суть фреймворка EV-MGRFlowNet, показывая, как его архитектура раскрывается в прикладной реализации под задачи финансового прогнозирования. Мы шаг за шагом строим продуманную связку модулей, способную улавливать тонкие временные закономерности и переводить их в осмысленные рыночные сигналы.
Представлен новый авторский популяционный алгоритм ECEA, вдохновлённый процессом замерзания воды и адаптирующий идеи алгоритма Crystal Energy Optimizer, (CEO) с поиском на графах, для общих задач оптимизации. Алгоритм использует динамическую элитную группу, три стратегии поиска и механизм периодической диверсификации.
В статье рассматривается перенос архитектуры EV-MGRFlowNet, изначально разработанной для обработки событийных видеоданных, в область финансовых временных рядов. Представленный подход раскрывает новый взгляд на рынок как на поток микродвижений, где цена, объём и ликвидность образуют динамическую структуру, поддающуюся рекуррентному анализу без явного надзора.
Статья исследует революционную интеграцию больших языковых моделей (LLM) с торговой платформой MetaTrader 5, где AI не просто прогнозирует цены, а принимает автономные торговые решения, анализируя контекст рынка подобно опытному трейдеру. Автор раскрывает фундаментальное отличие LLM от классических моделей машинного обучения вроде CatBoost — способность к метапознанию и саморефлексии, что позволяет системе учиться на собственных ошибках и улучшать стратегию.
Рассмотрим алгоритмическую процедуру, которая позволит свести к минимуму общее количество случаев стоп-аутов в прибыльных сделках. Проблема, с которой мы столкнулись, весьма сложна, и большинство решений, предложенных в ходе обсуждений в сообществе, не содержат установленных и неизменных правил. Наш алгоритмический подход к решению проблемы увеличил прибыльность сделок и снизил средний убыток на сделку. Однако необходимо внести дополнительные улучшения, чтобы полностью отсортировать все сделки, которые будут закрыты по стопу-ауту. Наше решение представляет собой неплохой первый шаг, доступный для всех желающих.