Эта статья — первая часть серии из двух материалов, предназначенной для освоения практических навыков и лучших практик написания пользовательских индикаторов на MQL5. На практическом примере Heikin Ashi в статье рассматривается теория графиков Heikin Ashi, объясняется, как рассчитываются свечи Heikin Ashi, и показывается их применение в техническом анализе. Центральная часть материала — пошаговое руководство по разработке полнофункционального индикатора Heikin Ashi с нуля, с понятными пояснениями, которые помогают читателям разобраться, что именно писать в коде и почему. Эти базовые знания подготовят почву для второй части, где мы создадим советник, торгующий на основе логики Heikin Ashi.
В статье объясняется, как использовать структуры MQL5 вместе с бинарными файлами, чтобы сохранять параметры советника между запусками. В статье рассматриваются определение структур, доступ к их членам и различие между простыми и сложными структурами, а затем запись и чтение структур целиком с помощью FileWriteStruct и FileReadStruct в режиме FILE_BIN. Вы узнаете о безопасных подходах к работе с данными фиксированного размера и о том, как общее хранилище (FILE_COMMON) позволяет использовать одни и те же данные между сеансами и терминалами.
Мониторинг построенных вручную трендовых линий требует постоянного наблюдения за графиком, поэтому легко пропустить важные взаимодействия цены с ними. В этой статье разрабатывается советник для мониторинга трендовых линий, который синхронизирует построенные вручную трендовые линии с логикой автоматического мониторинга на MQL5 и генерирует алерты, когда цена приближается к отслеживаемой линии, касается ее или пробивает ее.
В статье рассматривается потеря временной информации в ML-конвейерах: периодические временные переменные кодируются гармониками Фурье, а структура Forex-сессий добавляется отдельными признаками. Реализуются флаги сессий и перекрытий, лагированная сессионная волатильность и календарные эффекты, после чего признаки отбираются с учетом таймфрейма. Функция get_time_features возвращает выровненный по индексу, готовый для ML набор временных признаков, пригодный для объединения с ценовыми сигналами.
Мы расширяем возможности холста (canvas) для отображения кривой-бабочки в MetaTrader 5, добавляя многослойную заливку крыльев, жилки крыльев, точки текстуры чешуек и изображение всего тела (брюшко, торакс, голова, глаза, усики). В этой статье реализованы полигональные заливки с вертикальными и радиальными градиентами, а также залитые круги и эллипсы, все с использованием сглаживания методом суперсэмплинга. Вы также получите многоразовые вспомогательные функции MQL5 и порядок рендеринга, который преобразует простую кривую в настраиваемую, детализированную иллюстрацию на графике.
MetaTrader 5 подходит для ИИ-торговли, потому что объединяет рыночные данные, MQL5-разработку, Python-исследования, ONNX-модели, Strategy Tester, VPS и экосистему MQL5.community в одном рабочем процессе. Статья показывает практический путь от AI-подсказки на графике к структурированному сигналу, работе с кодом через AI Assistant в MetaEditor, модели качества, созданию советнику, тестированию и контролируемому запуску торговой системы.
В этой части серии "Разработка инструментария для анализа Price Action" мы разрабатываем индикатор на языке MQL5, который в реальном времени автоматически обнаруживает паттерны восходящего и нисходящего клина. Система подтверждает структуру опорных точек, математически проверяет сходимость границ, предотвращает перекрытие формаций и отслеживает условия пробоя и слома паттерна с точной визуальной индикацией. Построенная на чистой объектно-ориентированной архитектуре, эта реализация превращает субъективное распознавание клина в структурированный компонент анализа, учитывающий состояние паттерна, предназначенный для более дисциплинированного анализа Price Action.
В статье представлена практическая реализация ключевых модулей архитектуры MomAD, адаптированных для финансовых временных рядов: TTM и MPI. Рассмотрены механизмы сопоставления сценариев-кандидатов с историей решений, выбора согласованного торгового плана и его уточнения через рыночный контекст. Работа показывает, как модель может снижать реакцию на шум, сохранять преемственность решений и формировать более устойчивую торговую гипотезу.
В этой статье мы исследуем кривую-бабочку — математическую кривую, задаваемую параметрическим уравнением, и визуализируем ее на canvas в MQL5. Мы создаём интерактивное окно визуализации с перетаскиваемым окном canvas с изменяемым размером, рендерингом кривых с использованием технологии суперсэмплирования, градиентными фонами и легендой, сегментированной по цветам. В итоге у нас есть полнофункциональный визуальный инструмент, который отрисовывает кривую-бабочку непосредственно на графике MetaTrader 5.
В этой статье мы разработаем инструмент частотного анализа на языке MQL5, который группирует данные о ценах в гистограммы, вычисляет энтропию для оценки информационного содержания и применяет тесты хи-квадрат для проверки соответствия распределения, а также интерактивные логи и статистические панели для более глубокого понимания рыночной структуры. Мы интегрируем режимы обновления по барам и по тикам, рендеринг с суперсэмплированием для плавной визуализации и перетаскиваемые/изменяемые по размеру объекты Canvas с автоматически прокручивающимися логами для повышения удобства использования при выполнении торгового анализа.
Описываем и реализуем CVO: заражение как генерация кандидатов, покоординатное нормальное возмущение, динамическая популяция. Алгоритм интегрирован в C_AO и проверен на стандартном бенчмарке. Разбор выявляет масштабную причину стагнации и даёт прикладное решение — переход к относительному шагу по ширине диапазона; код готов к использованию.
В этой статье мы расширим инструмент построения графиков на MQL5 для поддержки семнадцати статистических распределений с циклическим перебором распределений с помощью значка переключения в заголовке. Мы добавим загрузку данных для каждого типа, дискретное и непрерывное вычисление гистограмм и теоретические функции распределения вероятностей/плотности для каждой модели, а также динамические заголовки, метки осей и панели параметров, которые автоматически адаптируются. Результат позволяет накладывать кривые разных распределений на данные одной и той же выборки и сравнивать качество соответствия моделей из разных семейств распределений.
В статье применяется оптимальное торговое правило из главы 13 AFML для задания уровней тейк-профита и стоп-лосса без внутривыборочной калибровки. Мы моделируем P&L после входа дискретным процессом Орнштейна–Уленбека, выполняем поиск по 100 000 траекториям и используем Python, multiprocessing и параллельное ядро Numba с декоратором @njit (в 242 раза быстрее). Результат — оптимальная пара (PT, SL) для трех спецификаций прогноза с учетом дневного лимита убытков, установленного проп-фирмой.
В этой статье мы улучшим инструмент построения 3D-графиков биномиального распределения в MQL5, добавим сегментированную 3D-кривую для улучшения восприятия глубины функции массы вероятности. Также интегрируем режим панорамирования для смещения целевой точки камеры и реализуем интерактивный куб обзора (ViewCube) с зонами наведения курсора и анимацией для обеспечения быстрой смены ориентации. Мы добавим кликабельные подзоны на кубе обзора для граней, ребер и углов, чтобы анимировать переходы камеры к стандартным видам, сохраняя при этом переключаемые 2D/3D режимы, обновления в реальном времени и настраиваемые параметры для иммерсивного вероятностного анализа в торговле.
В статье рассматривается адаптация идей MomAD к задачам нейросетевого трейдинга. Основное внимание уделено проблеме нестабильности торговых решений, когда модель слишком часто меняет сценарий и разрушает прибыльный план. Описаны теоретические основы Momentum-Aware Planning, расстояния Хаусдорфа и их перенос в латентное пространство рыночных состояний. В практической части реализован базовый OpenCL-механизм оценки расхождения между сценариями.
В этой статье мы усовершенствовали инструмент построения графиков биномиального распределения в MQL5, интегрировав DirectX для 3D-визуализации, что позволило переключаться между 2D и 3D режимами с управляемым камерой поворотом, масштабированием и автоматическим подбором положения камеры для иммерсивного анализа. Мы визуализируем столбцы гистограммы в 3D, опорные плоскости и оси наряду с кривой функции вероятностной массы, сохраняя при этом 2D-элементы, такие как панели статистики, легенда и настраиваемые темы, градиенты и метки.
В этой статье мы разрабатываем торговую систему Nick Rypock Trailing Reverse (NRTR) на языке MQL5, которая использует сигналы разворота на основе канала и позволяет открывать позиции по тренду с поддержкой хеджирования для покупок и продаж. Мы добавим функции управления рисками: автоматический расчет лота на основе средств счета или баланса, фиксированные или динамические уровни стоп-лосса и тейк-профита с использованием множителей ATR, а также ограничения по числу позиций.
Статья описывает TradeMux как мост между Python-пайплайном и терминалом MetaTrader 5 для чистой передачи торговых решений без дублирования логики. Разобрана production-архитектура из четырёх слоёв и полный Python execution service: подключение, чтение счёта и позиций, генерация сигналов (включая CatBoost), предторговый риск-контроль, kill_switch и supervisor. Практическая польза — кросс-брокерная нормализация (RoboForex, IC Markets, Alpari, OANDA) и масштабирование от одного счёта к мультисчётному broadcast без изменения торговой логики.
В этой статье представлена адаптивная система обнаружения параллельных каналов и пробоев на языке MQL5. В ней показано, как определяются точки свинга, как строятся и динамически пересчитываются каналы, а также как пробои подтверждаются и визуализируются с помощью сигналов, сохраняющихся на графике. Этот подход объединяет геометрию трендовых линий, фильтрацию на основе ATR и проверку ретеста, обеспечивая надежный анализ Price Action в реальном времени для профессиональной работы с графиками и принятия торговых решений.
Многие люди склонны недооценивать SQL или даже вообще не использовать его, потому что не до конца понимают, как он на самом деле работает. При выполнении запросов к базе данных SQL мы не всегда ищем универсальный ответ, а в некоторых случаях нам нужен очень конкретный и практичный ответ. Если создать базу данных с надлежащей структурой и моделью данных, в неё можно будет интегрировать практически любые типы информации.
Повысьте эффективность торговли с помощью Smart Money Concepts (SMC), объединив ордер-блоки (Order Blocks, OB), пробой структуры (Break of Structure, BOS) и разрывы справедливой стоимости (Fair Value Gaps, FVG) в одном мощном советнике. Выбирайте автоматическое исполнение или работайте с отдельной концепцией SMC для более гибкой и точной торговли.
В этой статье рассматривается разработка комбинированной алгоритмической торговой стратегии для рынка EURUSD. Эта стратегия сочетает в себе полосы Боллинджера и индикатор относительной силы (RSI). Исходные стратегии, основанные на правилах, давали высококачественные сигналы, но страдали от низкой частоты сделок и ограниченной прибыльностью. Мы проанализировали несколько итераций стратегии, выявив недостатки в нашем понимании рынка, повышенный уровень шума и пониженную эффективность работы стратегии. Благодаря надлежащему использованию алгоритмов статистического обучения, переносу цели моделирования на технические индикаторы, правильному масштабированию и сочетанию прогнозов машинного обучения с классическими правилами торговли, конечная стратегия позволила значительно повысить прибыльность и частоту сделок при сохранении приемлемого качества сигнала.
В статье мы доводим адаптацию фреймворка UncAD до цельной торговой архитектуры. Ранее реализованные блоки плотности рыночных состояний, оценки неопределённости, прогнозирования и планирования объединяются в модуль CNeuronUncAD. Затем система обучается на исторических данных EURUSD H1 и проходит проверку в MetaTrader 5. Итоги показывают практический потенциал подхода, но честно указывают на главный вызов — контроль просадки и усиление риск-менеджмента.
Представлен инструмент для анализа пробоев наклонных трендовых линий, который использует проверку по трем свингам для генерации объективных сигналов Price Action. Система автоматизирует выявление свингов, построение трендовых линий и подтверждение пробоев, используя логику пересечения цены с линией, чтобы снизить шум и стандартизировать исполнение сигналов. В статье изложены правила стратегии, показана реализация на языке MQL5 и рассмотрены результаты тестирования; инструмент предназначен для анализа и подтверждения сигналов, а не для автоматической торговли.
Мы предлагаем подход к трендовым линиям на основе четких правил, который не опирается на опорные точки индикаторов и использует упорядоченные свинги, полученные непосредственно из ценовых данных. В статье разбираются выявление свингов, проверка их размера по ATR или фиксированным порогам, а также подтверждение восходящих и нисходящих структур, после чего эти правила реализуются на языке MQL5 без перерисовки и с избирательным выводом. Вы получаете четкий и воспроизводимый способ отслеживать структурные уровни поддержки и сопротивления, который надежно работает в разных рыночных условиях.
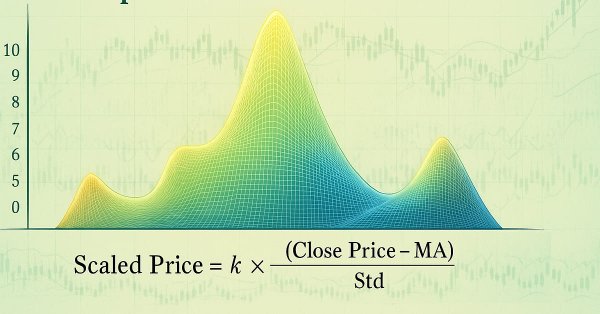
В этой статье представлен метод Triple Sine (тройного синуса) для возврата к среднему — торговая стратегия, опирающаяся на новый математический индикатор Triple Sine Oscillator (TSO). Индикатор TSO выводится из функции куба синуса, которая колеблется между –1 и +1, что делает его подходящим для выявления условий перекупленности и перепроданности на рынке. В целом, данное исследование демонстрирует, как математические функции можно преобразовать в практические инструменты для торговли.
Изучая широкий спектр сетапов пробоя, я заметил, что неудачные пробои редко были связаны с нехваткой волатильности и гораздо чаще – со слабой внутренней структурой. Это наблюдение легло в основу подхода, представленного в этой статье. Подход выявляет паттерны, в которых последний ценовой отрезок заметно превосходит предыдущий по длине, наклону и скорости, что служит явным признаком накопления импульса перед направленным расширением. Обнаруживая эти тонкие геометрические дисбалансы внутри консолидации, трейдер может заранее распознавать пробои с более высокой вероятностью еще до выхода цены из диапазона. Далее показано, как этот геометрический подход на основе фракталов преобразует структурный дисбаланс в точные сигналы пробоя.
В этой статье мы возвращаемся к классической стратегии пересечения скользящих средних и исследуем, почему она часто терпит неудачу на шумных, быстро меняющихся рынках. В ней представлены пять альтернативных методов фильтрации, предназначенных для улучшения качества сигнала и устранения слабых или убыточных сделок. Обсуждение показывает, как статистические модели могут обучаться и исправлять ошибки, которые пропускает человеческая интуиция и традиционные правила. Читатели получают более четкое представление о том, как модернизировать устаревшую стратегию, и о подводных камнях, связанных с опорой исключительно на такие показатели, как RMSE, в финансовом моделировании.
В продолжение предыдущей статьи, где был представлен модуль классификации состояния рынка, в этой части мы сосредоточимся на реализации основной логики выявления и оценки зон сжатия. В статье представлена система обнаружения сжатия диапазона и оценки зрелости на языке MQL5, которая анализирует зоны рыночной консолидации, опираясь только на динамику цены.
Кандидат в нашу рейтинговую таблицу — Beluga Whale Optimization, метаэвристика, построенная на трёх моделях поведения кита-белухи: парном плавании, охоте с полётом Леви и обновлении популяции через падение кита. По ходу реализации обнаружилось, что алгоритм не столько оптимизирует, сколько считывает геометрию тестового стенда, разбираем механизм этого и собираем честную перспективную модификацию BWOm.
Статья продолжает адаптацию фреймворка UncAD к алгоритмическому трейдингу и фокусируется на модулях прогнозирования и планирования. Унитарные рыночные ряды заменяют участников сцены, а состояние счёта играет роль ego-агента. Реализованы CNeuronUncADUGP и CNeuronUncADUGPL, которые связывают прогноз, карту рыночных состояний и неопределённость с торговым контекстом, чтобы формировать согласованные сценарии и подготавливать решения по входу, удержанию и снижению риска.
В этой статье представлен модуль классификации состояния рынка на MQL5, который интерпретирует поведение цены по данным закрытых свечей. Анализируя сжатие и расширение волатильности, а также согласованность структуры, инструмент классифицирует состояние рынка как сжатие, переходное состояние, расширение или тренд и тем самым формирует четкий контекст для анализа Price Action.
В этой части мы встроим в мультисимвольный советник матрицу корреляций в реальном времени, чтобы избежать избыточных сделок и накопления риска. За счет динамического измерения межпарных связей советник будет отфильтровывать входы, конфликтующие с текущей экспозицией, тем самым улучшая баланс портфеля, снижая системный риск и повышая общее качество сделок.
В этой статье представлен сессионный аналитический подход, сочетающий рыночные сессии с заданными временными границами и индекс давления свечи (CPI), чтобы на основе закрытых свечей и четко определенных правил классифицировать принятие и отвержение на границах сессий.
В этом обсуждении мы сосредоточимся на том, как можно преодолеть "стеклянный потолок", создаваемый классическими методами машинного обучения в сфере финансов. Похоже, что самое главное ограничение ценности, которую можно извлечь из статистических моделей, заключается не в самих моделях — ни в данных, ни в сложности алгоритмов, — а скорее в методологии, которую мы используем для их применения. Другими словами, истинным узким местом может быть то, как мы используем модель, а не ее собственный потенциал.
В этой статье рассматривается метод, сочетающий сглаживание Heikin-Ashi с границами EMA20 по максимумам и минимумам, а также фильтром тренда EMA50, чтобы сделать сигналы понятнее, а входы точнее. Статья показывает, как эти инструменты помогают трейдерам выявлять реальный импульс, отсекать шум и увереннее работать на волатильном или трендовом рынке.
В этой части мы сосредоточимся на разработке слоя интеллектуального управления исполнением, который непрерывно отслеживает и оценивает спреды в реальном времени по нескольким символам. Советник динамически адаптирует выбор символов, включая или отключая торговлю по отдельным символам в зависимости от эффективности спреда, а не по фиксированным правилам. Этот подход позволяет высокочастотным мультивалютным системам отдавать приоритет символам с наименьшими торговыми издержками.
Для многих трейдеров это знакомая болезненная ситуация: наблюдать, как сделка приближается к вашему целевому показателю прибыли, а затем разворачивается и достигает вашего стоп-лосса. Или, что еще хуже, наблюдать, что трейлинг-стоп закрывает позицию на уровне безубыточности, прежде чем рынок резко приблизится к вашей первоначальной цели. В данной статье рассматривается использование нескольких позиций из одной точки входа с различным соотношением риска и прибыли для систематического обеспечения прибыли и снижения общего уровня риска.
Разбирается практическое применение L1 Trend Filter для очистки шума и формирования структурных признаков, совместимых с live-торговлей. Показан полный цикл: H1-данные 29 инструментов из MetaTrader 5, каузальная фильтрация, CatBoost на горизонте трёх L1-баров, честный walk-forward и распределение лотов по VaR. Читатель получает воспроизводимый кодовый конвейер и методику портфельной оценки.
Индикатор показателя Хёрста для MQL5 реализован на основе R/S-анализа с OLS-регрессией в log-log пространстве. Теоретическая опора — результаты Gatheral–Jaisson–Rosenbaum (2014), согласно которым волатильность — дробное броуновское движение с H ≈ 0.10. Индикатор оценивает H в скользящем окне, выделяет антиперсистентный (H < 0.3), нейтральный и трендовый (H > 0.5) режимы, окрашивает линию и подаёт алерт при смене режима, помогая выбирать тип стратегии и управлять риском.